스트래티지, 비트코인 2차 국면에서 거래 유동성 급증…일평균 거래대금 38억 달러
스트래티지 주식, 두 번째 비트코인 사이클에서 존재감 확대
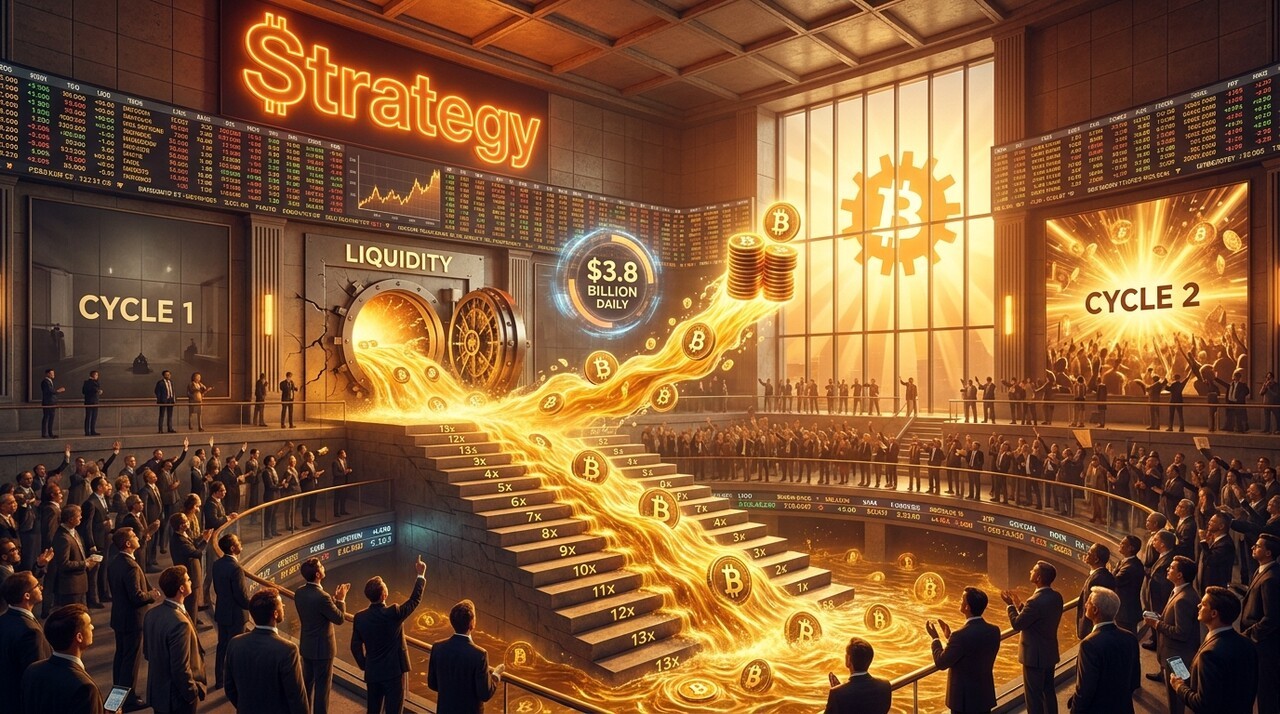
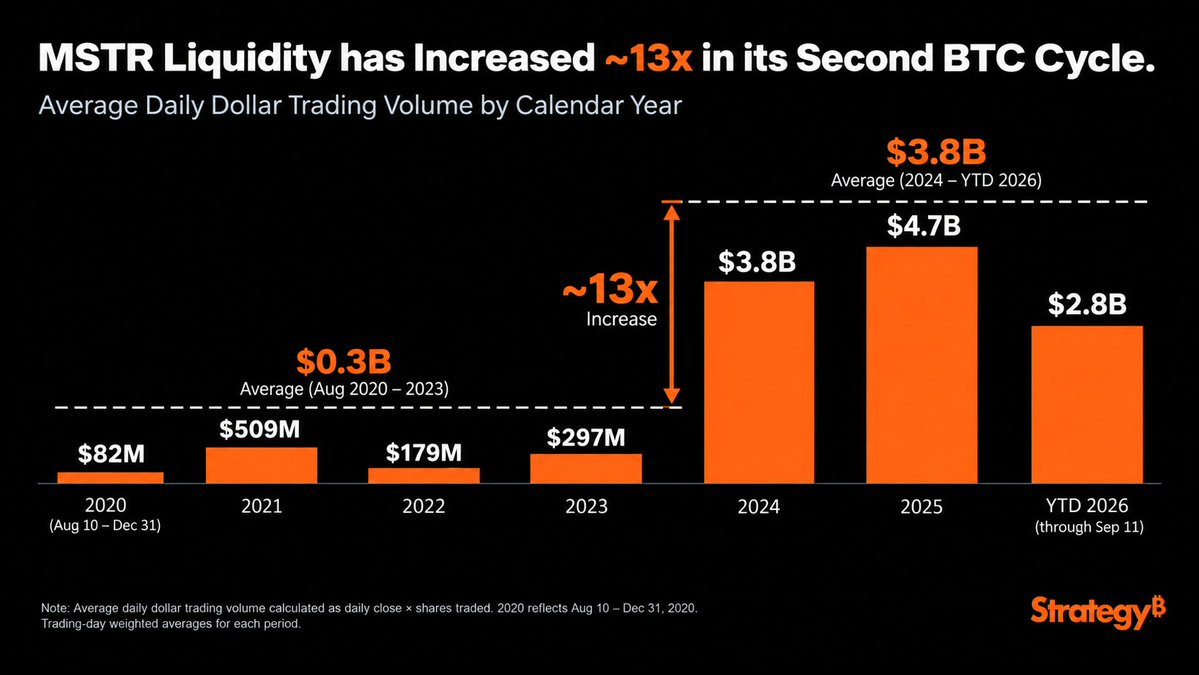
비트코인을 가장 많이 보유한 상장사로 알려진 스트래티지(구 마이크로스트래티지)가 최근 비트코인 시장의 두 번째 상승 국면에서 자사 주식의 거래 유동성이 크게 확대됐다고 전했다. 회사가 공식 X(구 트위터)를 통해 공개한 자료에 따르면, 2020년 8월부터 2023년까지 약 일평균 3억 달러 수준이던 주식 거래대금은 2024년 이후 38억 달러로 급증했다.
회사는 이와 함께 “유동성은 수요를 만들고, 수요는 다시 유동성을 키운다”는 메시지를 덧붙였다. 이는 스트래티지 주식이 단순히 비트코인 가격을 따라가는 대체 투자 수단을 넘어, 자체적으로 시장 참여를 확대하는 자산으로 자리 잡고 있음을 강조한 것으로 해석된다.
연도별 거래대금 추이 살펴보기
세부 수치를 보면 스트래티지 주식의 거래 활성화 흐름은 더욱 분명하게 드러난다.
- 2020년 8월 10일~12월 31일: 일평균 8,200만 달러
- 2021년: 일평균 5억 900만 달러
- 2022년: 일평균 1억 7,900만 달러
- 2023년: 일평균 2억 9,700만 달러
- 2024년: 일평균 38억 달러
- 2025년: 일평균 47억 달러
- 2026년(9월 11일까지): 일평균 28억 달러
특히 2024년부터 거래대금이 급격히 불어나며 뚜렷한 전환점이 형성됐다. 회사는 2020~2023년을 첫 번째 사이클, 2024~2026년을 두 번째 사이클로 구분해 비교했고, 그 결과 평균 거래대금이 약 13배 늘었다고 설명했다.
거래 유동성 확대가 의미하는 것
주식 거래대금이 커졌다는 것은 단순히 관심이 늘었다는 수준을 넘어선다. 시장 참여자가 많아지고 매수·매도 호가가 두터워질수록, 대규모 자금이 들어와도 가격이 급격히 흔들릴 가능성이 줄어든다. 이런 환경은 특히 기관 투자자 입장에서 중요하다.
유동성이 깊어지면 대형 자금이 진입하기 쉬워지고, 그로 인해 다시 거래가 늘어나는 구조가 만들어진다. 스트래티지가 언급한 메시지 역시 바로 이 같은 유동성과 수요의 선순환을 가리킨다.
비트코인 대리 투자 수단에서 독자적 자산으로
스트래티지는 마이클 세일러 회장의 주도 아래 2020년 8월부터 비트코인을 기업 재무 자산으로 편입하기 시작했다. 이후 공격적인 매입 전략을 이어가며 현재는 세계 최대 기업 비트코인 보유사로 자리하고 있다.
이 과정에서 스트래티지 주가는 비트코인 가격 흐름과 높은 상관관계를 보여왔다. 덕분에 직접 비트코인을 보유하기 어려운 전통 금융권 투자자들에게는 이 주식이 사실상 비트코인 익스포저를 얻는 우회 경로로 활용돼 왔다.
현물 비트코인 ETF 등장과 함께 커진 거래 규모
두 번째 사이클에서 나타난 거래 폭증은 미국의 현물 비트코인 ETF 출시 시기와도 맞물린다. 2024년 초 블랙록 등 대형 자산운용사들이 관련 ETF를 출시하면서, 비트코인에 대한 제도권 투자 접근성은 크게 개선됐다.
이런 변화 속에서 스트래티지 주식 또한 더 넓은 투자자층의 관심을 받은 것으로 보인다. 흥미로운 점은 ETF라는 직접 투자 수단이 생겼음에도, 스트래티지 주식의 거래대금이 줄지 않고 오히려 확대됐다는 사실이다.
이는 일부 투자자들이 여전히 스트래티지 주식을 비트코인 가격에 대한 레버리지 성격의 투자 수단으로 보고 있다는 해석을 가능하게 한다. 즉, 현물 ETF와는 또 다른 방식의 비트코인 노출 수단으로서 수요가 유지되고 있다는 의미다.
앞으로 주목할 체크포인트
이번에 공개된 거래 지표는 향후 비트코인 시장 사이클과 스트래티지 주가의 연관성을 분석하는 데 참고 자료가 될 가능성이 크다. 특히 2026년 남은 기간 동안 일평균 거래대금이 2024년과 2025년 수준을 유지할지, 혹은 이를 다시 넘어설지가 다음 관전 포인트로 꼽힌다.
결국 스트래티지의 유동성 확대는 단순한 거래 증가가 아니라, 비트코인 관련 자산에 대한 제도권 관심과 시장 구조 변화가 함께 반영된 결과로 볼 수 있다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=8226
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크