비트코인 35% 반등에도 선물 레버리지는 축소…미결제약정, 3월 이후 가장 낮아져
비트코인 상승세 속 되레 줄어든 선물 포지션
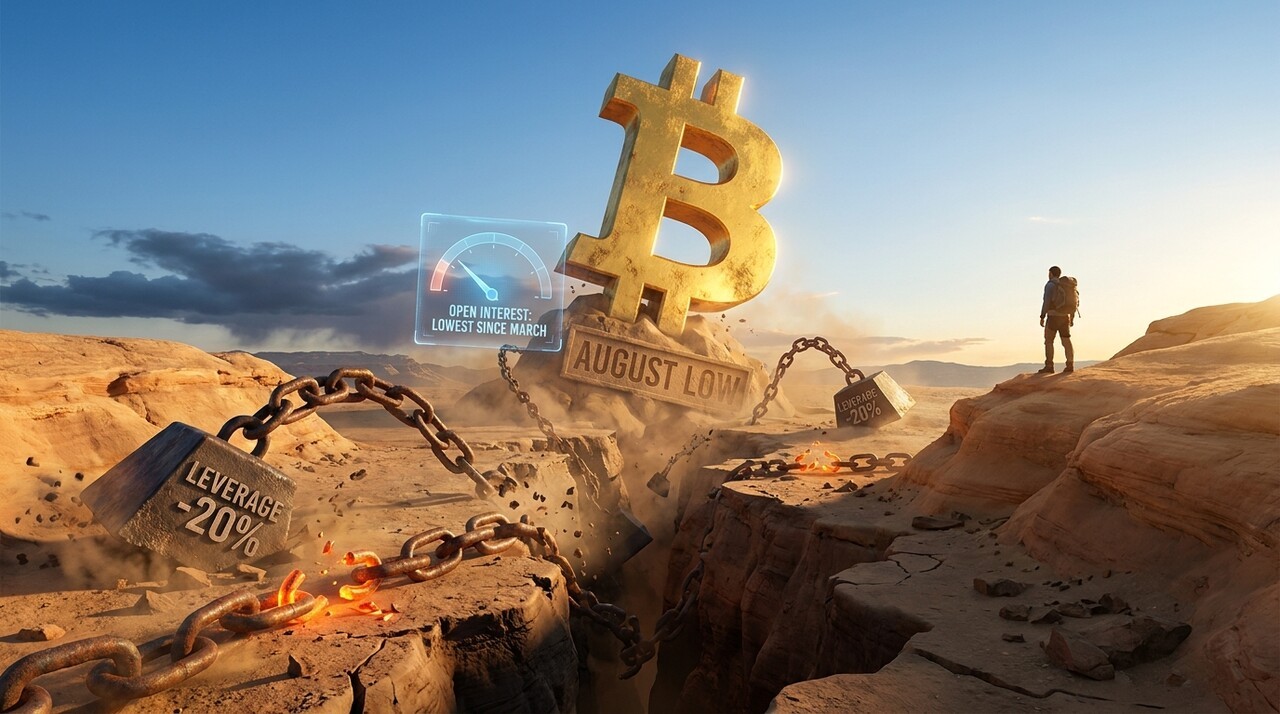
비트코인이 8월 저점에서 약 35% 반등했지만, 선물시장 레버리지를 보여주는 코인 기준 미결제약정(OI)은 오히려 약 20% 감소한 것으로 나타났다. 온체인 데이터 업체 글래스노드(Glassnode)에 따르면 현재 비트코인 미결제약정은 지난 3월 이후 가장 낮은 수준까지 내려온 상태다.
일반적으로 강한 상승장에서는 가격이 오를수록 선물 포지션도 함께 늘어나는 경우가 많다. 그러나 이번 흐름은 다르다. 가격은 상승했지만 레버리지는 줄어들면서, 이번 랠리가 과도한 차입보다는 비교적 가벼운 포지션 환경에서 이어지고 있다는 해석이 나온다.
가격은 올라갔지만 미결제약정은 반대로 내려갔다
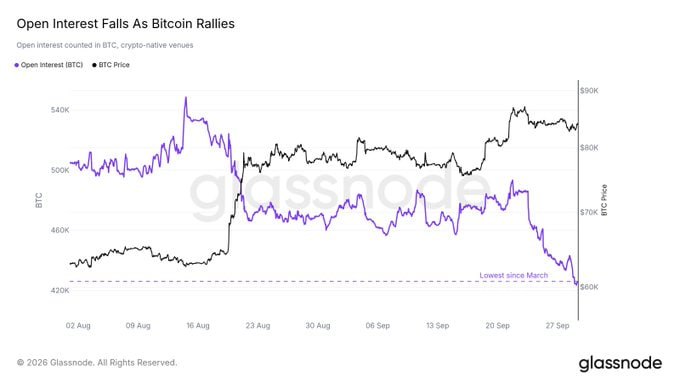
글래스노드가 암호화폐 전문 거래소 데이터를 바탕으로 비트코인 수량 기준으로 집계한 흐름을 보면, 비트코인은 8월 초 6만 달러대 중반에서 움직이다가 8월 중순 이후 한 차례 강하게 치솟으며 7만 달러대 후반에 진입했다.
이후 9월 중순까지는 8만 달러 부근에서 박스권을 형성했고, 9월 20일 전후로 다시 한 번 상승 폭을 키우며 8만 달러대 중반 수준으로 올라섰다. 가격만 놓고 보면 전형적인 계단식 상승 흐름에 가깝다.
반면 미결제약정의 움직임은 정반대였다. 8월 중순 한때 54만 BTC 안팎까지 늘었던 OI는 가격이 급등하는 구간에서 오히려 빠르게 축소됐다. 그 뒤로는 대체로 47만~50만 BTC 범위에서 움직였고, 9월 하순 들어 다시 급하게 줄어들며 42만 BTC대까지 밀렸다. 이는 3월 이후 가장 낮은 수준이다.
특히 가격 급등과 미결제약정 감소가 같은 시기에 겹쳤다는 점은 눈여겨볼 만하다. 이는 새로운 롱 포지션이 대거 유입됐다기보다, 기존 포지션 정리 과정이 상승 구간과 동시에 진행됐을 가능성을 시사한다.
왜 달러 기준보다 코인 기준 OI가 중요한가
미결제약정을 달러 기준으로만 보면 가격 상승 자체가 수치를 부풀릴 수 있다. 같은 계약 규모라도 비트코인 가격이 오르면 평가 금액이 커지기 때문이다. 따라서 달러 기준 OI는 실제 포지션 확대 여부를 정확히 보여주지 못할 수 있다.
반면 코인 기준 미결제약정은 가격 변동 효과를 상당 부분 제거하고, 시장에 실제로 남아 있는 계약 수량의 변화를 확인하게 해준다. 이번처럼 코인 기준 OI가 약 20% 줄었다는 것은 단순한 가격 효과가 아니라, 트레이더들이 실제로 포지션 규모를 줄였다는 의미로 해석할 수 있다.
즉, 비트코인 가격이 35% 오르는 동안 시장 참여자들이 레버리지를 공격적으로 키우지 않았다는 점이 이번 데이터의 핵심이다.
롱 청산 연쇄 위험은 예전보다 낮을 수 있다
과거 비트코인 급등장이 갑작스럽게 꺾였던 장면을 돌아보면, 상당수는 가격 상승보다 레버리지 과열이 먼저 누적된 상황에서 발생했다. 고배율 롱 포지션이 과도하게 쌓이면 작은 하락에도 강제 청산이 연쇄적으로 발생하고, 이 청산 물량이 다시 가격을 끌어내리는 악순환이 이어지곤 했다.
하지만 현재 구조는 그와 다소 다르다. 선물시장의 레버리지가 낮아진 상태라면, 급격한 롱 청산이 한꺼번에 터지며 상승 흐름을 무너뜨릴 가능성도 상대적으로 줄어든다. 이는 선물시장이 아직 과열 국면에 들어섰다고 보기 어렵다는 뜻이기도 하다.
또한 이런 흐름은 시장 심리가 아직 극단적인 탐욕 단계로 치닫지 않았다는 신호로도 해석할 수 있다.
다음 관전 포인트는 현물 매수세
다만 레버리지가 줄었다는 사실만으로 추가 상승이 보장되는 것은 아니다. 이는 어디까지나 시장이 과열로 무너질 위험이 낮아졌다는 의미에 가깝다. 상승세가 더 탄탄해지려면 선물시장이 비운 자리를 현물 수요가 메워줘야 한다.
만약 현물 매수세가 가격 상승을 뒷받침한다면, 이번 랠리는 단순한 투기성 레버리지 장세가 아니라 실수요 기반의 상승으로 평가받을 수 있다.
앞으로 확인해야 할 핵심 포인트
- 8만 달러대 중반 박스권이 유지되는지 여부
- 가격 상승과 함께 현물 거래량이 동반 확대되는지 여부
- 3월 이후 최저 수준까지 낮아진 미결제약정이 다시 늘어날 때, 그 방향이 롱 중심인지 숏 중심인지 여부
한편 일각에서는 레버리지 축소를 긍정적인 신호로만 보지 않는다. 일부 트레이더가 이번 상승을 확신하지 못해 포지션을 줄이고 있다는 해석도 여전히 가능하다. 결국 이번 반등의 지속 여부는 선물시장보다 현물 매수의 힘이 얼마나 따라붙는지에 달려 있다고 볼 수 있다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=8642
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크