9월 CEX 현물 거래 9,730억 달러로 회복세…두 달 연속 증가에도 1조 달러는 미달
9월 중앙화거래소 현물 거래, 전월 대비 20% 확대
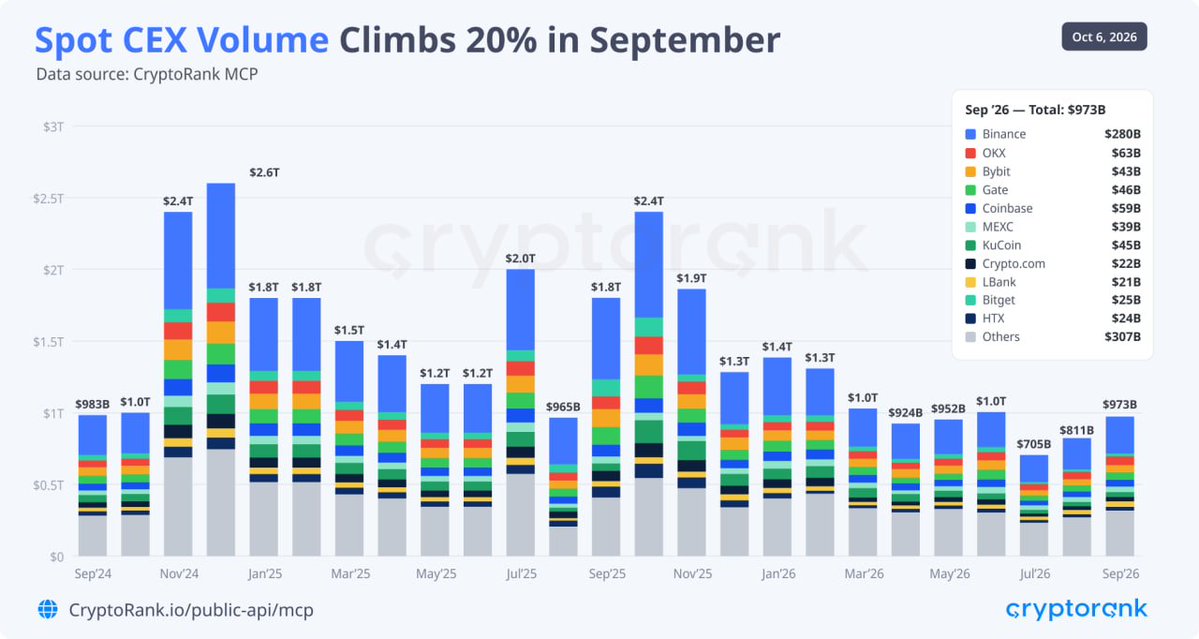
9월 중앙화거래소(CEX)의 현물 거래 규모가 9,730억 달러로 집계되며 전달보다 약 20% 증가한 것으로 나타났다. 크립토 데이터 플랫폼 크립토랭크(CryptoRank)가 6일 공개한 자료에 따르면, 월간 현물 거래량은 두 달 연속 상승 흐름을 이어갔다. 관련 수치는 코인텔레그래프를 통해서도 소개되며, 최근 시장 참여가 다시 살아나는 분위기를 보여줬다.
표면적으로만 보면 거래 회복 신호는 분명하다. 7월 7,050억 달러까지 줄어들었던 현물 거래량은 8월 8,110억 달러로 반등했고, 9월에는 1조 달러에 근접하는 수준까지 올라왔다. 다만 지난해 같은 기간과 비교하면 아직 회복 강도가 충분하다고 보기는 어렵다. 상승세 자체는 긍정적이지만, 출발점이 워낙 낮았던 만큼 절대 규모에서는 아쉬움이 남는다.
연초부터 약세였던 거래량, 7월 저점 후 반등
올해 CEX 현물 시장은 전반적으로 부진한 흐름을 보여왔다. 월별 수치를 보면 1월 1조 4천억 달러, 2월 1조 3천억 달러를 기록한 뒤 3월에는 1조 달러로 내려왔고, 4월에는 9,240억 달러까지 축소됐다.
이후 5월 9,520억 달러, 6월 1조 달러로 잠시 반등하는 듯했지만, 7월에는 다시 7,050억 달러까지 급감하며 연중 최저 수준을 기록했다. 이런 흐름을 감안하면 9월 수치는 단순한 소폭 증가가 아니라, 여름철 부진에서 벗어나려는 움직임으로 해석할 수 있다.
현물 거래량은 투자 심리를 가장 직접적으로 보여주는 지표 가운데 하나다. 두 달 연속 증가했다는 점은 관망하던 자금이 조금씩 시장으로 복귀하고 있음을 시사한다. 즉, 여름 비수기 동안 둔화됐던 유동성이 다시 살아날 조짐을 보이고 있다는 의미다.
바이낸스 압도적 1위…중소형 거래소 분산도 눈길
거래소별 순위를 보면 바이낸스(Binance)가 2,800억 달러로 가장 큰 비중을 차지했다. 2위 OKX의 630억 달러, 3위 코인베이스(Coinbase)의 590억 달러를 합쳐도 바이낸스 단일 거래소 규모에 크게 못 미친다.
그 뒤를 잇는 중위권 경쟁은 비교적 촘촘했다. 게이트(Gate)가 460억 달러, 쿠코인(KuCoin)이 450억 달러, 바이비트(Bybit)가 430억 달러를 기록했다. 이어 MEXC 390억 달러, 비트겟(Bitget) 250억 달러, HTX 240억 달러, 크립토닷컴(Crypto.com) 220억 달러, LBank 210억 달러 순으로 집계됐다.
- 바이낸스: 2,800억 달러
- OKX: 630억 달러
- 코인베이스: 590억 달러
- 게이트: 460억 달러
- 쿠코인: 450억 달러
- 바이비트: 430억 달러
- MEXC: 390억 달러
- 비트겟: 250억 달러
- HTX: 240억 달러
- 크립토닷컴: 220억 달러
- LBank: 210억 달러
주목할 부분은 상위 11개 거래소 밖의 기타 거래소 합산 거래량이 3,070억 달러에 달했다는 점이다. 이는 바이낸스 한 곳의 거래량보다도 큰 수치다. 다시 말해 거래가 일부 초대형 플랫폼에만 집중된 것이 아니라, 상당한 비중이 다양한 중소형 거래소로 분산되고 있다는 뜻이다.
또 하나 흥미로운 지점은 미국 기반 거래소인 코인베이스가 바이비트나 게이트 같은 해외 대형 거래소보다 높은 거래량을 기록했다는 점이다. 이는 제도권 투자자나 기관 자금의 현물 수요가 여전히 견조하다는 해석으로도 이어질 수 있다.
작년과 비교하면 아직 부족한 회복 강도
이번 반등을 지나치게 낙관적으로 보기 어려운 이유는 과거 데이터에 있다. 지난해 9월 현물 거래량은 1조 8천억 달러였고, 10월에는 2조 4천억 달러까지 확대됐다. 또한 시장 열기가 정점에 가까웠던 2024년 12월에는 2조 6천억 달러를 기록했다. 이에 비하면 올해 9월의 9,730억 달러는 여전히 낮은 수준이다.
계절적 흐름도 눈여겨볼 만하다. 크립토랭크 자료에 따르면 지난해 8월 9,650억 달러였던 거래량은 9월 1조 8천억 달러, 10월 2조 4천억 달러로 빠르게 증가했다. 2024년에도 9월 9,830억 달러, 10월 1조 달러, 11월 2조 4천억 달러로 늘어나며 비슷한 패턴이 반복됐다.
즉, 최근 2년간은 늦여름 부진 이후 4분기에 거래가 크게 살아나는 모습이 관찰됐다. 다만 올해 역시 같은 흐름이 재현될지는 아직 확신하기 어렵다. 현재 반등 폭은 비교적 완만하며, 시장 참여 심리를 가늠하는 상징적 기준선인 1조 달러조차 아직 확실히 회복하지 못한 상태이기 때문이다.
강한 추가 상승에는 촉매가 필요
과거처럼 단기간에 거래량이 급증하려면 시장 변동성을 키울 만한 분명한 재료가 필요하다. 가격 상승 기대, 거시경제 변화, 규제 환경 개선, ETF 자금 유입 같은 요소가 다시 강하게 작용해야 거래 규모도 본격적으로 확대될 가능성이 높다.
다음 관전 포인트는 10월 거래량
이제 시장의 관심은 자연스럽게 10월 수치로 옮겨가고 있다. 만약 월간 현물 거래량이 다시 1조 달러를 돌파한다면, 3개월 연속 증가와 함께 여름철 침체 국면에서 벗어났다는 평가에 힘이 실릴 수 있다.
반대로 거래량이 다시 둔화된다면 9월 반등은 일시적인 기술적 회복에 불과했다는 해석이 우세해질 가능성이 있다. 여기에 더해 바이낸스의 점유율 변화, 그리고 기타 거래소 비중의 확대 또는 축소도 자금 흐름을 읽는 중요한 단서가 될 전망이다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=8772
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크