자산 토큰화 확산의 수혜 후보는? 시트리니 리서치가 주목한 온도파이낸스·에이브·유니스왑·이더파이·펜들
시트리니 리서치, 토큰화 시대의 유망 프로젝트 제시
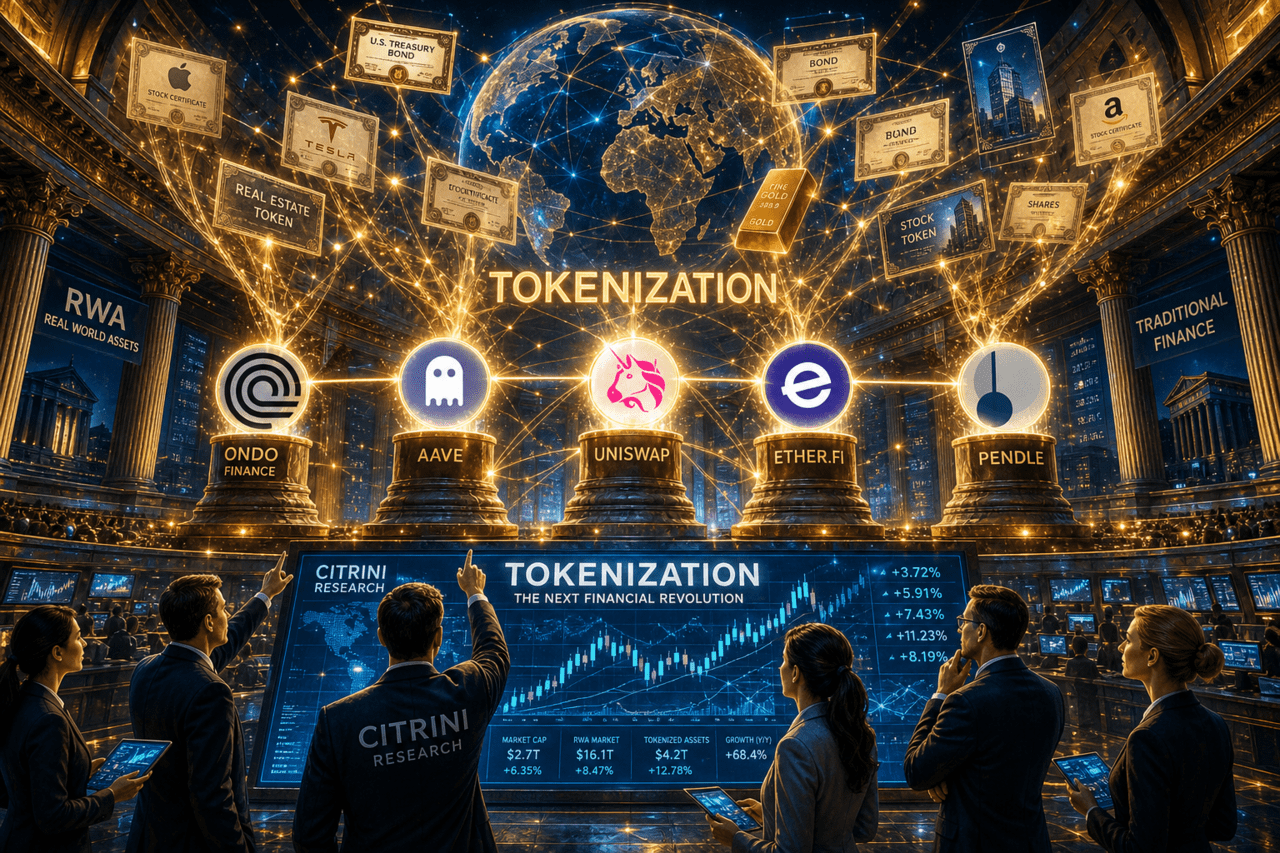
시트리니 리서치(Citrini Research)는 전통 금융 자산의 토큰화가 본격화될 경우 수혜를 볼 가능성이 높은 주요 프로젝트로 온도파이낸스(Ondo Finance), 에이브(Aave), 유니스왑(Uniswap), 이더파이(ether.fi), 펜들(Pendle)을 지목했다. 보고서는 주식과 채권 같은 기존 금융 자산이 블록체인 네트워크로 이동하면, 단순한 자산 이전에 그치지 않고 온체인 거래, 대출, 결제 시장 전반이 함께 성장할 수 있다고 분석했다.
이와 함께 상장사 및 인프라 영역에서는 코인베이스, 로빈후드, 서클, 시큐리타이즈를 선호 대상으로 제시했다. 또한 파생상품 부문에서는 하이퍼리퀴드(Hyperliquid), 라이터(Lighter), Variational도 별도로 언급하며 관련 흐름을 주시할 필요가 있다고 봤다.
토큰화가 키우는 핵심 영역 3가지
보고서가 주목한 핵심 축은 크게 거래, 대출, 결제 세 가지다. 토큰화된 자산이 늘어나면 이를 매매하는 시장이 확대되고, 해당 자산을 담보로 자금을 빌리거나 운용하는 대출 시장도 커질 수 있다. 동시에 정산과 송금 과정에서 활용되는 결제 인프라 수요 역시 증가할 가능성이 높다는 설명이다.
시트리니 리서치가 꼽은 선호 종목들은 이런 구조와 자연스럽게 연결된다. 온도파이낸스는 실물자산 기반 토큰화 분야를 대표하고, 에이브는 온체인 대출의 핵심 프로토콜로 평가된다. 유니스왑은 탈중앙화 거래소 시장의 대표 주자이며, 이더파이는 이더리움 리스테이킹 생태계와 연결돼 있다. 펜들은 수익률 거래라는 특화된 영역에서 존재감을 키워온 프로젝트다.
여기에 코인베이스와 로빈후드는 투자자 유입의 접점 역할을 하고, 서클은 스테이블코인 기반 결제 인프라를 담당한다. 시큐리타이즈는 증권형 토큰 발행 측면에서 중요한 위치를 차지하고 있어, 전반적인 토큰화 밸류체인을 고르게 반영한 구성이란 해석이 가능하다.
파생상품 플랫폼이 따로 언급된 이유
하이퍼리퀴드, 라이터, Variational이 별도 항목으로 거론된 배경도 분명하다. 이들 프로젝트는 모두 온체인 파생상품 거래와 밀접하게 연결돼 있다. 토큰화 자산이 늘어나면 현물 매매만 증가하는 것이 아니라, 이를 기반으로 한 헤지 수요와 레버리지 거래 수요도 함께 확대될 가능성이 크다.
즉, 토큰화 시장의 성장과 함께 파생상품 플랫폼의 중요성도 높아질 수 있다는 의미다. 시트리니 리서치가 이들을 핵심 선호군과 분리해 언급한 것은, 실제 수요가 어느 플랫폼으로 집중되는지 지켜볼 필요가 있다는 시각으로 읽힌다.
최근 몇 년 사이 탈중앙화 무기한 선물 시장은 중앙화 거래소의 일부 점유율을 잠식하며 영향력을 키워왔다. 만약 토큰화 흐름이 여기에 더해진다면, 관련 플랫폼 간 경쟁은 지금보다 훨씬 더 치열해질 수 있다.
거래량 증가가 곧 토큰 가격 상승은 아니다
이번 보고서에서 특히 주목할 부분은 낙관론보다도 경고 메시지다. 시트리니 리서치는 온체인 거래 활동이 확대된다고 해서 해당 프로토콜의 토큰 가치가 자동으로 오르는 것은 아니다라고 분명히 선을 그었다.
보고서가 더 중요하게 본 요소는 다음과 같다.
- 프로토콜의 실제 수익 모델
- 수수료가 어떻게 분배되는지
- 토큰 보유자가 그 가치 흐름에 어떤 방식으로 참여하는지
결국 프로토콜이 매출을 만들어내더라도, 그 이익이 토큰 보유자에게 연결되지 않으면 토큰 가격과 펀더멘털 사이의 연결고리는 약해질 수밖에 없다. 디파이 시장에서는 이미 이런 괴리가 반복적으로 나타난 바 있다. 사용량과 총예치자산(TVL)은 크게 늘었지만, 거버넌스 토큰 가격은 기대만큼 반응하지 못하거나 오히려 하락한 사례도 적지 않았다.
중요한 건 서사가 아니라 가치 포착 구조
이번 분석의 핵심은 단순히 “토큰화가 뜬다”는 테마에 올라타는 것이 아니라, 그 성장의 과실을 누가 실제로 가져가는지를 따져봐야 한다는 점이다. 같은 토큰화 수혜 자산으로 묶이더라도, 수수료 수익이 어디로 흘러가는지, 토큰 보유자가 그 구조 안에서 어떤 권리와 보상을 갖는지에 따라 결과는 크게 달라질 수 있다.
투자자 입장에서 앞으로 체크해야 할 지표도 보다 명확해졌다. 단순 거래량 수치보다 중요한 것은 각 프로토콜의 수수료 매출, 그 배분 방식, 그리고 이를 개선하거나 변경하려는 거버넌스 안건이 실제로 통과되는지 여부다.
결국 토큰화 시장이 커질수록, 시장은 단순한 기대감보다 현금흐름과 가치 귀속 구조를 중심으로 종목을 가려낼 가능성이 높다. 앞으로의 승부는 서사가 아니라, 실질적인 수익 연결 구조가 좌우할 수 있다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=8806
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크