8월 말 함께 뛰던 비트코인·금, 9월엔 갈라섰다…금 자금이 비트코인으로 이동 중일까
비트코인과 금, 최근 한 달 사이 동조화 약해져
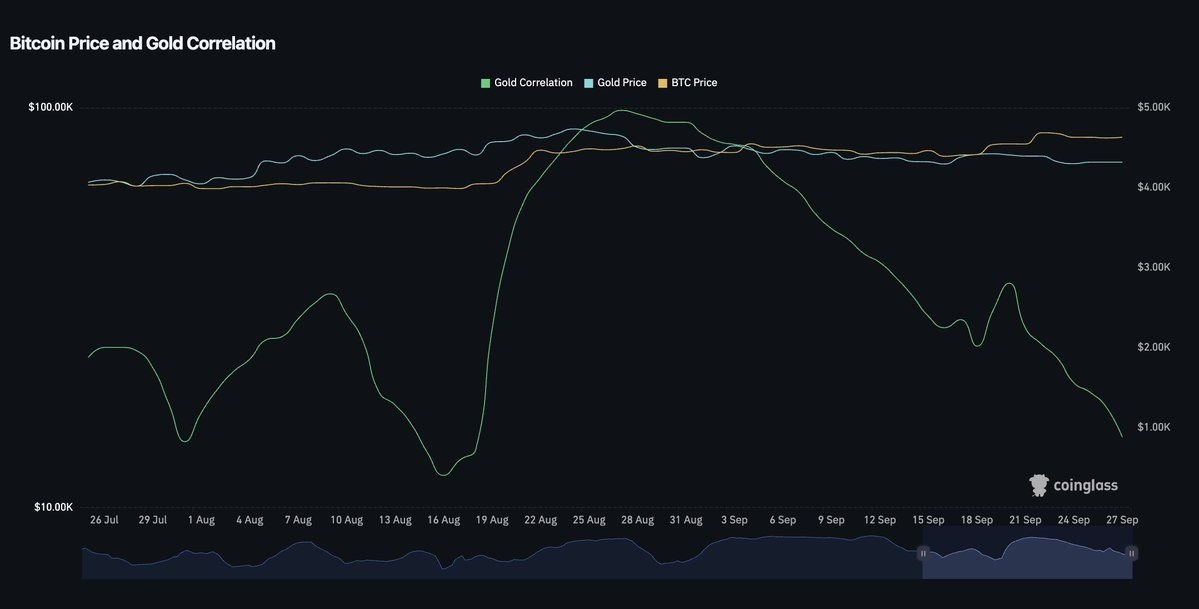
비트코인과 금이 같은 방향으로 움직이던 흐름이 8월 말 이후 눈에 띄게 약해졌다. 코인글래스(CoinGlass)의 비트코인 가격-금 상관관계 지표를 보면, 두 자산의 연동성은 8월 말 고점을 형성한 뒤 9월 내내 하락세를 이어갔고, 9월 27일에는 최근 두 달 기준으로도 낮은 구간까지 밀려났다.
이 기간 가격 흐름도 확연히 달랐다. 금은 8월 후반 고점 형성 후 상승 탄력이 둔화됐고, 비트코인은 9월 하순 들어 가격대를 한 단계 높였다. 시장이 그동안 비트코인과 금을 함께 가치 저장 수단으로 묶어 바라봤다면, 최근에는 그 프레임에 균열이 생기는 모습이다.
상관관계 흐름: 8월 말 정점 이후 빠르게 후퇴
7월 26일부터 9월 27일까지의 흐름을 보면, 두 자산의 상관관계는 상당한 변동성을 보였다. 7월 말 한 차례 급하게 내려간 뒤 8월 9일 전후로 다시 회복했고, 8월 16일 무렵에는 해당 기간 중 가장 낮은 수준까지 떨어졌다.
이후 분위기는 급반전했다. 8월 19일을 기점으로 상관관계는 가파르게 상승했고, 8월 27~28일쯤 최고점에 도달했다. 이 시기에는 금과 비트코인이 나란히 오르며 비슷한 방향성을 보였다.
하지만 9월에 들어서자 흐름은 다시 바뀌었다. 9월 3일 이후 상관관계는 지속적으로 낮아졌고, 20일 전후 잠시 반등하는 듯했지만 오래 이어지지 못했다. 이후 27일까지 다시 급하게 밀리면서 8월 중순 저점권에 근접했다.
즉, 반등은 짧았고 하락 흐름은 더 길고 뚜렷했다.
가격은 왜 갈라졌나…금은 쉬고, 비트코인은 레벨업
상관관계 약화의 배경은 각 자산의 가격 움직임을 함께 보면 더 분명해진다. 금은 7월 말부터 8월 25일 전후까지 완만한 상승세를 이어가며 고점을 만들었지만, 이후 상승 동력이 약해졌다. 9월에는 대체로 횡보했고, 하순으로 갈수록 다소 약한 흐름을 보였다.
반면 비트코인은 8월 중순까지 박스권에서 머물렀다가 8월 19일 이후 상승 쪽으로 방향을 틀었다. 9월 중순 잠시 숨 고르기에 들어갔지만, 21일 전후 다시 한 차례 위로 올라서며 기간 내 높은 가격대를 유지했다.
결국 상관관계가 빠르게 낮아진 구간은 금이 정체되는 동안 비트코인이 상대적으로 강세를 보인 시점과 겹친다. 이는 두 자산이 동시에 약해지며 따로 움직인 것이 아니라, 비트코인이 더 강하게 치고 나가며 발생한 디커플링이라는 점에서 의미가 있다.
이 부분은 8월 중순과도 다르다. 당시에는 비트코인이 뚜렷한 상승 없이 머무는 사이 금만 오르면서 상관관계가 떨어졌지만, 이번에는 비트코인 쪽이 주도권을 쥔 모습에 가깝다.
금 자금이 비트코인으로 옮겨가고 있다는 해석, 가능할까
금과 비트코인은 오랫동안 인플레이션 헤지, 통화가치 하락 방어 수단이라는 공통된 서사 속에서 함께 언급돼 왔다. 달러 약세 우려나 물가 상승 기대가 커질 때 두 자산이 같은 방향으로 반응했던 것도 이런 배경 때문이다.
이런 구도에서 금에 몰렸던 자금 일부가 비트코인으로 이동하고 있다면, 이는 비트코인에 새로운 상승 재료가 될 수 있다. 특히 최근처럼 금이 쉬어가는 동안 비트코인이 강세를 보일 경우, 시장은 자연스럽게 자금 이동 가능성을 떠올리게 된다.
다만 상관관계 지표만으로 실제 자금 흐름을 단정할 수는 없다. 상관계수는 두 자산의 가격이 같은 방향으로 움직였는지 보여줄 뿐, 금을 매도한 자금이 실제로 비트코인으로 들어왔는지까지는 설명하지 못한다. 다시 말해, 이번 하락만으로 “금에서 비트코인으로 자금이 이동했다”고 결론 내리기에는 근거가 부족하다.
게다가 8월 중순에도 상관관계가 바닥권까지 밀린 뒤 며칠 만에 급반등한 적이 있다. 지금의 하락이 구조적인 변화인지, 아니면 일시적인 흔들림인지는 좀 더 지켜봐야 한다.
확인해야 할 핵심 조건 3가지
‘금에서 비트코인으로의 자금 이동’ 시나리오가 힘을 얻으려면 단순한 상관관계 하락만으로는 부족하다. 최소한 아래 요소들이 함께 확인돼야 한다.
- 비트코인의 상대적 강세 지속: 금 대비 비트코인이 계속 우위를 보이는지
- 현물 시장의 실제 매수세: 파생상품이 아닌 현물 중심 수요가 붙는지
- 비트코인 현물 ETF 순유입: 기관 자금 유입이 뒷받침되는지
만약 가격만 올라가고 실제 자금 유입 데이터가 뒤따르지 않는다면, 이번 강세는 레버리지 중심의 단기 랠리로 끝날 가능성도 남아 있다.
다음 분기 초가 분수령 될 가능성
첫 번째 중요한 체크포인트는 10월 초다. 상관관계가 8월 중순처럼 다시 빠르게 반등한다면 최근의 디커플링은 일시적 현상으로 해석될 수 있다. 반대로 저점을 더 낮추며 내려간다면, 비트코인이 금과는 다른 독자 흐름을 강화하고 있다는 신호로 받아들여질 수 있다.
이 경우 시장에서는 비트코인이 여전히 디지털 금으로 불릴 수 있는지, 혹은 이제는 금과 별개의 위험자산·대체자산으로 재평가해야 하는지에 대한 논쟁이 다시 뜨거워질 가능성이 크다.
결국 지금 시장이 주목해야 할 포인트는 단순한 상관관계 수치 자체보다, 비트코인의 상대 강세가 실제 자금 유입으로 이어지고 있는지 여부다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=8831
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크