AI 회의론 커져도 클라우드 성장 전망은 견조…AWS·애저, 2027년 예상치 상회 가능성
AI 투자 우려 속에서도 AWS와 애저의 2027년 전망은 오히려 강해졌다
블룸버그 인텔리전스는 최근 보고서를 통해 아마존웹서비스(AWS)와 마이크로소프트 애저(Azure)의 2027년 매출 전망치를 시장 기대보다 높게 제시했다. AWS의 2027년 매출은 2,400억 달러로 추산됐으며, 이는 전년 대비 38% 증가한 수준이다. 기존 시장 컨센서스였던 2,340억 달러도 웃돈다.
애저 역시 비슷한 흐름이다. 블룸버그 인텔리전스는 애저의 2027년 역년 기준 매출을 1,800억 달러로 전망했는데, 이는 전년 대비 48% 성장하는 수치다. 시장 예상치인 1,750억 달러보다 높은 수준으로, 두 하이퍼스케일러 모두 예상보다 강한 성장세를 이어갈 수 있다는 해석이 나온다.
시장이 불안해한 AI 투자 리스크는 무엇이었나
이번 전망이 주목받는 이유는, 최근 시장에서 AI 인프라 투자 과열론이 빠르게 번졌기 때문이다. 투자자들이 우려한 배경은 크게 세 가지로 정리된다.
- 폐쇄형 고성능 AI 모델의 범용화 가능성: 기술 차별화가 약해질 경우 대규모 인프라 투자에 대한 수익 회수 논리가 흔들릴 수 있다는 시각
- 금리 상승 부담: 자금 조달 비용이 커지면 대형 설비 투자 속도가 둔화될 수 있음
- 미국 중간선거를 앞둔 데이터센터 건설 불확실성: 인허가와 정책 변수로 인해 증설 일정이 영향을 받을 가능성
이 같은 요소들은 모두 투자 집행 속도와 비용 구조에 직접 연결된다. 특히 유동성이 긴축되는 환경에서는 성장주 전반의 밸류에이션이 먼저 압박받는 경향이 있으며, 기술 섹터와 높은 상관관계를 보이는 암호화폐 시장도 이런 심리 변화의 영향을 함께 받기 쉽다.
그럼에도 블룸버그 인텔리전스는 이러한 변수들이 AWS와 애저의 2027년 성장 궤도를 크게 훼손할 가능성은 크지 않다고 판단했다. 오히려 현재 전망치보다 상단이 열릴 수 있다는 쪽에 더 무게를 실었다.
핵심 배경은 자체 AI 칩 확대
AWS와 애저가 상대적으로 탄탄한 평가를 받는 가장 큰 이유로는 자체 개발 AI 칩 전략이 꼽힌다. 외부 반도체 공급사 의존도를 낮추면 병목 현상을 줄일 수 있고, 동시에 비용 부담도 완화할 수 있다. 이는 곧 클라우드 서비스 확장 속도를 더 유연하게 조절할 수 있다는 뜻이다.
블룸버그 인텔리전스는 두 기업이 자체 칩 운용 규모를 키워가면서, 기존 예상보다 높은 매출 성장률을 기록할 가능성이 있다고 봤다. AI 수요가 계속 늘어나는 상황에서 하드웨어 조달 역량까지 갖춘 사업자는 상대적으로 유리한 위치를 점할 수밖에 없다는 분석이다.
연도별 흐름에서도 확인되는 우상향 추세
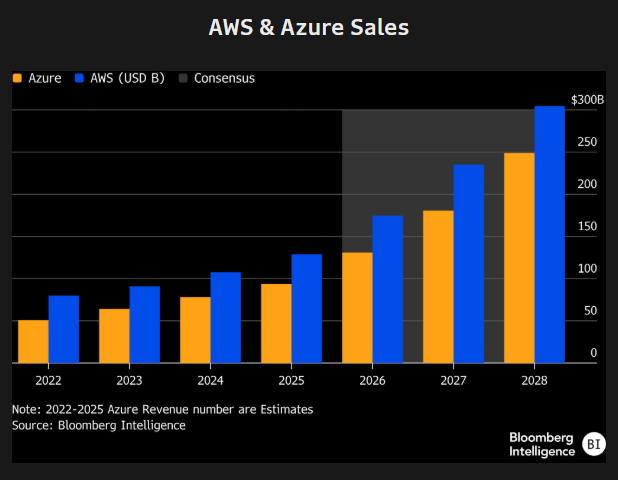
제시된 매출 추이를 보면 AWS와 애저 모두 2022년 이후 꾸준히 계단식 성장을 이어가는 구조다. 특히 2026년부터 2028년 구간에서는 시장 컨센서스 기준으로도 가파른 상승 흐름이 뚜렷하다.
- AWS: 2028년에는 3,000억 달러에 근접하는 수준까지 확대될 가능성
- 애저: 같은 시기 2,500억 달러 안팎까지 성장하는 시나리오 제시
다만 애저의 2022년부터 2025년까지의 매출 수치는 추정치라는 점도 함께 언급됐다.
규모는 AWS, 성장률은 애저가 더 가파르다
절대 매출 규모에서는 여전히 AWS가 앞선다. 그러나 2027년 성장률만 놓고 보면 애저가 AWS를 상회한다. AWS는 38% 성장, 애저는 48% 성장으로 제시됐다. 이는 AI 수요 확대 국면에서 애저가 더 빠른 속도로 점유율을 넓히며 추격하고 있음을 보여주는 대목이다.
오라클은 예외로 지목…데이터센터 일정이 부담
주요 클라우드 사업자 가운데 블룸버그 인텔리전스가 2027년 매출 전망 하향 가능성을 언급한 곳은 사실상 오라클(Oracle)뿐이다. 이유는 명확하다. 현재 진행 중인 데이터센터 구축 지연이 실적 전망에 부담으로 작용하고 있기 때문이다.
같은 AI 인프라 수혜 구간에 있더라도, 실제로 필요한 설비를 제때 확보할 수 있는지에 따라 성과 차이가 벌어질 수 있다는 의미다. 이미 대규모 데이터센터 기반과 자체 칩 전략을 갖춘 AWS와 마이크로소프트에 비해, 건설 일정에 더 크게 의존하는 사업자는 외부 변수에 취약할 수밖에 없다.
더 큰 변수는 오픈AI의 장기 약정 유지 여부
블룸버그 인텔리전스가 가장 중요한 리스크로 짚은 부분은 따로 있다. 바로 오픈AI가 장기 인프라 사용 약정 규모를 줄이는 시나리오다. 만약 이런 변화가 현실화될 경우, 오라클이 제시한 2030 회계연도 매출 목표 2,250억 달러 달성에도 부정적 영향이 불가피할 수 있다는 분석이다.
이는 AI 인프라 시장의 수요가 여전히 소수의 대형 고객에 집중돼 있다는 사실을 보여준다. 따라서 앞으로 시장이 확인해야 할 핵심 포인트는 비교적 명확하다.
- 오픈AI의 인프라 장기 계약이 유지되는지
- 오라클 데이터센터 완공 일정이 얼마나 지연되는지
- AWS와 마이크로소프트의 자체 AI 칩 확대가 실제 분기 실적에 반영되는지
결국 현재의 AI 회의론이 단기 심리 위축으로 끝날지, 아니면 실제 투자 축소로 이어질지는 인프라 계약 유지와 공급 능력 확대라는 두 축에서 판가름 날 가능성이 크다. 지금까지의 분석만 놓고 보면, 적어도 AWS와 애저는 시장의 우려보다 훨씬 탄탄한 성장 시나리오를 유지하고 있는 셈이다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=8992
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크