씨티가 본 에이브의 본질…토큰화 시대 핵심은 ‘담보 이동성’
씨티리서치, 에이브를 단순 대출 앱 아닌 토큰화 인프라로 평가
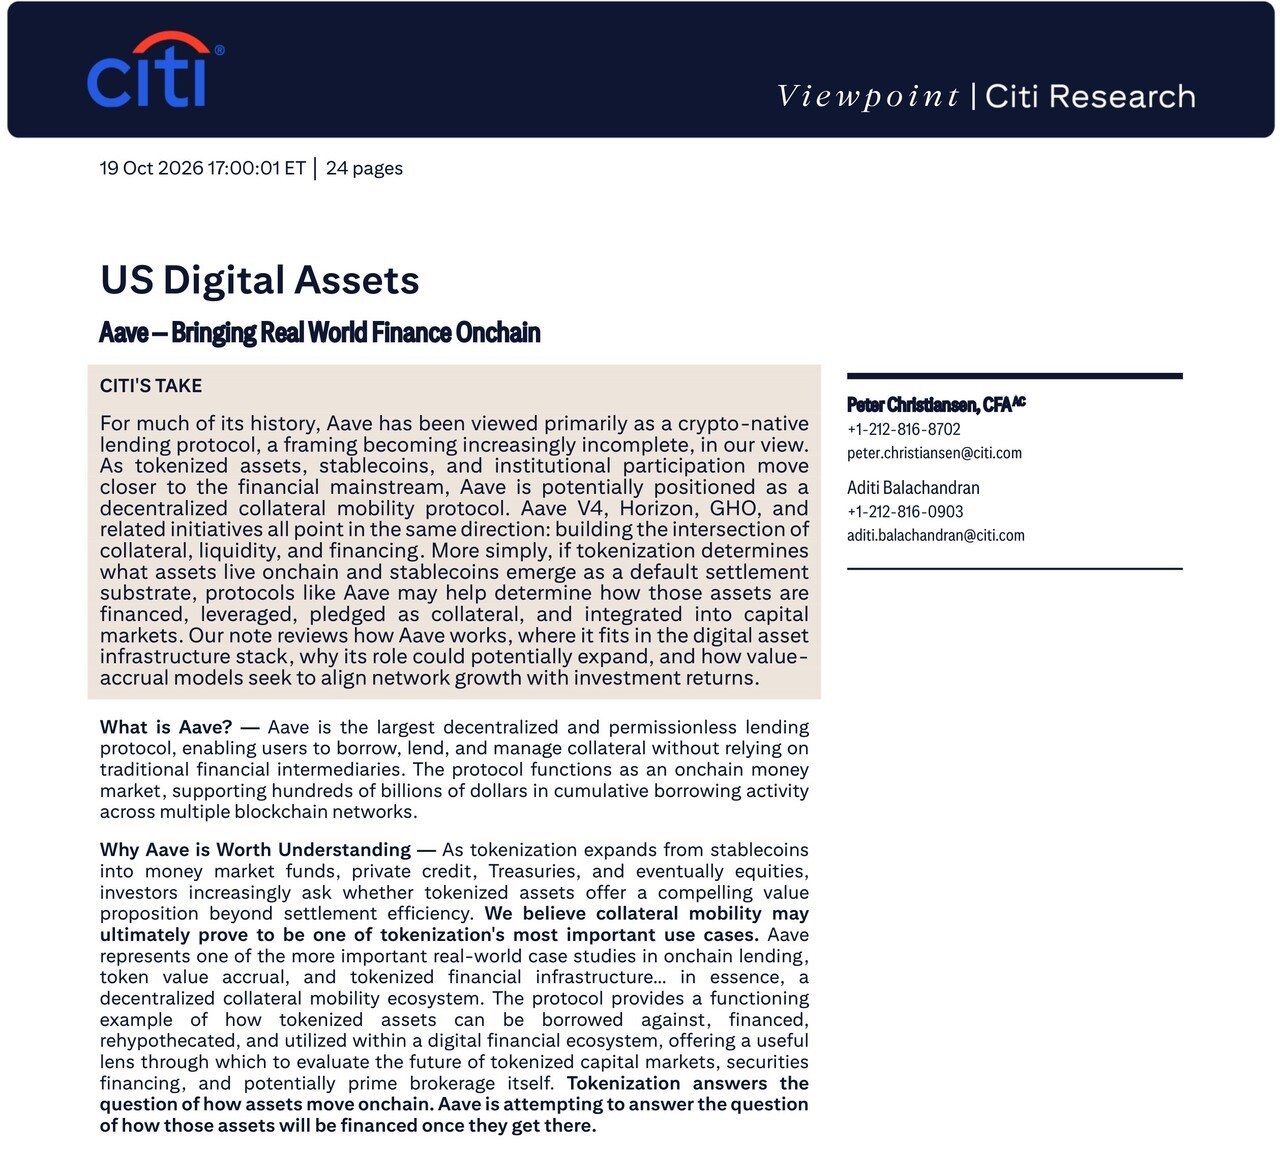
미국 씨티그룹 산하 씨티리서치가 19일(미국 동부시간) 공개한 24페이지 분량의 보고서에서 디파이 프로토콜 에이브(Aave)를 단순한 암호화폐 대출 서비스가 아니라, 토큰화 자본시장을 위한 담보 이동성(collateral mobility) 프로토콜로 해석했다.
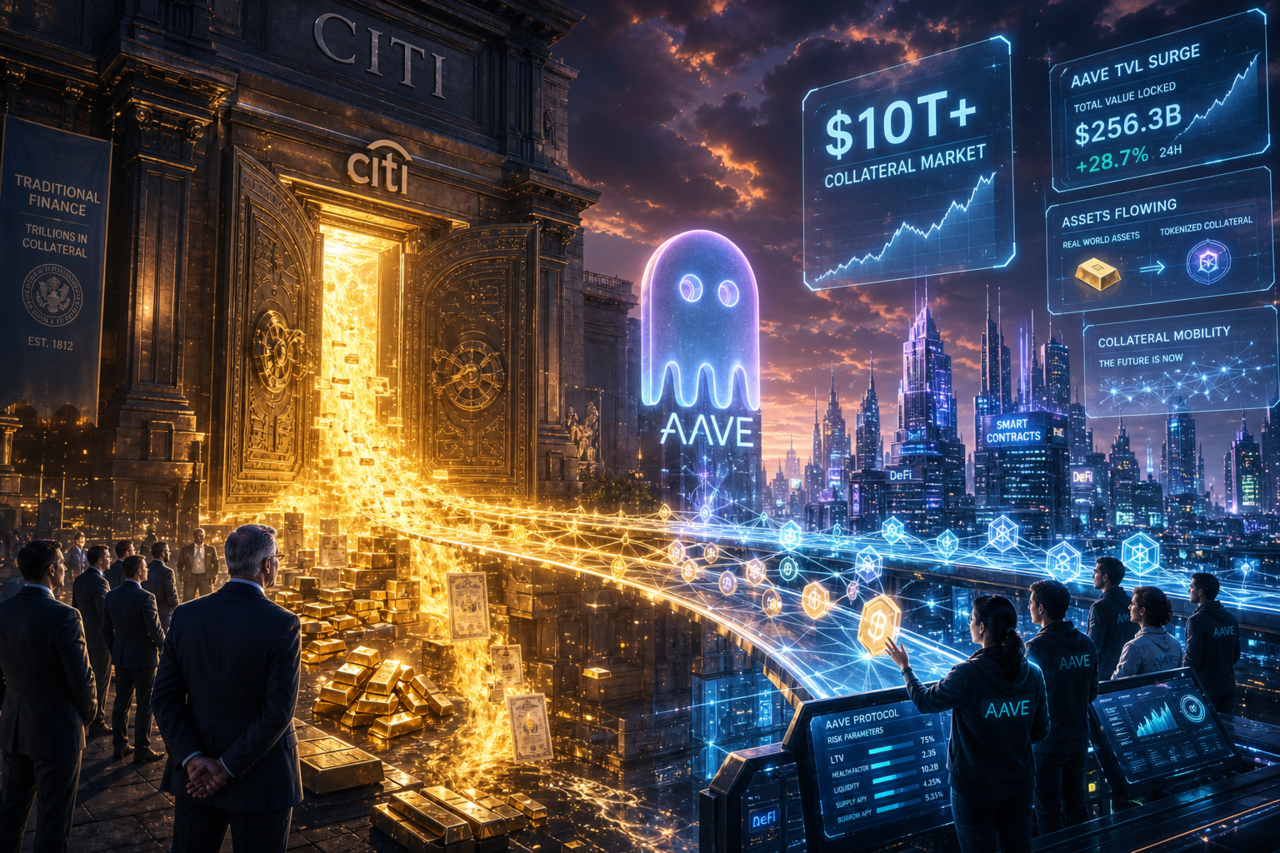
보고서에 따르면 토큰화 시장이 성장할수록 핵심 경쟁력은 단순한 자산 발행이나 결제 효율성에만 머물지 않는다. 온체인에 올라온 자산이 실제로 어떻게 담보로 활용되고, 자금 조달에 연결되며, 다시 금융시장 내 다른 거래에 재사용될 수 있는지가 더욱 중요해진다는 분석이다. 씨티는 이런 측면에서 에이브가 향후 전통 금융권에서 수십조 달러 규모로 움직이는 담보 관련 기능 일부를 흡수할 가능성이 있다고 내다봤다.
이번 보고서의 제목은 “US Digital Assets: Aave — Bringing Real World Finance Onchain”이며, 피터 크리스티안센(Peter Christiansen) CFA와 아디티 발라찬드란(Aditi Balachandran) 애널리스트가 작성했다. 글로벌 대형 은행의 리서치 조직이 특정 디파이 프로토콜 하나를 중심으로 장문의 분석을 내놓았다는 점 자체가 시장에는 적지 않은 의미를 던진다.
왜 ‘크립토 대출 프로토콜’이라는 설명만으로는 부족한가
씨티는 보고서의 ‘Citi’s Take’ 섹션에서 에이브가 오랫동안 크립토 이용자 중심의 대출 프로토콜로 인식돼 왔지만, 이제는 그런 정의만으로는 현재와 미래를 충분히 설명하기 어렵다고 지적했다.
그 배경에는 토큰화 자산의 확대, 스테이블코인의 확산, 기관 참여 증가가 있다. 이 세 가지 흐름이 맞물리면서 에이브는 단순한 디지털자산 대출 서비스가 아니라, 다양한 자산이 온체인에서 담보로 이동하고 활용되는 구조를 담당하는 프로토콜로 진화할 수 있다는 평가다.
씨티가 정리한 에이브의 현재 위상은 다음과 같다.
- 전통적 금융 중개기관 없이 운영되는 탈중앙·무허가형 대출 프로토콜
- 누구나 대출, 차입, 담보 관리를 수행할 수 있는 온체인 머니마켓
- 여러 블록체인 네트워크 전반에서 누적 수천억 달러 규모의 대출 활동을 지원해온 대형 인프라
V4·호라이즌·GHO가 보여주는 공통된 방향성
씨티는 에이브의 주요 확장 전략인 V4, 기관 대상 시장인 호라이즌(Horizon), 그리고 자체 스테이블코인 GHO를 각각 별개의 실험으로 보지 않았다. 오히려 이 모든 요소가 하나의 큰 방향을 향하고 있다고 해석했다.
그 방향은 바로 담보, 유동성, 자금 조달이 만나는 접점을 온체인에 구축하는 것이다.
보고서의 핵심 논리는 명확하다. 토큰화가 어떤 자산이 블록체인 위로 올라올지를 결정하고, 스테이블코인이 그 생태계의 기본 결제 수단이 된다면, 에이브와 같은 프로토콜은 그 다음 단계인 자산의 조달 방식, 레버리지 활용, 담보 제공, 자본시장 편입을 좌우하는 위치에 설 수 있다는 것이다.
스테이블코인 너머, 머니마켓펀드·국채·주식으로 확장되는 토큰화
씨티는 토큰화의 확장 경로가 이미 스테이블코인에만 머무르지 않는다고 봤다. 시장은 머니마켓펀드, 사모신용, 미국 국채를 거쳐 장기적으로는 주식까지 온체인으로 연결되는 방향을 향하고 있다.
이 과정에서 투자자들의 관심도 달라지고 있다. 초기에는 결제 속도 개선이나 운영 효율성이 주목받았다면, 이제는 “결제 효율성 외에 토큰화가 실제로 무엇을 더 가능하게 하느냐”는 질문이 중요해지고 있다는 설명이다.
씨티는 이에 대한 답으로 담보 이동성을 제시했다. 보고서에는 “담보 이동성이 결국 토큰화의 가장 중요한 활용 사례 중 하나가 될 수 있다”는 문장이 담겼다.
에이브가 주목받는 이유…담보의 차입·재담보화가 실제로 작동
씨티는 에이브를 단순 이론이 아닌 실제 작동 사례로 평가했다. 토큰화된 자산을 담보로 맡기고, 이를 기반으로 자금을 빌리며, 필요하면 다시 재담보화하는 흐름이 이미 프로토콜 안에서 구현되고 있다는 것이다.
보고서는 이런 구조가 향후 토큰화 자본시장, 증권금융, 프라임 브로커리지의 미래를 읽는 단서가 될 수 있다고 봤다. 전통 금융에서는 증권대차, 레포, 프라임 브로커리지 같은 기능을 대형 은행과 브로커들이 주도해 왔다. 그런데 씨티는 이 중 일부 기능이 앞으로는 온체인 프로토콜로 이전될 여지가 있다고 시사했다.
대형 은행 리서치 문서에서 이런 관점이 제시됐다는 점은, 디파이가 더 이상 주변부 실험이 아니라 전통 금융 인프라의 대안 또는 보완재로 검토되기 시작했음을 보여준다.
토큰화 이후의 핵심 질문은 ‘온체인 자금 조달’
그동안 월가의 디지털자산 분석은 주로 비트코인 현물 상품이나 스테이블코인 규제처럼 자산이 시장에 진입하는 입구에 집중되는 경향이 있었다. 하지만 이번 씨티 보고서는 시선을 한 단계 더 앞으로 옮겼다.
중요한 것은 자산이 온체인에 올라오는 것 자체가 아니라, 그 자산이 올라온 뒤 어떤 금융 활동에 쓰일 수 있는가라는 문제라는 뜻이다.
이런 관점은 디파이를 단순 투기성 레버리지 수단으로 보던 기존 시각과는 결이 다르다. 씨티는 에이브를 인프라 차원에서 재평가하며, 기관 자금과 디파이 서사를 다시 연결할 수 있는 가능성을 언급했다. 또한 보고서는 에이브의 기술적 구조와 디지털자산 인프라 내 역할뿐 아니라, 네트워크 성장과 투자 수익을 연결하는 가치 귀속(value accrual) 모델까지 함께 분석했다.
이는 토큰 보유자 입장에서 향후 시장이 주의 깊게 살펴볼 지점이기도 하다.
씨티의 결론
씨티는 이번 보고서의 요지를 다음과 같이 정리했다.
토큰화는 자산이 어떻게 온체인으로 이동하는지를 설명하고, 에이브는 그 자산이 온체인에 도달한 이후 어떻게 자금 조달을 받을지를 설명하려 한다.
결국 씨티의 시각에서 에이브의 핵심 가치는 ‘암호화폐 대출 앱’이라는 좁은 범주에 있지 않다. 토큰화된 금융자산이 실제 시장 기능을 수행하도록 만드는 담보 이동성의 중심 인프라가 될 수 있느냐가 앞으로의 핵심 평가 기준이라는 의미다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=9016
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크