밈장 재점화 전 점검할 바이백 토큰 6선…하이퍼리퀴드 99%, 유니스왑은 100% 환원 구조
수익으로 토큰을 되사는 프로젝트들, 왜 다시 주목받나
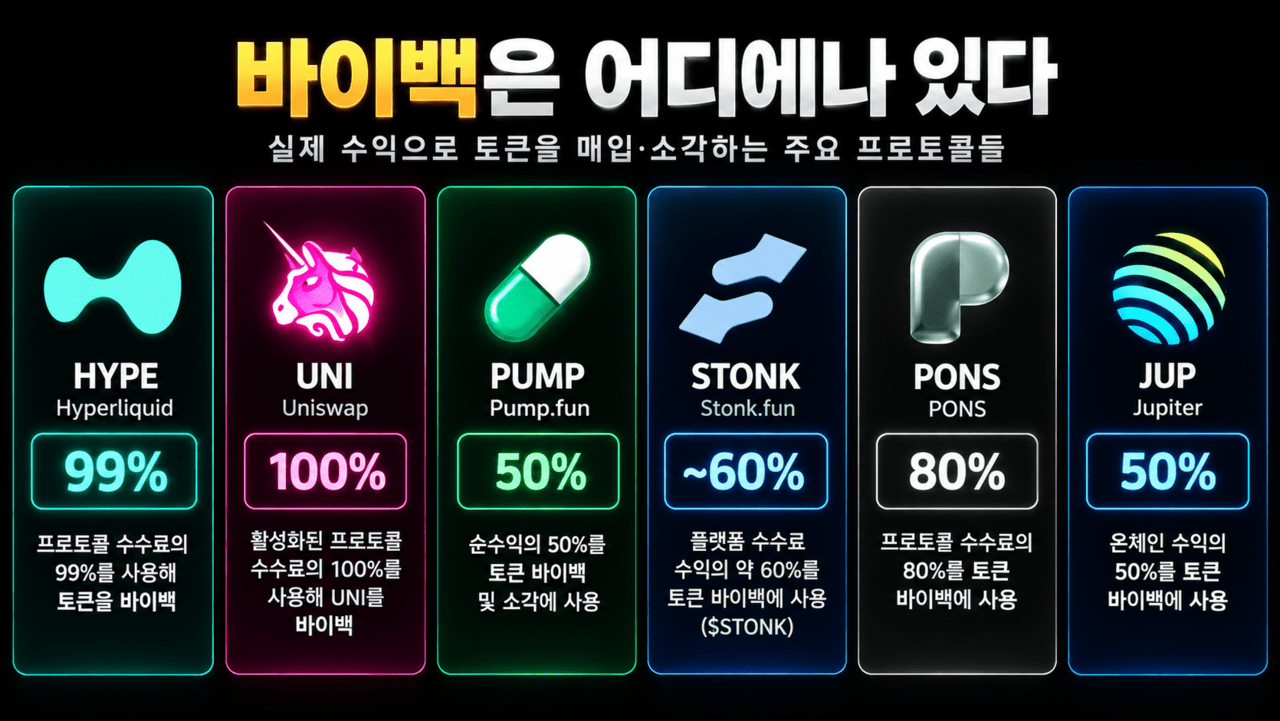
하이퍼리퀴드(Hyperliquid)는 프로토콜 수수료의 99%를, 유니스왑(Uniswap)은 활성화된 프로토콜 수수료의 100%를 각각 자사 토큰 매입에 활용하는 구조를 갖추고 있다. 밈코인 시장이 다시 활기를 띨 가능성에 대비해, 투자자들이 눈여겨보는 대표적인 바이백 기반 프로젝트 6곳이 다시 거론되는 이유다.
이번에 주목받는 목록에는 하이퍼리퀴드와 유니스왑 외에도 펌프펀(Pump.fun), Stonk.fun, PONS, 주피터(Jupiter)가 포함된다. 이들 프로젝트의 공통된 특징은 단순한 기대감이나 장기 로드맵이 아니라, 실제 발생한 수익을 토큰 가치와 연결하고 있다는 점이다. 환원 비율은 프로젝트마다 다르며, 대체로 50%에서 100% 사이에 분포한다.
가장 강한 환원 구조는 거래 인프라에서 나온다
먼저 거래 플랫폼 계열에서는 공격적인 바이백 모델이 두드러진다. 하이퍼리퀴드는 프로토콜이 벌어들인 수수료의 거의 전부인 99%를 하이퍼리퀴드 토큰 매입에 투입한다. 즉, 거래량이 확대될수록 시장에서 토큰을 사들이는 재원도 함께 커지는 구조다.
유니스왑은 활성화된 프로토콜 수수료의 100%를 사용해 유니스왑 토큰을 매입하고, 이를 소각하는 방식으로 알려져 있다. 그동안 유니스왑 토큰은 거버넌스 기능 중심이라는 평가와 함께 수익 연결성이 약하다는 지적을 받아왔는데, 이제는 수수료와 토큰 가치가 직접 이어지는 방향으로 성격이 바뀌고 있다는 해석이 가능하다.
이 두 프로젝트는 모두 거래가 활발할수록 수익이 증가하는 사업 구조를 갖고 있다. 시장 변동성이 커지고 투기적 수요가 몰리면 수수료 수입이 늘고, 그 자금이 다시 토큰 매수로 이어지는 선순환이 형성될 수 있다.
밈 런치패드가 바이백을 택한 이유
밈코인 시즌과 가장 밀접하게 연결되는 분야는 역시 런치패드다. 펌프펀은 순수익의 50%를 토큰 바이백 및 소각에 사용하며, Stonk.fun은 플랫폼 수수료 수익의 약 60%를 자사 토큰 매입에 배정하고 있다.
이들 플랫폼의 실적은 신규 밈토큰 발행 수와 거래 회전율에 크게 영향을 받는다. 소셜 미디어에서 밈 언급이 급증하고 신규 자금이 유입되는 시기에는 플랫폼 매출이 빠르게 늘어나고, 그에 따라 바이백 규모도 커질 가능성이 높다. 반대로 시장 열기가 식으면 매출과 바이백 여력도 동시에 약해질 수 있다.
이런 관점에서 보면 런치패드 토큰은 단순한 개별 프로젝트 자산이 아니라, 밈 시장 전반의 온도를 반영하는 지표에 가깝다.
또 다른 신생 프로젝트인 PONS는 프로토콜 수수료의 80%를 바이백과 소각에 배정한다. 이번에 거론된 신규 프로젝트들 가운데서도 상당히 높은 수준의 환원 비율이다.
주피터는 절반만 쓴다…보수적이지만 의도는 분명
주피터(Jupiter)는 온체인 수익의 50%를 주피터 토큰 바이백에 사용한다. 수치만 놓고 보면 하이퍼리퀴드나 유니스왑보다 보수적으로 보일 수 있다. 그러나 남은 절반을 운영 자금이나 생태계 확장에 활용할 수 있다는 점에서, 단기 환원과 장기 성장 사이에서 균형을 맞춘 구조로 해석할 수 있다.
실제로 바이백 비율이 높다고 해서 항상 더 유리한 것은 아니다. 수익 대부분을 토큰 매입에 투입하면 단기적인 수급 측면에서는 긍정적일 수 있지만, 개발·마케팅·파트너십 확대에 사용할 자금이 줄어드는 단점도 생긴다. 프로젝트별로 비율이 다르게 설정되는 이유도 여기에 있다.
중요한 것은 비율보다 절대 수치다
이전 사이클의 밈코인 랠리는 대체로 토큰의 서사와 커뮤니티 열기에 크게 의존했다. 반면 이번에 언급되는 프로젝트들은 실제 수익이 토큰 매수로 되돌아오는 구조를 갖췄다는 점에서 차별화된다. 시장이 다시 위험자산 선호 구간으로 진입할 경우, 이런 수익 기반 매수 메커니즘이 있는 토큰과 그렇지 않은 토큰 사이의 체력 차이가 부각될 수 있다는 기대도 나온다.
다만 투자 판단에서 바이백 비율만 보는 것은 충분하지 않다. 퍼센트는 어디까지나 일부일 뿐이며, 실제 매수 규모를 결정하는 핵심은 수수료와 순수익의 절대 금액이다. 예를 들어 동일하게 50%를 바이백에 쓴다고 해도, 매출이 큰 플랫폼과 작은 플랫폼이 시장에 미치는 영향은 완전히 다를 수밖에 없다.
여기에 소각 여부도 함께 살펴봐야 한다. 단순 매입에 그치는지, 매입 후 유통량을 줄이는 소각까지 병행하는지에 따라 토큰 공급 구조에 미치는 효과가 달라지기 때문이다.
밈시즌 신호를 보려면 어디를 봐야 하나
밈장 재개 가능성을 빠르게 파악하고 싶다면, 우선 펌프펀과 Stonk.fun의 일일 수수료 흐름, 그리고 하이퍼리퀴드의 거래량 변화를 체크하는 것이 효율적이다. 바이백 메커니즘 자체는 이미 작동 중인 상태다. 결국 앞으로의 핵심 변수는, 그 엔진을 더 강하게 돌릴 만큼 충분한 거래 열기와 수익가 다시 유입되느냐에 달려 있다.
핵심 정리
- 하이퍼리퀴드: 프로토콜 수수료의 99%를 토큰 바이백에 사용
- 유니스왑: 활성화된 프로토콜 수수료의 100%로 토큰 매입 및 소각
- 펌프펀: 순수익의 50%를 바이백·소각에 배정
- Stonk.fun: 수수료 수익의 약 60%를 토큰 매입에 활용
- PONS: 프로토콜 수수료의 80%를 바이백·소각에 사용
- 주피터: 온체인 수익의 50%를 바이백에 투입
출처 :: https://www.coinddak.com/news/articleView.html?idxno=9206
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크