테더 기업가치 5천억 달러 거론…바이낸스·스트래티지 앞선 암호화폐 기업 가치 순위 TOP 20
암호화폐 기업 가치 판도, 테더가 최상단에 섰다
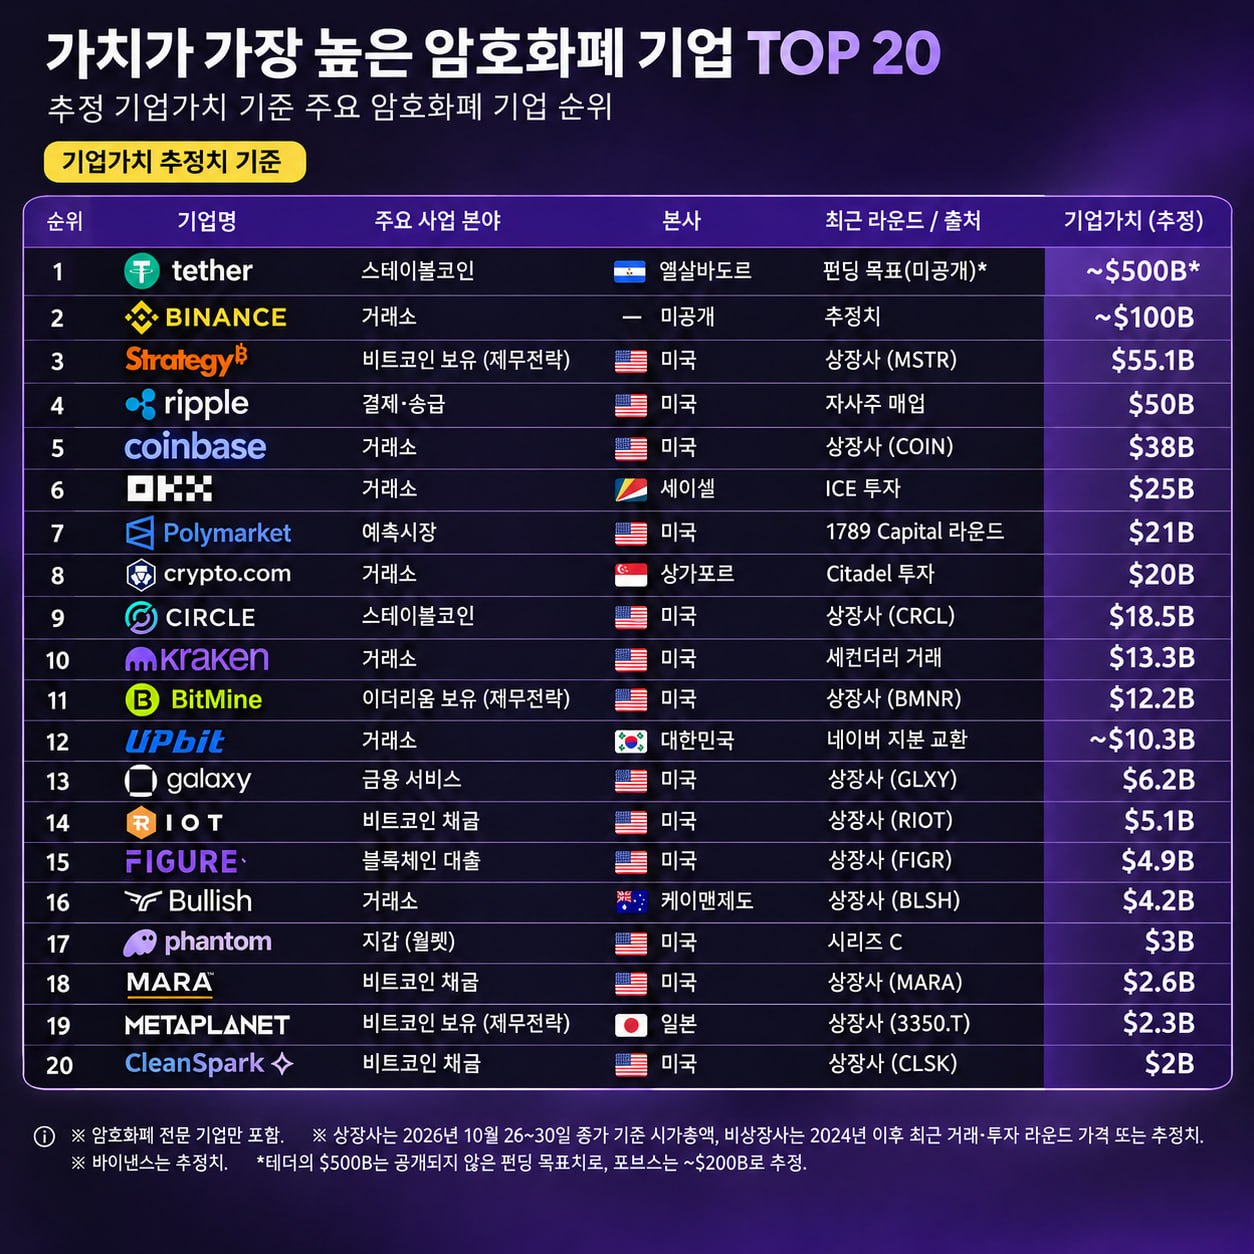
스테이블코인 발행사 테더(Tether)가 약 5,000억 달러 수준의 기업가치로 평가되며 암호화폐 전문 기업 가운데 가장 높은 자리에 올랐다. 뒤를 잇는 바이낸스는 약 1,000억 달러, 스트래티지는 551억 달러로 집계돼, 1위와는 상당한 차이를 보였다.
다만 테더의 5,000억 달러는 공식적으로 확정된 수치라기보다 비공개 자금조달 목표치에 가까운 값이다. 이와 별개로 포브스는 테더의 가치를 약 2,000억 달러 수준으로 추산한 바 있어, 실제 몸값을 둘러싼 해석에는 여지가 남아 있다.
이번 집계는 암호화폐를 핵심 사업으로 하는 기업들만 대상으로 구성됐다. 상장사의 경우 2026년 10월 26일부터 30일까지의 종가 기준 시가총액이 반영됐고, 비상장사는 2024년 이후 최근 투자 라운드, 거래 사례, 시장 추정치를 토대로 평가됐다. 바이낸스 역시 이런 방식으로 산정된 추정 가치다.
상위권은 스테이블코인과 거래소가 주도
상위 10개 기업을 사업 모델별로 보면, 현재 시장이 어디에 프리미엄을 주고 있는지 비교적 분명하게 드러난다. 특히 거래소와 스테이블코인 발행사가 상단을 사실상 장악했다.
상위권에 포진한 주요 거래소
- 바이낸스 : 1,000억 달러 추정
- 코인베이스 : 380억 달러
- OKX : 250억 달러
- 크립토닷컴 : 200억 달러
- 크라켄 : 133억 달러
스테이블코인 진영에서는 테더가 압도적인 1위를 차지했고, 서클도 185억 달러로 9위에 이름을 올렸다.
거래소 외 분야에서도 존재감 확인
리플은 약 500억 달러의 가치로 4위에 자리했고, 폴리마켓은 210억 달러 평가를 받으며 7위에 올랐다. 리플의 경우 자사주 매입이 가치 산정의 단서가 됐고, 폴리마켓은 1789 캐피털 투자 라운드를 통해 기업가치가 드러났다.
비상장사의 몸값은 대체로 투자 유치나 세컨더리 거래 구조를 통해 드러난다. OKX는 ICE의 투자, 크립토닷컴은 시타델의 투자, 크라켄은 세컨더리 거래가 평가 근거로 활용됐다.
특히 주목할 기업은 폴리마켓이다. 예측시장이라는 비교적 신생 영역의 플랫폼이 크립토닷컴, 서클, 크라켄보다 높은 평가를 받았다는 점은 의미가 크다. 이는 암호화폐 산업의 가치 평가 기준이 더 이상 단순한 거래 수수료 중심에만 머물지 않고, 새로운 수익 구조와 사용자 참여 모델로 확장되고 있음을 시사한다.
비트코인·이더리움 보유 전략 기업의 위상
암호화폐를 직접 사업 자산으로 축적하는 기업들도 순위에서 존재감을 보였다. 가장 대표적인 사례는 스트래티지다. 비트코인을 재무전략의 핵심으로 삼아온 이 회사는 551억 달러로 전체 3위에 올랐다.
이 밖에도 비트마인은 이더리움 보유 전략을 바탕으로 122억 달러 평가를 받아 11위에 자리했고, 일본의 메타플래닛은 23억 달러로 19위에 이름을 올렸다. 같은 ‘트레저리 전략’ 범주에 속하더라도, 시장이 부여한 가치의 규모 차이는 상당히 크게 나타났다.
채굴 기업은 상대적으로 낮은 평가
반면 채굴 기업들은 순위 하단에 집중됐다. 라이엇 플랫폼스는 51억 달러로 14위, 마라는 26억 달러로 18위, 클린스파크는 20억 달러로 20위에 머물렀다.
흥미로운 점은 채굴 업종 선두권 기업조차 스트래티지와 비교하면 시가총액 격차가 매우 크다는 사실이다. 이는 시장이 코인을 직접 채굴하는 사업보다 코인을 매입해 보유하는 재무 전략에 더 높은 가치를 부여하고 있음을 보여준다.
그 배경도 비교적 분명하다. 채굴 기업은 반감기 이후 줄어든 보상과 전력 비용 부담을 함께 떠안아야 한다. 반면 트레저리 전략 기업은 보유 자산 가격 상승과 자본 조달 능력이 곧 기업가치 확대로 연결될 수 있다. 이번 순위는 자금시장이 어떤 사업 모델에 프리미엄을 붙이는지를 비교적 솔직하게 드러낸 셈이다.
한국에서는 업비트만 TOP 20 진입
국내 기업 가운데서는 업비트가 유일하게 상위 20위 안에 포함됐다. 업비트의 기업가치는 약 103억 달러로 평가되며 전체 12위를 기록했다.
이 수치는 네이버와의 지분 교환을 근거로 산정된 것으로 알려졌다. 같은 순위표에서 갤럭시 디지털이 62억 달러로 업비트보다 낮은 위치에 놓였다는 점도 눈에 띈다. 미국 상장 금융 서비스 기업보다 높은 평가를 받은 셈이다.
본사 위치로 보면 미국 비중이 압도적
기업들의 본사 소재지를 기준으로 보면 미국 편중 현상이 강하게 나타난다. 스트래티지, 리플, 코인베이스, 폴리마켓, 서클, 크라켄, 비트마인 등 다수의 주요 기업이 미국에 기반을 두고 있다.
- 테더 : 엘살바도르
- OKX : 세이셸
- 크립토닷컴 : 싱가포르
- 불리시 : 42억 달러, 케이맨제도
- 메타플래닛 : 일본
- 바이낸스 : 본사 비공개
하위권에서는 신흥 서비스 기업이 부상
순위 하단에는 전통적인 거래소나 스테이블코인 사업자와는 다른 색깔의 기업들도 포진했다. 피겨는 49억 달러 가치로 15위에 올랐고, 블록체인 기반 대출 서비스를 전개하고 있다. 팬텀은 30억 달러로 17위를 차지했으며, 지갑 서비스 분야의 대표 주자로 평가받는다. 팬텀의 경우 시리즈 C 투자 라운드 가치가 반영됐다.
즉, 상위권이 거래소와 스테이블코인 중심으로 짜여 있다면, 하위권에서는 실물 금융 접점이나 사용자 인터페이스를 장악하려는 기업들이 점차 존재감을 넓히고 있는 모습이다.
비상장사 가치에는 여전히 불확실성
다만 이번 순위는 해석에 주의할 필요도 있다. 비상장사의 가치는 상당수가 펀딩 목표치나 시장 추정치를 기반으로 산정됐기 때문이다. 대표적으로 1위 테더만 하더라도 자체 목표와 외부 추정치 사이에 큰 차이가 존재한다.
결국 향후 순위 변동의 핵심 변수는 두 가지로 압축된다. 하나는 테더의 실제 자금조달 결과이고, 다른 하나는 상장사들의 다음 분기 시가총액 변화다. 현재의 순위표는 암호화폐 산업의 힘의 균형을 보여주지만, 동시에 매우 빠르게 바뀔 수 있는 유동적인 스냅샷이기도 하다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=9392
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크