에이브 청산 수익 구조 재편…체인링크 SVR 도입 후 봇보다 프로토콜이 더 가져갔다
하루 동안 발생한 에이브 청산 수익, 어디로 흘러갔나
에이브(Aave)의 이더리움(Ethereum) 마켓에서 최근 24시간 기준 발생한 청산 페널티는 총 81만 8천 달러로 집계됐다. 하지만 실제로 청산을 실행한 봇들이 가져간 금액은 약 8만 2천 달러에 불과했다. 반면 가장 큰 비중은 프로토콜 운영 주체인 에이브가 48만 6천 달러를 확보하는 구조로 나타났다.
이번 집계는 11월 14일 07시 40분부터 11월 15일 07시 40분(UTC)까지의 데이터를 기준으로 한다. 자금 이동 경로를 보면, 청산봇이 블록 빌더에게 비용을 지불하고, 이후 일부 금액이 체인링크(Chainlink)의 SVR 지갑으로 이동한 뒤 다시 에이브와 체인링크로 나뉘는 흐름이 확인된다.
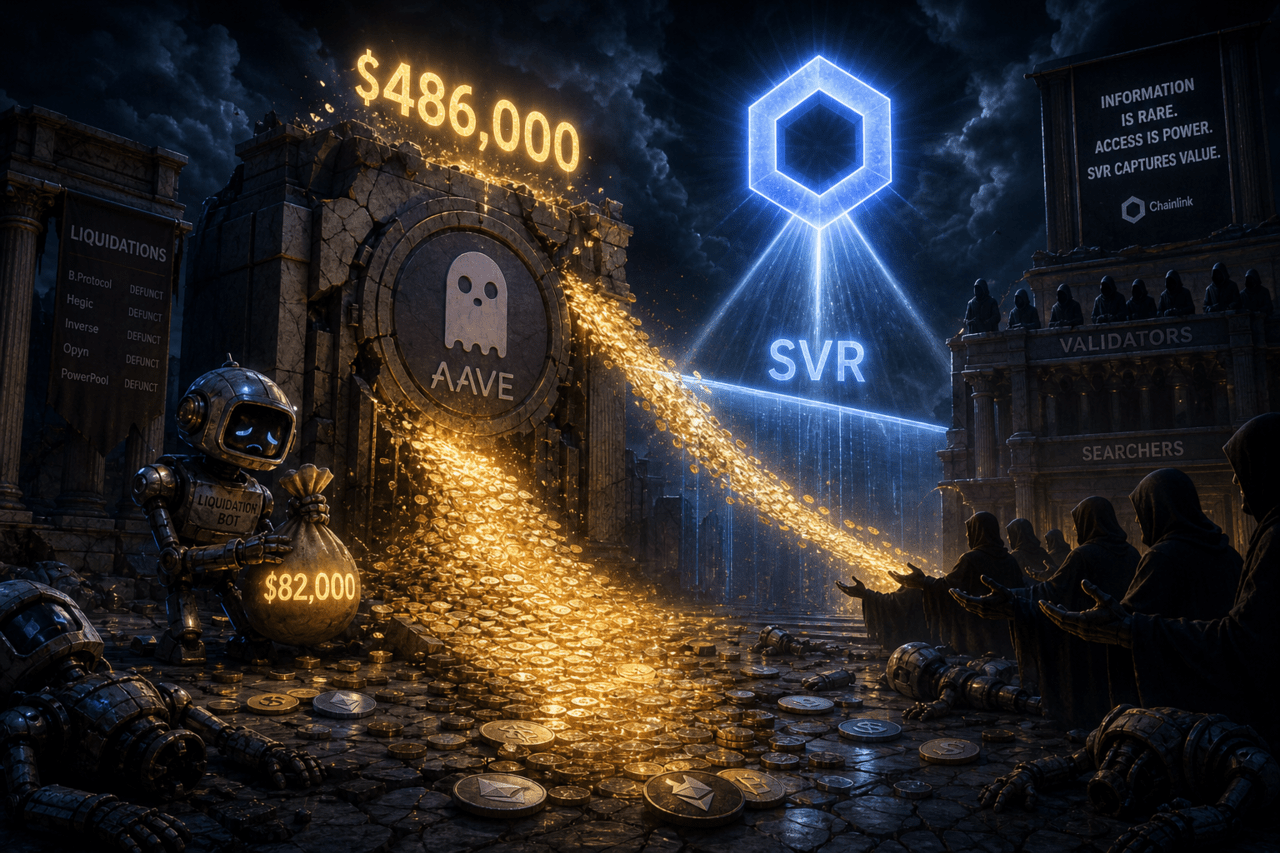
81만 8천 달러의 청산 페널티, 최종 분배는 네 방향
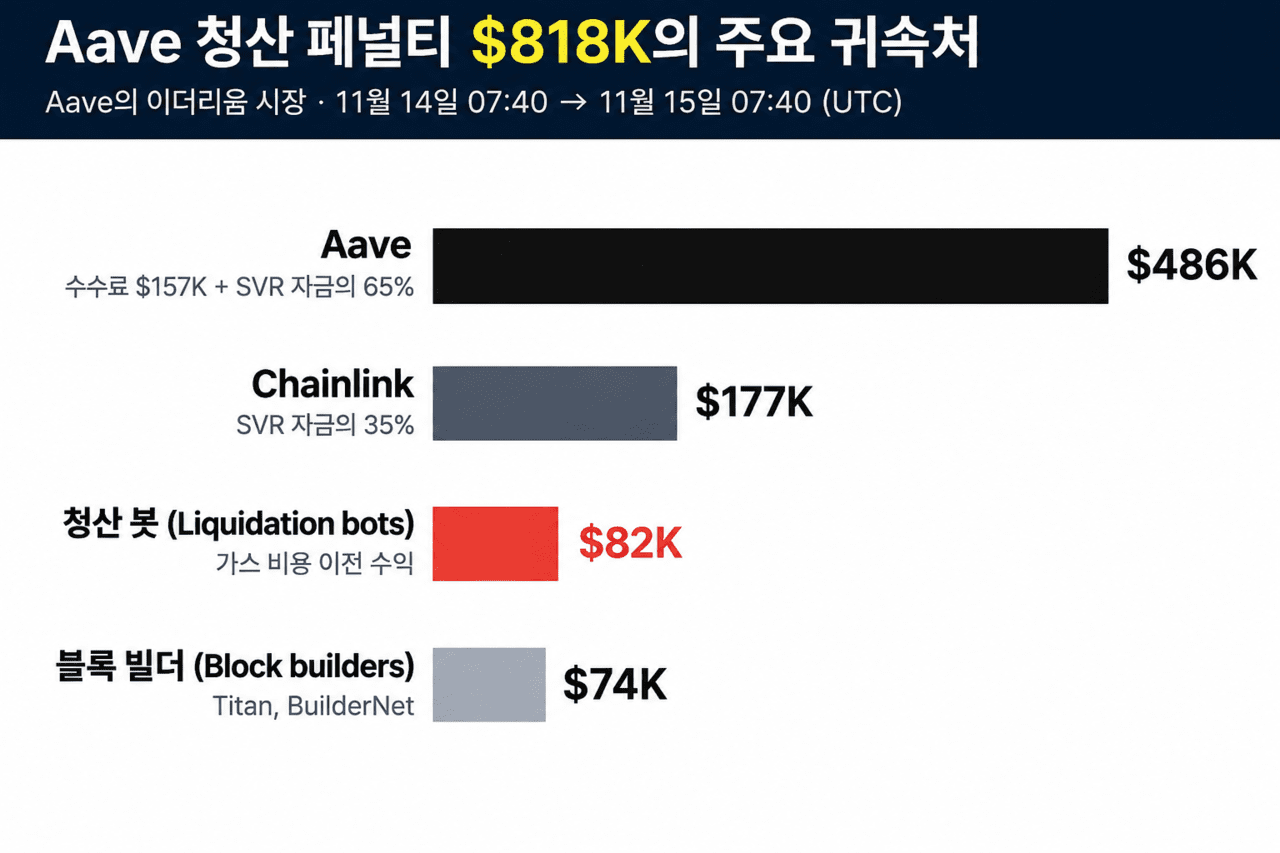
전체 청산 수익은 크게 네 갈래로 나뉘었다. 가장 많은 몫은 에이브였다. 에이브는 청산 과정에서 먼저 가져가는 15만 7천 달러의 수수료와, SVR로 회수된 금액 가운데 65%를 더해 총 48만 6천 달러를 확보했다.
체인링크는 SVR 자금 중 나머지 35%를 배분받아 17만 7천 달러를 가져갔다. 한편 청산을 직접 수행한 봇들의 총수익은 가스비 차감 전 기준 8만 2천 달러였고, 타이탄(Titan)과 빌더넷(BuilderNet) 같은 블록 빌더들에게는 7만 4천 달러가 남았다.
- 에이브: 48만 6천 달러
- 체인링크: 17만 7천 달러
- 청산봇: 8만 2천 달러
- 블록 빌더: 7만 4천 달러
결과적으로 보면 실제 청산 리스크를 감수하고 트랜잭션을 실행한 봇들이 오히려 가장 적은 수익을 남긴 셈이다.
청산봇 수익이 줄어든 이유는 무엇인가
에이브가 선취한 수수료를 제외하면, 봇들이 놓고 경쟁한 청산 페널티는 66만 1천 달러 수준이었다. 그러나 이 가운데 57만 9천 달러가 다시 블록 빌더에게 지급됐다. 핵심 이유는 단순하다. 누가 먼저 청산 트랜잭션을 블록에 포함시키느냐가 수익을 좌우하기 때문이다.
디파이 청산은 전형적인 선점 구조다. 담보가 기준 이하로 하락한 포지션은 가장 먼저 도달한 봇만 처리할 수 있고, 뒤늦게 진입한 참여자는 아무것도 얻지 못한다. 이 때문에 여러 봇이 같은 기회를 포착하면, 블록 내 우선순위를 차지하기 위한 경쟁 입찰이 벌어지고 그 금액은 기대수익에 가까운 수준까지 상승하게 된다.
이번 수치는 이러한 경쟁이 실제로 봇의 순이익을 얼마나 잠식하는지를 보여주는 사례라고 할 수 있다.
체인링크 SVR이 바꾼 청산 가치의 흐름
과거 디파이 청산 시장에서는 이런 순서 경쟁에서 발생하는 MEV(최대 추출 가능 가치)가 주로 청산봇과 블록 생산자 쪽으로 집중됐다. 반면 대출 프로토콜은 청산이 활발히 일어나더라도 그 부가가치를 충분히 회수하지 못하는 경우가 많았다.
하지만 이번에는 흐름이 달랐다. 블록 빌더는 봇으로부터 받은 57만 9천 달러 중 50만 6천 달러를 같은 블록 안에서 체인링크의 SVR 지갑으로 전달했다. 그리고 이 자금은 다시 에이브 65%, 체인링크 35% 비율로 분배됐다.
SVR은 오라클 가격 업데이트 직후 생기는 청산 기회의 경제적 가치를 회수해 프로토콜 쪽으로 되돌리는 장치다. 쉽게 말해, 가격 피드 갱신으로 새롭게 열린 청산 가능 구간에 대해 그 순서를 선점할 권리 자체를 경매화한 구조다.
이 방식의 특징은 분명하다. 봇 사이 경쟁이 치열해질수록 블록 우선순위를 확보하기 위한 지불액이 늘어나고, 그 결과 에이브로 환류되는 자금도 함께 커진다.
프로토콜에는 호재, 대출자 체감은 제한적
이번 데이터를 공개한 분석가는 이를 두고, 대출 포지션을 놓고 경쟁하는 봇들이 자신들이 가져가는 수익보다 더 많은 돈을 결국 에이브에 넘기고 있다고 정리했다. 즉 청산 과정에서 발생하는 가치가 외부 참여자에게만 흘러가지 않고, 프로토콜 수익으로 다시 축적된다는 점에서 에이브 생태계에는 긍정적인 변화로 볼 수 있다.
다만 청산을 당하는 이용자 입장에서 보면 달라지지 않은 부분도 있다. 대출자가 부담하는 청산 페널티 자체는 그대로이기 때문이다. 달라진 것은 그 비용이 누구에게 귀속되느냐는 점이다.
앞으로 확인해야 할 부분
이번 수치는 하루 동안의 표본에 기반한 결과라는 점에서 해석에 주의가 필요하다. 특히 시장 변동성이 급격히 커지는 시기에는 청산 규모가 빠르게 늘어날 수 있는데, 그때도 에이브와 체인링크가 지금처럼 높은 비중을 유지할지, 혹은 다시 봇과 블록 빌더의 몫이 커질지는 추가 관찰이 필요하다.
- 변동성 확대 시에도 SVR 환류 구조가 유지되는지
- 청산 규모 급증 구간에서 빌더와 봇의 수익 비중이 커지는지
- 프로토콜 수익화 모델이 장기적으로 안정적인지
결국 이번 사례는 디파이 청산 시장에서 누가 MEV를 가져가느냐에 대한 답이 달라지고 있음을 보여준다. 이전에는 봇과 블록 생산자가 중심이었다면, 이제는 체인링크 SVR을 통해 프로토콜이 그 가치를 직접 회수하는 방향으로 무게추가 이동하는 모습이다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=9526
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크