엔비디아 선행 PER 10배 수준까지 하락…AI 대표주, 2013년 이후 최저 밸류에이션
엔비디아, AI 상징주에서 ‘저평가 논쟁’ 중심으로
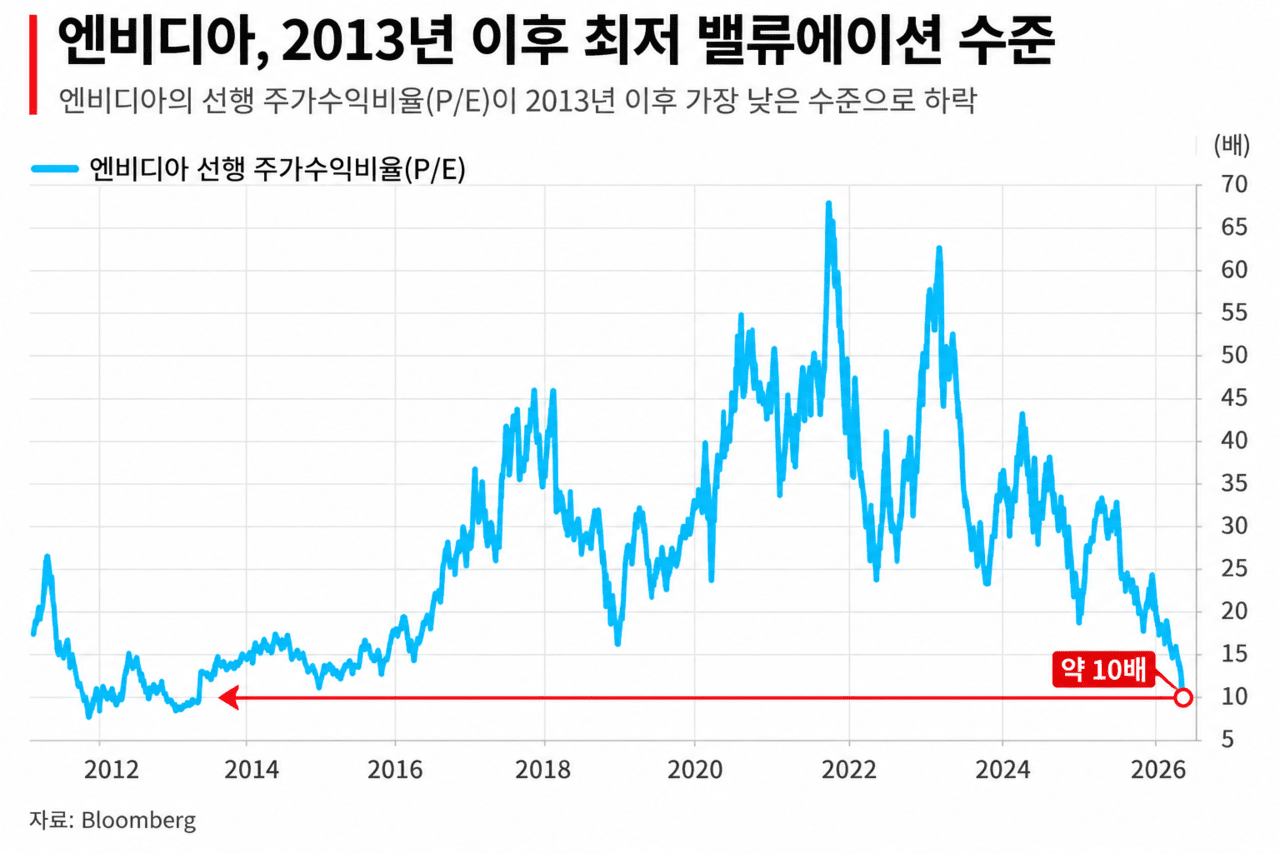
엔비디아(Nvidia)의 선행 주가수익비율(PER)이 약 10배 수준까지 내려오며 2013년 이후 가장 낮은 구간에 진입했다. 블룸버그(Bloomberg) 집계 기준으로, 한때 인공지능(AI) 투자 열풍의 핵심 종목으로 평가받던 엔비디아가 이제는 밸류에이션 측면에서 10여 년 전과 비슷한 수준까지 후퇴한 셈이다.
과거와 비교하면 변화 폭은 더욱 두드러진다. 이 지표는 2021년 말 60배 후반까지 치솟았고, 2023년 초에도 다시 60배 안팎을 기록한 바 있다. 당시 시장은 미래 이익에 매우 높은 프리미엄을 부여했지만, 현재는 같은 이익 전망에 대해 10배 남짓한 가치만 인정하고 있다.
선행 PER 흐름으로 본 엔비디아의 밸류에이션 변화
저평가 구간에서 고평가 정점까지
블룸버그의 장기 데이터 흐름을 보면 엔비디아의 선행 PER 추이는 크게 몇 단계로 나눠볼 수 있다. 2012년부터 2015년까지는 대체로 10배 안팎에서 15배 수준 사이를 오가며 낮은 평가를 받았다.
이후 2016년을 기점으로 상승세가 본격화됐다. 2017년~2018년에는 40배 중반까지 올라섰고, 2018년 말에는 다시 10배대 중반으로 급하게 밀렸다. 하지만 하락은 오래가지 않았고, 2020년에는 50배 중반까지 재차 상승했다.
가장 높은 수준은 2021년 말에 나타났다. 그 뒤로는 반등이 나오더라도 이전 고점을 넘지 못하는 전형적인 하락 패턴이 이어졌다. 2023년 초 60배 안팎, 2024년 40배 초반, 2025년 30배 초반으로 반등 고점이 점차 낮아졌고, 2025년 하반기에는 20배선도 붕괴됐다. 2026년에 들어서는 결국 약 10배 수준까지 내려왔다.
즉, 4년 넘게 이어진 흐름은 ‘반등은 짧고, 고점은 계속 낮아지는’ 구조였다고 볼 수 있다.
PER이 낮아진 배경, 핵심은 두 가지
선행 PER은 현재 주가를 앞으로 예상되는 이익으로 나눈 값이다. 따라서 이 수치가 떨어지는 이유는 크게 두 방향이다.
- 주가가 하락했을 가능성
- 예상 이익 증가 속도가 주가 상승보다 더 빨랐을 가능성
다만 블룸버그가 제시한 수치만으로는 이번 밸류에이션 하락이 어느 쪽 영향이 더 큰지 단정하기 어렵다.
만약 실적 전망은 크게 흔들리지 않았는데 PER만 낮아졌다면, 시장이 엔비디아의 장기 성장성에 이전보다 보수적인 잣대를 들이대고 있다는 의미로 해석할 수 있다. 반대로 주가 약세가 중심이었다면, AI 투자 열풍 자체에 대한 투자 심리가 이전보다 식었다는 신호일 수 있다.
어느 경우든 분명한 점은 있다. 2023년~2024년처럼 높은 배수를 당연하게 받아들이던 시장의 낙관론은 상당 부분 약해졌다는 것이다.
비트코인과 위험자산 시장에도 주는 시사점
엔비디아는 단순한 반도체 기업을 넘어, 글로벌 성장주 전반과 위험자산 선호 심리를 보여주는 대표 지표처럼 여겨져 왔다. 비트코인(Bitcoin) 등 가상자산 시장도 AI 테마, 기술주 투자 심리, 유동성 흐름에 민감하게 반응해온 만큼 엔비디아의 밸류에이션 축소는 암호화폐 투자자에게도 의미 있는 신호다.
시장 주도주의 PER이 이 정도로 압축됐다는 것은 투자자들이 성장 프리미엄에 지불하려는 가격 자체를 크게 낮췄다는 뜻으로 읽힌다. 이는 기술주뿐 아니라 고위험 자산 전반의 가격 결정 방식에도 영향을 줄 수 있다.
과거 저점 사례가 다시 반복될까
과거 흐름을 보면 참고할 만한 장면도 있다. 블룸버그 데이터 기준으로 엔비디아의 선행 PER이 10배 안팎에 머물렀던 2012년~2013년은 이후 수년간 재평가가 시작되기 직전 구간이었다. 또한 2018년 말 급락 당시 역시 이후 2020년 반등의 출발점이 됐다.
하지만 이번에도 같은 공식이 적용된다고 보기는 어렵다. 당시와 비교하면 엔비디아의 기업 규모는 훨씬 커졌고, 시장 환경과 투자 구조 역시 달라졌다. 따라서 낮은 PER이 곧 주가 바닥을 의미한다고 단정할 수는 없다.
결국 관건은 ‘이익의 질’
결론적으로 가장 중요한 변수는 예상 이익이다. 선행 PER의 분모가 되는 실적 전망이 유지되거나 더 높아진다면, 현재의 10배 수준은 향후 되돌아봤을 때 역사적 저평가 구간으로 평가될 가능성이 있다.
반면 앞으로 이익 추정치가 하향 조정된다면, 지금의 낮은 PER은 단지 숫자상 착시에 불과할 수 있다. 겉으로는 싸 보이지만 실제로는 그렇지 않을 수 있다는 의미다.
현재 시장은 다음 실적 발표에서 제시될 가이던스와 데이터센터 수요 전망에 주목하고 있다. 월가에서 오래전부터 반복돼 온 “싸 보이는 주식과 진짜 싼 주식은 다르다”는 말이, 이번 엔비디아 사례에서도 다시 시험대에 오른 모습이다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=9561
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크