비트코인·이더리움 대규모 매집 후폭풍…스트래티지 22조, 비트마인 11조 평가손실 확대
비트코인·이더리움 집중 매수 기업, 손실 규모 급증
가상자산을 재무 전략의 핵심으로 삼아 공격적으로 매집해 온 상장사들의 평가손실이 빠르게 커지고 있다. 비트코인 보유 상장사 가운데 대표 주자인 스트래티지(Strategy)는 약 168억 5,895만 달러의 미실현 손실을 기록 중이며, 원화 기준으로는 약 22조 4,387억 원 수준이다.
이더리움을 대량으로 사들여 온 비트마인(BitMine) 역시 상황이 녹록지 않다. 현재 평가손실은 약 87억 7,203만 달러, 한화로는 약 11조 6,753억 원에 달하는 것으로 집계됐다. 해당 수치는 손익 추적 플랫폼 cekcek의 최신 데이터를 바탕으로 한다.
두 회사는 각각 비트코인과 이더리움을 중심으로 레버리지 성격의 매수 전략을 이어오며 시장의 주목을 받아왔다. 상승장에서는 이러한 공격적 투자 방식이 주가 프리미엄으로 이어졌지만, 현재처럼 시세가 평균 매입가를 밑도는 구간에서는 그만큼 큰 손실로 되돌아오고 있다. 이 때문에 커뮤니티에서는 두 회사를 자조적으로 ‘수어사이드 듀오’라고 부르기도 한다.
스트래티지, 비트코인 평단 대비 20% 넘게 밀린 상태
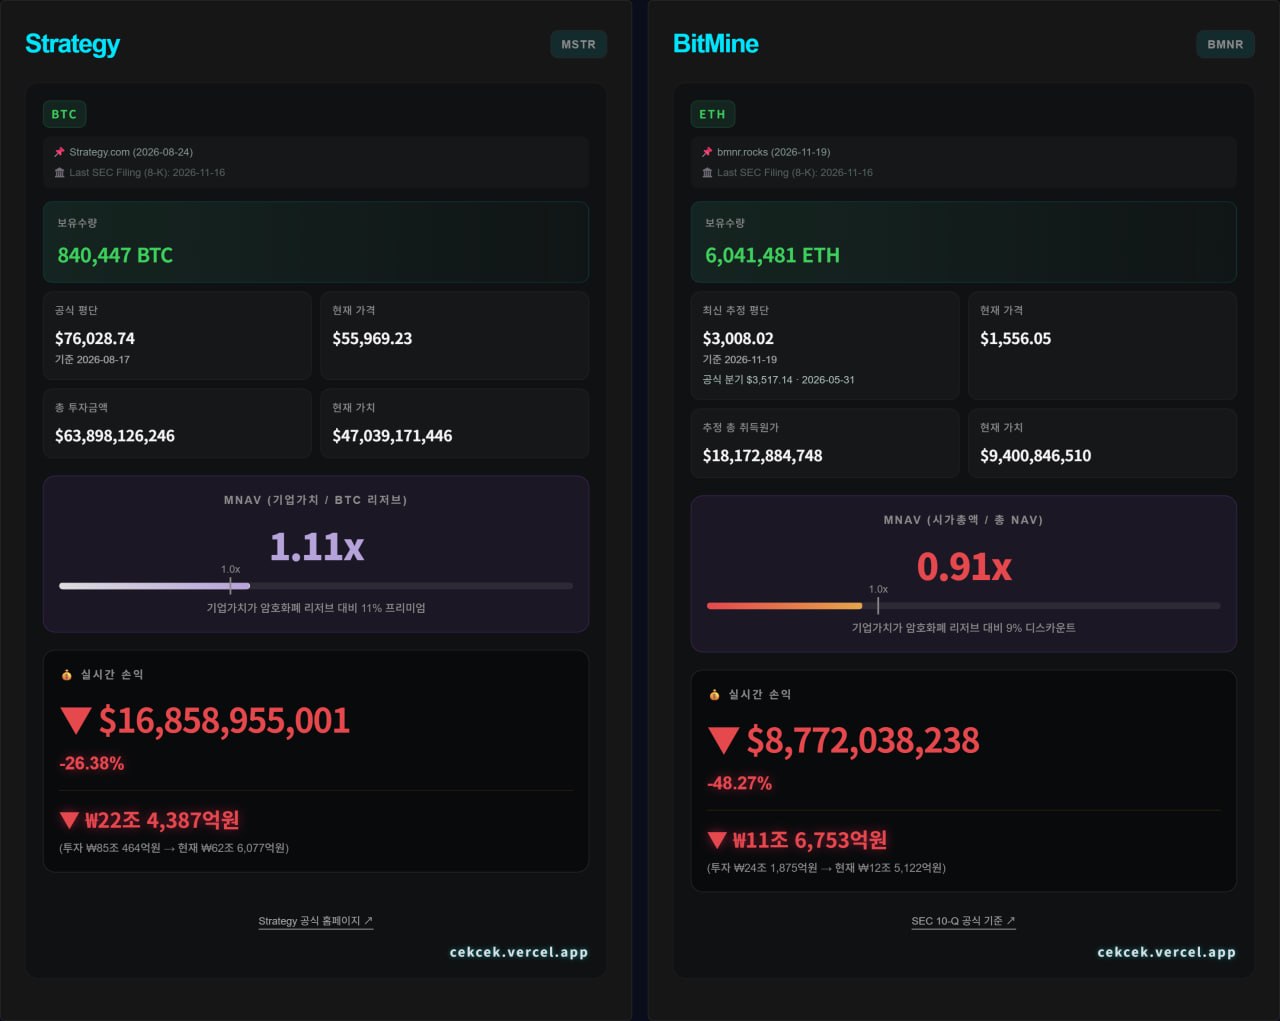
스트래티지가 2026년 8월 24일 기준 공식 홈페이지를 통해 공개한 비트코인 보유량은 84만 447개다. 8월 17일 기준 회사의 공식 평균 매입 단가는 7만 6,028.74달러로 제시됐지만, 현재 비트코인 가격은 5만 5,969.23달러 수준에 머물고 있다.
이를 기준으로 보면 총 투자금은 약 638억 9,812만 달러(약 85조 464억 원)이며, 현재 보유 자산의 평가가치는 약 470억 3,917만 달러(약 62조 6,077억 원)까지 감소했다. 수익률로 환산하면 -26.38%다. 회사의 가장 최근 SEC 8-K 공시는 11월 16일 제출됐다.
다만 스트래티지는 아직 시장에서 완전히 외면받는 단계는 아니다. mNAV(기업가치를 보유 비트코인 가치로 나눈 지표)는 1.11배로 나타난다. 이는 시장이 여전히 스트래티지의 순보유 자산 가치에 11% 프리미엄을 얹어 평가하고 있다는 뜻이다. 이 프리미엄이 유지된다면, 신주 발행을 통한 자금 조달과 추가 비트코인 매수 여력도 어느 정도 남아 있다고 볼 수 있다.
비트마인, 이더리움 평균단가 낮췄지만 손실률은 더 심각
비트마인은 스트래티지보다 더 큰 압박을 받고 있다. 회사 측 집계 페이지의 2026년 11월 19일 기준 자료에 따르면, 비트마인이 보유한 이더리움은 604만 1,481개다. 최신 추정 평균 매입가는 3,008.02달러이며, 현재 이더리움 시세는 1,556.05달러로 사실상 평균단가의 절반 수준이다.
추정 총 취득원가는 약 181억 7,288만 달러(약 24조 1,875억 원)이고, 현재 평가금액은 약 94억 84만 달러(약 12조 5,122억 원)로 계산된다. 손실률은 -48.27%로, 스트래티지보다 훨씬 깊은 낙폭이다.
주목할 점은 비트마인이 하락장에서도 계속해서 매수하며 평균단가를 낮춰 왔다는 사실이다. 5월 31일 분기 공시 기준 평균단가는 3,517.14달러였지만, 최신 추정치는 3,008달러대까지 내려왔다. 즉, 가격이 빠지는 동안에도 이른바 ‘물타기’ 매수를 지속했다는 의미다. 하지만 시장 가격 하락 속도가 평균단가 조정 속도보다 더 빨랐기 때문에 결과적으로 손실 규모는 오히려 커졌다.
mNAV 1배 아래로 내려간 비트마인, 왜 중요한가
현재 비트마인의 mNAV는 0.91배다. 이는 시가총액이 보유한 암호화폐 자산 가치보다 약 9% 낮게 형성돼 있다는 의미다.
디지털자산 트레저리 기업에서 mNAV는 단순한 참고 수치가 아니다. 이런 기업은 주가가 순자산 가치보다 높게 거래될 때 신주 발행을 통해 자금을 조달하고, 그 자금으로 다시 코인을 사들이는 구조를 활용할 수 있다. 이 경우 기존 주주 입장에서도 자산 확대 효과를 기대할 수 있다.
반면 mNAV가 1배 아래로 떨어지면 상황은 달라진다. 할인 상태에서 같은 방식으로 자금을 조달할 경우 오히려 주당 가치가 희석될 가능성이 커진다. 이 점에서 스트래티지가 여전히 프리미엄을 유지하는 것과 달리, 비트마인이 할인 구간으로 밀려났다는 사실은 시장이 두 회사의 추가 매집 지속 가능성을 다르게 판단하고 있다는 신호로 해석할 수 있다.
과거와 다른 이번 하락장의 특징
스트래티지는 이전 약세장에서도 장부상 대규모 손실을 떠안은 채 버티는 전략을 선택했고, 이후 시장 반등 과정에서 이를 상당 부분 만회한 경험이 있다. 그러나 이번 국면은 과거와 차이가 있다.
예전에는 비트코인 중심의 대표 기업이 홀로 주목받는 구조였다면, 지금은 비트마인처럼 알트코인 중심의 후발 트레저리 기업들까지 동시에 부진에 빠져 있다는 점이 다르다. 즉, 특정 기업의 개별 리스크를 넘어 디지털자산 재무 전략 전반에 대한 시장의 신뢰도가 시험대에 오른 셈이다.
앞으로 확인해야 할 핵심 포인트
시장이 다음으로 주목하는 지점은 크게 두 가지다.
- 스트래티지의 다음 SEC 8-K 공시에서 추가 비트코인 매수가 이어지는지 여부
- 비트마인의 mNAV가 1배를 회복할 수 있을지 여부
비트코인이 스트래티지의 평균 매입가인 7만 6천 달러대를, 이더리움이 비트마인의 주요 매입 구간인 3천 달러선을 다시 회복하기 전까지는 두 회사의 장부상 손실이 크게 줄어들기 어렵다.
다만 다른 관점에서 보면, 이들이 매수를 중단하지 않는 한 약세장에서 가장 강력한 고정 매수 주체 역시 여전히 이 두 기업일 가능성이 높다. 결국 향후 공시와 mNAV 흐름이 두 회사의 다음 전략을 가늠할 핵심 잣대가 될 전망이다.
출처 :: https://www.coinddak.com/news/articleView.html?idxno=9611
 코인 갤러리
전 세계 암호화폐 시장의 실시간 이슈와 트렌드를 가장 빠르게 전달하는 뉴스 허브
 Zero To 100
차트·지표·온체인 데이터를 체계적으로 해석해 스스로 판단·검증할 수 있는 재현 가능한 트레이딩 역량을 기르는 교육형 분석 채널
 패트와 매트
차트 흐름과 데이터 해석을 통해 시장의 방향성과 실전 매매 대응 전략을 제시
 링컨 트레이딩
온체인 흐름을 기반으로 매일 시장을 해석하고 정교한 트레이딩 인사이트 제공
 차트 플레이어
실시간 흐름에 반응하며 차트 중심의 실전 매매 전략을 공유하는 트레이더 네트워크