미 국채 5% 시대, 블랙록은 왜 지금 한국 신흥시장 비중확대를 외쳤나
미 국채 10년물이 2007년 이후 최고치인 5%선을 건드린 바로 다음날, 세계 최대 자산운용사 블랙록이 신흥시장 주식 비중을 다시 늘리라고 발표했다는 사실은 아이러니하게 느껴진다. 상식적으로는 금리가 이렇게 튀면 위험자산은 눌리는 게 정상인데, 정작 이 발표는 원화 약세와 채권금리 급등이 겹친 날 나왔다. 시장이 겁먹은 그 순간, 큰손은 오히려 저가 매수 신호를 켠 셈이다. 이 엇갈림을 어떻게 해석할지가 이번 주 국내 투자자들에게 던져진 실질적인 숙제다.
6월 하향에서 9월 상향까지, 3개월의 셈법
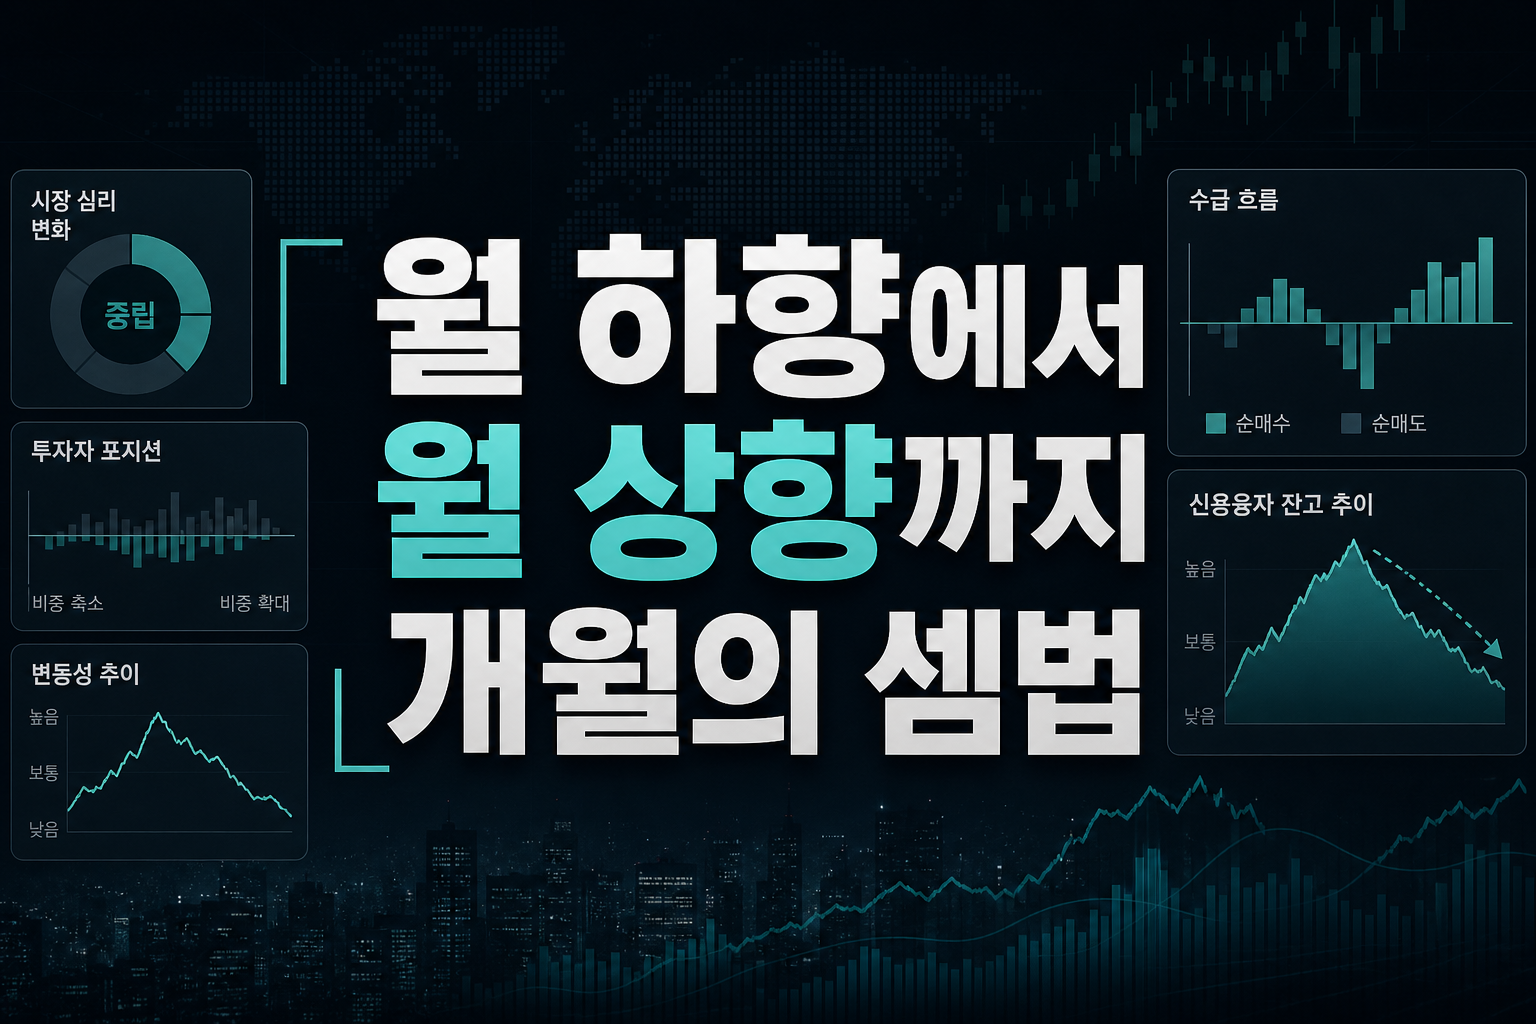
블랙록이 올해 6월 말 신흥시장 비중을 '중립'으로 낮췄던 이유는 명확했다. 한국 증시가 AI 종목 쏠림과 단일종목 레버리지 상품으로 지나치게 부풀어 올랐다는 판단이었다. 실제로 6월 24일 국내 신용융자 잔고는 38조6000억원까지 치솟으며 연중 최고치를 찍었고, 이후 서킷브레이커와 반대매매가 연이어 터지면서 한 달 만에 잔고가 15% 넘게 빠졌다. 블랙록의 시각에서는 이 디레버리징 과정이 오히려 긍정적인 신호로 읽힌 것이다. 거품이 빠지고 나니 레버리지发 변동성 우려가 옅어졌고, 반도체·메모리 공급망에서 한국과 대만이 갖는 구조적 위치는 그대로 남아 있다는 논리다. 결국 이번 상향 조정은 '기초체력은 여전한데 가격만 조정받았다'는 판단에 가깝다. 문제는 이 판단이 미 국채금리 폭등이라는 새로운 악재와 정면으로 부딪히는 타이밍에 나왔다는 점이다.
금리 5% 국면에서 신흥시장을 담는다는 것의 의미
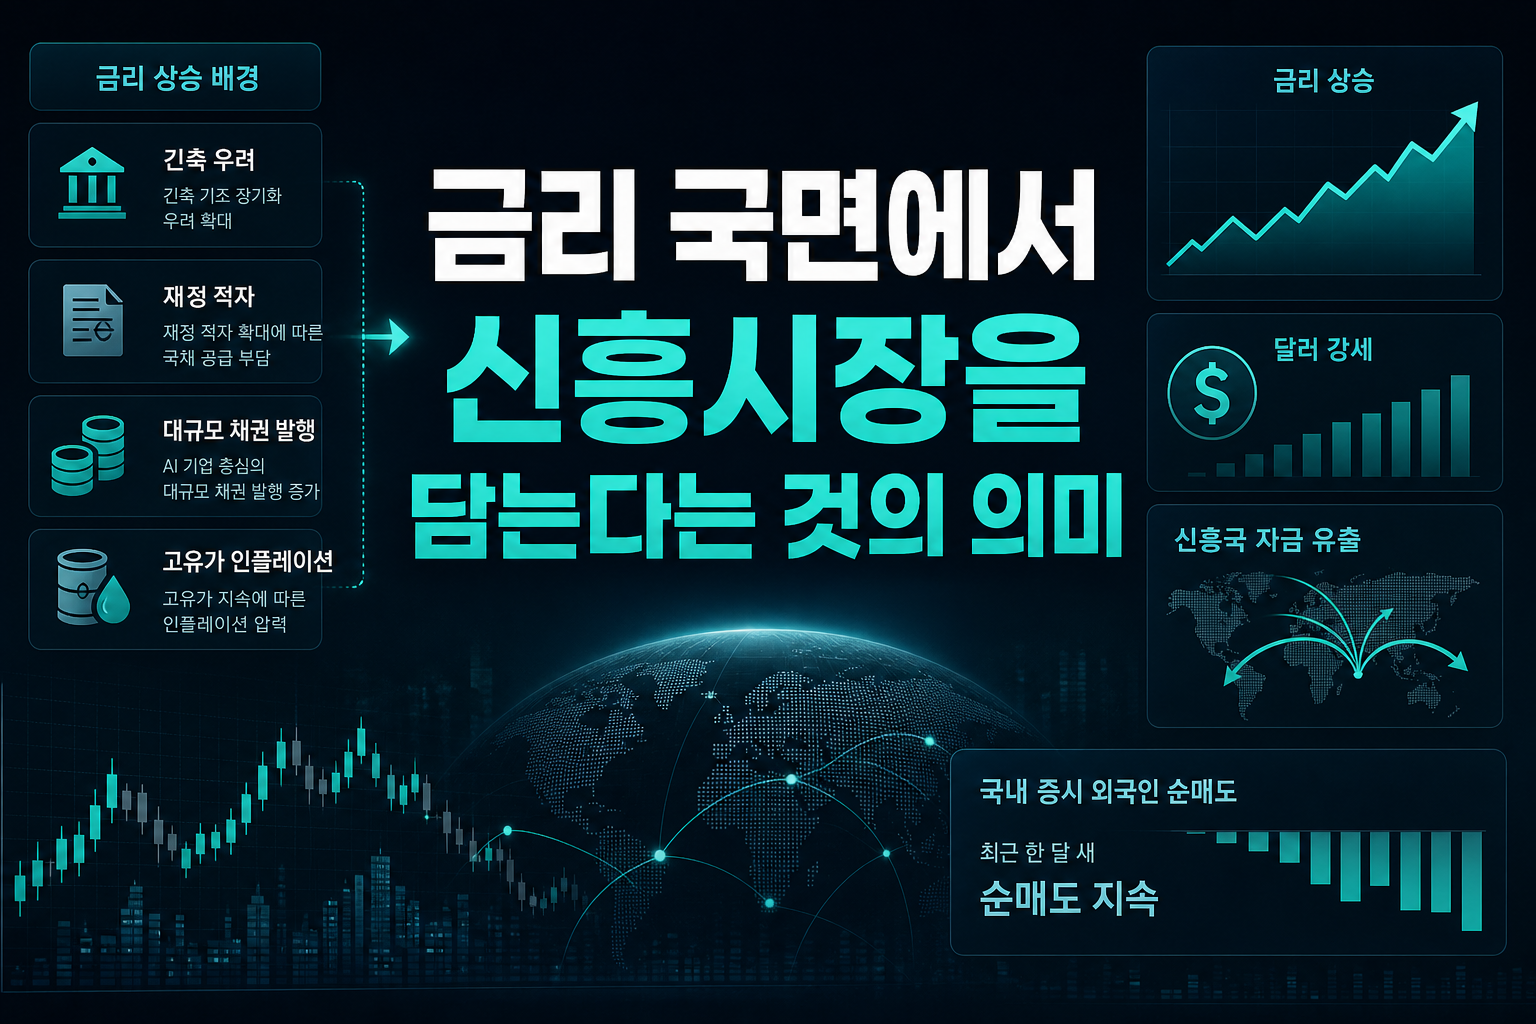
미 10년물이 5.0450%까지 오른 배경에는 9월 FOMC를 앞둔 긴축 우려, 재정 적자, AI 기업들의 대규모 채권 발행, 고유가발 인플레이션 압력이 복합적으로 얽혀 있다. 통상 이런 국면에서는 달러 강세와 함께 신흥국 자금이 빠져나가는 게 정석이다. 실제로 국내 증시에서 외국인은 최근 한 달 새 20조원 넘게 순매도하며 이 공식을 그대로 따랐다. 그런데 블랙록의 논리는 조금 결이 다르다. 금리가 높다는 사실보다 신흥시장 주식의 밸류에이션이 미국 대비 지나치게 할인돼 있다는 점에 초점을 맞춘다. MSCI 신흥시장 지수의 선행 PER은 10배 수준으로 미국(19.9배)의 절반 수준이며, 향후 12개월 이익 성장률은 34.2%로 추정된다. 즉 금리 레벨 자체보다 '이 가격에 이 정도 성장성이면 싸다'는 상대가치 논리가 더 크게 작용한 셈이다. 다만 이 논리가 통하려면 원화 약세와 국채금리 급등이라는 국내발 악재가 단기에 그쳐야 한다는 전제가 깔려 있다.
중후장대 업종 급락이 보여주는 시장의 실제 반응
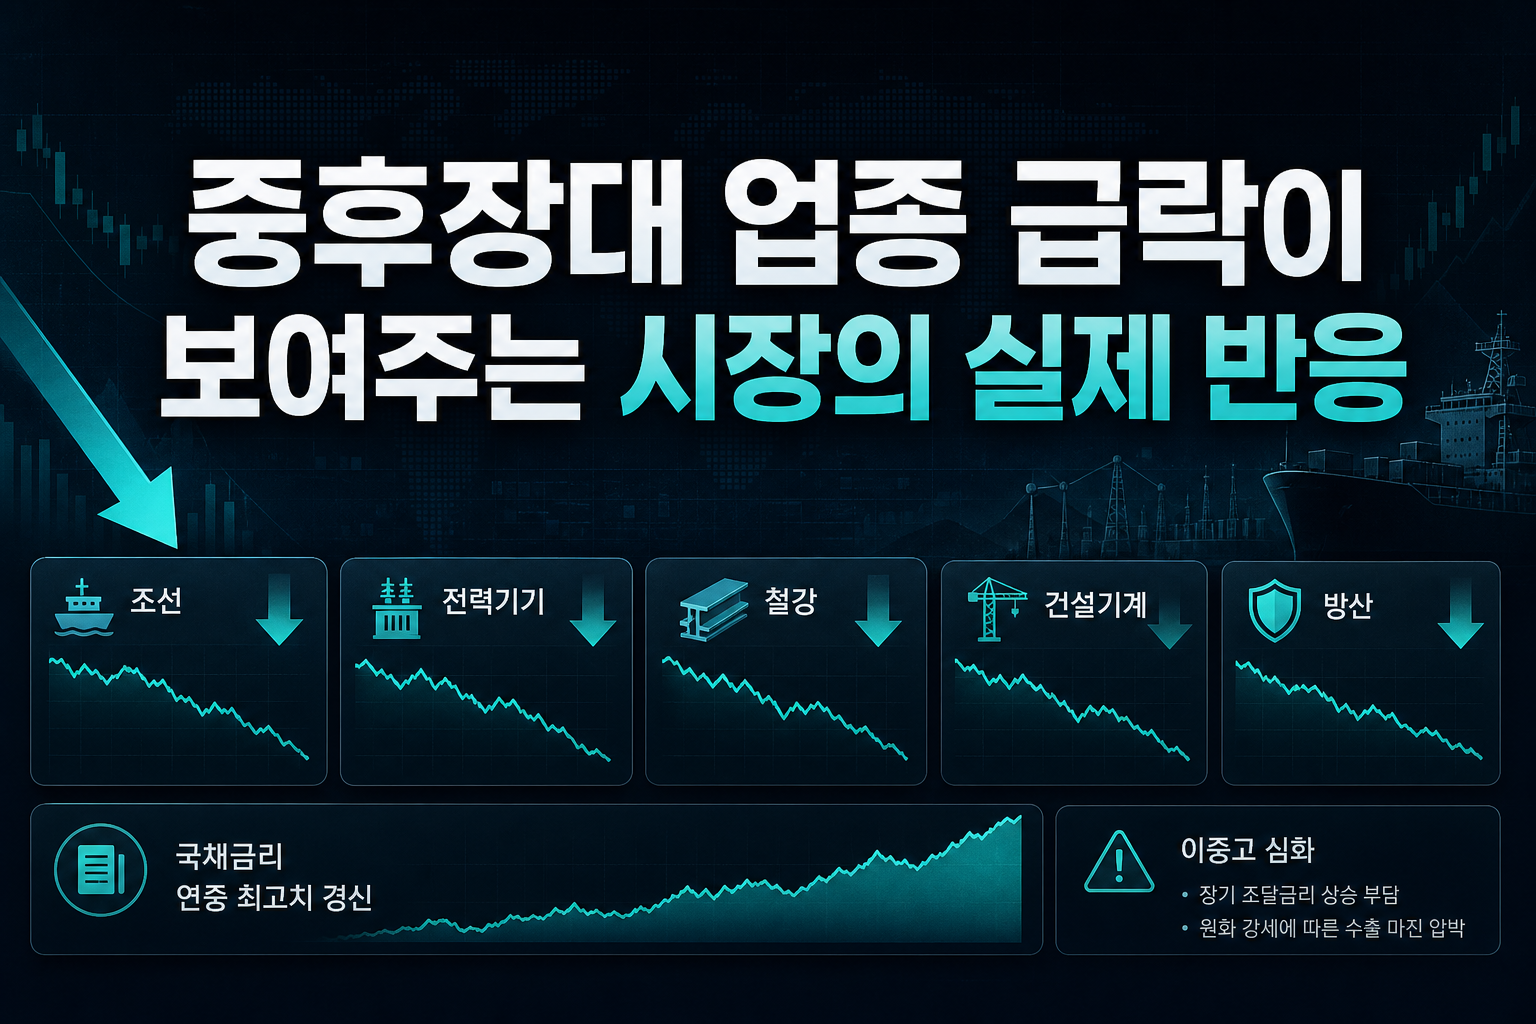
블랙록의 낙관적 시각과 달리 국내 시장의 실제 반응은 훨씬 신경질적이었다. 미 국채금리 급등 소식이 전해지자 조선과 전력기기 등 중후장대 업종 주가가 일제히 급락했고, HD현대와 한화시스템 같은 대형주까지 흔들렸다. 이들 업종은 장기 조달금리에 민감한 데다 원화 강세 국면에서는 수출 마진 압박까지 겹치는 구조라 이중고를 겪을 수밖에 없다. 여기에 한국 국채금리도 연중 최고치를 갈아치우면서 국내 조달 비용 부담까지 커졌다. 결국 블랙록이 그리는 큰 그림과 국내 개별 업종이 체감하는 현실 사이에는 상당한 시차가 존재한다는 뜻이다. 글로벌 자금 배분 관점에서는 매력적인 시장이라도, 실제 그 안에서 어떤 업종이 수혜를 보고 어떤 업종이 비용을 떠안는지는 전혀 다른 문제다.
환율과 금리가 동시에 튀는 국면, 어디를 봐야 하나
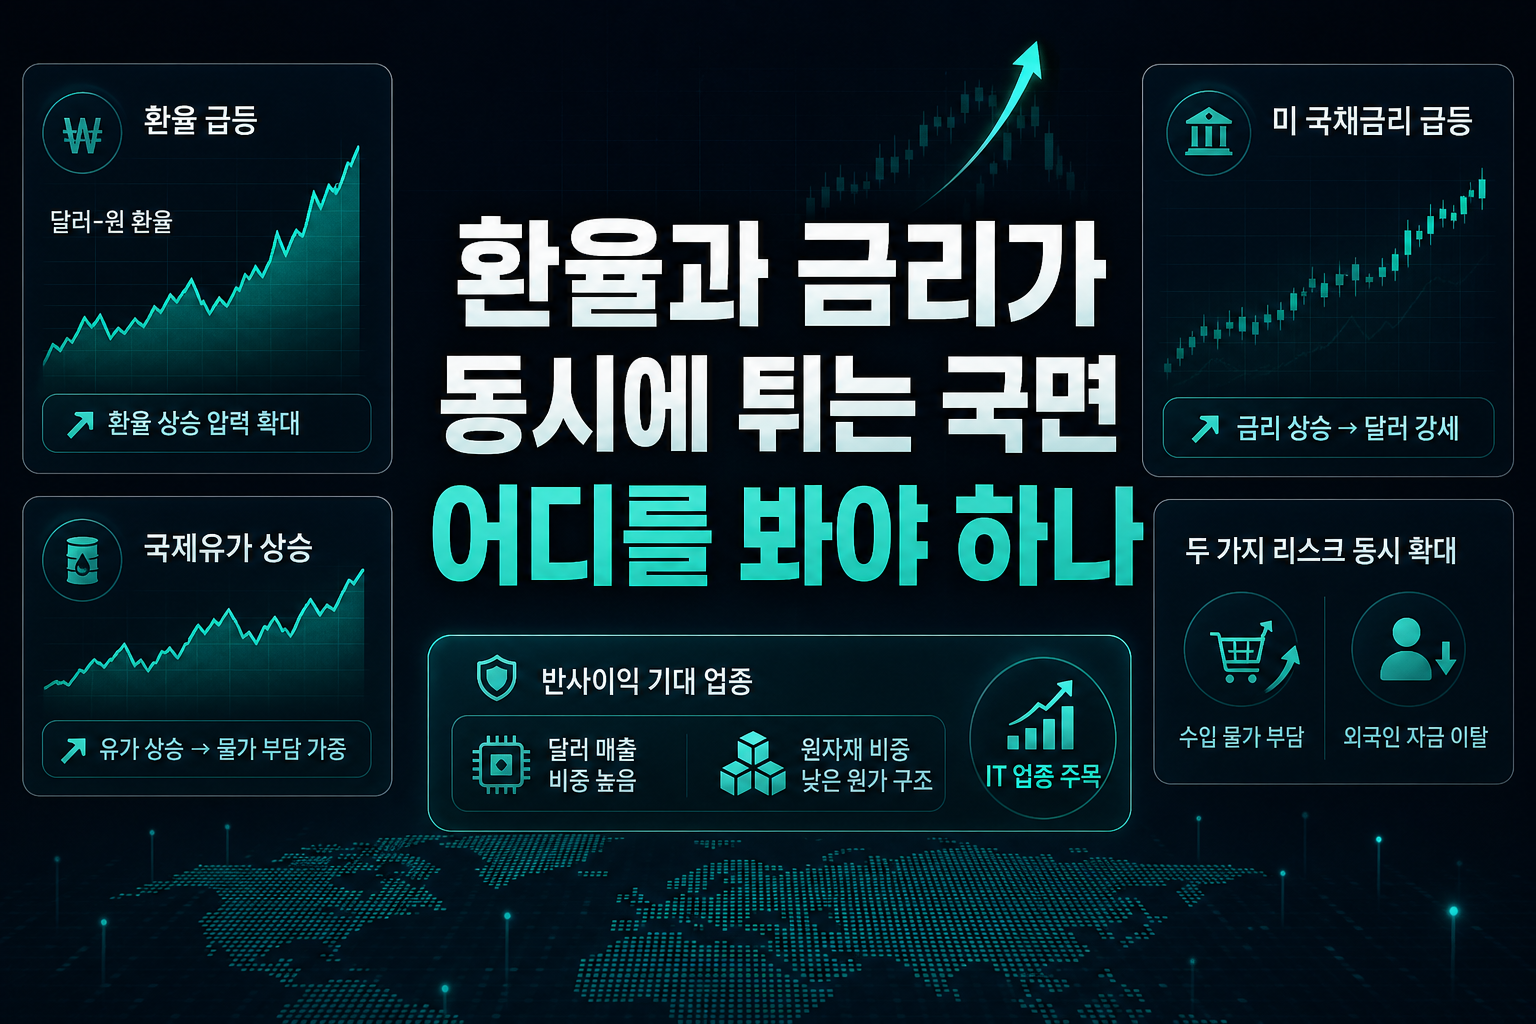
달러-원 환율이 하루 만에 12원 넘게 오르며 1,360원 초반까지 치솟은 것도 같은 맥락에서 읽어야 한다. 미 국채금리 급등과 국제유가 상승이 동시에 달러 강세를 부추긴 결과인데, 이는 수입 물가 부담과 외국인 자금 이탈이라는 두 가지 리스크를 동시에 키운다. 반대로 이런 환경에서 반사이익을 볼 수 있는 업종은 상대적으로 명확하다. 달러 매출 비중이 높고 원가에서 원자재 비중이 낮은 IT 서비스나 바이오 업종, 혹은 고유가 국면에서 이익이 늘어나는 정유·에너지 관련주가 대표적이다. 블랙록이 강조한 반도체·메모리 공급망 논리 역시 결국 달러 강세 국면에서 상대적으로 버틸 체력이 있는 업종을 짚은 것으로 볼 수 있다. 투자자 입장에서는 지수 전체의 방향성보다 이 환율-금리 이중 압박을 누가 버티고 누가 못 버티는지를 구분하는 안목이 더 중요해진 시점이다.
글로벌 큰손의 시각 전환과 국내 시장의 즉각적인 반응이 이렇게 어긋나는 국면에서는 어느 한쪽만 믿고 베팅하기 어렵다. 블랙록의 비중확대는 중장기 밸류에이션 매력에 근거한 판단이지 단기 변동성을 부정하는 신호가 아니라는 점을 분명히 해둘 필요가 있다. 원화 약세와 금리 급등이라는 단기 파고를 얼마나 잘 넘기느냐에 따라 이 낙관론이 실제 수급으로 이어질지가 갈릴 것이다. 결국 지금은 지수보다 업종별 체력 차이를 먼저 따져야 하는 시점이다.
#블랙록 #신흥시장 #미국채금리 #원달러환율 #외국인수급 #밸류에이션 #레버리지