인텔·SK하이닉스 오하이오 합작 검토, 메모리 공급망 재편의 시작점
인텔이 오하이오 유휴 시설을 두고 SK하이닉스와 임대 또는 합작 벤처 설립을 논의하고 있다는 소식이 나오면서 메모리 업계의 판이 다시 흔들리고 있다. 미국 내 반도체 생산 거점을 확보하려는 워싱턴의 정책 의지와 SK하이닉스의 해외 생산 다변화 필요성이 맞물리는 지점이라 시장의 관심이 예사롭지 않다. 같은 날 삼성전자는 반도체 수출 사상 최대치와 배당 기대감을 등에 업고 급등했지만, SK하이닉스는 투자 전략에서 삼성과 다른 길을 걷고 있다는 평가가 함께 나왔다. 메모리 업황 회복 국면에서 두 회사의 선택이 갈리는 지금이야말로 포트폴리오를 다시 짜볼 시점이라고 본다.
오하이오 협상이 갖는 실질적 의미
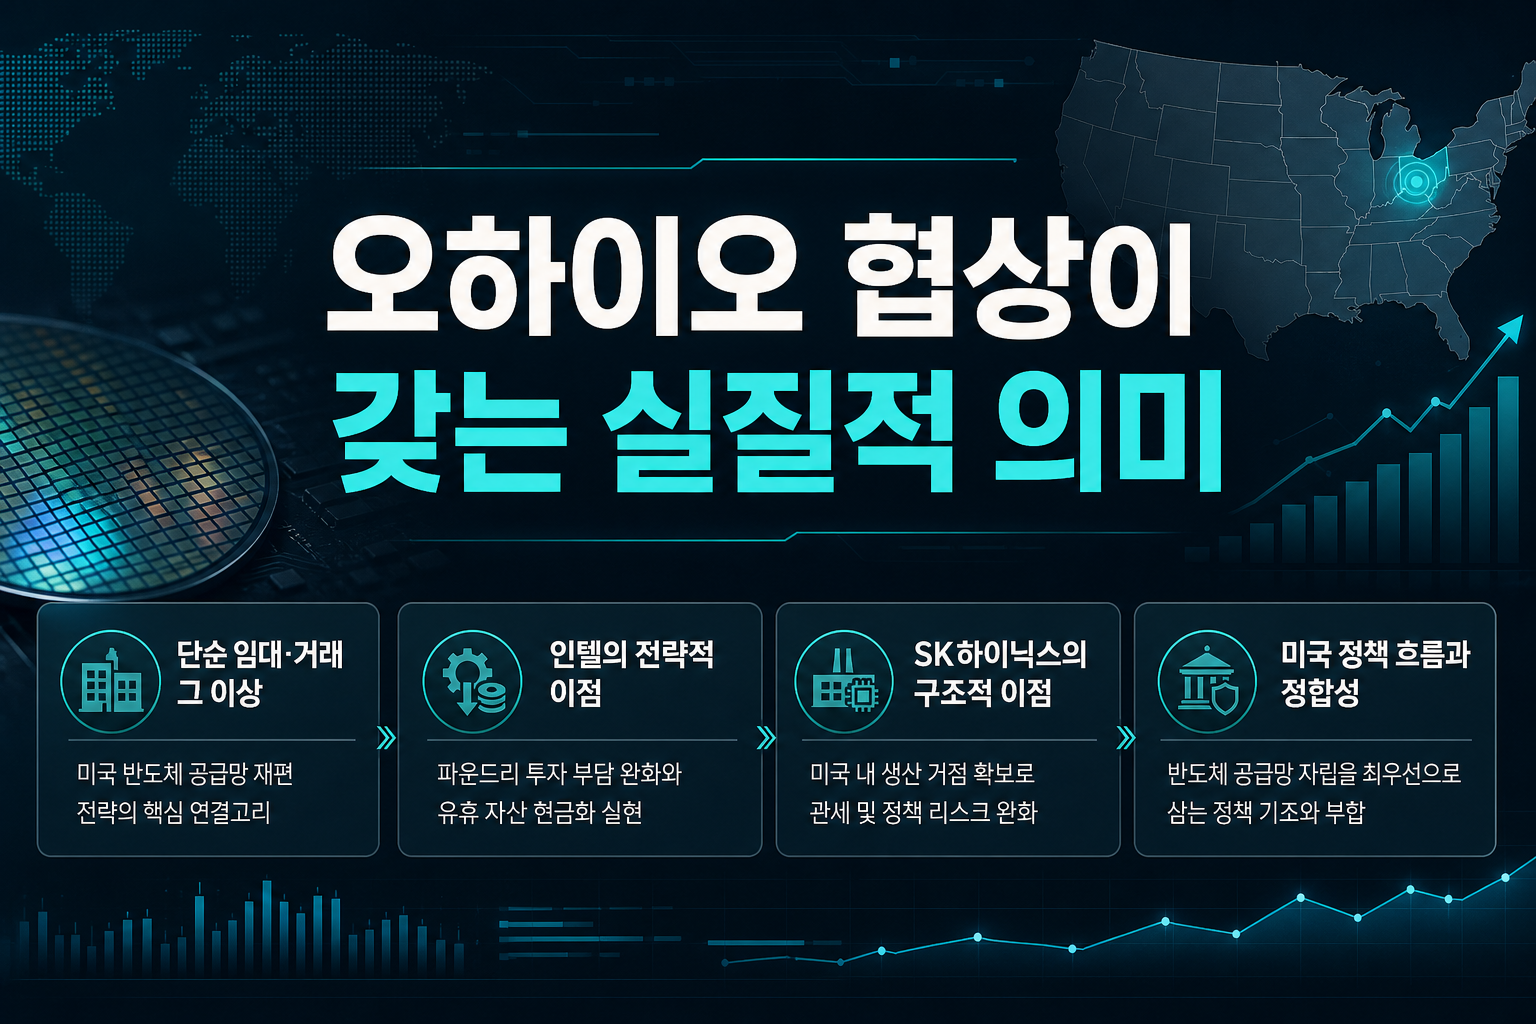
인텔이 SK하이닉스에 오하이오 시설 임대나 합작 벤처를 제안했다는 것은 단순한 부동산 거래가 아니라 미국 반도체 공급망 재편 전략의 일부로 읽어야 한다. 인텔은 파운드리 투자 부담을 줄이면서도 유휴 자산을 현금화할 수 있고, SK하이닉스는 미국 내 생산 거점을 확보해 관세와 정책 리스크를 동시에 완화할 수 있는 구조다. 특히 미국 정부가 반도체 공급망 자립을 정책 최우선 순위에 두고 있는 상황에서 이런 협력은 정치적 명분까지 챙길 수 있다는 점에서 실현 가능성이 낮지 않다고 본다. 다만 협상이 성사되더라도 실제 가동까지는 시간이 걸릴 수밖에 없고, 초기에는 자본 지출 부담이 오히려 늘어날 수 있다는 점은 냉정하게 짚어야 한다. 2028년 흑자전환이라는 중장기 시나리오가 언급되는 이유도 여기에 있다. 투자자 입장에서는 이 소식을 단기 호재로만 소비하기보다, SK하이닉스의 해외 생산 거점 다변화라는 큰 그림 안에서 해석하는 것이 맞다고 생각한다.,
삼성전자와 SK하이닉스, 다른 길을 걷는 이유
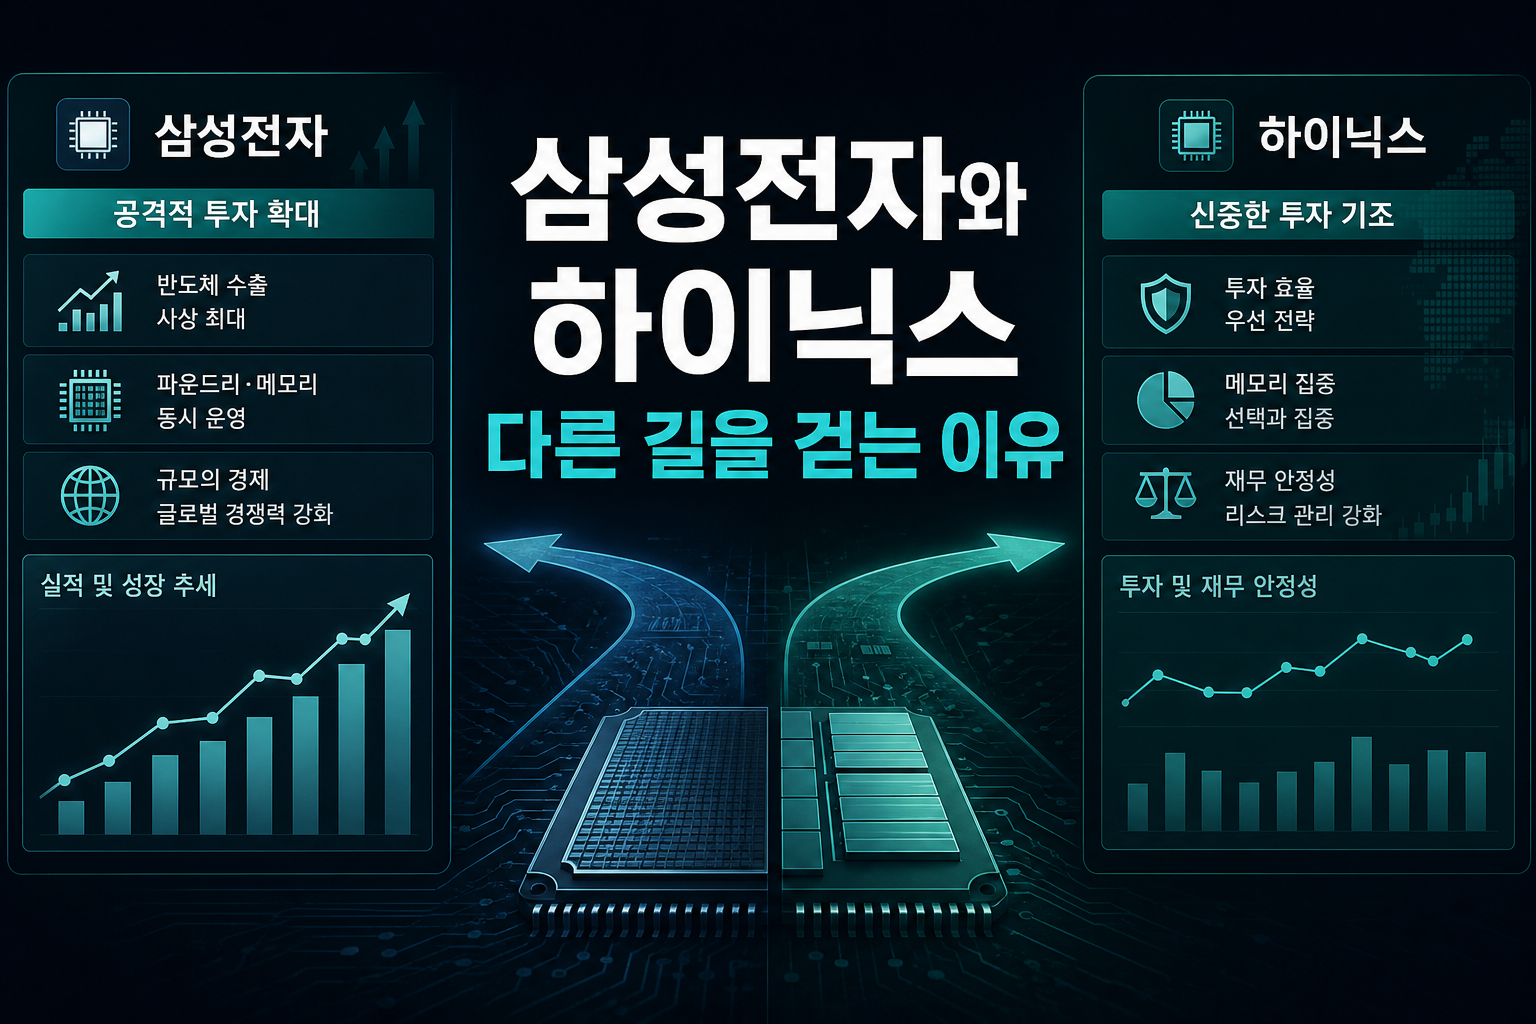
같은 날 삼성전자가 반도체 수출 사상 최대치를 기록하며 주가가 급등한 것과 대조적으로, SK하이닉스는 투자 확대보다는 신중한 행보를 보이고 있다는 평가가 나온다. 삼성전자가 공격적으로 투자를 늘리는 국면에서 SK하이닉스가 상대적으로 축소된 전략을 취하는 것은 두 회사의 재무 구조와 사업 포트폴리오 차이에서 기인한다고 본다. 삼성전자는 파운드리와 메모리를 동시에 운영하며 규모의 경제를 노릴 수 있지만, SK하이닉스는 메모리에 집중된 만큼 자본 배분에 더 신중할 수밖에 없는 구조다. 오하이오 협상이 실제로 성사된다면 이는 SK하이닉스가 대규모 캡엑스 부담 없이 미국 생산 거점을 확보하는 효율적인 방법이 될 수 있다는 점에서 의미가 크다. 결국 두 회사의 전략 차이는 시장 점유율 경쟁이 아니라 자본 효율성을 둘러싼 서로 다른 해법으로 봐야 한다. 투자자라면 이 지점에서 어느 쪽이 옳고 그른지 판단하기보다, 각자의 전략이 주가에 어떤 방식으로 반영되는지를 지켜보는 것이 더 실용적이다.,
데이터센터 투자 붐이 메모리 수요를 밀어올린다
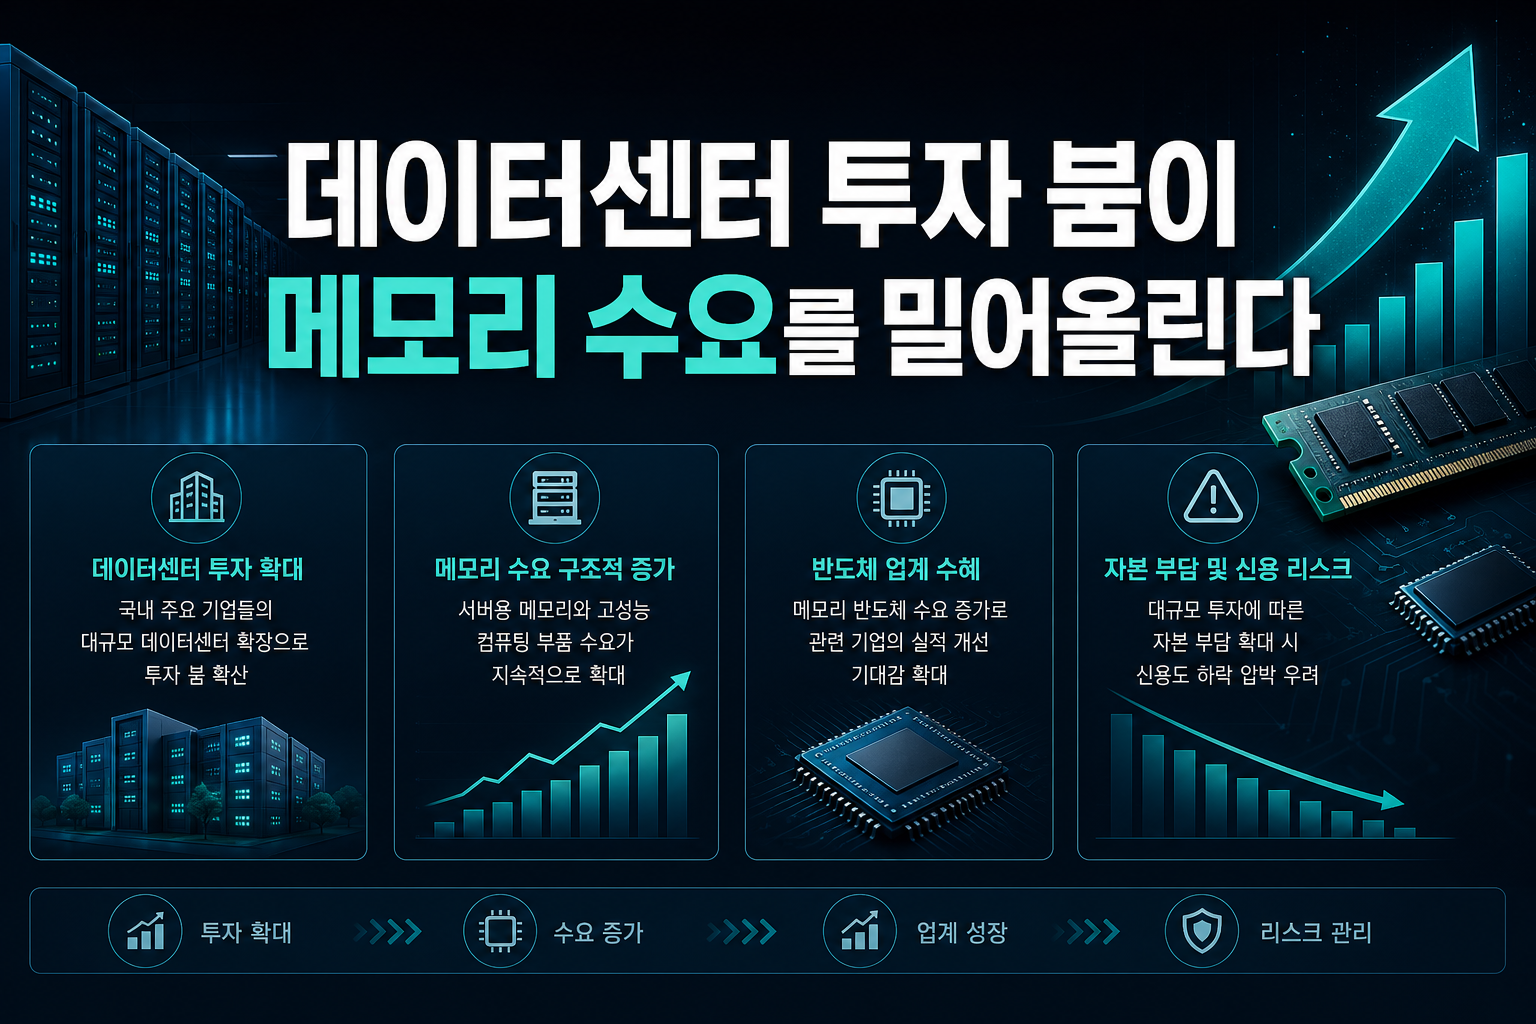
S&P 글로벌 레이팅스가 한국의 데이터센터 투자 규모를 2035년까지 약 1200조원으로 전망한 것은 메모리 반도체 수요 전망과도 직결되는 이슈라고 본다. SK텔레콤, 네이버, KT 등이 대규모 데이터센터 확장에 나서면서 서버용 메모리와 고성능 컴퓨팅 부품에 대한 수요가 구조적으로 늘어날 가능성이 크다. 다만 S&P가 경고한 대로 이들 기업의 자본 부담이 커지면 신용도 하락 압박이 현실화될 수 있고, 이는 관련 기업들의 밸류에이션에도 영향을 줄 수 있다. 특히 SK텔레콤이 18.4GW 확장 계획 중 15GW를 책임지는 구조라는 점에서, 외부 자본 조달 결과에 따라 통신주와 반도체 공급망 주식의 상관관계가 더 뚜렷해질 수 있다고 본다. 인텔과 SK하이닉스의 오하이오 협상 역시 이런 글로벌 데이터센터 수요 확대라는 큰 흐름 안에서 봐야 자연스럽게 이해된다. 결국 데이터센터 투자 붐은 메모리 업황 회복의 든든한 배경이 되어줄 가능성이 높다.,
뉴욕증시 기술주 강세가 시사하는 것
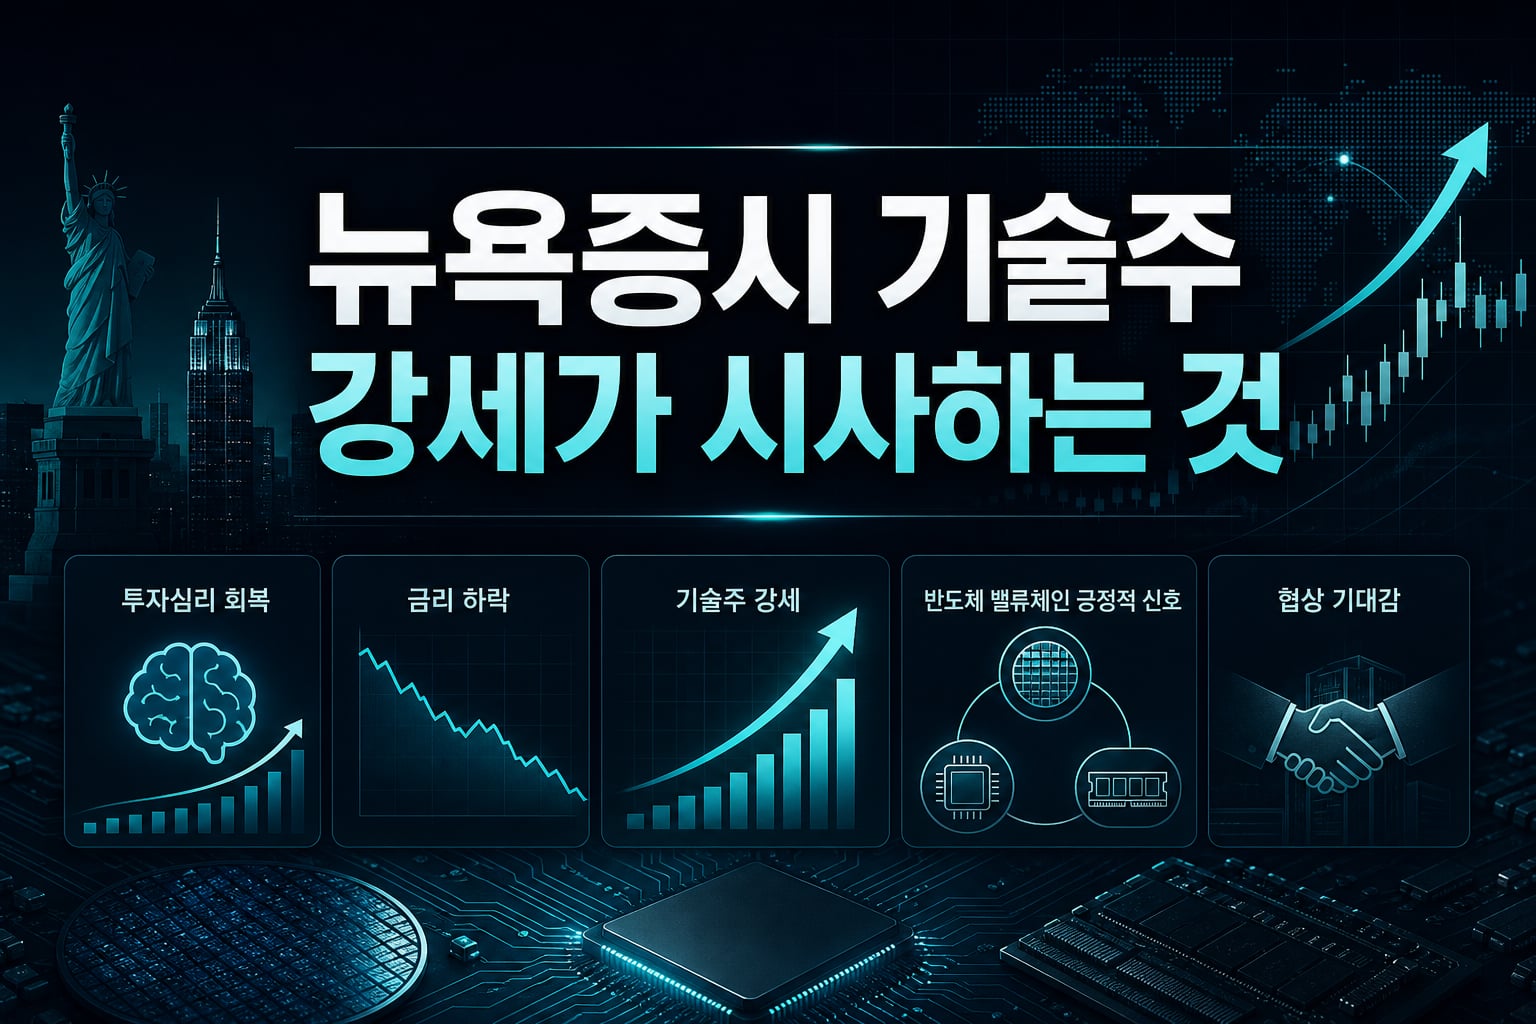
같은 날 뉴욕증시에서 인텔과 AMD가 각각 9%대, 8%대 급등한 것은 유가 하락과 중동 리스크 완화 기대감이 겹친 결과지만, 그 이면에는 반도체 업종 전반에 대한 투자심리 회복이 자리하고 있다고 본다. 국채금리 하락과 함께 기술주가 일제히 강세를 보인 흐름은 메모리 반도체를 포함한 밸류체인 전반에 긍정적인 신호로 해석할 수 있다. 특히 인텔의 급등은 오하이오 시설을 둘러싼 협상 기대감이 일부 반영됐을 가능성도 배제할 수 없다. 미국 연준 내부에서 수요 과열에 대한 경계심이 여전히 높다는 점은 부담 요인이지만, 반도체 업종만큼은 실적 개선 기대감이 매크로 우려를 상당 부분 상쇄하고 있는 모습이다. 국내 투자자 입장에서는 뉴욕증시의 기술주 강세가 국내 반도체 관련주의 수급에도 우호적인 환경을 만들어줄 가능성이 있다고 본다. 결국 미국과 한국 반도체 밸류체인은 갈수록 같은 방향으로 움직이는 경향이 뚜렷해지고 있다.,
인텔과 SK하이닉스의 오하이오 협상은 단순한 시설 임대 이슈를 넘어, 미국 중심의 반도체 공급망 재편과 데이터센터 투자 붐이라는 두 개의 큰 흐름이 교차하는 지점에 서 있다. 삼성전자와 SK하이닉스가 서로 다른 투자 전략을 택한 것도 결국 같은 메모리 업황 회복이라는 목적지를 향한 다른 경로일 뿐이라고 본다. 투자자라면 단기 뉴스에 흔들리기보다 이 협상의 실현 가능성과 자본 조달 구조를 함께 살피며 중장기 관점에서 접근하는 것이 유리하다. 다음 분기 실적 발표에서 관련 캡엑스 계획이 어떻게 구체화되는지가 다음 매매포인트가 될 것이다.
#SK하이닉스 #인텔 #메모리반도체 #데이터센터투자 #삼성전자 #반도체공급망 #오하이오합작