방산주 반토막, 그런데 왜 회사마다 낙폭이 다를까
방산주가 고점 대비 최대 60%대까지 밀렸다는 숫자만 보면 업종 전체가 무너진 것처럼 보이지만, 실제 하락률 편차를 뜯어보면 이야기가 완전히 다르다. SNT다이내믹스와 현대로템이 50%대 후반에서 60%대 하락을 겪는 동안 LIG디펜스앤에어로스페이스는 38%대 하락에 그쳤다는 사실은 단순 조정이 아니라 시장이 종목별로 다른 잣대를 들이대고 있다는 신호다. 미국 10년물 금리가 5.1%를 넘어서며 위험자산 전반에 할인율 부담이 커진 시점과 맞물려, 방산주는 이제 수주잔고라는 화려한 숫자로는 버틸 수 없는 국면에 들어섰다고 본다. 결국 관건은 누가 진짜 돈을 벌고 있느냐다.
수주잔고 프리미엄의 소멸
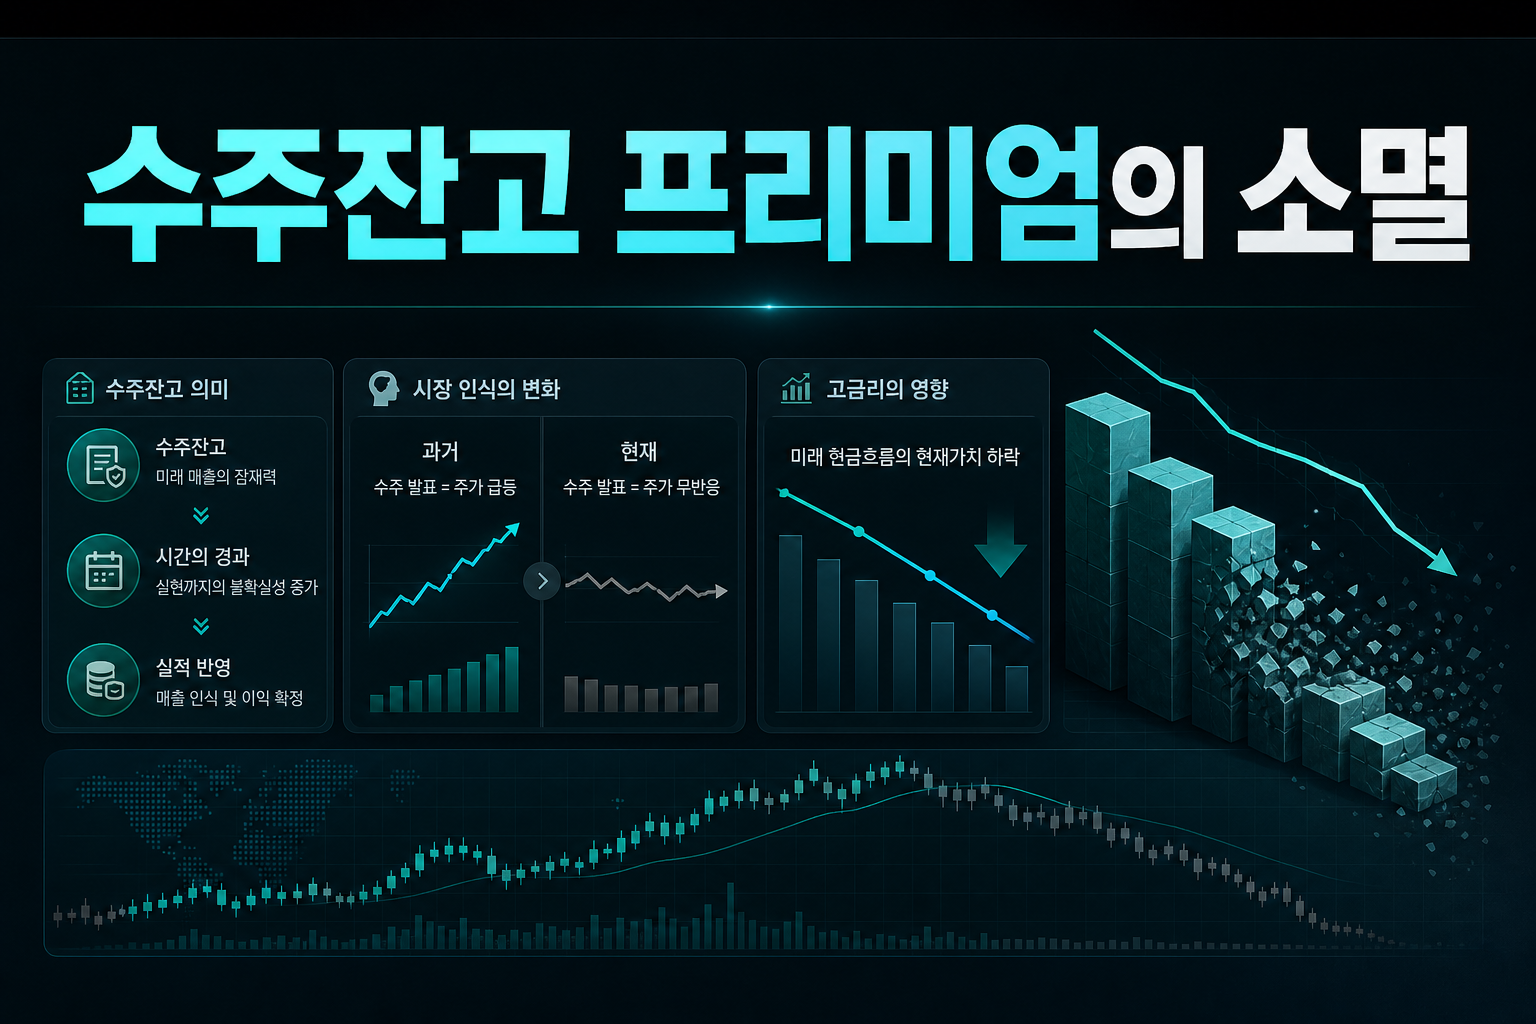
작년까지만 해도 조 단위 수주 발표 하나면 주가가 이틀 연속 상한가를 치는 게 방산주 공식이었다. 그런데 지금은 같은 규모의 수주 뉴스가 나와도 주가가 미동도 하지 않는다. 이유는 간단하다. 수주잔고는 미래 매출의 잠재력일 뿐, 당장 현금이 들어오는 것도 이익이 확정되는 것도 아니라는 사실을 시장이 다시 학습했기 때문이다. 특히 고금리 국면에서는 미래 현금흐름의 현재가치가 깎이는 속도가 빨라지므로, 매출로 전환되는 데 시간이 걸리는 수주잔고는 오히려 밸류에이션 부담으로 작용할 수 있다. SNT다이내믹스와 현대로템의 낙폭이 유독 컸던 것도 단기 급등에 따른 밸류에이션 피로감이 컸던 종목일수록 되돌림이 가혹했다는 방증이다. 이제 시장은 수주 발표의 크기보다 그 수주가 언제 매출로, 언제 이익으로 바뀌는지를 묻고 있다.
선수금과 현금흐름이 만드는 체력 차이
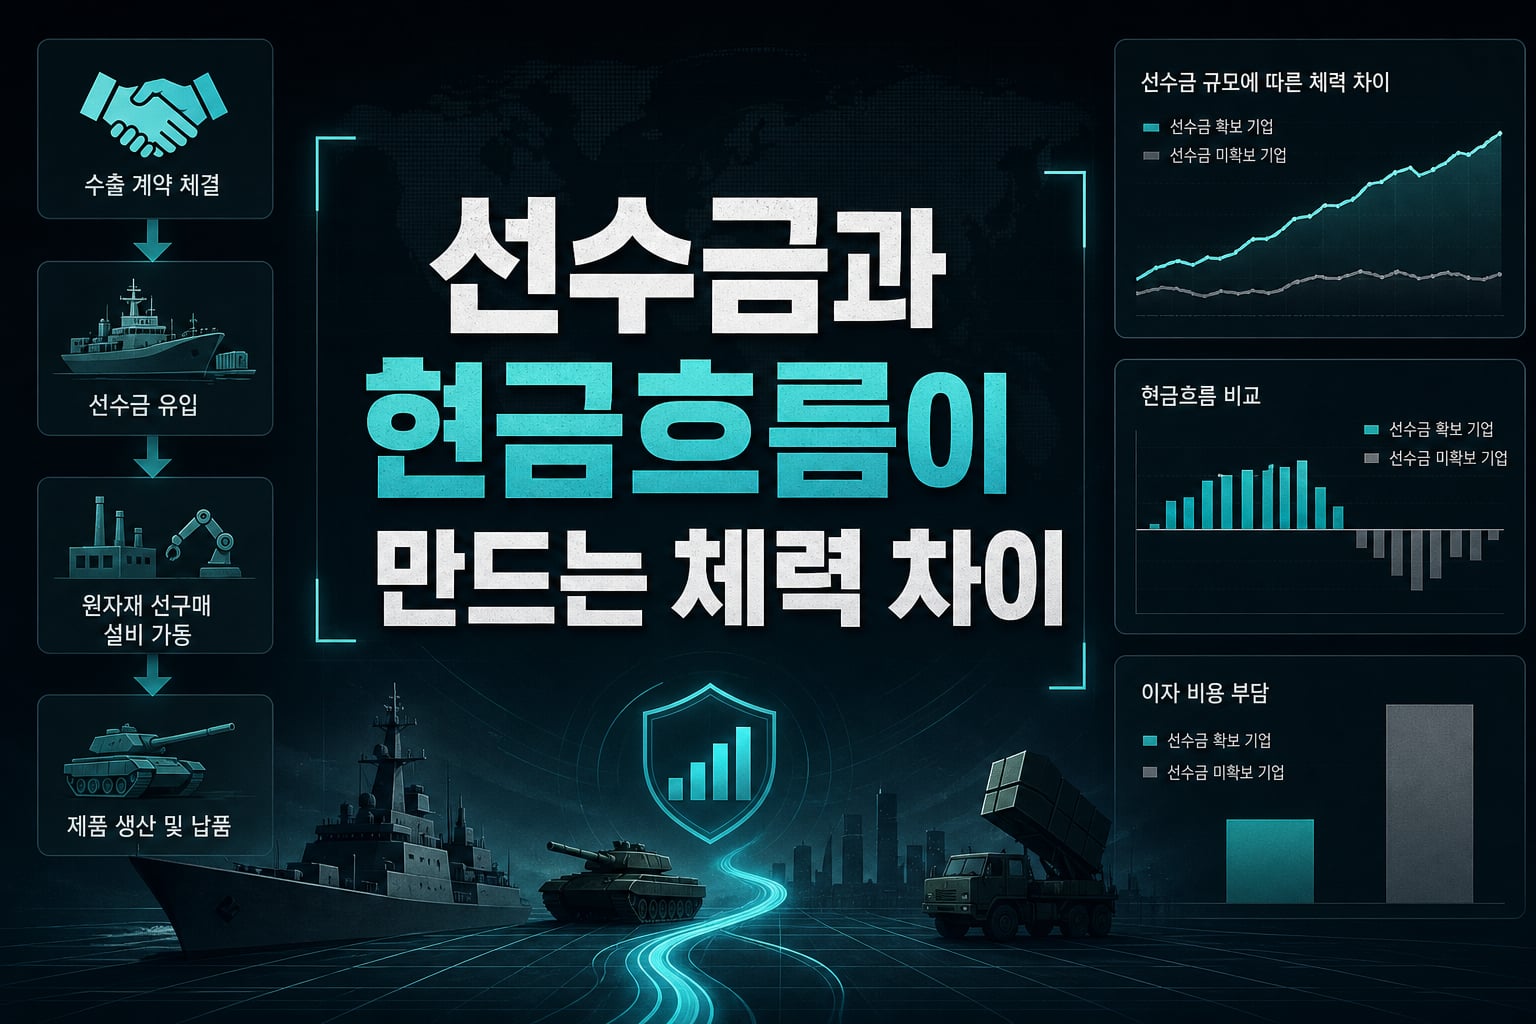
방산 제조업의 특성상 원자재 선구매와 설비 가동에 막대한 운전자본이 필요하다는 점은 새삼스러운 이야기가 아니지만, 지금처럼 시장금리가 치솟는 국면에서는 이 부분이 기업 체력을 가르는 결정적 변수가 된다. 수출 계약 체결 후 선수금이 얼마나 빨리, 얼마나 큰 규모로 들어오느냐에 따라 이자 비용 부담이 확연히 달라지기 때문이다. 미국 국채금리 급등이 국내 회사채 금리에도 영향을 미치는 상황에서, 차입 의존도가 높고 선수금 유입이 더딘 기업은 이자 비용 증가라는 이중고를 떠안게 된다. 반대로 선수금을 두둑하게 확보한 기업은 같은 고금리 환경에서도 재무 부담을 상대적으로 덜 느낀다. 결국 수주잔고가 아무리 화려해도 현금이 들어오는 타이밍과 규모를 확인하지 못하면 투자자들은 그 기업의 실적 가시성을 의심할 수밖에 없다. 이 지점이 바로 대형주와 중소형 방산주 간 낙폭 차이를 만든 핵심 배경이라고 본다.
대형주의 방어력, 그러나 절대적이지 않다
한화에어로스페이스가 40%대 하락에 그치고 LIG디펜스앤에어로스페이스가 업종 내 가장 낮은 낙폭을 기록한 것은 우연이 아니다. 두 기업 모두 상대적으로 다각화된 사업 포트폴리오와 검증된 수출 이행 실적을 갖추고 있어 시장의 신뢰도가 높았던 편이다. 하지만 40%에 육박하는 하락률 자체가 결코 작은 숫자가 아니라는 점은 짚고 넘어가야 한다. 대형주라고 해서 조정을 피해간 것이 아니라, 조정의 강도가 조금 덜했을 뿐이라는 뜻이다. 이는 지금의 매도세가 특정 종목의 개별 리스크가 아니라 업종 전반의 밸류에이션 재조정이라는 사실을 보여준다. 여기에 미국 국채금리 상승으로 글로벌 자금이 안전자산과 고금리 채권으로 이동하는 흐름까지 겹치면서, 성장주 성격이 강했던 방산주 전반이 할인율 부담을 피하지 못하고 있는 셈이다.
환율과 금리가 4분기 방산주에 미칠 변수
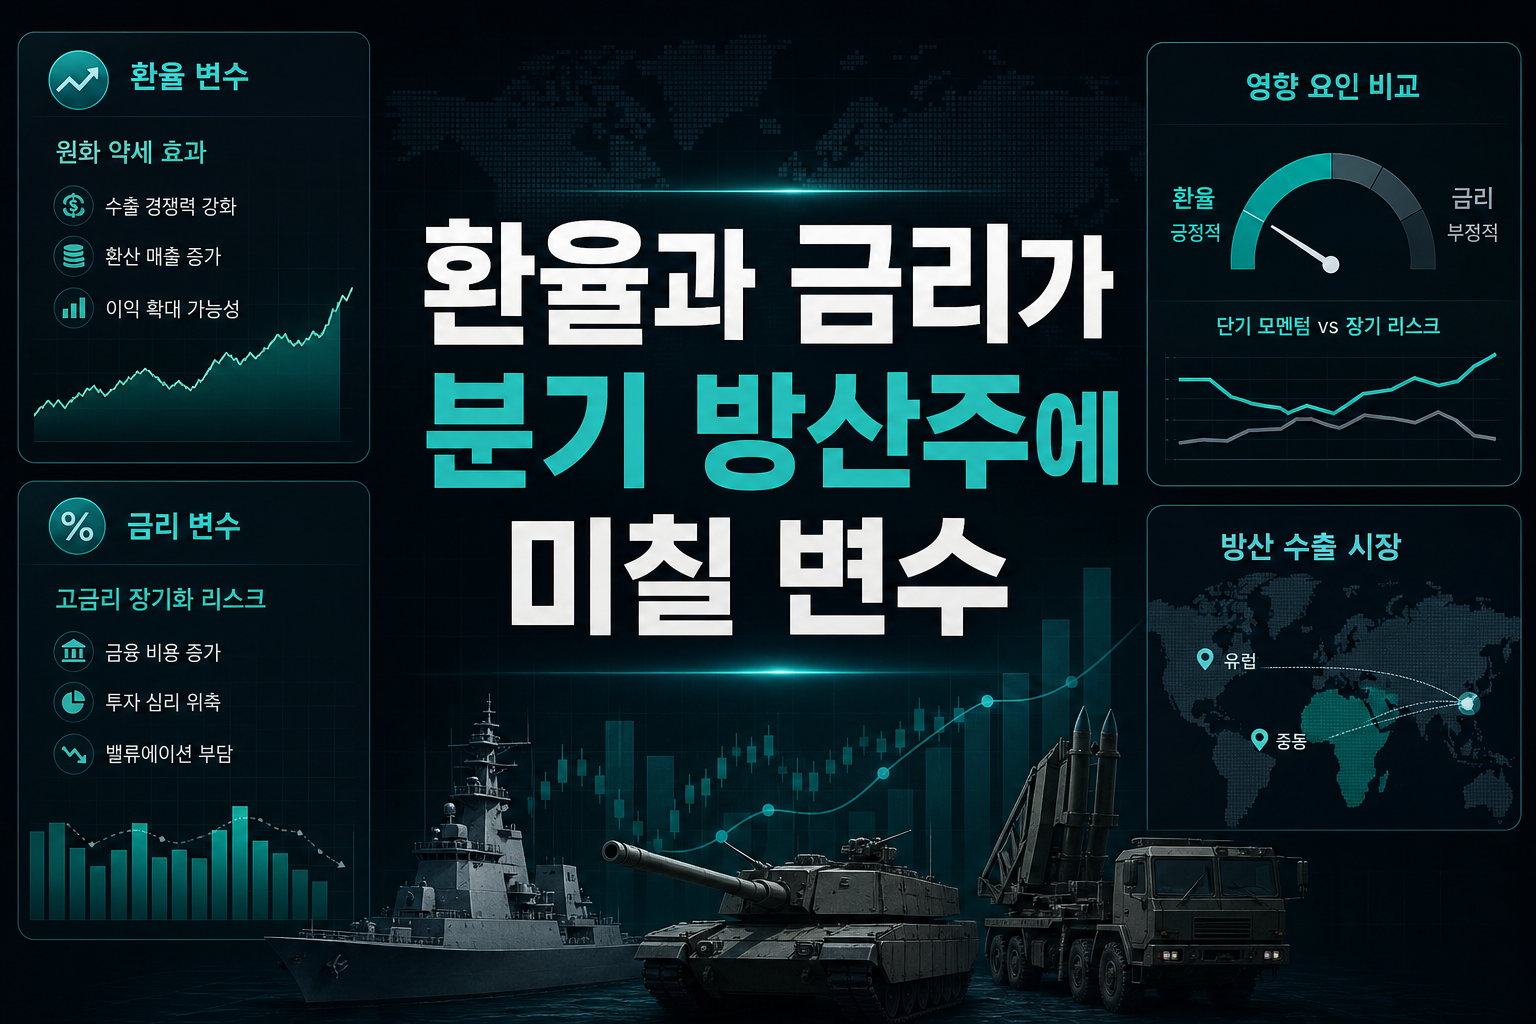
달러-원 환율이 1,370원대로 올라선 상황은 방산 수출 기업 입장에서 단기적으로는 환산 이익을 키워줄 수 있는 요인이다. 유럽과 중동향 수출 계약이 대부분 달러 결제인 만큼, 원화 약세는 매출액을 부풀리는 착시 효과를 만들 여지가 있다. 그러나 이 효과가 실제 이익으로 연결되려면 원자재 수입 비용 상승분을 상쇄할 만큼 마진 구조가 탄탄해야 한다. 동시에 미국發 고금리 기조가 장기화될 경우 국내 기업들의 조달 금리도 함께 오르면서 환차익 효과를 갉아먹을 가능성이 크다. 결국 환율 효과는 단기 호재일 뿐, 4분기 실적의 진짜 승부처는 여전히 생산능력 확대를 통한 출하량 증가와 고정비 절감 여부에 달려 있다고 판단한다. 지정학적 갈등이 쉽게 해소되지 않는다는 구조적 수요는 유효하지만, 그 수요를 실제 이익으로 전환하는 속도가 종목별 주가 향방을 결정할 것이다.
방산주 조정을 두고 업종 전체에 대한 비관으로 확대 해석할 필요는 없다고 본다. 다만 예전처럼 수주 뉴스 하나로 주가가 뛰던 시절은 지나갔고, 이제는 선수금 유입 속도와 생산능력 증설 효과, 실제 마진율까지 꼼꼼히 따지는 국면에 들어섰다는 점은 분명하다. 미국 금리가 20년 만의 고점을 찍은 지금, 밸류에이션에 대한 시장의 눈높이는 그 어느 때보다 냉정해졌다. 4분기 실적 발표에서 매출 전환 속도와 현금흐름 개선을 증명하는 기업만이 이 조정의 끝에서 반등의 주도권을 쥘 것이다.
#방산주 #수주잔고 #현금흐름 #미국채금리 #한화에어로스페이스 #현대로템 #4분기실적 #밸류에이션
???? 함께 보면 좋은 정보: 관련주·테마주 정보