코스닥 시총 미달 상장폐지 러시, 다음 달 동전주 퇴출까지 겹치는 이유
코스닥 시장에서 시가총액 미달로 퇴출되는 종목이 하반기 들어 갑자기 늘어났다. 상장유지 요건이 40억원에서 150억원으로, 다시 200억원으로 단기간에 두 차례나 상향되면서 관리종목 지정과 상장폐지가 동시다발적으로 터지는 국면이다. 여기에 주가 1000원 미만 동전주 퇴출 규정까지 다음 달 중순부터 본격 적용되면서 코스닥 소형주 전반에 긴장감이 흐른다. 개인투자자 비중이 높은 코스닥 시장의 구조적 리스크가 수치로 드러나는 시점이라 짚고 넘어갈 필요가 있다.
왜 하필 지금 퇴출이 몰리나
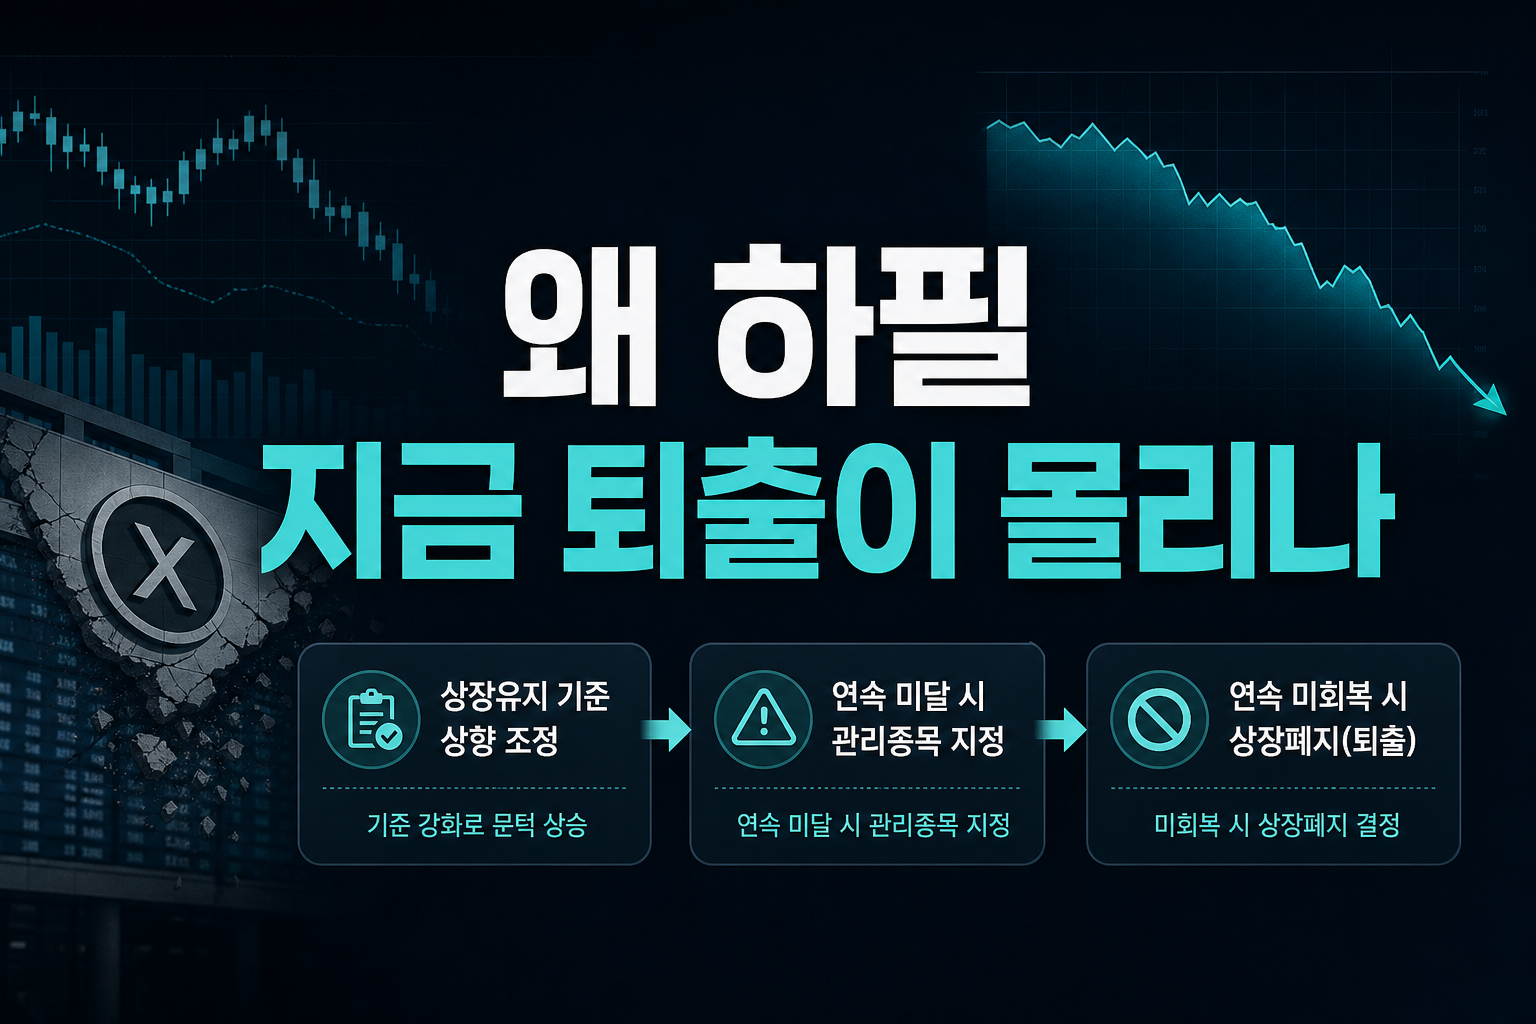
올해 상반기까지만 해도 시가총액 미달로 상장폐지된 코스닥 기업은 한 곳도 없었다. 그런데 하반기 들어서만 코이즈, 원풍물산, 신라에스지 등 8곳이 퇴출 결정을 받았다. 이는 우연이 아니라 제도 변화의 직접적인 결과다. 당국이 상장유지 기준을 150억원에서 200억원으로 다시 높인 게 지난 7월이고, 30거래일 연속 미달 시 관리종목 지정, 이후 90거래일 중 45거래일 연속 미회복 시 퇴출이라는 기계적 절차가 이제 막 한 바퀴를 돈 셈이다. 지난달 12일 이후 새로 관리종목에 지정된 코스닥 상장사만 17곳에 달하고, 거래소는 하반기 중 50곳 안팎이 추가로 퇴출될 수 있다고 보고 있다. 코스피에서도 상황은 다르지 않아 SHD가 시총 미달로 퇴출 결정을 받았고 13곳이 관리종목으로 묶여 있다. 다음 달 중순은 강화된 기준이 처음으로 실제 퇴출 여부를 가르는 분기점이라는 점에서, 이번 한 번으로 끝날 이슈가 아니라 앞으로 몇 달간 반복될 구조적 이벤트로 봐야 한다.
동전주 퇴출까지 겹치면 매물 압박은 커진다
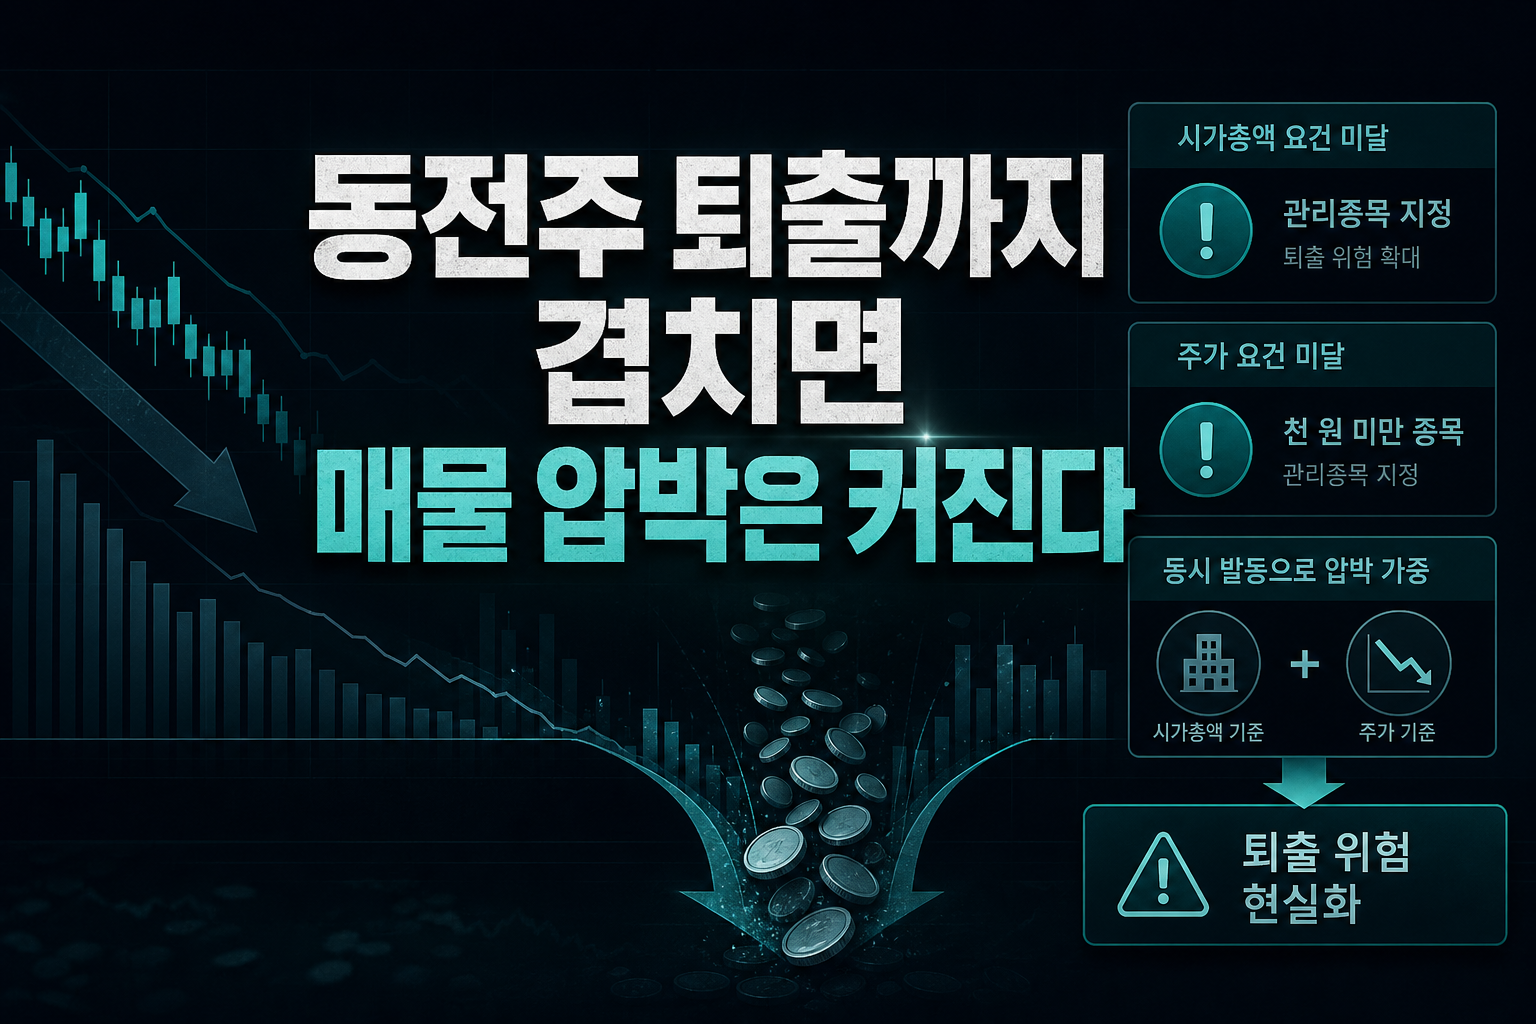
시총 미달과 별개로 주가 1000원 미만 종목을 퇴출하는 규정도 7월부터 함께 굴러가고 있다. 현재 코스피 15곳, 코스닥 30곳이 이 규정으로 관리종목에 지정된 상태이고, 이들 역시 45거래일 연속 1000원 이상을 유지하지 못하면 다음 달 중순부터 퇴출 대상에 오른다. 시총 기준과 주가 기준이 같은 시기에 동시에 발동한다는 점이 문제를 키운다. 두 기준 모두에 걸린 종목이라면 선택지가 사실상 없는 셈이고, 시장 전체로는 짧은 기간에 퇴출 후보가 한꺼번에 몰리는 구조가 만들어진다. 개인투자자 입장에서는 관리종목 지정 공시 하나만으로 주가가 급락하는 경우가 흔한데, 이번처럼 두 가지 퇴출 사유가 겹치면 투매성 매물이 나올 가능성이 더 높아진다. 코스닥 저가주 위주로 포트폴리오를 구성한 투자자라면 보유 종목의 시가총액과 최근 주가 흐름을 개별적으로 다시 점검할 시점이다.
흑자기업 구제책, 실효성은 물음표
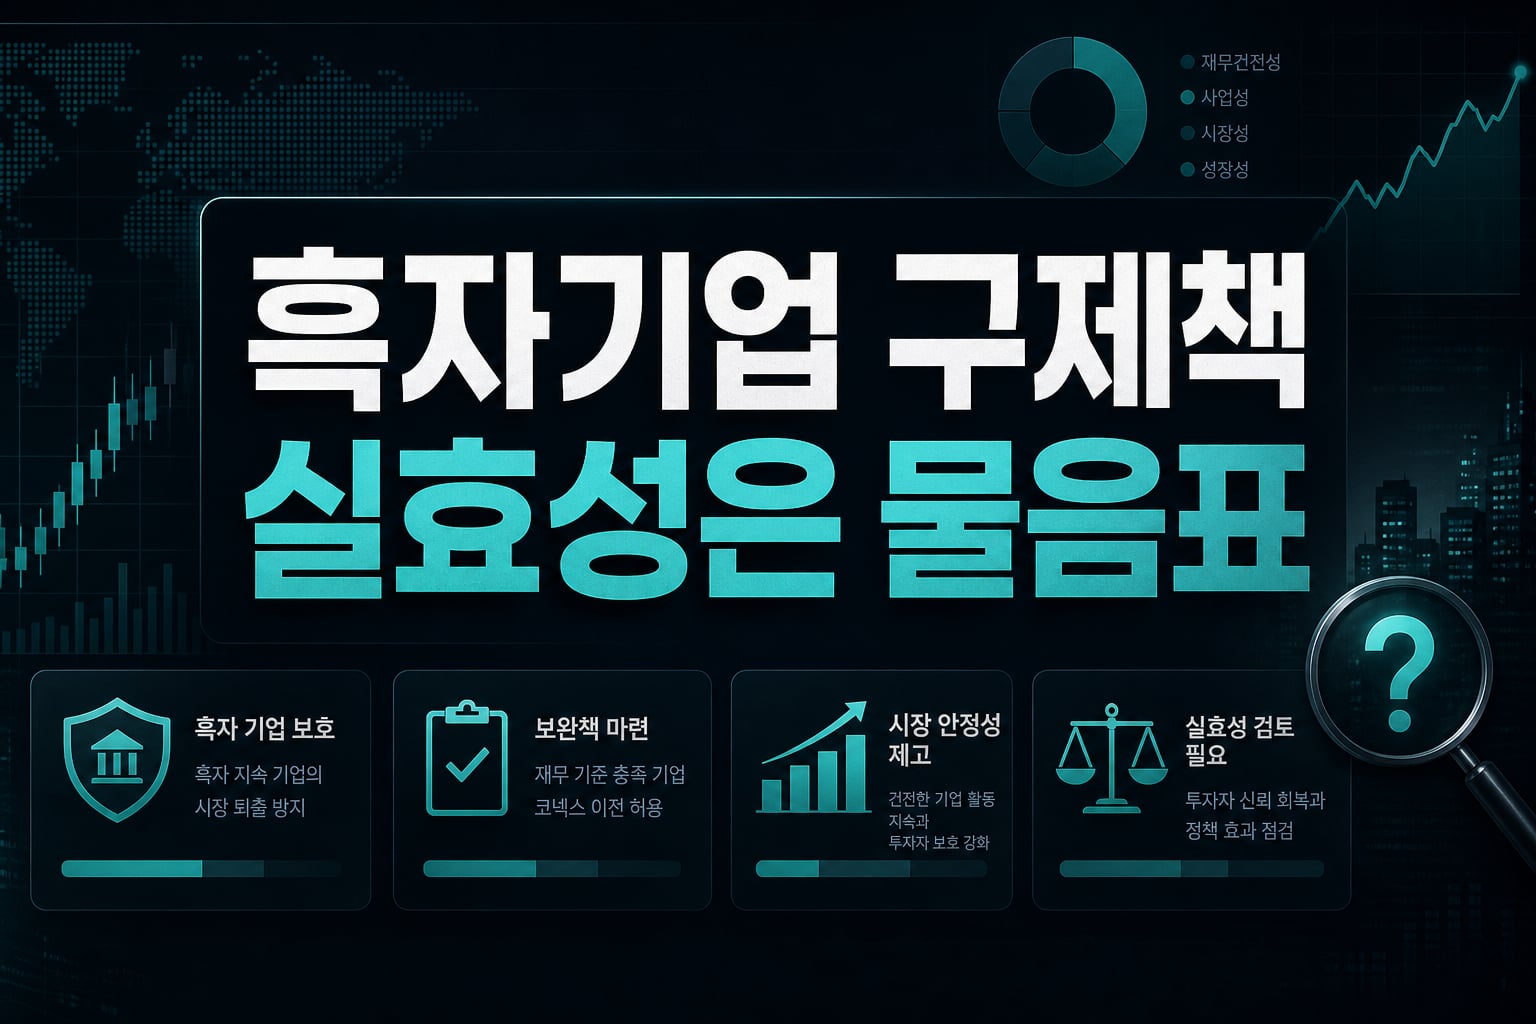
금융당국도 흑자를 내는 기업이 단순히 시총 미달만으로 퇴출되는 것에 대한 비판을 의식해 보완책을 마련했다. 최근 3개 사업연도 중 2개 사업연도 영업이익이 흑자이거나, 1개 사업연도 흑자이면서 자기자본이 200억원 이상이면 정리매매 없이 코넥스로 이전할 수 있도록 한 것이다. 실제로 퇴출이 확정된 신라에스지는 코넥스 이전상장을 결정하고 신규상장 사전협의를 예고한 상태다. 다만 이 대안이 투자자 입장에서 실질적인 구제책이 될지는 별개 문제다. 코넥스는 유동성이 코스닥과 비교가 안 될 정도로 낮고 자금조달 기능도 제한적이라, 사실상 거래가 멈춘 시장으로 자산이 옮겨가는 것과 다르지 않다. 흑자기업이라는 타이틀이 있어도 매매가 원활하지 않으면 투자자 입장에서는 사실상 자금이 묶이는 결과로 이어질 수 있다는 점을 냉정하게 봐야 한다.
투자자가 지금 확인해야 할 것
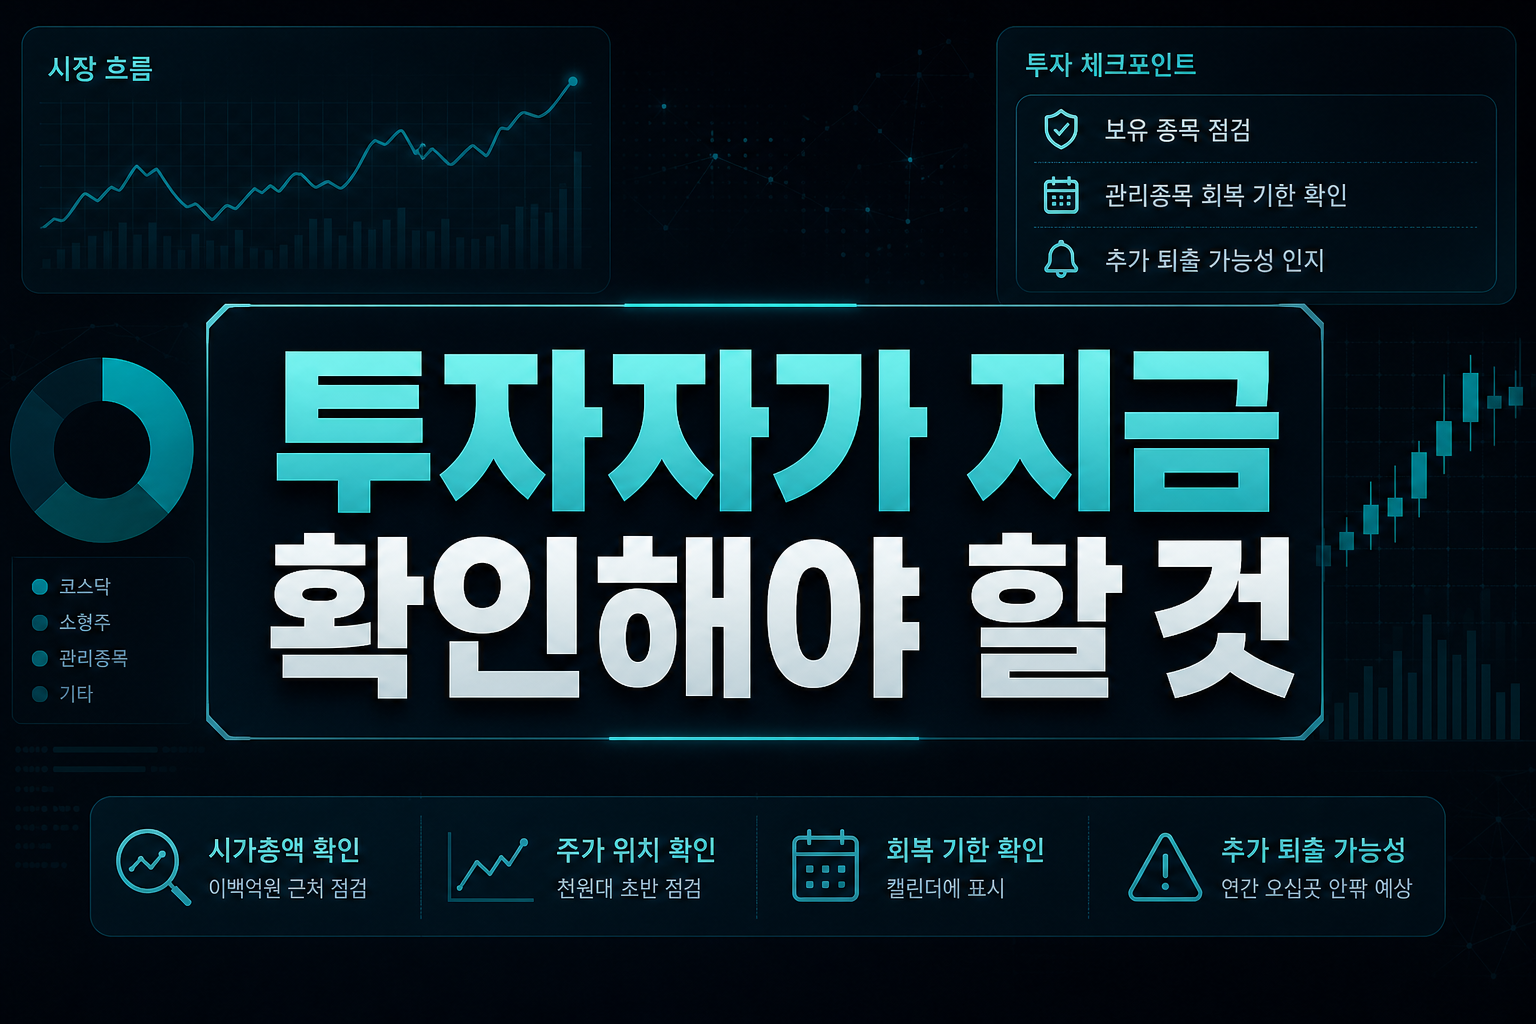
이 흐름에서 개인투자자가 취해야 할 태도는 명확하다. 우선 보유 중인 코스닥 소형주의 최근 시가총액이 200억원 근처에서 움직이는지, 주가가 1000원대 초반에 걸쳐 있는지부터 확인해야 한다. 관리종목 지정 이력이 있는 종목이라면 45거래일이라는 회복 기한이 언제 만료되는지 캘린더에 표시해두는 것이 좋다. 거래소가 연간 50곳 안팎의 추가 퇴출을 예상하고 있다는 점은 이 이슈가 단기 이벤트가 아니라 하반기 내내 이어질 테마라는 뜻이다. 동시에 이런 제도 강화는 장기적으로 코스닥 시장의 부실기업 정리와 신뢰도 제고라는 순기능도 있다는 점을 함께 고려할 필요가 있다. 단기적인 매물 압박에 휩쓸려 우량 소형주까지 싸잡아 매도하기보다는, 실적과 재무구조가 탄탄한 종목과 퇴출 위험군을 구분하는 옥석 가리기가 어느 때보다 중요해진 국면이다.
코스닥 상장유지 요건 강화는 시장 체질 개선이라는 명분이 뚜렷하지만, 그 과정에서 발생하는 단기 충격은 투자자가 고스란히 떠안아야 한다. 다음 달 중순 시총 미달과 동전주 퇴출이라는 두 가지 칼날이 동시에 시장을 훑고 지나갈 예정인 만큼, 코스닥 소형주 비중이 높은 계좌라면 지금 시점에서 종목별 리스크를 재점검하는 것이 필수적이다. 제도 변화가 만드는 매물 출회는 일시적 기회가 될 수도 있지만, 퇴출 확정 종목에 물려 있다면 그 어떤 반등 시나리오도 무의미하다는 점을 기억해야 한다.
#코스닥 #상장폐지 #시가총액미달 #동전주 #관리종목 #코넥스 #소형주투자
???? 함께 보면 좋은 정보: 관련주·테마주 정보