현대차 55% 급락과 자동차 부품주 저PBR 명단, 같은 업종 다른 운명
올해 초 피지컬 AI 프리미엄을 얹고 80만원 턱밑까지 갔던 현대차가 반토막 넘게 빠지는 사이, 완성차 밑단의 부품사들은 전혀 다른 이유로 시장의 시선을 받고 있다. 하나는 기대가 꺼지며 무너진 스토리주, 다른 하나는 애초에 기대조차 없었던 저평가주라는 점에서 두 흐름은 겹치는 듯 겹치지 않는다. 완성차와 부품업체가 같은 자동차 밸류체인 안에 있으면서도 주가가 서로 다른 방향을 가리키는 지금이야말로 이 업종을 다시 뜯어볼 시점이다.
피지컬 AI 프리미엄이 빠지자 드러난 현대차의 민낯
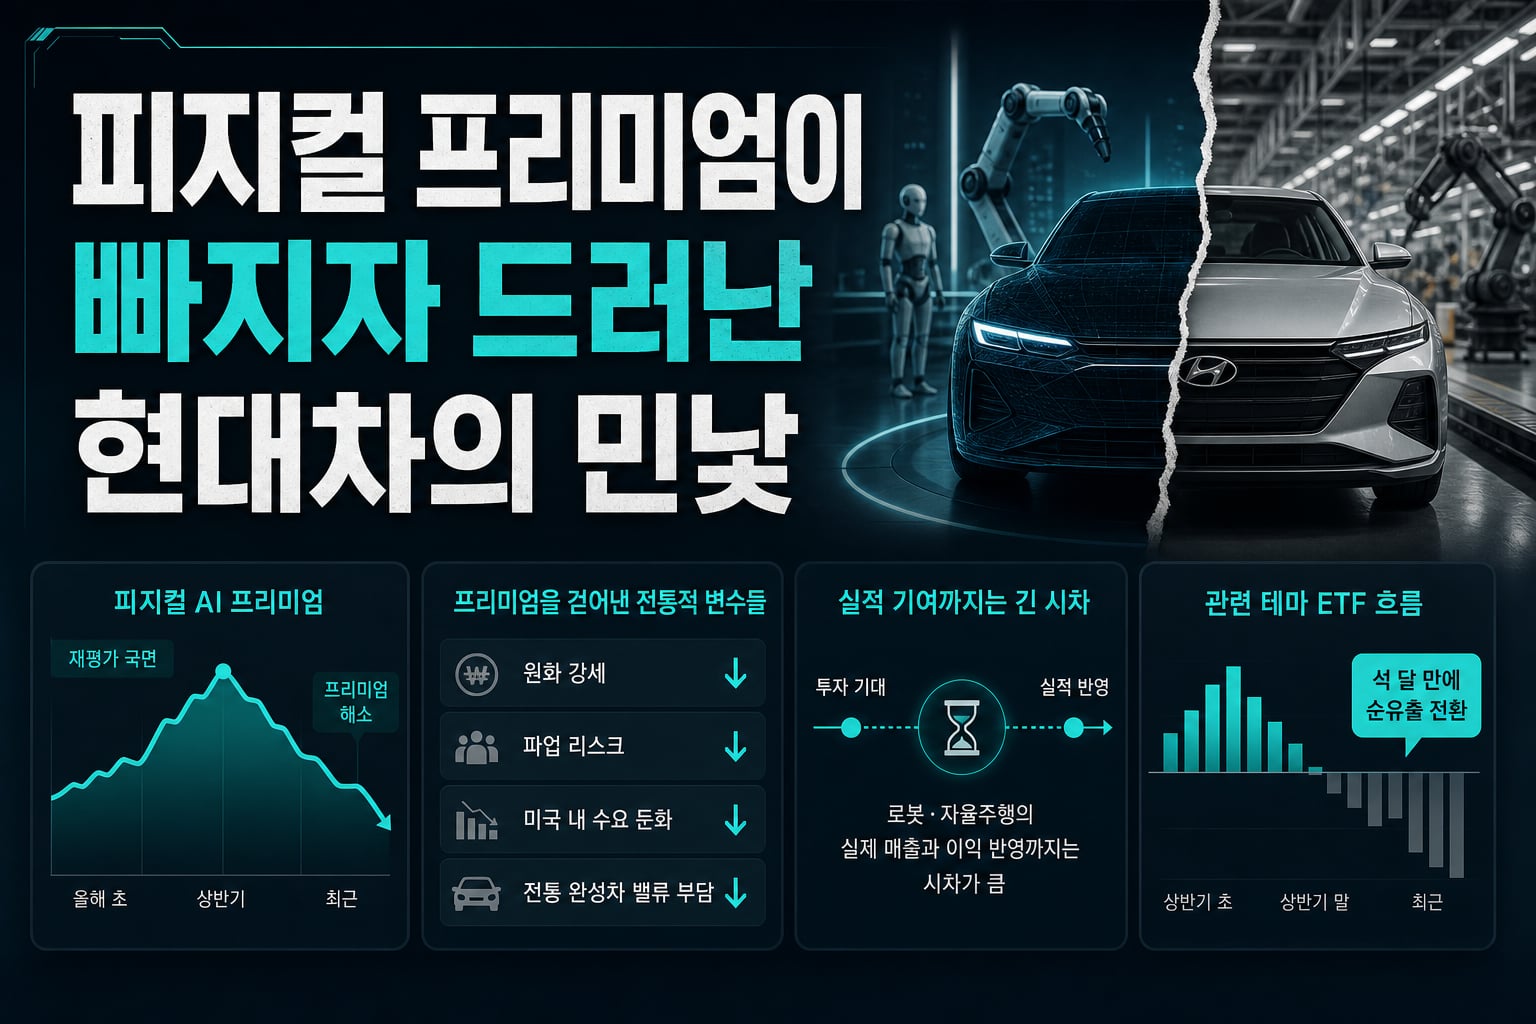
현대차를 자동차 회사가 아니라 로봇과 자율주행을 아우르는 피지컬 AI 기업으로 재평가하던 논리는 올 상반기 내내 유효했다. 하지만 원화 강세, 파업 리스크, 미국 내 수요 둔화 같은 전통적인 완성차 변수들이 다시 전면에 등장하면서 그 프리미엄은 빠르게 걷혔다. 결국 로봇이나 자율주행이 실제 매출과 이익으로 잡히기까지는 시차가 크다는 사실이 뒤늦게 부각된 셈이다. 관련 테마 ETF가 석 달 만에 30% 가까이 빠진 것은 그 기대가 얼마나 성급하게 주가에 선반영됐는지를 보여주는 방증이다. 증권사들이 목표가를 줄줄이 낮추는 지금은 밸류에이션을 다시 실적과 현금흐름 기준으로 되돌리는 조정 국면으로 봐야 한다. 문제는 이 조정이 완성차에서 끝나지 않고 부품업체들의 매출 전망에도 연쇄적으로 영향을 줄 수 있다는 점이다.
저PBR 부품주, 11월 명단 공표 전 몸값 재평가 압박
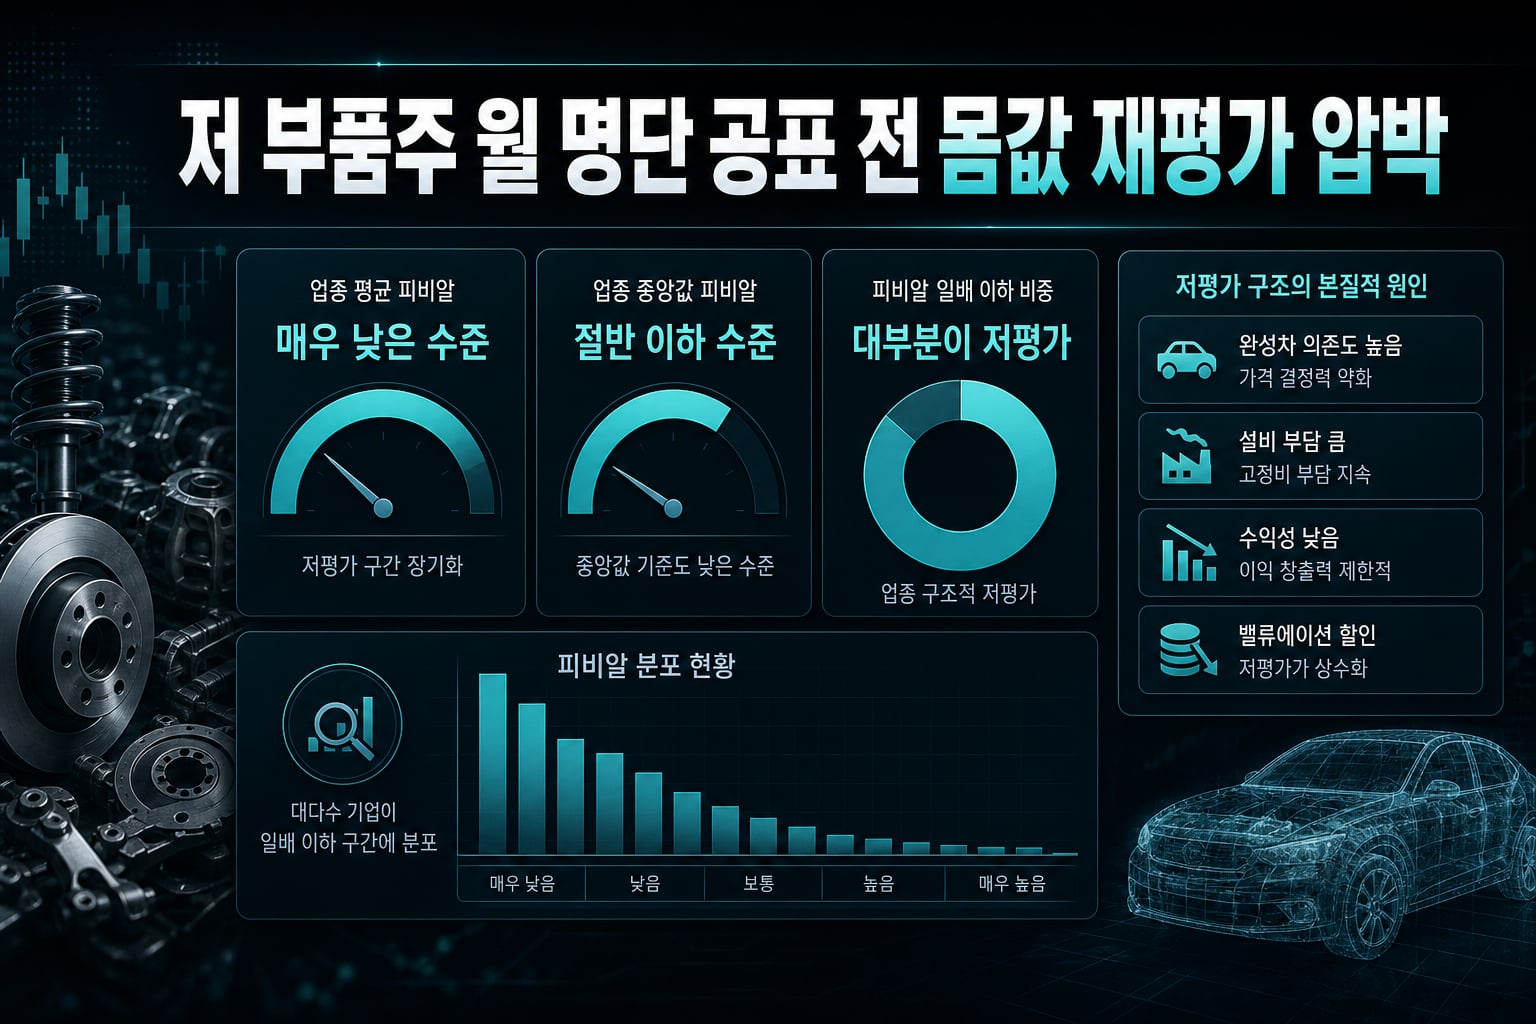
자동차 부품 44개사의 평균 PBR이 0.68배, 중앙값이 0.48배에 불과하다는 수치는 이 업종이 얼마나 오랫동안 저평가 구간에 방치돼 있었는지를 그대로 드러낸다. 전체의 86%가 PBR 1배 이하라는 것은 개별 기업의 문제가 아니라 업종 구조 자체가 저평가를 만들어내고 있다는 뜻이다. 완성차 의존도가 높아 가격 결정력이 약하고, 설비 부담은 큰데 수익성은 낮은 구조가 고스란히 밸류에이션에 반영돼 있다. 11월 한국거래소의 저PBR 기업 명단 공표를 앞두고 이들이 자본 효율화나 신성장 투자 계획을 내놓을 유인이 커진 상황도 주목할 부분이다. 명단에 오르기 싫은 기업일수록 배당 성향 상향이나 자사주 매입 같은 카드를 먼저 꺼낼 가능성이 높다. 다만 이런 조치는 분모인 자본총계를 줄이는 단기 처방일 뿐, 실제 밸류에이션 재평가로 이어지려면 신성장 사업에서 성과가 뒷받침돼야 한다는 지적이 나온다.
전동화와 로봇으로 갈리는 부품사 옥석 가리기
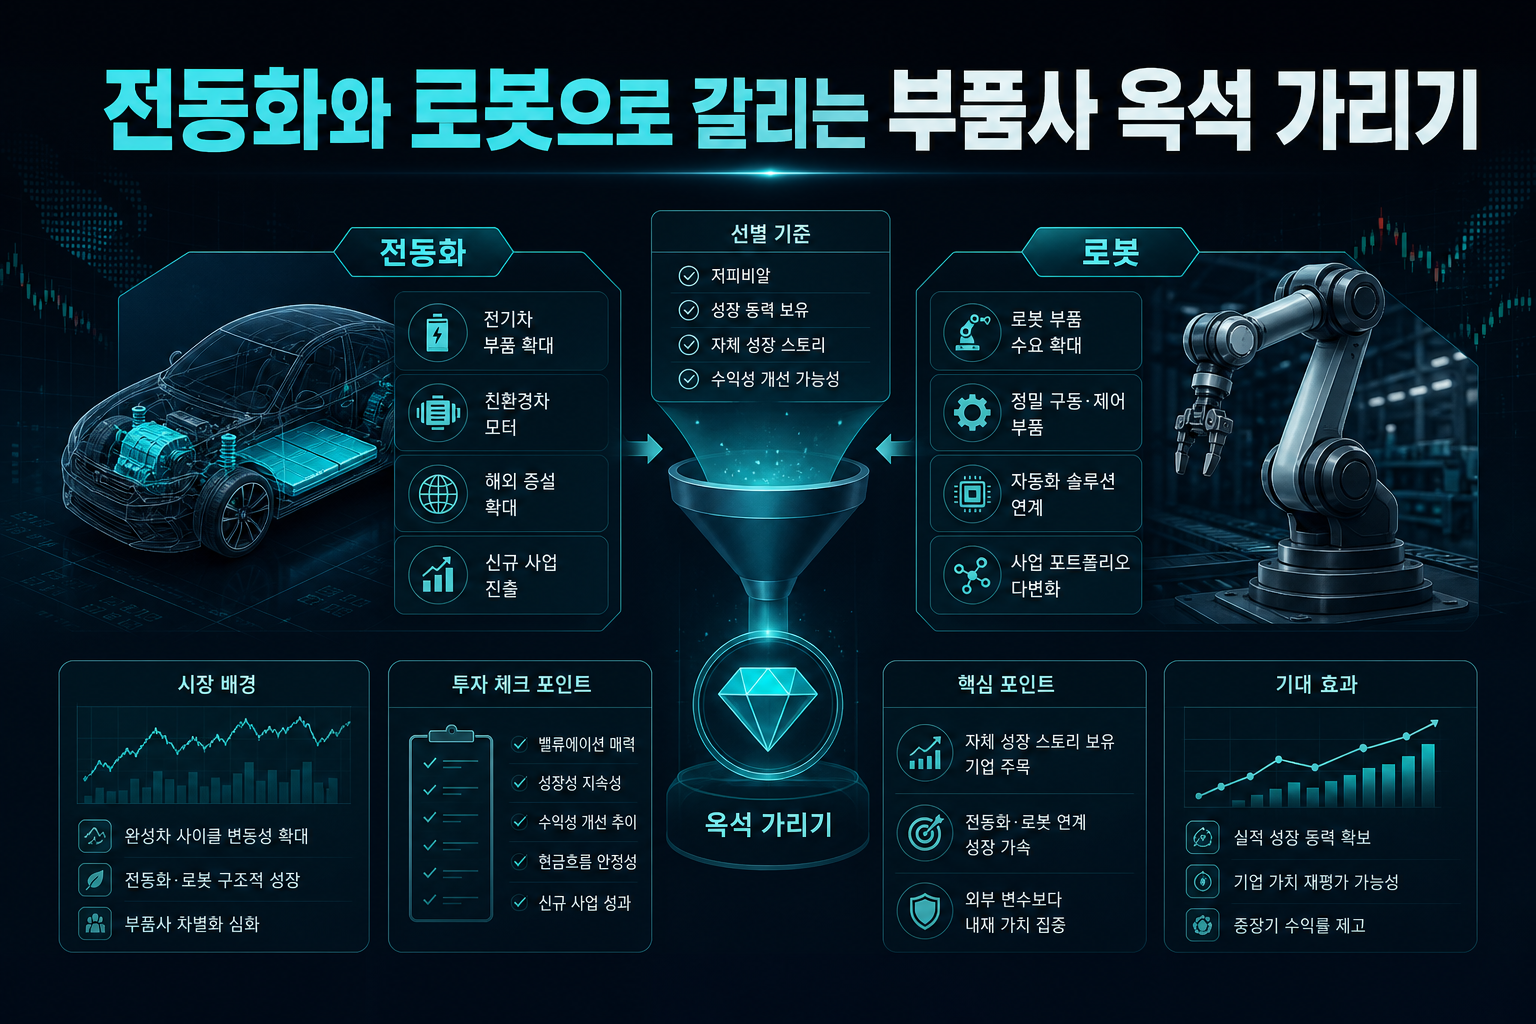
저PBR이면서 동시에 밸류에이션을 끌어올릴 성장동력을 갖춘 기업이라면 이야기가 달라진다. 전동화 부품 확대가 진행 중인 한국단자나 해외 증설을 이어가는 코리아에프티처럼 완성차 사이클과 별개로 자체 성장 스토리를 쌓는 곳들이 대표적이다. 친환경차 모터와 반도체 장비 쪽으로 사업을 넓히는 SNT모티브, 미국 ESS 모듈·팩 사업을 시작하는 세방전지도 같은 맥락에서 거론된다. 이들 기업의 공통점은 신성장 투자에 필요한 현금 창출력과 재무 여력을 이미 갖추고 있다는 점이다. 자본 효율화만 밀어붙이는 기업과 여기에 신사업까지 얹을 수 있는 기업은 같은 저PBR 딱지를 달고 있어도 시장의 재평가 속도가 다를 수밖에 없다. 결국 부품업종 안에서도 완성차 사이클에 종속된 회사와 독자 성장 축을 확보한 회사로 뚜렷하게 갈릴 가능성이 높다.
수출 호황과 따로 노는 고용, 자동차 부품업의 체감온도
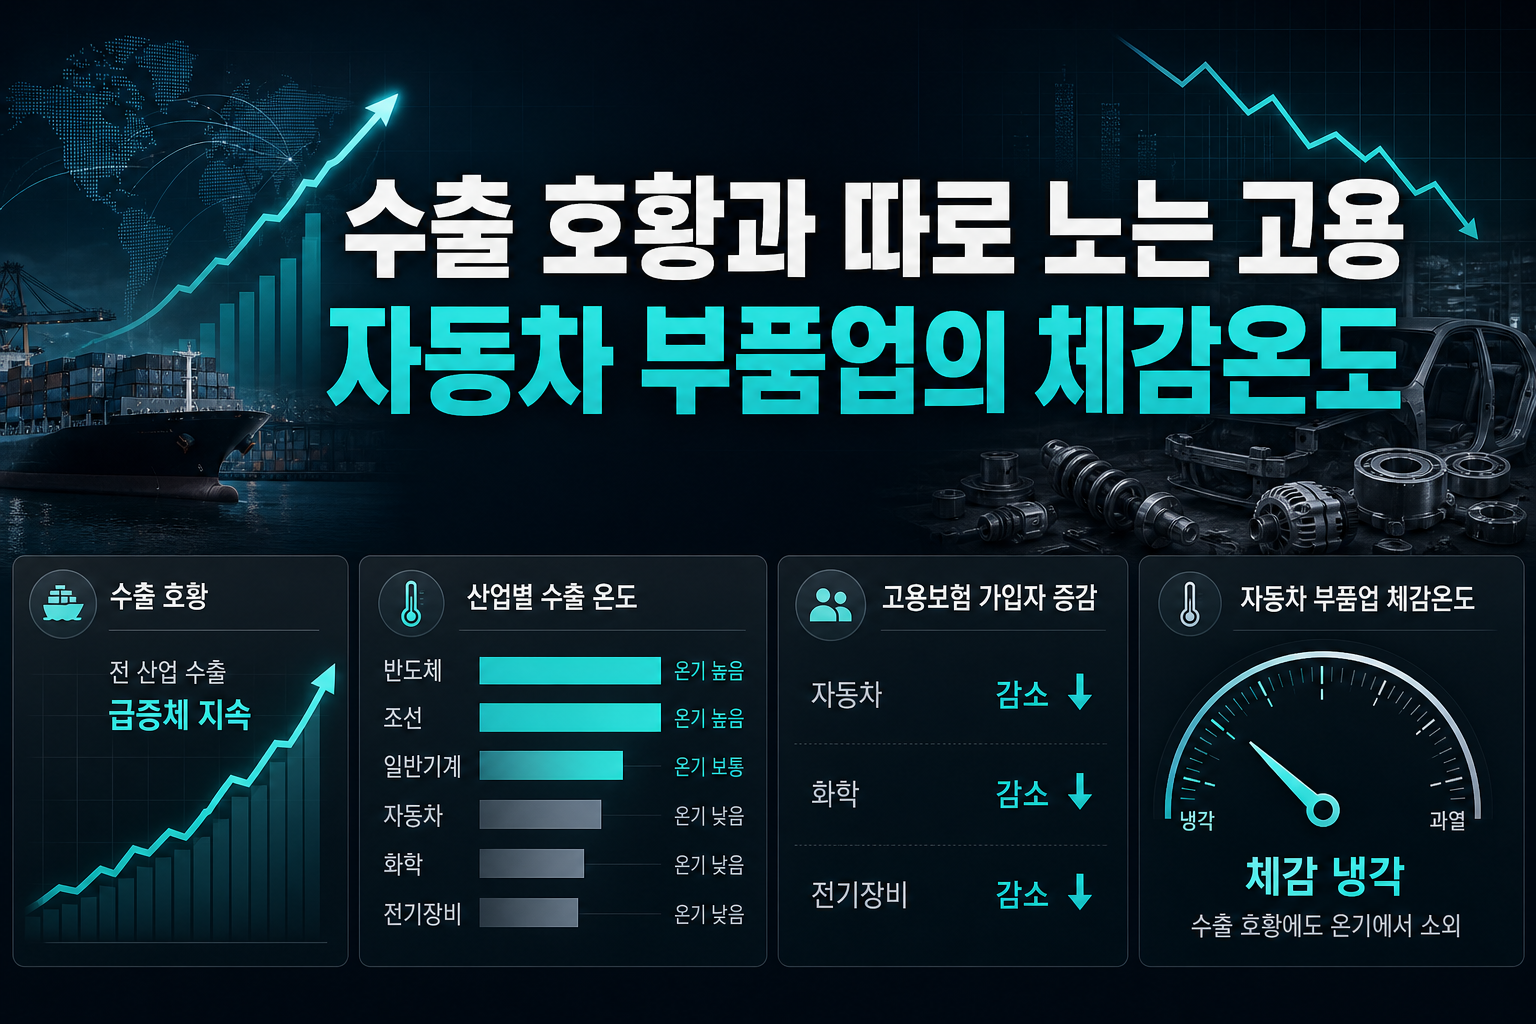
8월 전체 수출은 68.7% 급증했지만 자동차와 화학, 전기장비 업종의 고용보험 가입자는 오히려 줄어들고 있다는 통계는 자동차 밸류체인 전반의 체력을 가늠하는 또 다른 잣대다. 반도체와 조선처럼 고부가가치 산업에 수출과 고용의 온기가 집중되는 동안 자동차 부품업은 그 흐름에서 소외되고 있다는 뜻이다. 이는 완성차 수요 둔화가 단순히 현대차 한 종목의 문제가 아니라 하청 구조 전체로 퍼질 수 있는 신호로 읽힌다. 제조업 고용 회복이 지연될수록 부품사들이 신성장 투자를 실행할 여력도 제한될 수밖에 없다. 저PBR 탈피를 노리는 부품사 입장에서는 완성차 수요와 무관하게 돌아가는 별도의 매출원이 얼마나 확보돼 있느냐가 관건이 될 것으로 보인다. 결국 완성차 부진의 그림자를 피해가는 부품사와 그대로 노출되는 부품사 사이의 격차는 더 벌어질 전망이다.
현대차의 급락은 피지컬 AI라는 서사가 실적으로 증명되기 전까지는 얼마든지 되돌려질 수 있다는 냉정한 교훈을 남겼다. 반면 부품업종은 처음부터 기대가 없었던 만큼 11월 저PBR 명단 공표를 계기로 오히려 저점에서 반등할 여지를 시험받고 있다. 투자자 입장에서는 완성차의 스토리 프리미엄보다 부품사의 자본 효율화와 신성장 실행력을 더 꼼꼼히 따져볼 시점이다. 같은 자동차 밸류체인 안에서도 어느 쪽이 먼저 바닥을 다지고 방향을 트는지 지켜볼 필요가 있다.
#현대차 #자동차부품 #저PBR #피지컬AI #전동화 #한국거래소 #기업가치제고
???? 함께 보면 좋은 정보: 관련주·테마주 정보