반도체 BSI 139, 물류비 3배… 4분기 제조업 체감경기의 두 얼굴
반도체 경기전망지수가 집계 이래 최고치를 찍었다는 소식과 부산발 컨테이너 운임이 전쟁 전 대비 세 배 넘게 뛰었다는 소식이 같은 날 나란히 들려온다. 언뜻 모순처럼 보이지만 실제로는 한 몸에서 벌어지는 두 가지 현상이다. 수출 드라이브를 걸어야 할 기업들이 정작 물류비와 원자재값이라는 브레이크를 동시에 밟고 있는 셈이고, 이 간극이 4분기 실적 시즌의 진짜 변수가 될 가능성이 크다. 투자자 입장에서는 지수 전망치의 화려함보다 그 이면의 비용 구조를 먼저 뜯어봐야 할 시점이다.
BSI 139의 숫자놀음, 반도체 쏠림을 어떻게 읽을까
대한상의 조사에서 제조업 BSI가 두 분기 연속 오른 건 분명 긍정적 신호지만, 업종별로 뜯어보면 이야기가 완전히 다르다. 반도체 홀로 26포인트를 뛰어 139를 찍었고 나머지 업종 다수는 기준선 100에 못 미친다. 특히 전자·통신은 오히려 13포인트 하락한 80을 기록했는데, 이는 메모리 가격 상승이 반도체 제조사에는 호재지만 이를 원부자재로 쓰는 전자 완제품 업체에는 정반대로 작용한다는 걸 보여준다. 결국 지금의 경기 개선은 산업 전반의 회복이 아니라 반도체라는 단일 엔진에 의한 착시에 가깝다. 화장품(120), 의료·정밀(108), 조선(103) 등 일부 업종이 선전하고 있지만 이들 역시 반도체만큼의 가속도는 없다. 투자자라면 지수 헤드라인보다 업종 간 디커플링 폭이 얼마나 벌어지는지를 체크하는 게 우선이다. 반도체 밸류체인 안에서도 소재·장비주와 완제품 조립주의 수혜 격차가 벌어질 수 있다는 점도 염두에 둘 필요가 있다.
영업이익 60% 미달 전망, 체감경기와 실적의 괴리
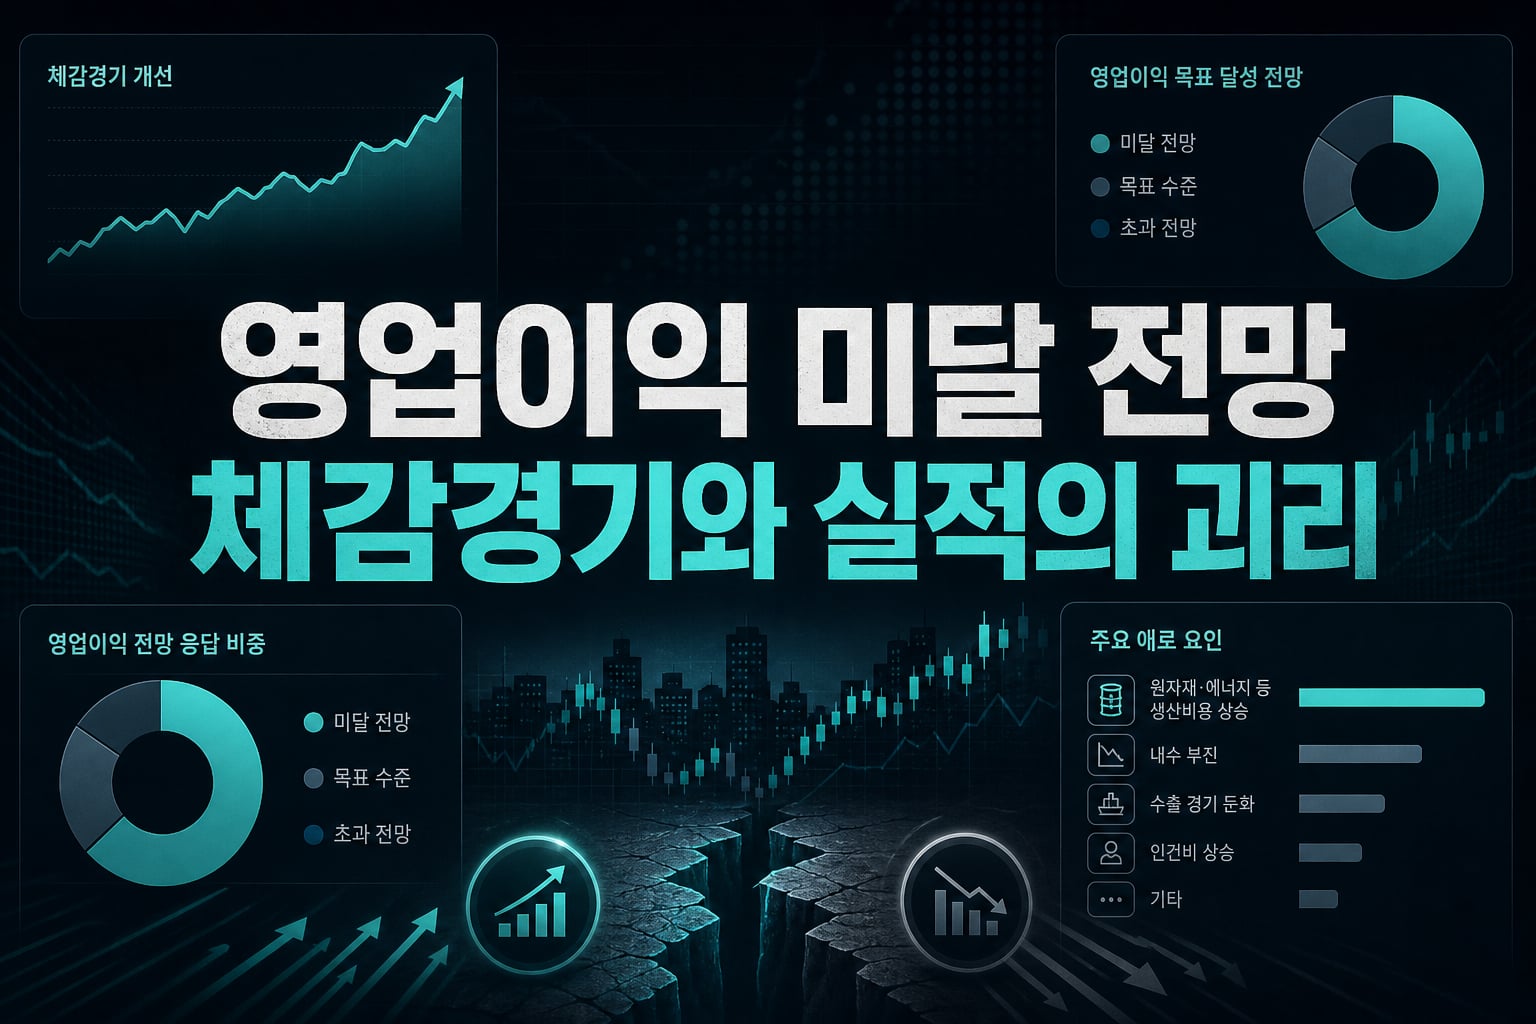
BSI가 오른다고 실적이 따라오는 건 아니라는 걸 이번 조사가 정확히 짚어준다. 응답 기업의 60.4%가 연초 목표 영업이익에 미달할 것으로 내다봤고, 목표를 초과할 것이라 답한 곳은 7.9%에 불과했다. 최대 애로 요인으로 원자재·에너지 등 생산비용 상승이 43.2%로 압도적 1위를 차지한 점도 주목할 대목이다. 이는 매출 성장세와 별개로 마진 구조가 계속 얇아지고 있다는 뜻이고, 여기에 해상운임 급등까지 겹치면 4분기 실적 발표 시즌에 '어닝 서프라이즈'보다 '어닝 쇼크'가 더 자주 나올 수 있다는 경고로 읽힌다. 특히 원자재를 수입해 완제품을 만들어 다시 수출하는 구조의 기업들은 수입 물류비와 수출 물류비를 이중으로 얻어맞는 상황이다. 종목 선별 시에는 매출액 증가율보다 영업이익률 방어력을 우선 지표로 삼는 게 합리적이다. 원가 전가력이 약한 중소형 수출주는 이번 분기 실적 변동성이 특히 클 수 있다는 점도 염두에 둬야 한다.
컨테이너 운임 4760p, 물류주와 원자재 소비재의 명암
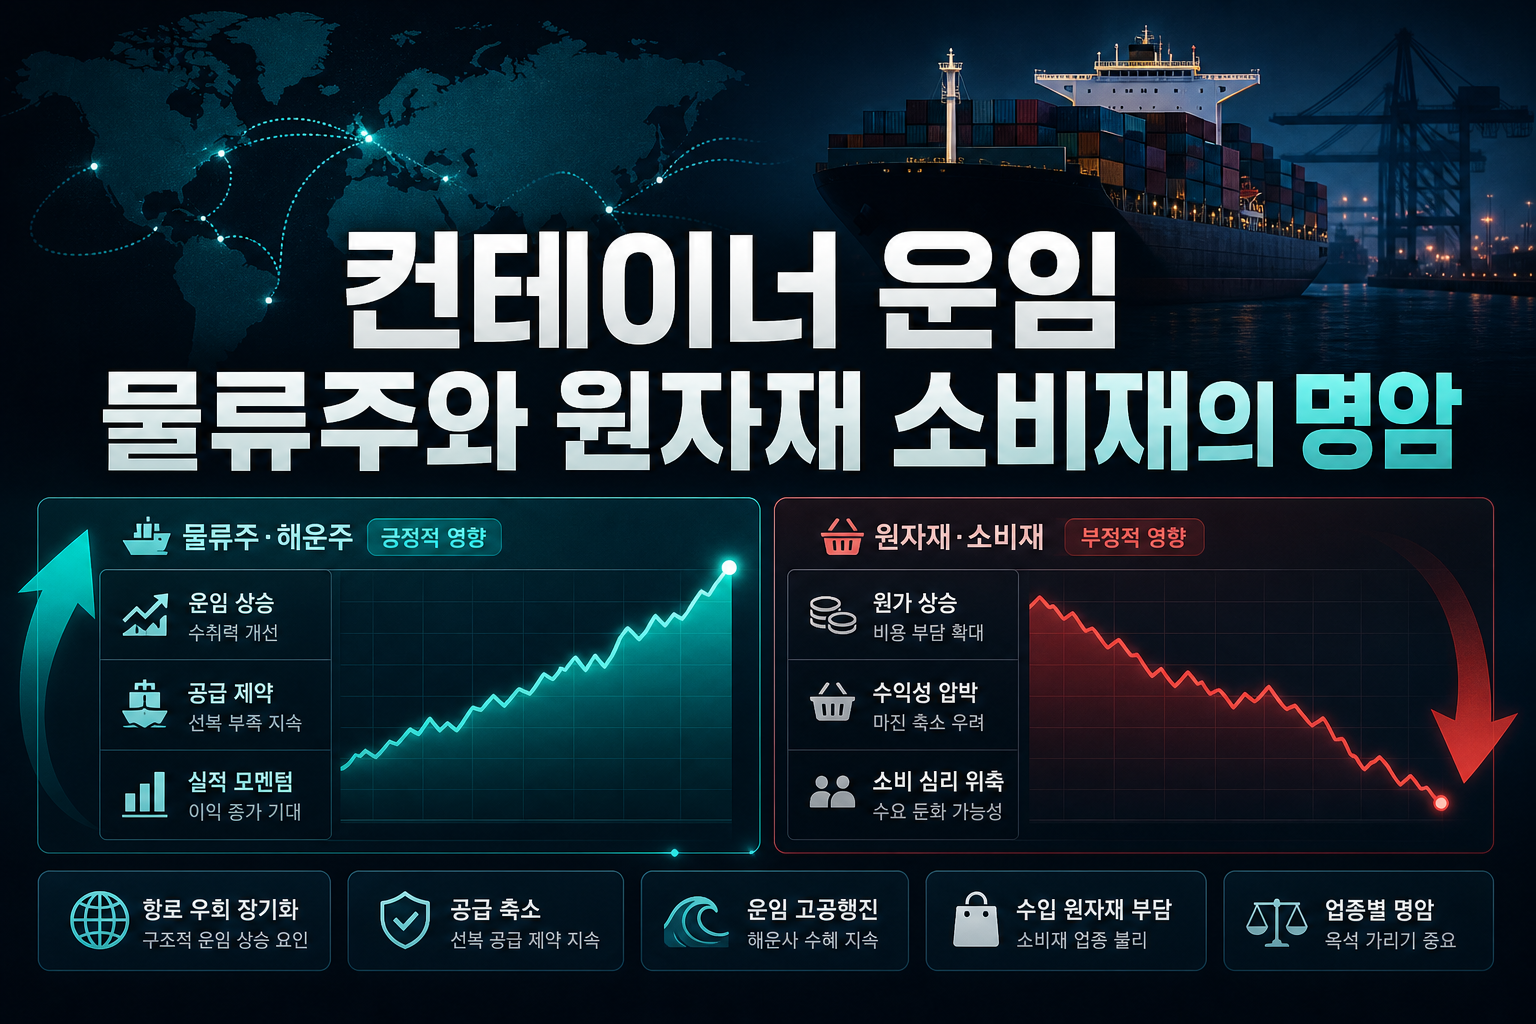
부산발 컨테이너 해상운임지수가 1500대에서 4760까지 세 배 넘게 뛴 건 단순한 해운업계 이슈가 아니다. 항로 우회로 선복 공급 자체가 줄어드는 구조적 문제이기 때문에 단기 반등이 아니라 장기화 가능성을 염두에 둬야 한다. 이 국면에서 해운사들의 운임 수취력은 오히려 개선될 수 있어 벌크선사나 컨테이너선사는 반사이익을 볼 여지가 있다. 반면 식품, 의류, 생활용품처럼 수입 원자재 비중이 높은 소비재 업종은 원가 압박이 소비자물가로 전이되기 전 마진 축소부터 감내해야 하는 처지다. 실제로 8월 소비자물가가 3.1% 오른 배경에도 국제유가와 곡물·비철금속 가격 상승이 자리하고 있다. 물류비 상승이 언제 정점을 찍고 꺾이느냐가 아니라 얼마나 오래 고운임 국면이 지속되느냐가 관건이라는 점에서, 투자자는 운임 지수 자체보다 기업들의 장기계약 갱신 시점을 함께 살펴볼 필요가 있다. 물류비를 판가에 전가할 협상력이 있는 대형 수출주와 그렇지 못한 하청 구조의 중소형주 간 격차도 벌어질 공산이 크다.
멕시코발 공급망 재편, 반사수혜는 어디로 향하나
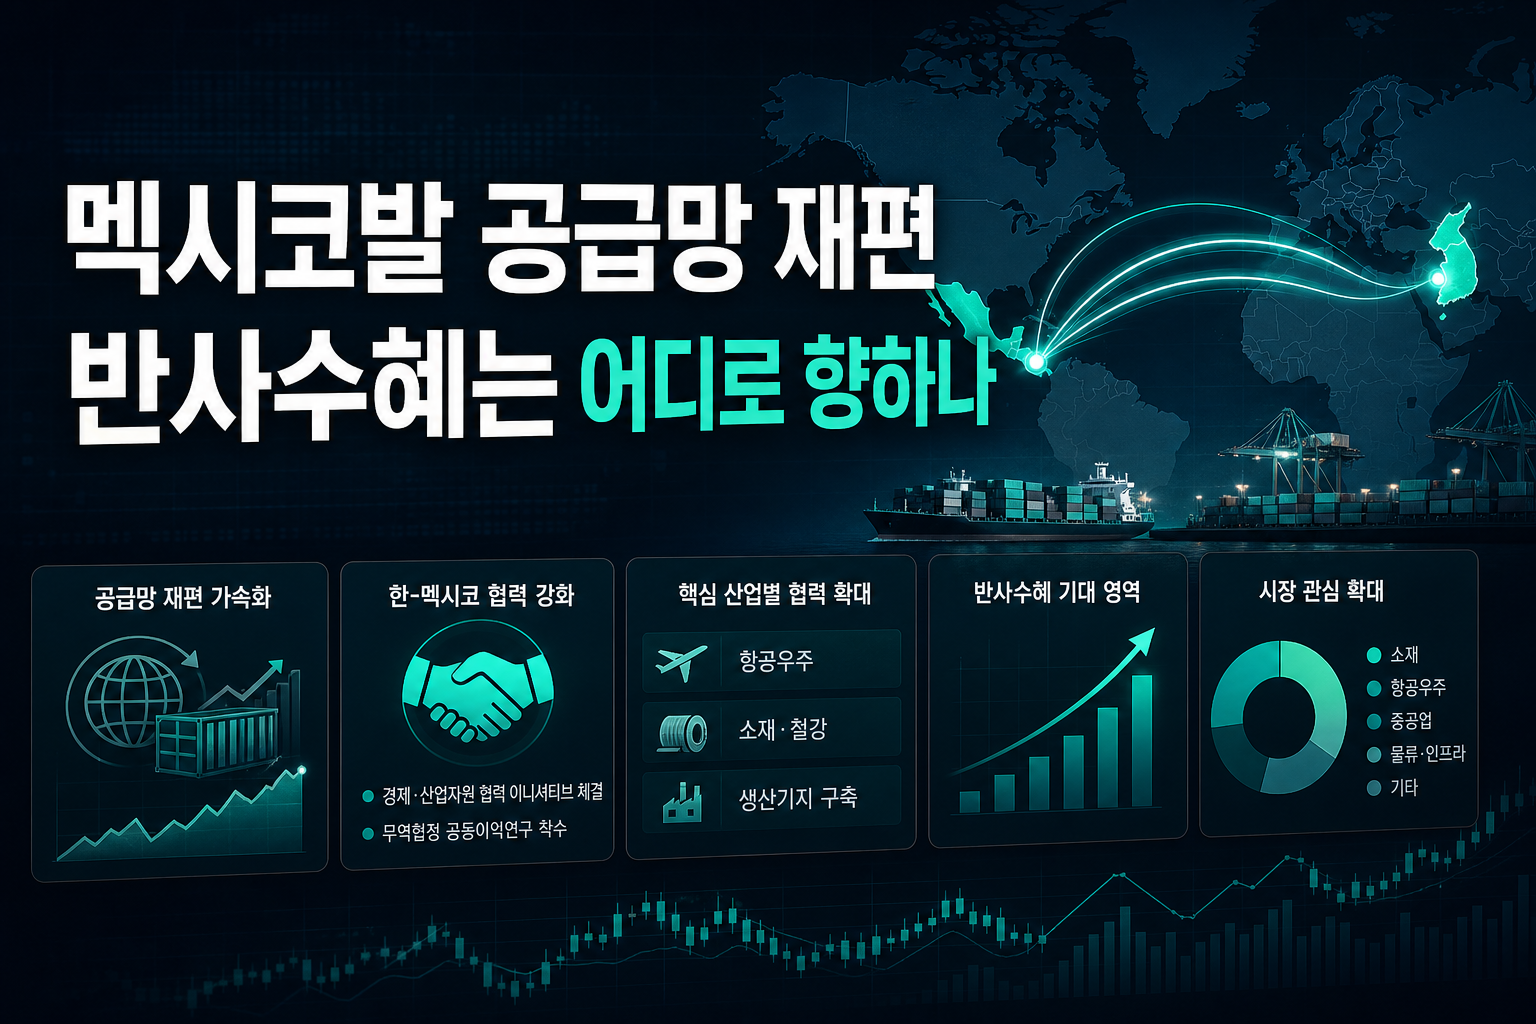
호르무즈발 물류 리스크가 한쪽에서 부담을 키우는 동안 다른 한쪽에서는 공급망 다변화 움직임이 구체화되고 있다. 한국과 멕시코가 경제·산업자원 협력 이니셔티브를 체결하고 무역협정을 위한 공동이익연구에 착수한 건 단순한 외교 이벤트가 아니라 북미 공급망 재배치의 일환으로 봐야 한다. 포스코인터내셔널과 KAI가 멕시코 항공우주산업연맹과 협력에 나서고, HS효성첨단소재가 산루이스포토시에 생산기지 투자를 약속한 대목은 중동 리스크에 노출된 물류 경로를 우회하려는 기업들의 실질적 움직임과 맞닿아 있다. 멕시코의 FTA 미체결국 대상 관세 인상이라는 역풍 속에서도 한국 기업들이 현지 생산기지 확보에 나선 건, 장기적으로 해상운임 리스크에서 벗어나 북미向 공급망을 안정화하려는 포석으로 해석할 수 있다. 이런 흐름은 항공우주 부품, 첨단소재 관련 기업들에 새로운 수주 모멘텀을 제공할 가능성이 있다. 다만 통관 지연과 전력 인프라 부족 등 현지 애로가 여전한 만큼, 실제 매출로 연결되기까지는 시차가 있을 수 있다는 점도 함께 봐야 한다.
결국 4분기 한국 제조업은 반도체라는 단일 엔진과 물류비라는 단일 리스크 사이에서 팽팽한 줄다리기를 벌이는 국면이다. BSI 개선이라는 표면적 지표만 보고 낙관하기보다는 영업이익 목표 미달 전망과 운임 급등이라는 비용 측 압박을 함께 저울질해야 한다. 투자 전략 측면에서는 반도체 밸류체인 내 원가 전가력이 강한 기업과 멕시코 등 공급망 다변화 수혜가 가시화되는 기업을 우선순위에 두는 것이 합리적으로 보인다. 물류비 정점 통과 여부와 중동 정세의 지속 기간이 다음 분기 실적 시즌의 방향을 가를 핵심 변수가 될 것이다.
#제조업BSI #반도체경기 #해상운임 #물류비 #멕시코공급망 #수출기업 #영업이익전망 #원자재비용
???? 함께 보면 좋은 정보: 관련주·테마주 정보