물류비 3배, 호르무즈 리스크 속 반도체 수출이 버티는 이유
연휴 직전 발표된 9월 1~20일 수출 통계가 시장의 관심을 끌었다. 반도체 수출이 전년 동기 대비 259% 급증하며 전체 수출의 절반 가까이를 떠받쳤다는 사실은 단순한 호실적 이상의 의미를 갖는다. 동시에 부산발 컨테이너 운임지수가 반년 만에 세 배 넘게 뛰면서 수출 기업의 원가 구조가 흔들리고 있다는 경고음도 함께 울렸다. 결국 4분기 증시는 반도체라는 방패와 물류비라는 창이 동시에 작동하는 구간에 들어섰다고 봐야 한다.
운임 급등이 만드는 이중 부담 구조
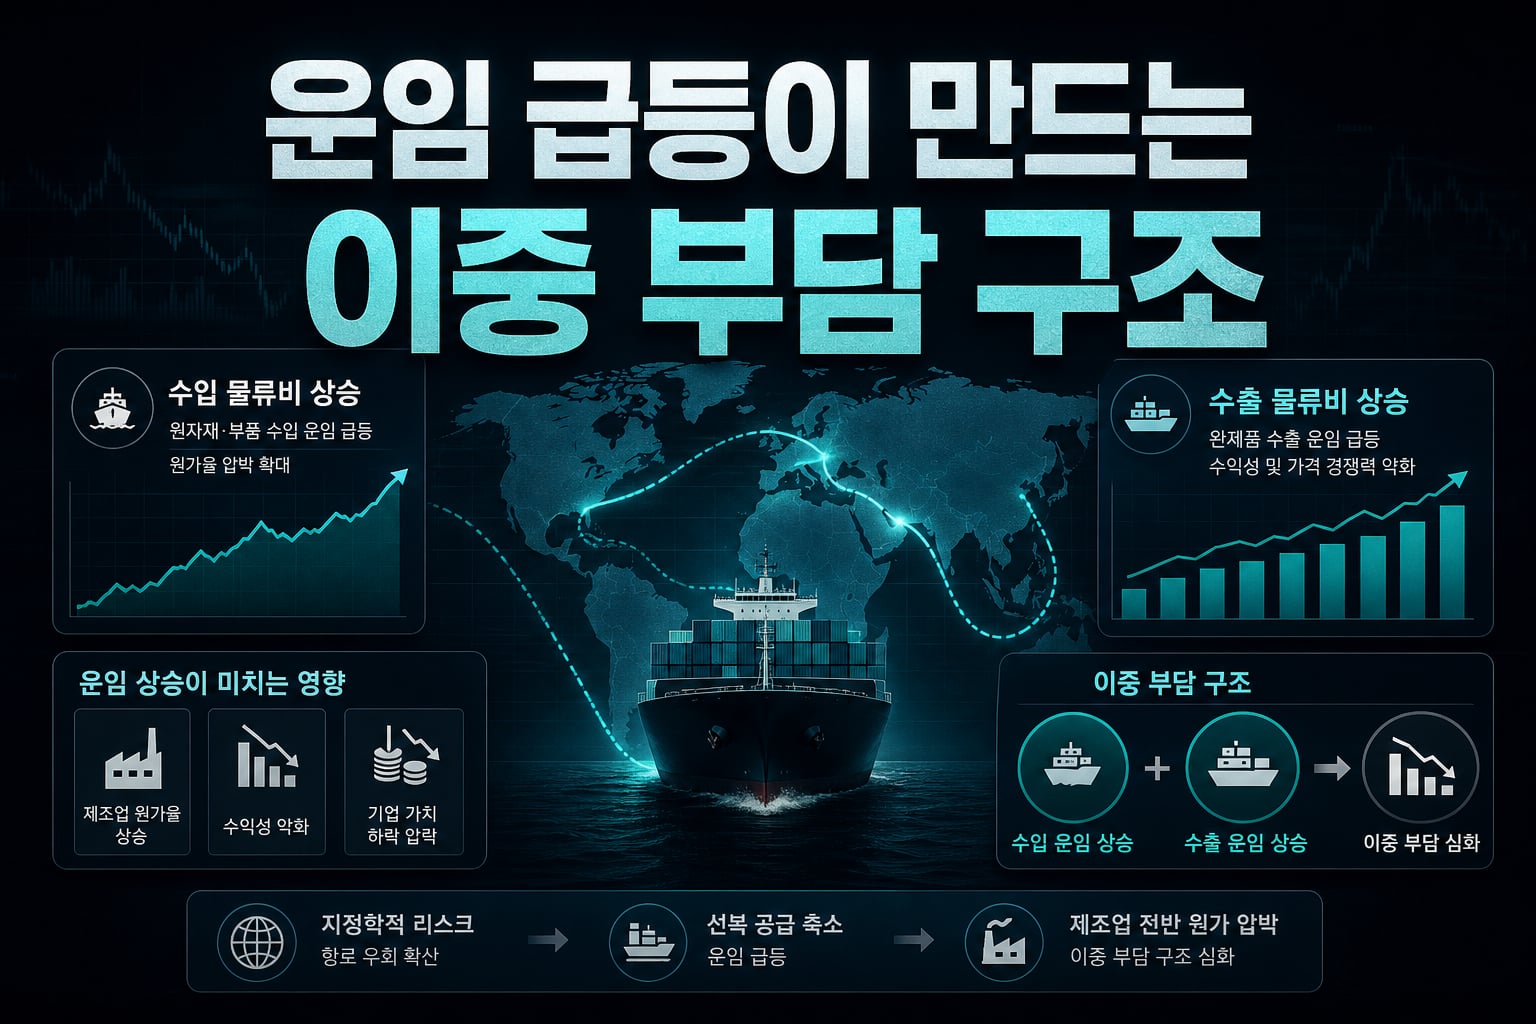
호르무즈와 홍해를 둘러싼 우회 항로 확산은 단순히 특정 항로의 문제가 아니라 선복 공급 전체를 줄이는 효과를 낳고 있다. 부산발 KCCI가 1500p대에서 4760p까지 치솟은 것은 해운업 개별 이슈가 아니라 제조업 전반의 원가율에 직접 영향을 미치는 거시 변수로 봐야 한다. 원자재를 수입해 완제품을 다시 수출하는 구조를 가진 기업이라면 수입 물류비 상승과 수출 물류비 상승이 동시에 겹치는 이중 타격을 받는다. 문제는 이 비용을 제품 가격에 바로 전가하기 어렵다는 점인데, 계약 갱신 시점이 도래하는 4분기 후반부터 실적에 본격 반영될 가능성이 크다. 투자자 입장에서는 해운주의 단기 운임 수혜보다 화학·철강·기계 등 원자재 의존도가 높은 중간재 기업의 원가율 변화를 먼저 체크하는 편이 합리적이다. 특히 고운임이 단기 이벤트로 끝나지 않고 장기화될 경우 컨센서스 하향 조정이 순차적으로 나타날 수 있다는 점을 염두에 둬야 한다.
반도체가 버티는 동안 벌어지는 시간 싸움
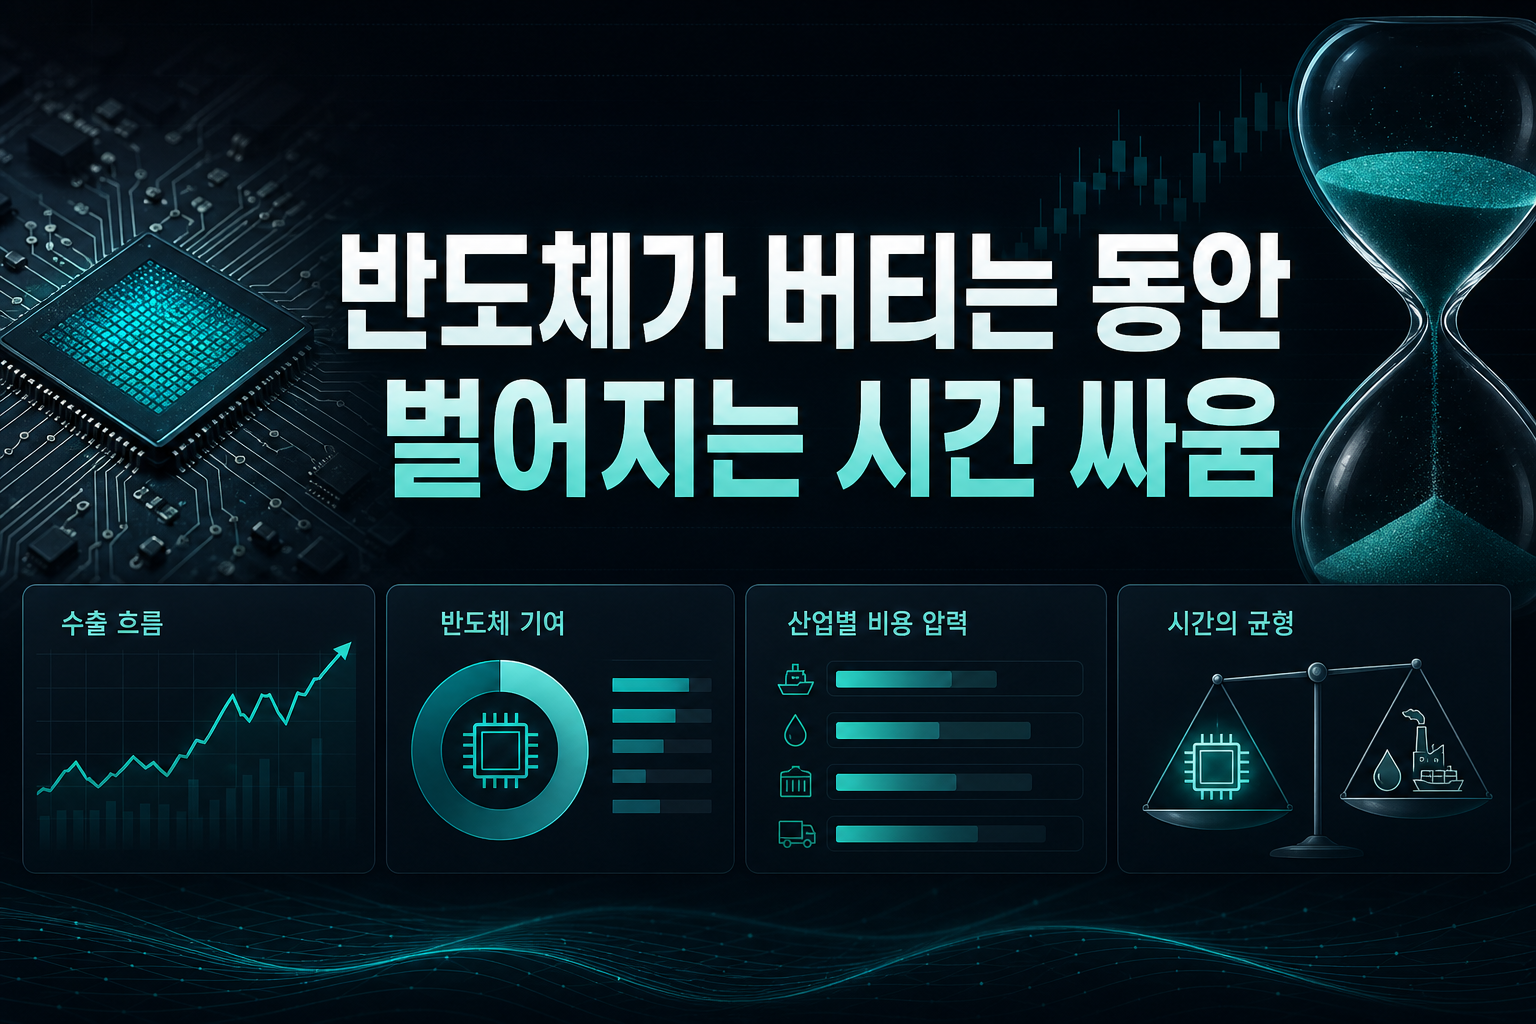
9월 상순 수출 통계에서 반도체가 341억 달러, 증가율 259.4%를 기록한 것은 단순한 숫자 이상의 신호다. 한국은행이 올해 성장률 전망치를 3.3%로 유지한 배경에도 반도체 파급효과가 중동발 불확실성을 상당 부분 상쇄한다는 판단이 깔려 있다. 다만 이 구도는 '반도체가 벌어들이는 시간 동안 다른 산업이 비용 충격을 얼마나 버티느냐'의 문제로 치환된다. D램 가격 상승세가 최근 주춤한 조짐을 보이는 만큼, 반도체 단일 축에 의존한 낙관은 리스크 관리 측면에서 재검토가 필요하다. 결국 4분기 지수 방향성은 반도체 대형주의 실적 서프라이즈 지속 여부와, 물류·에너지 비용이 실적에 본격 반영되는 시점의 간극을 얼마나 좁히느냐에 달려 있다. 이 구간에서는 반도체 밸류체인 내에서도 장비·소재보다 완제품 대형주의 방어력이 상대적으로 두드러질 가능성이 있다.
11월 선전 APEC, 미중 훈풍은 통상 변수의 완화 신호일까
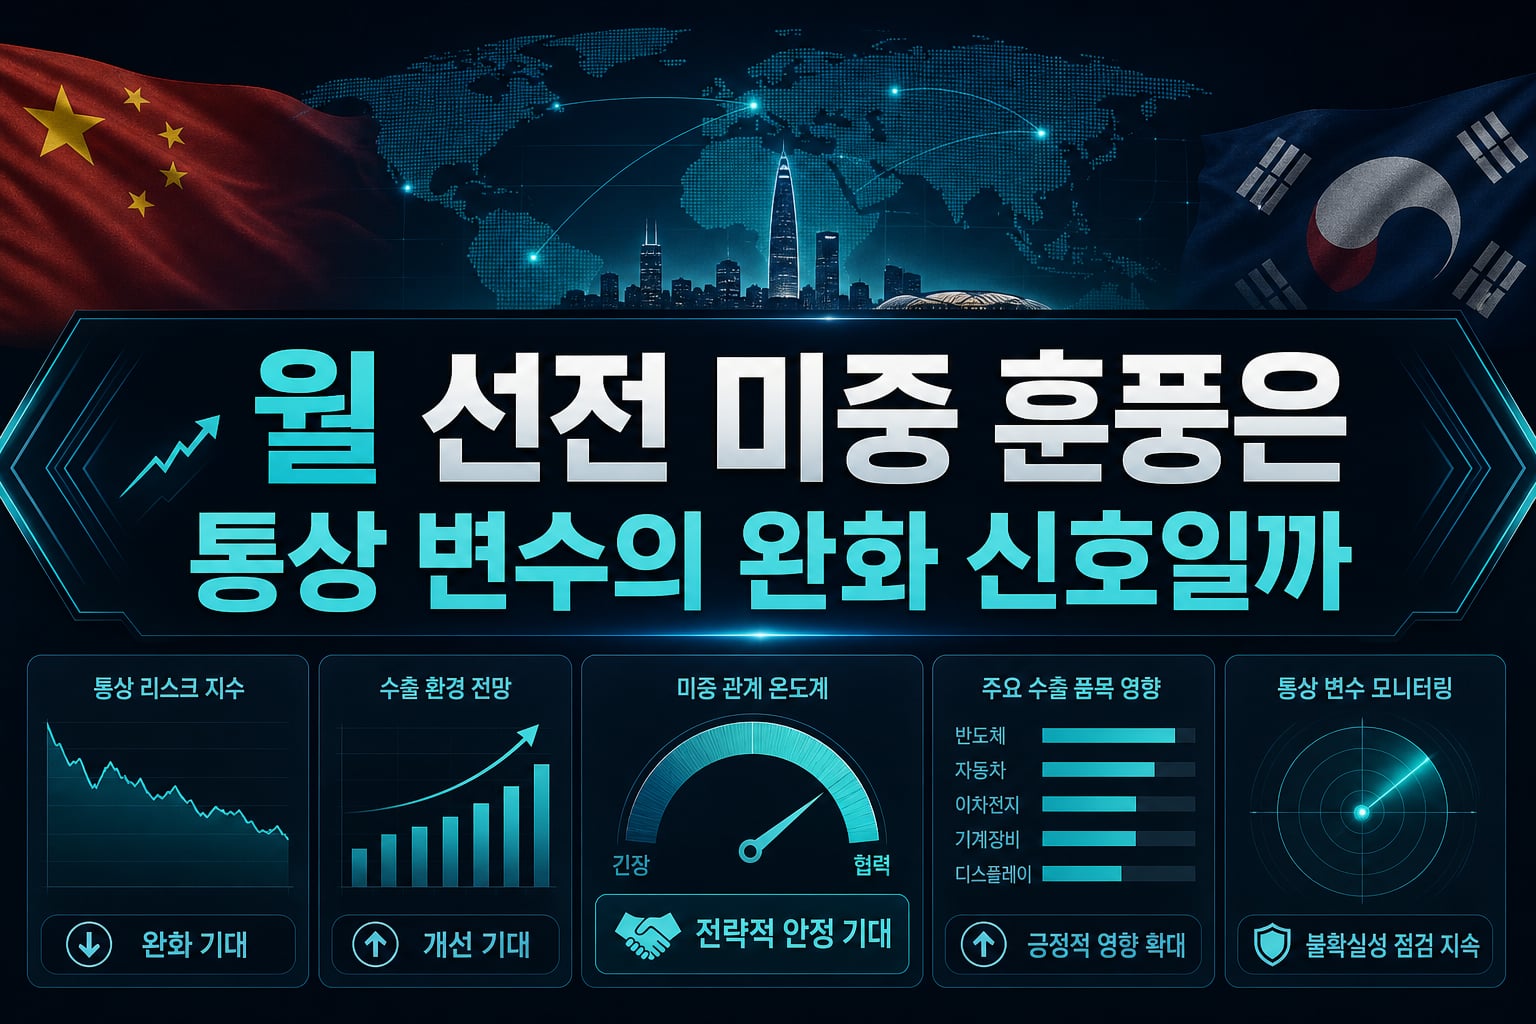
11월 중국 선전에서 열릴 APEC 정상회의를 두고 시진핑 주석의 외교적 주도권이 강화될 것이라는 분석이 나오는 점은 국내 수출기업 입장에서 흘려볼 대목이 아니다. 워싱턴 회담이 미국 주도로 치러졌다면 선전 회담은 의제와 동선을 중국이 전면 통제하는 무대라는 점에서, 미중 관계가 '전략적 안정'으로 격상될 가능성이 거론된다. 이는 표면적으로 관세·통상 리스크 완화 신호로 해석될 수 있지만, 미 의회와 기술 수출 통제 기조까지 함께 풀린다는 보장은 없다는 지적도 만만치 않다. 반도체 수출 비중이 절반에 가까운 한국 입장에서는 미중 훈풍이 대중 반도체 장비 수출 규제 완화로 이어질지, 아니면 여전히 개별 사안별로 강경 기조가 유지될지가 핵심 변수다. 화웨이·비야디·텐센트 등 중국 기술기업이 밀집한 선전이 회담 장소로 선택된 점도 상징성이 크며, 국내 반도체·2차전지 공급망 기업들은 이 회담 결과에 따라 대중 사업 전략을 재점검할 필요가 있다. 단기적으로는 정상회담 기대감이 관련주 심리를 개선시킬 수 있지만, 실제 정책 변화로 이어지기까지는 시차가 존재한다는 점을 냉정하게 봐야 한다.
부동산·농지 정책 리스크, 건설·부동산 관련주의 변동성 요인
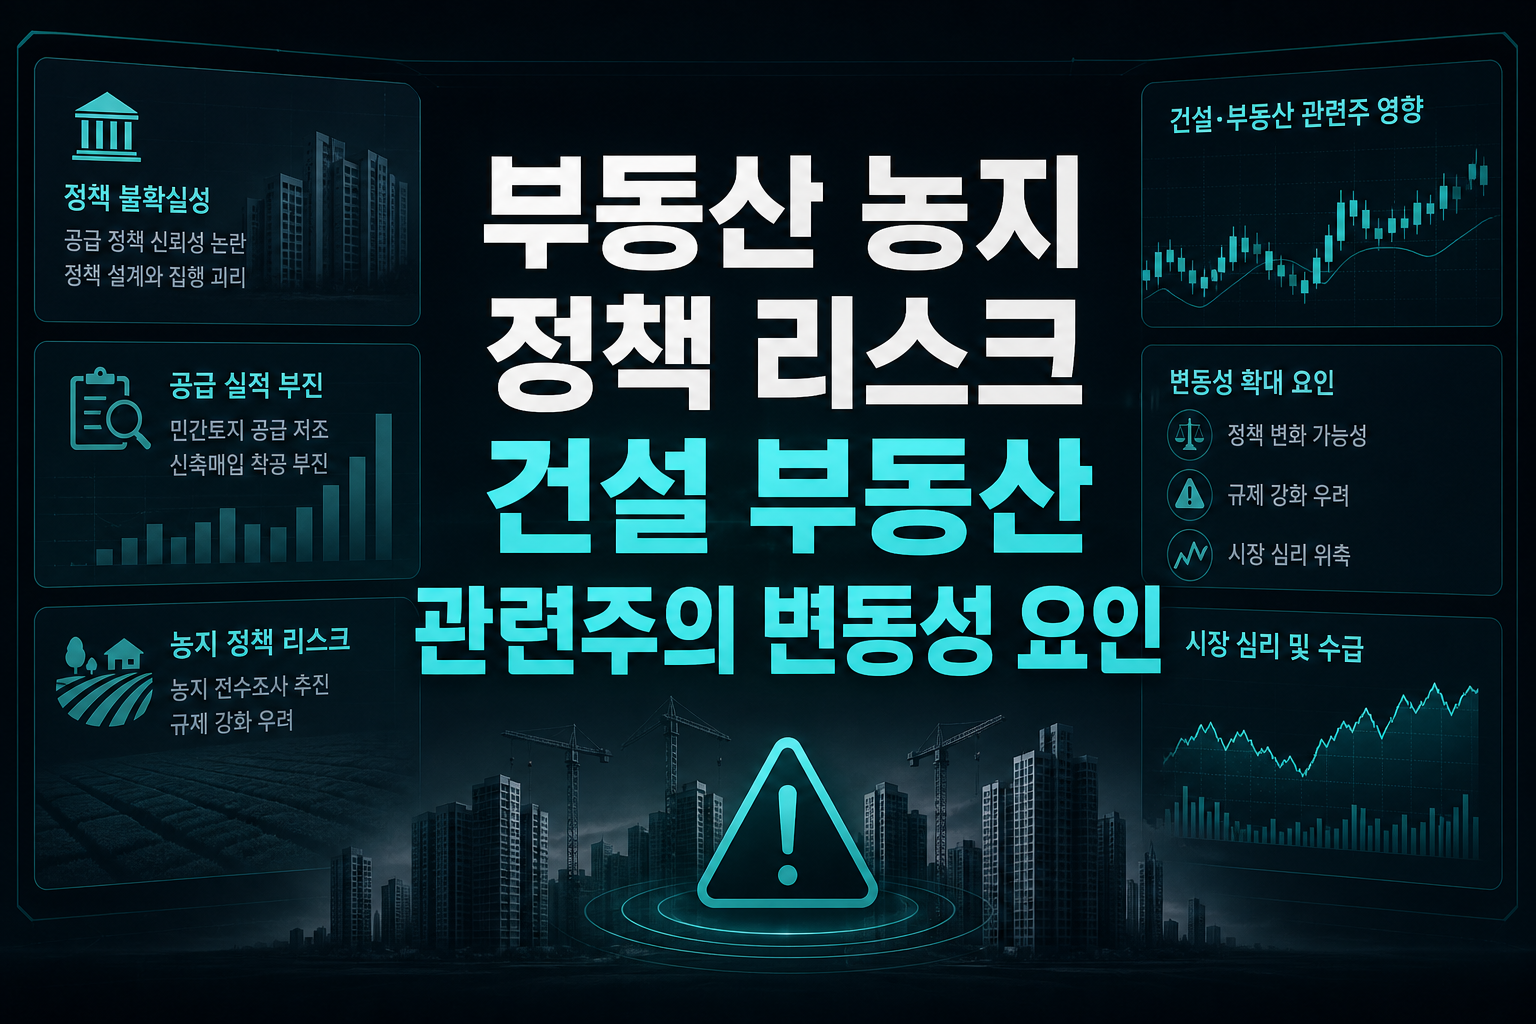
LH의 자체 평가에서 지난해 9·7 대책 이후 민간토지 공급이 목표치의 절반 수준에 그쳤다는 내부 지표가 확인된 점은 주택 공급 정책의 신뢰성 논란으로 이어질 소지가 있다. 공급 목표 달성률이 82%로 집계됐지만 이는 LH 직접시행 물량이 상당 부분을 메운 결과이고, 신축매입 착공 실적은 목표의 22%에 그쳐 정책 설계와 현장 집행 사이의 괴리가 여전하다는 점을 보여준다. 야당이 농지 전수조사와 부동산 정책을 '수탈'이라는 강한 표현으로 비판하며 정치적 긴장이 고조되는 가운데, 정책 불확실성은 건설·시행 관련주의 밸류에이션에 할인 요인으로 작용할 수 있다. 특히 민간 공급 위축이 장기화되면 주택 가격 안정이라는 정책 목표와 실제 공급 부족에 따른 가격 압박이 충돌하는 구조가 재현될 가능성이 있다. 투자자 입장에서는 정책 보정 여부에 따라 건설·리츠 섹터의 실적 가시성이 달라질 수 있는 만큼, 관련 법안 처리 일정과 LH 정책 보정 발표 시점을 주시할 필요가 있다.
4분기 한국 증시는 반도체라는 견고한 성장 축과 물류·에너지 비용이라는 구조적 부담이 팽팽하게 맞서는 구간에 들어섰다. 여기에 미중 외교 이벤트와 국내 부동산·농지 정책을 둘러싼 정치적 불확실성까지 겹치면서 업종별 온도차는 더욱 벌어질 전망이다. 단일 테마에 베팅하기보다 원가 구조와 정책 민감도를 함께 살피는 압축적 접근이 필요한 시점이다. 결국 승부는 비용 충격을 얼마나 오래, 얼마나 잘 흡수하느냐에 달려 있다.
#반도체수출 #물류비 #호르무즈 #APEC #미중관계 #부동산정책 #LH #4분기전망
???? 함께 보면 좋은 정보: 종목별 실시간 시세·차트