솔리다임 미국 상장설, SK하이닉스 손자회사 IPO가 던지는 진짜 질문
추석 연휴가 끝나자마자 삼성전자와 SK하이닉스가 나란히 3~4%대 하락으로 장을 열었다. 표면적인 이유는 연휴 기간 미국 반도체주 조정을 따라가는 흐름이지만, SK하이닉스 쪽에는 좀 더 구체적인 재료가 하나 얹혀 있다. 미국 손자회사 솔리다임의 내년 IPO 추진설이다. 지주사 격 자회사의 상장이 왜 모회사 주가에 악재로 읽히는지, 그 메커니즘을 짚어볼 필요가 있다.
솔리다임 IPO, 왜 SK하이닉스에는 양날의 검인가
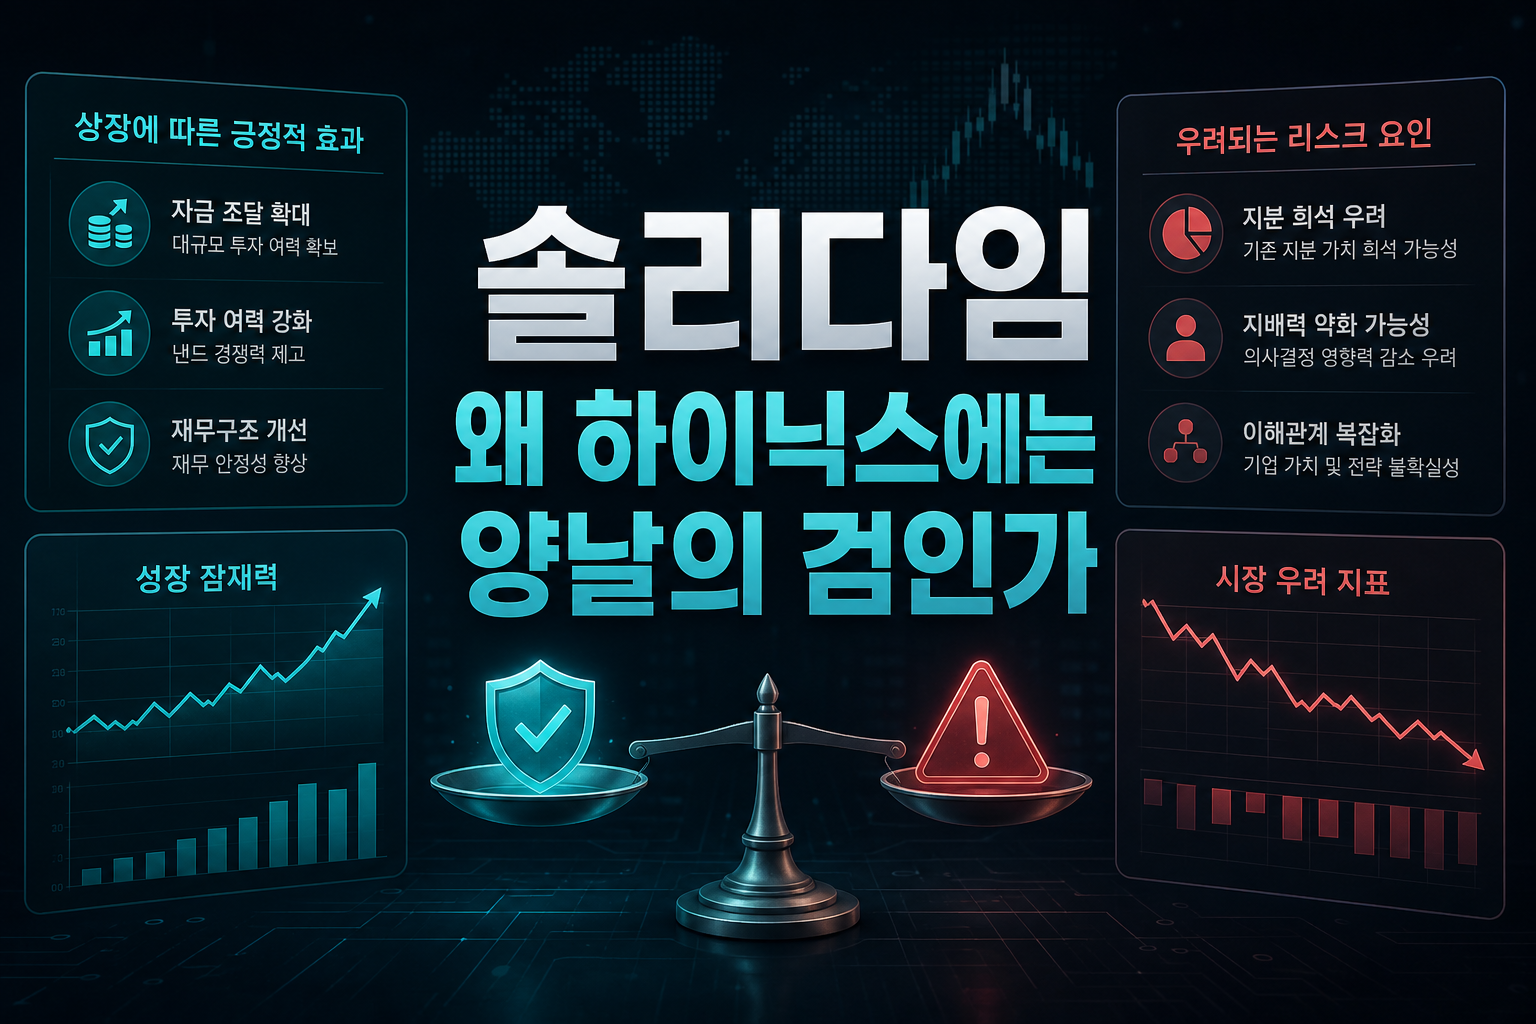
솔리다임은 SK하이닉스가 2020년 인텔 낸드 사업부를 인수하며 만든 미국 자회사로, 사실상 SK하이닉스의 낸드플래시 사업 한 축을 담당한다. 이 회사가 미국 증시에 상장한다는 것은 자금 조달 측면에서는 분명 호재다. 상장을 통해 확보한 자금으로 낸드 투자 여력을 늘리고 재무구조를 개선할 수 있기 때문이다. 문제는 지분 희석과 지배력 약화 우려다. 시장은 상장 과정에서 SK하이닉스의 솔리다임 지분율이 낮아지고, 향후 낸드 사업의 이익 배분 구조가 복잡해질 가능성을 선반영해 매도로 반응했다. 더구나 지금 반도체 업황은 HBM 중심의 D램 슈퍼사이클 기대가 주가를 밀어올리던 국면이었던 만큼, 낸드 자회사발 불확실성이 끼어드는 타이밍 자체가 좋지 않았다. 결국 이번 하락은 펀더멘털 훼손이라기보다 지배구조 재편에 대한 시장의 즉각적인 경계 반응으로 보는 게 합리적이다. 대신증권이 목표가 320만원을 유지하며 HBM4 품질 우려가 과도하다고 진단한 점을 감안하면, 이번 조정을 본질 훼손으로 보기는 어렵다는 시각에 더 무게가 실린다.
연휴 후 동반 조정, 매수 기회로 볼 근거는 있는가
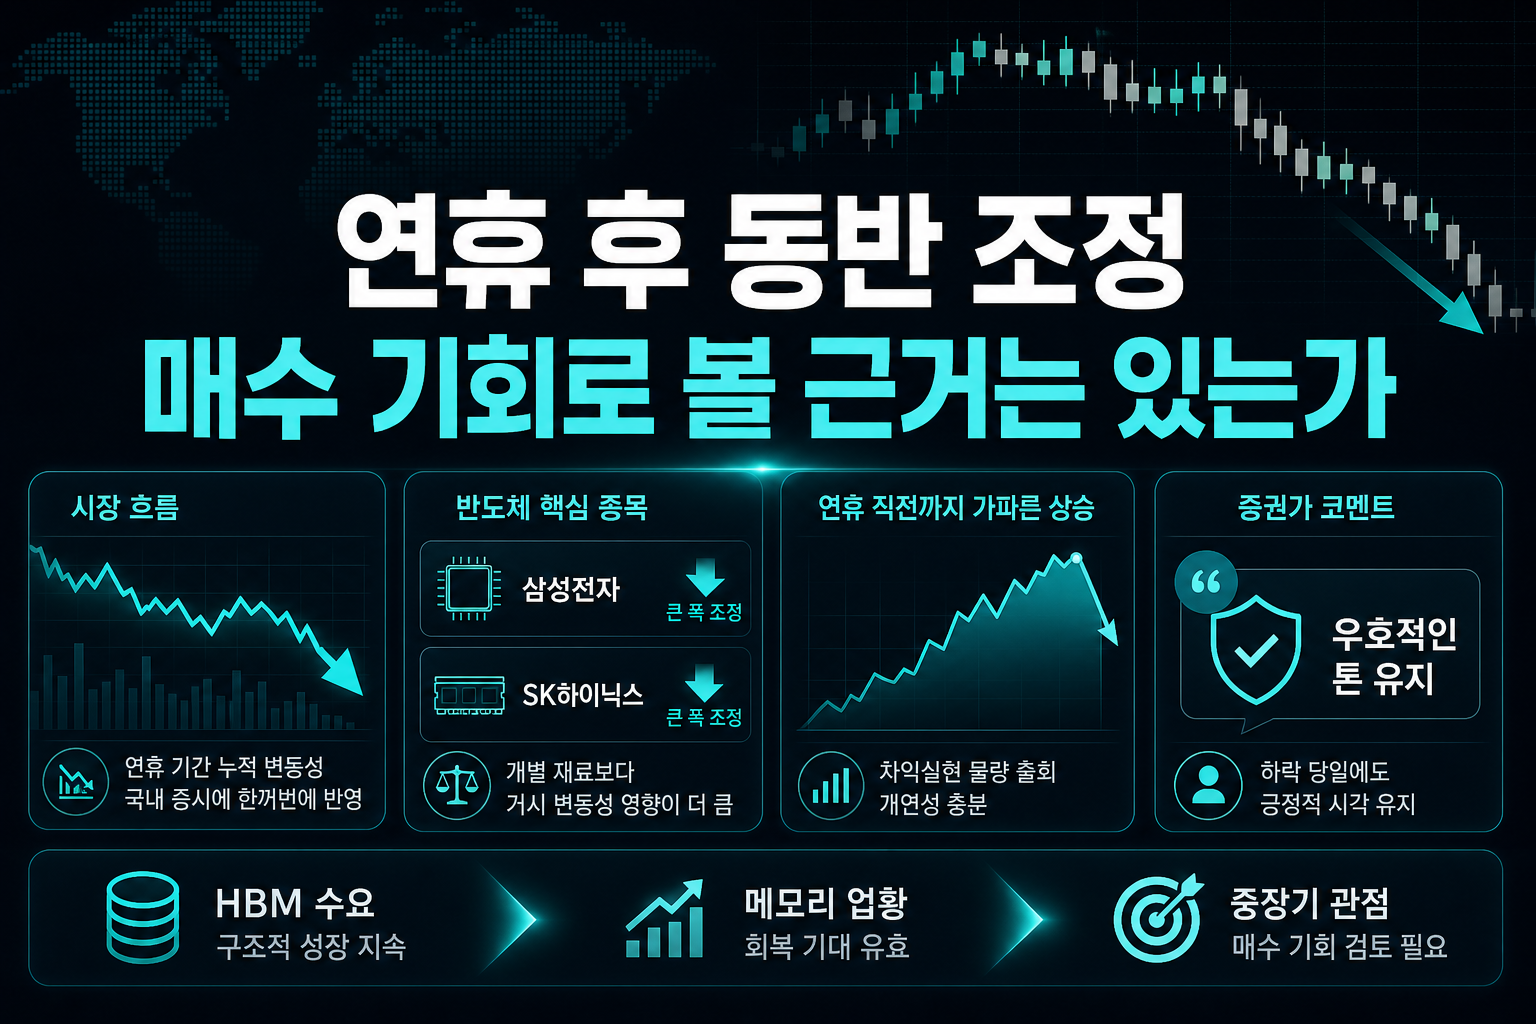
삼성전자와 SK하이닉스가 동시에 3%대 넘게 빠졌다는 것은 개별 재료보다 연휴 기간 누적된 미국 반도체주 변동성이 국내 증시에 한꺼번에 반영된 결과로 해석하는 게 자연스럽다. 특히 두 종목 모두 연휴 직전까지 가파른 상승세를 탔던 만큼, 차익실현 물량이 몰릴 개연성도 충분했다. 증권가 코멘트가 하락 당일에도 여전히 우호적인 톤을 유지하고 있다는 점은 눈여겨볼 대목이다. HBM 수요와 메모리 가격 전망이 훼손되지 않았다는 전제가 유지되는 한, 이번 낙폭은 추세 전환이 아니라 단기 수급 이벤트로 소화될 가능성이 크다. 다만 솔리다임 이슈처럼 지배구조나 자회사 상장 관련 뉴스는 일회성으로 끝나지 않고 계열사 전반의 밸류에이션 재평가로 번질 수 있다는 점은 경계해야 한다. 투자자 입장에서는 오늘의 하락폭보다 향후 며칠간 솔리다임 IPO 관련 구체적인 일정과 지분 구조가 어떻게 공개되는지를 먼저 확인하는 편이 안전하다. 성급하게 저가 매수에 나서기보다 정보의 명확도가 높아지는 시점을 기다리는 전략이 유효해 보인다.
미공개정보 이용 실형 확정이 남긴 메시지
같은 날 대법원이 에코프로에이치엔 전 대표의 미공개 정보 이용 혐의에 대해 실형을 확정한 판결은 투자자들에게 시사하는 바가 크다. 핵심은 '구체적 시기와 규모가 빠진 검토 단계 공시는 정보 공개로 인정되지 않는다'는 법리다. 이는 앞으로 기업들의 무상증자나 대규모 계약 관련 검토 공시가 나오더라도, 세부 조건이 확정되기 전까지는 여전히 미공개 중요정보로 취급될 수 있다는 뜻이다. 최근 유상증자, 지분 인수, 자회사 상장 이슈가 잇따르는 시장 분위기 속에서 이 판결은 관련 임직원과 이해관계자들의 정보 취급 기준을 한층 엄격하게 만들 것으로 보인다. 솔리다임 IPO 역시 아직 공식화되지 않은 추진설 단계인 만큼, 관련 정보의 유통과 활용에 있어 시장 참여자들의 주의가 요구되는 시점이다. 결국 이번 판결은 단순한 사법 뉴스가 아니라, 정보 비대칭을 이용한 거래 관행 전반에 경고음을 울리는 사건으로 봐야 한다.
구미현 일가의 연쇄 인수, 자본시장은 왜 주목하는가
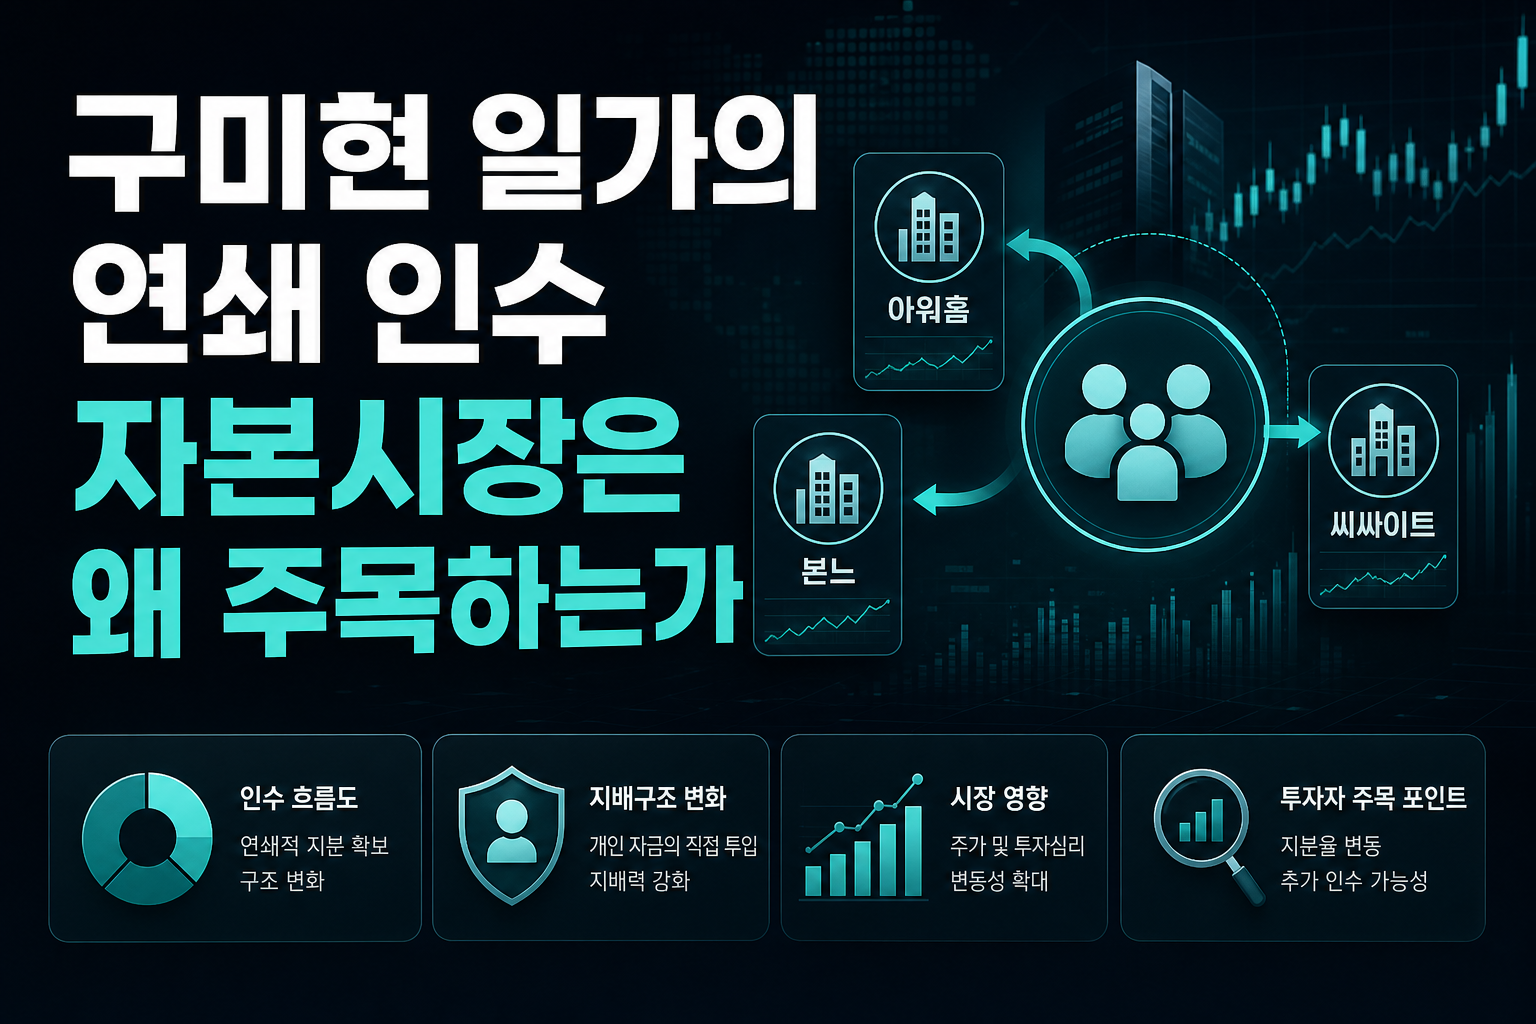
아워홈을 떠난 구미현 전 회장 일가가 본느에 이어 씨싸이트 경영권까지 연달아 인수한 사례는 최근 자본시장에서 개인 자금이 상장사 지배구조에 어떻게 침투하는지를 보여주는 흥미로운 사례다. 특히 자녀 이석주 씨가 가족법인을 거치지 않고 개인 명의로 100억원을 직접 투입해 2대 주주에 올라선 점은 이전 본느 인수 구조와 다른 방식이어서 눈에 띈다. 두 달 새 850억원 넘는 자금이 움직였다는 것은 이 일가가 단순한 재무적 투자를 넘어 사업 재편을 염두에 두고 있다는 신호로 읽힌다. 씨싸이트는 유동성이 풍부하지만 본업 수익성이 정체된 회사라는 점에서, 화장품과 의류 OEM을 엮어 K-소비재 시너지를 노리는 전략이 실제로 통할지는 검증이 필요하다. 이런 유형의 경영권 인수는 통상 단기적으로 주가 변동성을 키우지만, 중장기적으로는 신규 사업 전환 성공 여부에 따라 완전히 다른 결과로 이어진다. 투자자라면 정관 개정이나 메자닌 발행 한도 확대 같은 후속 이벤트를 통해 인수 측의 진짜 의도를 계속 확인해야 한다.
오늘 반도체 투톱의 동반 조정은 업황 훼손이 아니라 연휴 기간 누적된 변동성과 솔리다임이라는 개별 이슈가 겹친 결과로 보는 게 타당하다. 다만 자회사 상장이나 지분 구조 변화처럼 지배구조에 직결되는 뉴스는 단기 이벤트로 끝나지 않고 밸류에이션 재평가로 이어질 수 있다는 점은 늘 염두에 둬야 한다. 여기에 미공개정보 이용에 대한 사법부의 엄격한 잣대와, 개인 자금이 상장사 경영권을 연쇄적으로 사들이는 흐름까지 겹치면서 이번 주 증시는 개별 재료의 파급력을 그 어느 때보다 꼼꼼히 따져야 하는 국면이다. 결국 지금 필요한 것은 성급한 반응보다 각 이슈의 구체성과 확정 여부를 확인하는 인내심이다.
#SK하이닉스 #솔리다임 #삼성전자 #에코프로에이치엔 #씨싸이트 #구미현 #IPO #지배구조
???? 함께 보면 좋은 정보: 관련주·테마주 정보