SCL사이언스 암백신 자회사 합병, mRNA 표적 개수가 밸류에이션을 좌우한다
국내 바이오 종목 중에서도 SCL사이언스가 자회사 네오젠로직과의 합병을 공식화한 건 단순한 지배구조 정리로 읽히지 않습니다. mRNA 암백신이라는 자본 집약적 산업에서 흩어진 기술과 자금을 한 곳에 모으는 건 생존 전략에 가깝습니다. 모더나가 걸었던 길을 뒤쫓는 게 아니라 표적 정확도라는 다른 무기로 승부를 보겠다는 선언이기도 합니다. 임상 1상 환자 1인당 2억원이라는 숫자 앞에서 이 합병이 왜 지금 필요한지 가늠해볼 필요가 있습니다.
표적 개수라는 새로운 경쟁 지표
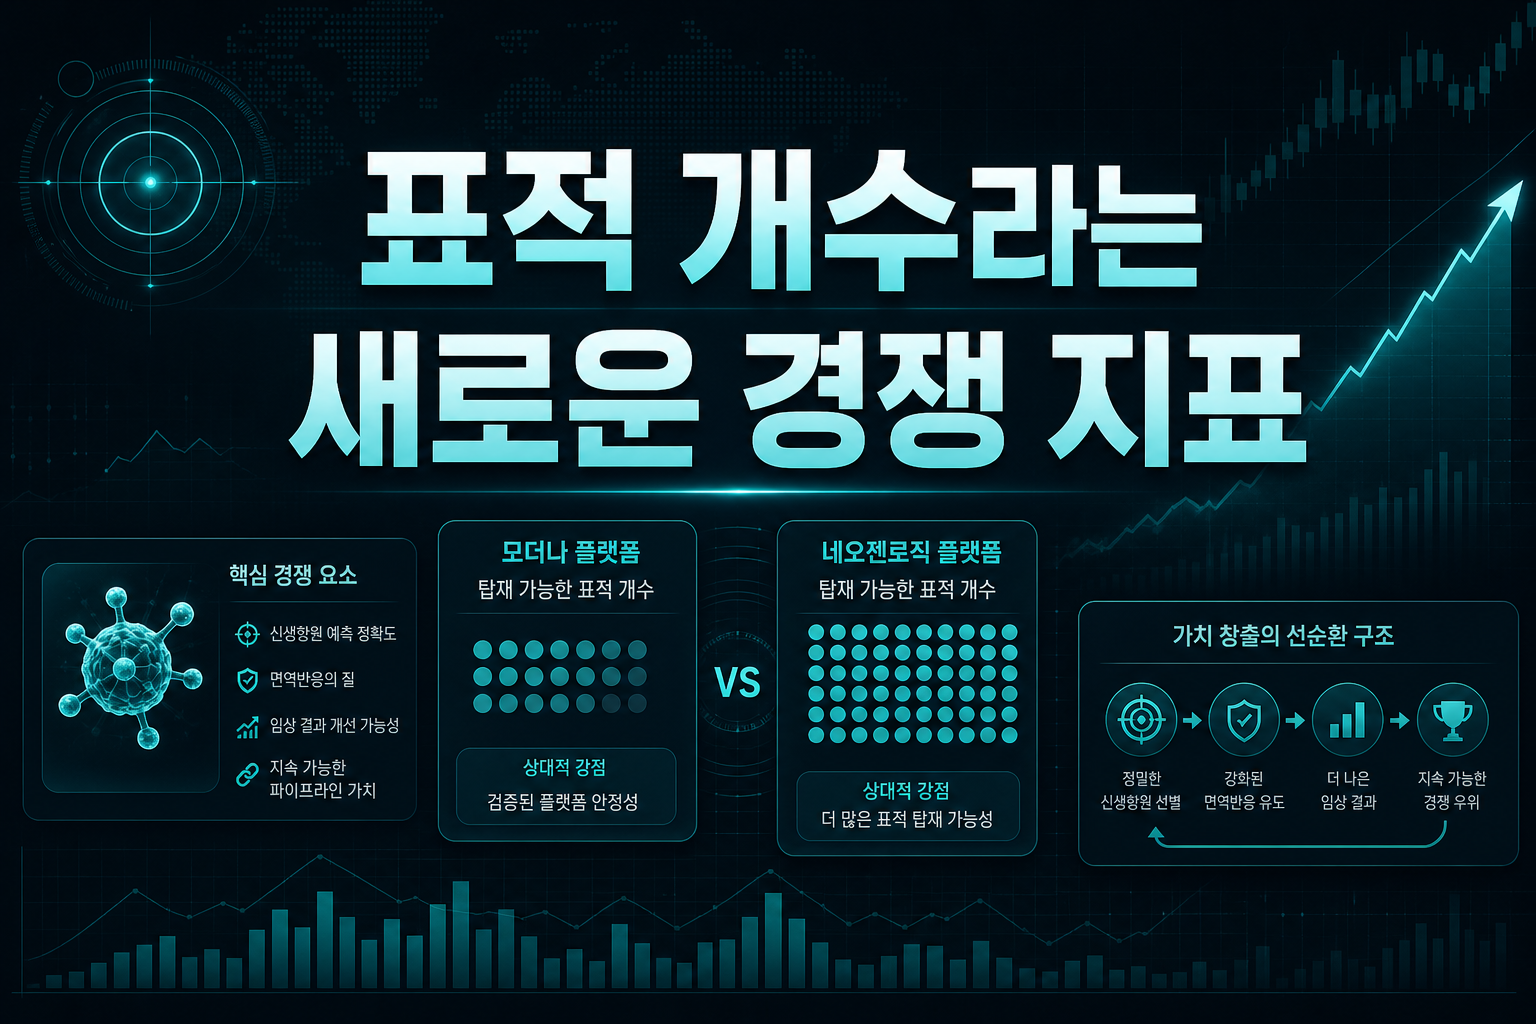
모더나가 34개 표적을 mRNA 플랫폼에 싣는 동안 네오젠로직은 같은 길이로 61개까지 담을 수 있다고 밝혔습니다. 이 차이는 단순한 스펙 경쟁이 아니라 AI 기반 신생항원 예측 정확도의 격차를 보여주는 수치입니다. 암세포 표면의 신생항원을 얼마나 정밀하게 골라내느냐가 면역반응의 질을 결정하기 때문에, 같은 개수를 싣더라도 정확도가 높으면 더 나은 임상 결과로 이어질 개연성이 커집니다. 시장이 이런 기술적 우위를 어떻게 가치로 환산할지는 아직 불투명하지만, 적어도 빅파마와의 기술수출 협상 테이블에서는 유리한 카드가 될 수 있습니다. 2017년 딥러닝 기반 신생항원 발굴 연구에서 출발한 기술이 10년 만에 임상 문턱까지 온 셈인데, 이 긴 시간축을 견뎌낸 축적이 지금의 차별화로 연결됐다는 점도 주목할 부분입니다. 다만 표적을 많이, 정확히 넣는다고 해서 임상 성공이 보장되는 건 아니라는 점은 투자자 스스로 냉정하게 짚어야 합니다.'
합병이 해결하려는 진짜 문제, 자금
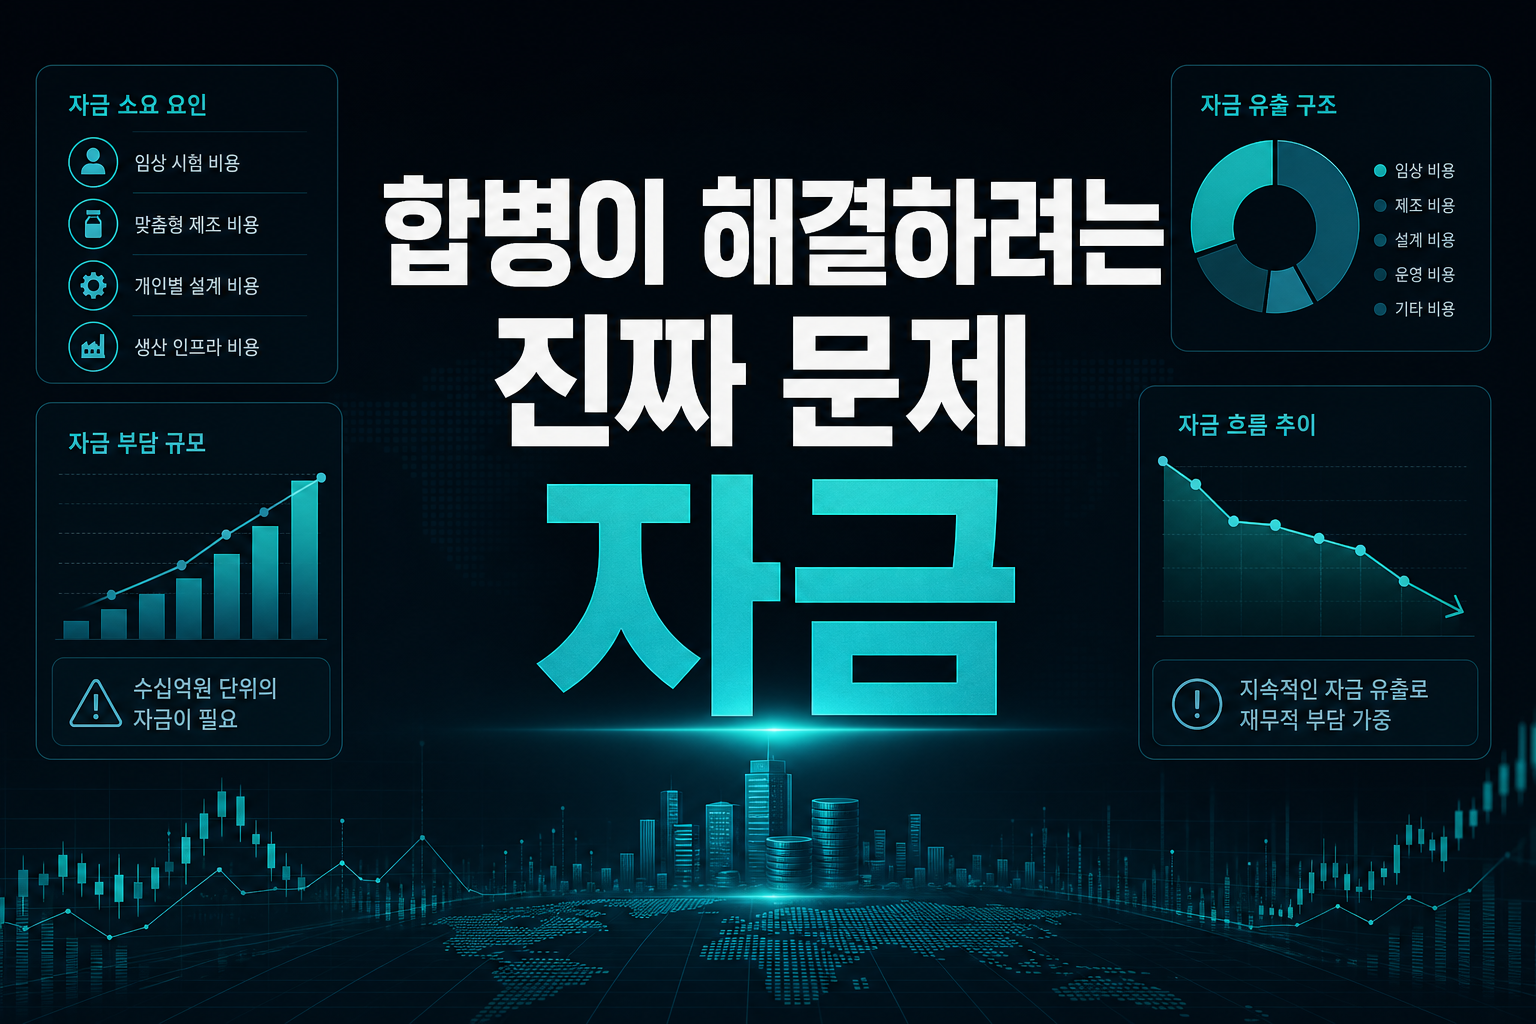
네오젠로직이 추산한 임상 1상 환자당 비용 2억원은 결코 작은 숫자가 아닙니다. 모더나가 2017년 흑색종 대상 첫 임상을 90명 규모로 시작했던 전례를 단순 대입해도 수십억원 단위의 자금이 필요하다는 계산이 나옵니다. 맞춤형 mRNA 백신 특성상 제조 기간만 6주에서 8주가 걸리고 개인별 설계가 필요하다 보니 대량생산 체제로 원가를 낮추기도 쉽지 않습니다. SCL사이언스와의 합병은 결국 모회사의 자본력과 자회사의 기술력을 한 재무제표 안에 묶어 임상 자금 조달의 효율을 높이려는 선택으로 보입니다. 기관투자자의 동의까지 확보했다는 발언은 이 합병이 단순 검토 단계를 넘어섰다는 신호로 해석할 수 있습니다. 다만 합병 이후에도 임상 진행 속도와 추가 자금 조달 계획이 명확히 제시되지 않으면 시장의 신뢰를 오래 붙잡기는 어려울 겁니다.
간암과 난소암, 파이프라인의 현실적 좌표
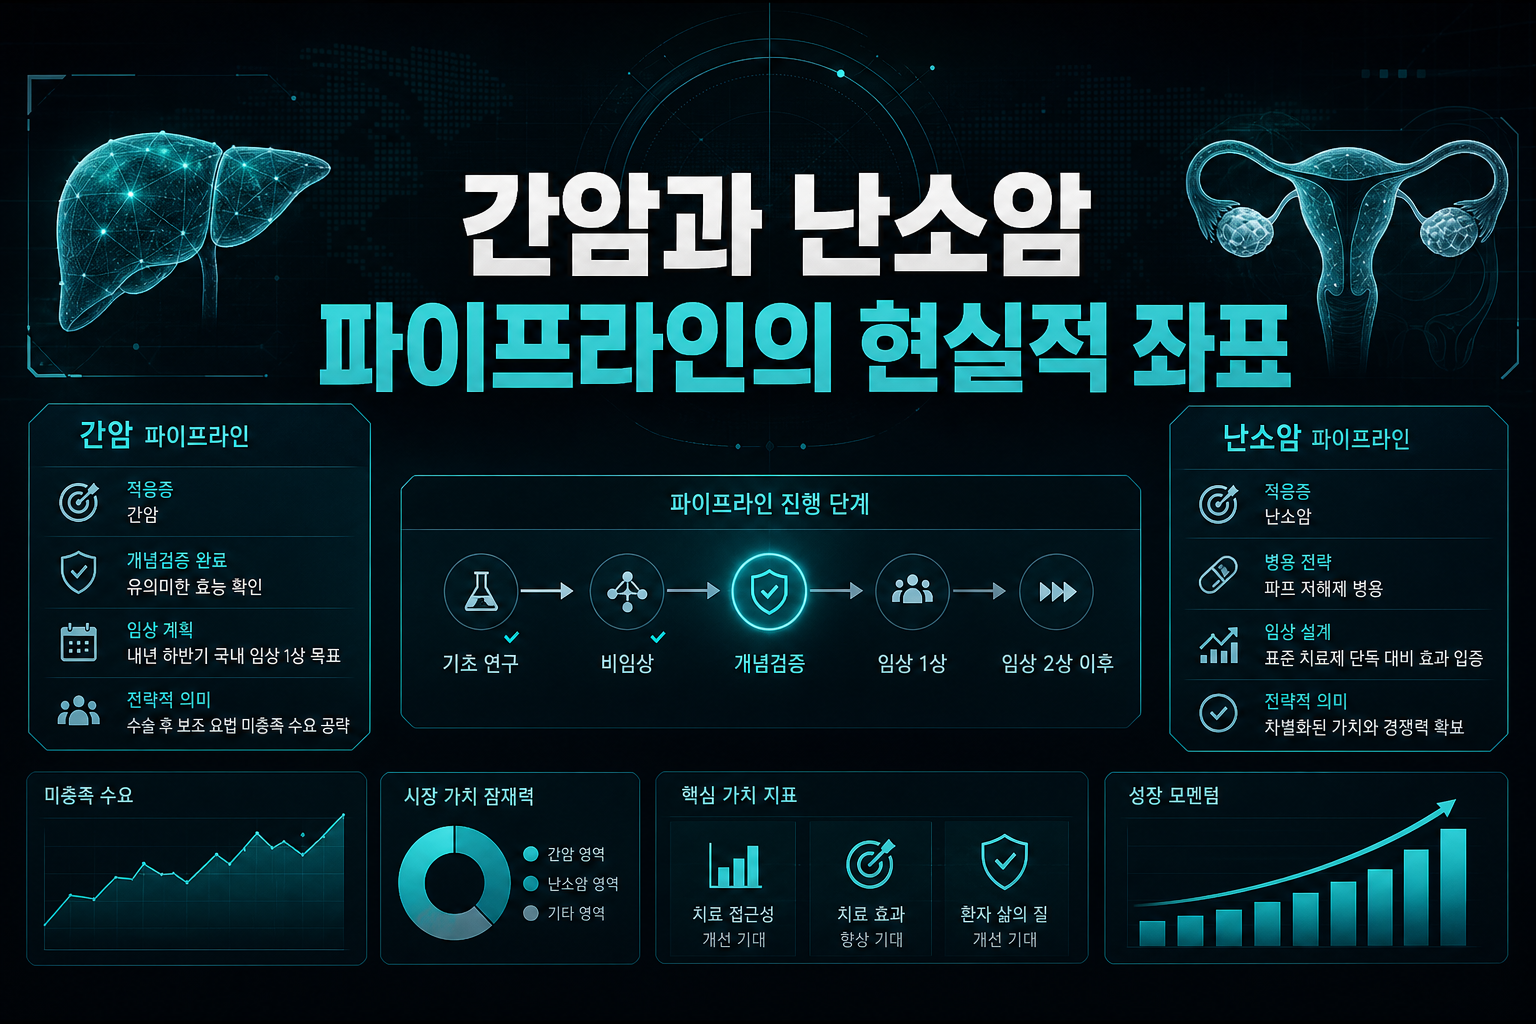
현재 가장 앞선 파이프라인인 DLVN-1은 간암을 적응증으로 개념검증을 마치고 내년 하반기 국내 임상 1상을 목표로 하고 있습니다. 수술 후 보조 요법이 마땅치 않은 간암 치료 영역의 미충족 수요를 겨냥한다는 점에서 상업적 의미가 분명합니다. 난소암 표적 DLVT-1은 PARP 저해제와의 병용을 통해 표준 치료제 단독 대비 효과를 입증하겠다는 구체적 임상 설계를 갖췄습니다. 이는 단순히 신약을 만드는 게 아니라 기존 표준 치료 체계 안에 파고들겠다는 현실적인 전략으로 읽힙니다. 국내 바이오 투자자 입장에서는 이런 병용요법 설계가 단독 신약 개발보다 임상 성공 확률과 상업화 경로 측면에서 더 안정적인 선택일 수 있다는 점을 눈여겨볼 만합니다. 다만 두 파이프라인 모두 아직 임상 1상 진입 전 단계라는 점에서 기대와 실제 데이터 사이의 간극은 시간이 지나야 확인될 것입니다.
기술수출 시나리오와 투자자의 시선
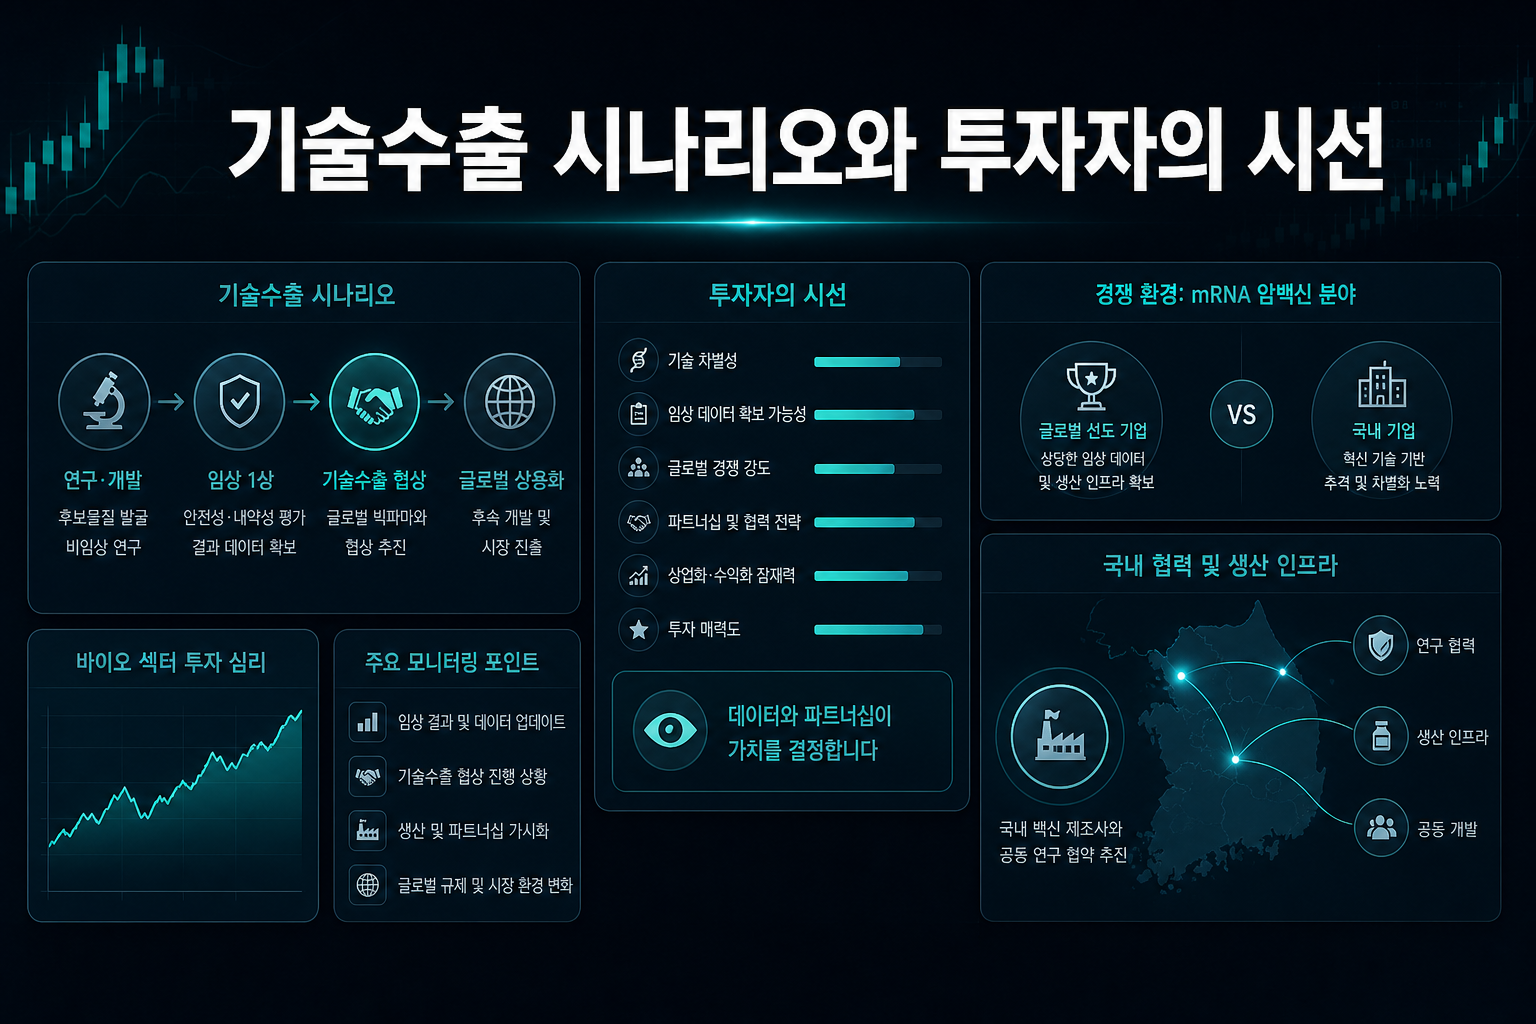
네오젠로직은 임상 1상 결과 확보 후 글로벌 빅파마와의 기술수출 협상을 모색하겠다는 계획을 밝혔습니다. 국내 바이오 기업들이 익숙한 플레이북이지만, mRNA 암백신 분야는 모더나와 바이오엔텍이 이미 상당한 임상 데이터와 생산 인프라를 쌓아온 만큼 경쟁 강도가 높은 영역이기도 합니다. 범용 mRNA 암백신 파이프라인의 경우 국내 백신 제조사와의 공동 연구 협약을 앞두고 있다는 점은 국내 생산 인프라 확보 측면에서 긍정적 신호로 볼 수 있습니다. 전국 각지에 소규모 생산 시설을 구축해 완제품 가격을 낮추겠다는 구상도 장기적으로는 맞춤형 백신의 상업성을 높이는 방향입니다. 투자자 입장에서는 이 회사의 밸류에이션이 임상 데이터보다 앞서 기술수출 기대감만으로 부풀어 오르는 구간을 특히 경계할 필요가 있습니다. 결국 실제 계약 체결 시점과 계약 규모가 확인되기 전까지는 보수적인 접근이 합리적입니다.
SCL사이언스와 네오젠로직의 합병은 기술력을 갖춘 국내 바이오 기업이 자본 조달이라는 현실적 벽 앞에서 택한 구조조정으로 볼 수 있습니다. 표적 정확도라는 차별화 포인트는 분명 매력적이지만, 임상 1상 진입과 실제 데이터 확보라는 다음 단계가 더 중요한 검증대가 될 것입니다. 국내 mRNA 암백신 밸류체인에 관심 있는 투자자라면 합병 완료 시점과 임상 개시 일정을 구체적으로 체크하며 단계별로 접근하는 전략이 필요해 보입니다.
#SCL사이언스 #네오젠로직 #mRNA암백신 #바이오투자 #임상1상 #기술수출 #AI신약개발
???? 함께 보면 좋은 정보: 관련주·테마주 정보