대부업 대출 급증의 역설, JTBC 매각과 필라이트 역주행이 같은 이야기인 이유
금리 규제와 소비 위축이라는 서로 다른 뉴스가 결국 같은 방향을 가리킬 때가 있다. 대부업으로 고신용자가 몰리는 현상, JTBC의 방송 프리미엄 논란, 맥주 대신 발포주를 찾는 소비자들은 얼핏 무관해 보이지만 모두 규제와 비용 압박 속에서 시장이 어떻게 우회로를 찾는지 보여주는 사례다. 투자자 입장에서는 이 우회로가 새로운 수익원이 될 수도, 함정이 될 수도 있다는 점을 냉정하게 짚어야 한다. 오늘은 이 세 가지 흐름을 통해 규제차익과 무형가치, 가성비 소비라는 세 개의 렌즈로 시장을 읽어본다.
DSR 규제가 만든 대부업 풍선효과, 금융주는 어떻게 봐야 하나
1·2금융권 대출 문턱이 높아지면서 대부업 상위 30곳의 신규 이용자가 1년 새 33% 늘었다는 수치는 단순한 통계 이상의 의미를 갖는다. 신용점수 800점 이상 고신용자 비중이 7.5%에서 17.1%로 뛰었다는 것은 대부업이 더 이상 저신용자 전용 시장이 아니라는 뜻이다. DSR 규제를 직접 적용받지 않는 대부업으로 고신용·고소득 차주가 이동하는 현상은 규제차익이 어디로 흐르는지 명확히 보여준다. 문제는 이 흐름이 저축은행이나 캐피탈 업권의 우량 차주 이탈로 이어질 수 있다는 점이다. 저축은행 대출자산의 질적 저하 우려는 이미 주가에 일부 반영되고 있지만, 대부업 대형사의 자산 성장은 오히려 금융지주 계열 대부업 자회사에는 긍정적 신호로 읽힐 여지가 있다. 다만 총자산이 자기자본의 10배로 제한된 구조상 성장 여력에는 한계가 뚜렷하고, 저신용자 대출 심사 강화는 결국 불법사금융 확대라는 사회적 비용으로 전가될 가능성이 크다. 투자자라면 대부업 관련 상장사나 저축은행 지주의 자산건전성 지표를 이전보다 더 촘촘히 확인해야 할 시점이다.
JTBC 매각, 실적이 아니라 '희소성'에 베팅하는 시장
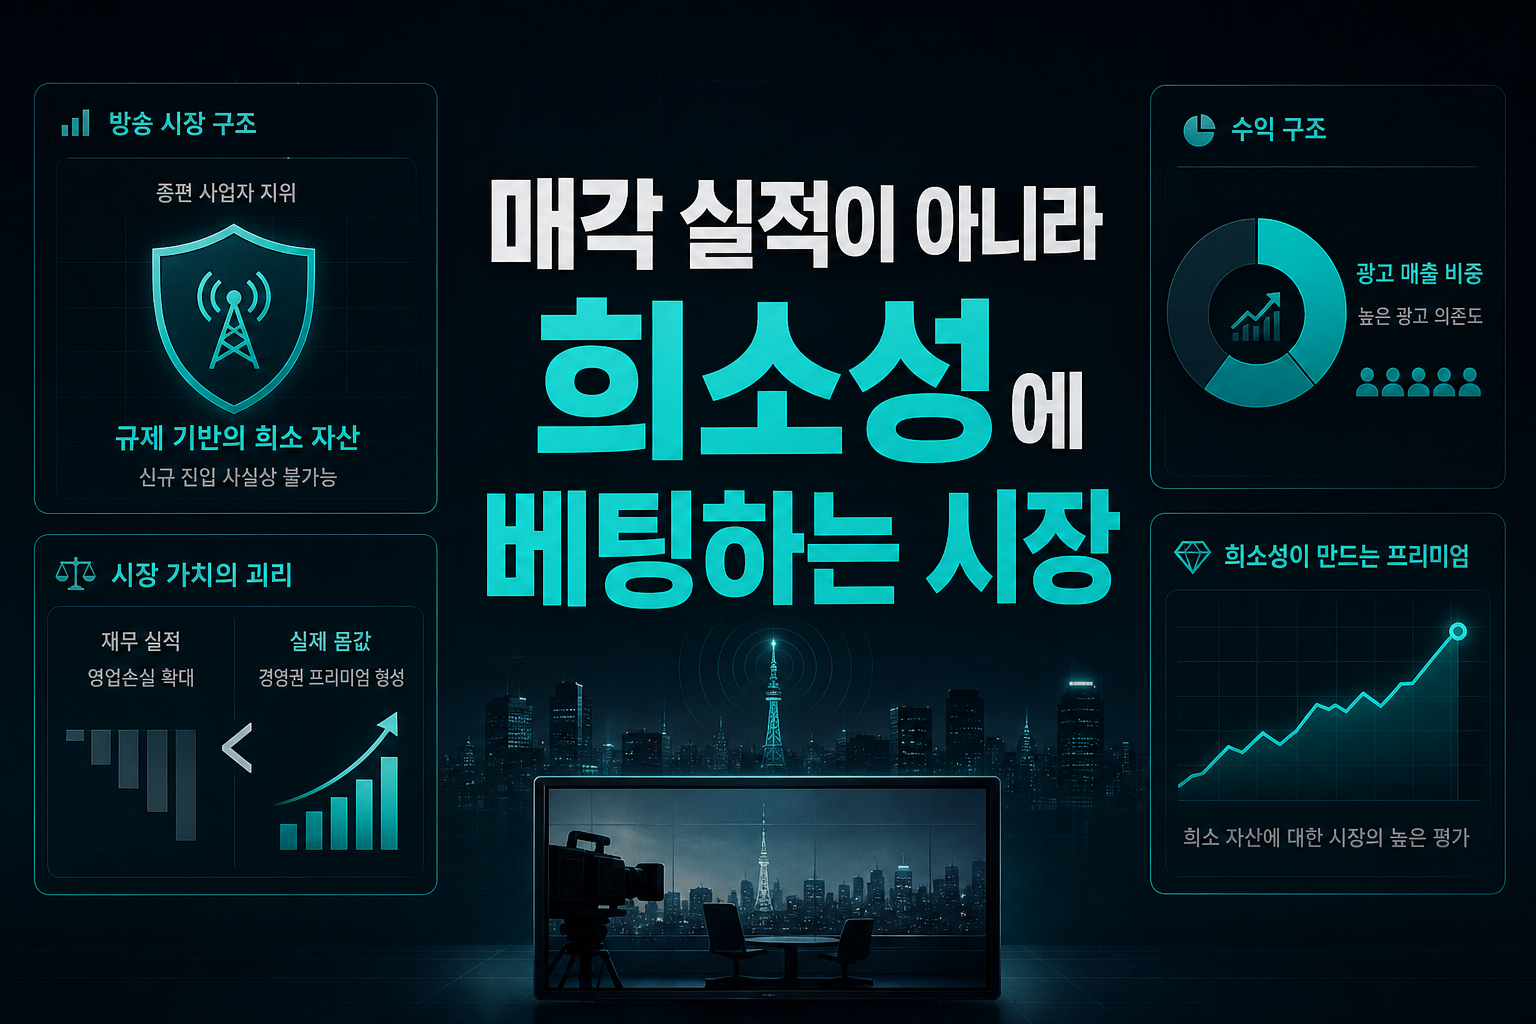
JTBC의 상반기 영업손실이 267억원으로 두 배 넘게 확대됐다는 숫자만 보면 매력적인 매물이 아니다. 하지만 종편 사업자 지위 자체가 신규 진입이 사실상 불가능한 규제 자산이라는 점에서 이야기는 달라진다. YTN 매각에서 200%가 넘는 경영권 프리미엄이 형성됐던 전례는 방송업 재무제표가 실제 몸값과 얼마나 괴리될 수 있는지를 보여준 상징적 사례다. JTBC의 경우 광고 매출 비중이 48.4%까지 낮아지고 수신료·프로그램 판매 등 비광고 매출이 절반을 넘어섰다는 점도 주목할 만하다. 이는 전통적 광고 의존형 방송사에서 콘텐츠 유통 플랫폼으로 체질이 바뀌고 있다는 신호이기 때문이다. 미디어 사업 확장을 노리는 원매자가 여럿 등장해 경쟁구도가 형성된다면 인수가는 재무 실적과 무관하게 크게 뛸 수 있다. 미디어·콘텐츠 관련주에 투자할 때는 당장의 손익계산서보다 방송 라이선스나 IP 같은 무형자산의 희소성을 어떻게 가격에 반영할지가 핵심 변수가 된다.
필라이트의 역주행, 세율 구조가 만든 가성비 소비의 승자
국내 맥주 출고량이 3년 연속 줄어드는 와중에 발포주 필라이트만 나 홀로 성장세를 유지하고 있다는 사실은 단순한 브랜드 선호를 넘어선 구조적 요인을 담고 있다. 맥아 함량 9.9%로 설계돼 '기타주류'로 분류되는 필라이트는 리터당 정액 주세가 아니라 출고가 기준 30% 종가세를 적용받아 맥주 대비 가격 경쟁력을 확보한다. 편의점 기준 일반 맥주가 3000원대 후반인 반면 발포주는 1700원대로 절반 수준에 불과하다는 점은 고물가 국면에서 소비자의 선택을 사실상 결정짓는 변수다. 하이트진로의 맥주 부문 매출이 11.9% 줄어드는 동안 발포주만 성장했다는 것은 본업 부진을 보완재가 상쇄하는 구조가 이미 실적에 반영되고 있다는 의미이기도 하다. 다만 업계에서는 이를 새로운 성장동력이 아니라 소비 감소를 완충하는 카드로 보는 시각이 우세하다. 주류업체 투자를 판단할 때는 세율 체계의 허점을 활용한 카테고리 확장이 얼마나 지속 가능한지, 그리고 경쟁사들의 유사 제품 출시로 마진이 희석될 가능성은 없는지 함께 따져봐야 한다.
세 가지 사례 모두 규제나 비용 구조의 틈새에서 시장이 스스로 균형점을 찾아가는 과정을 보여준다. 다만 그 균형이 항상 건전한 방향으로 향하는 것은 아니며, 대부업 사례처럼 오히려 취약계층의 위험을 키우는 부작용도 함께 따라올 수 있다. 투자자 입장에서는 규제차익이나 세제 혜택에 기댄 성장이 구조적 경쟁력인지 일시적 왜곡인지 구분하는 안목이 필요하다. 결국 숫자 이면의 제도적 맥락을 읽어내는 것이 이런 틈새 시장에서 진짜 기회를 찾는 방법이다.
#대부업 #DSR규제 #JTBC매각 #방송프리미엄 #하이트진로 #필라이트 #주세 #가성비소비