자사주 소각 열풍 속, PE 시장은 왜 전선업체에 3100억을 베팅했나
코스피 상장사들이 자사주 매입과 소각으로 주주환원을 강조하는 사이, 비상장 영역에서는 전혀 다른 방식의 자본 게임이 벌어지고 있습니다. 헬리오스PE가 서울전선을 3100억원에 인수하면서 노보홀딩스 같은 글로벌 큰손이 국내 프로젝트 펀드에 처음으로 직접 베팅했다는 사실은 단순한 M&A 뉴스로 흘려보내기 아깝습니다. 같은 날 한화투자증권은 9000억원 규모 자본확충을 발표하며 종투사 진입을 선언했고, 시놉시스는 아마존과 1조원대 칩 설계 계약을 맺으며 반도체 밸류체인의 또 다른 축을 보여줬습니다. 오늘은 상장 여부와 무관하게 자본이 어디로, 왜 흘러가는지를 짚어보겠습니다.
서울전선 딜이 말해주는 것 - 중견 제조업의 재평가
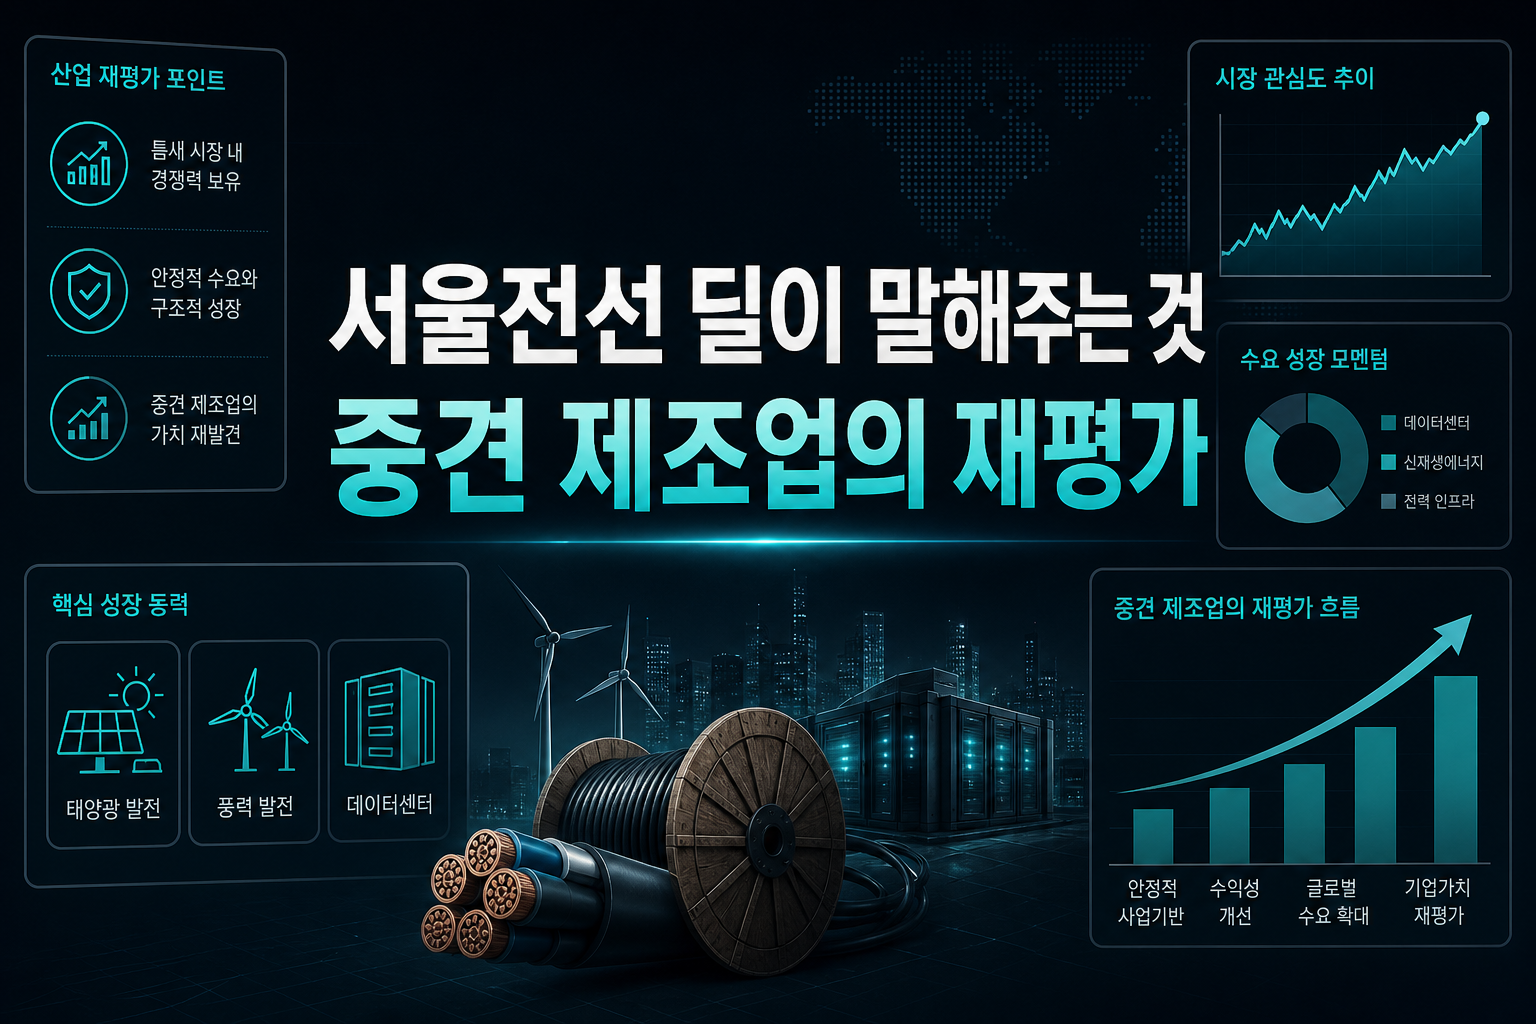
서울전선은 매출 3000억원 규모의 6위권 전선업체로, 코스피 대형주 투자자들에게는 생소한 이름입니다. 하지만 이 딜의 핵심은 인수가격이 아니라 출자자 구성에 있습니다. 위고비로 유명한 노보노디스크재단의 투자 자회사 노보홀딩스가 블라인드펀드가 아닌 프로젝트 펀드에 직접 출자한 것은 이번이 처음이라는 점이 시사하는 바가 큽니다. 태양광·풍력 발전소용 케이블이라는 니치 시장에서 북미 데이터센터와 유틸리티 배전망 진입이라는 성장 스토리가 글로벌 자본의 눈에 들었다는 뜻입니다. 국내 산업은행까지 공동 출자자로 참여했다는 점은 정책금융과 해외 기관투자자가 같은 테이블에 앉았다는 신호로 읽힙니다. 상장 주식시장에서 전선·케이블 관련주들이 AI 데이터센터 전력 인프라 테마로 이미 주목받아온 흐름과 맞닿아 있다는 점도 눈여겨볼 대목입니다. 비상장 딜의 밸류에이션 논리가 상장 전선주의 리레이팅 근거를 뒷받침해줄 가능성을 열어둔 셈입니다.
한화투자증권의 승부수 - 종투사 트랙의 구조적 의미
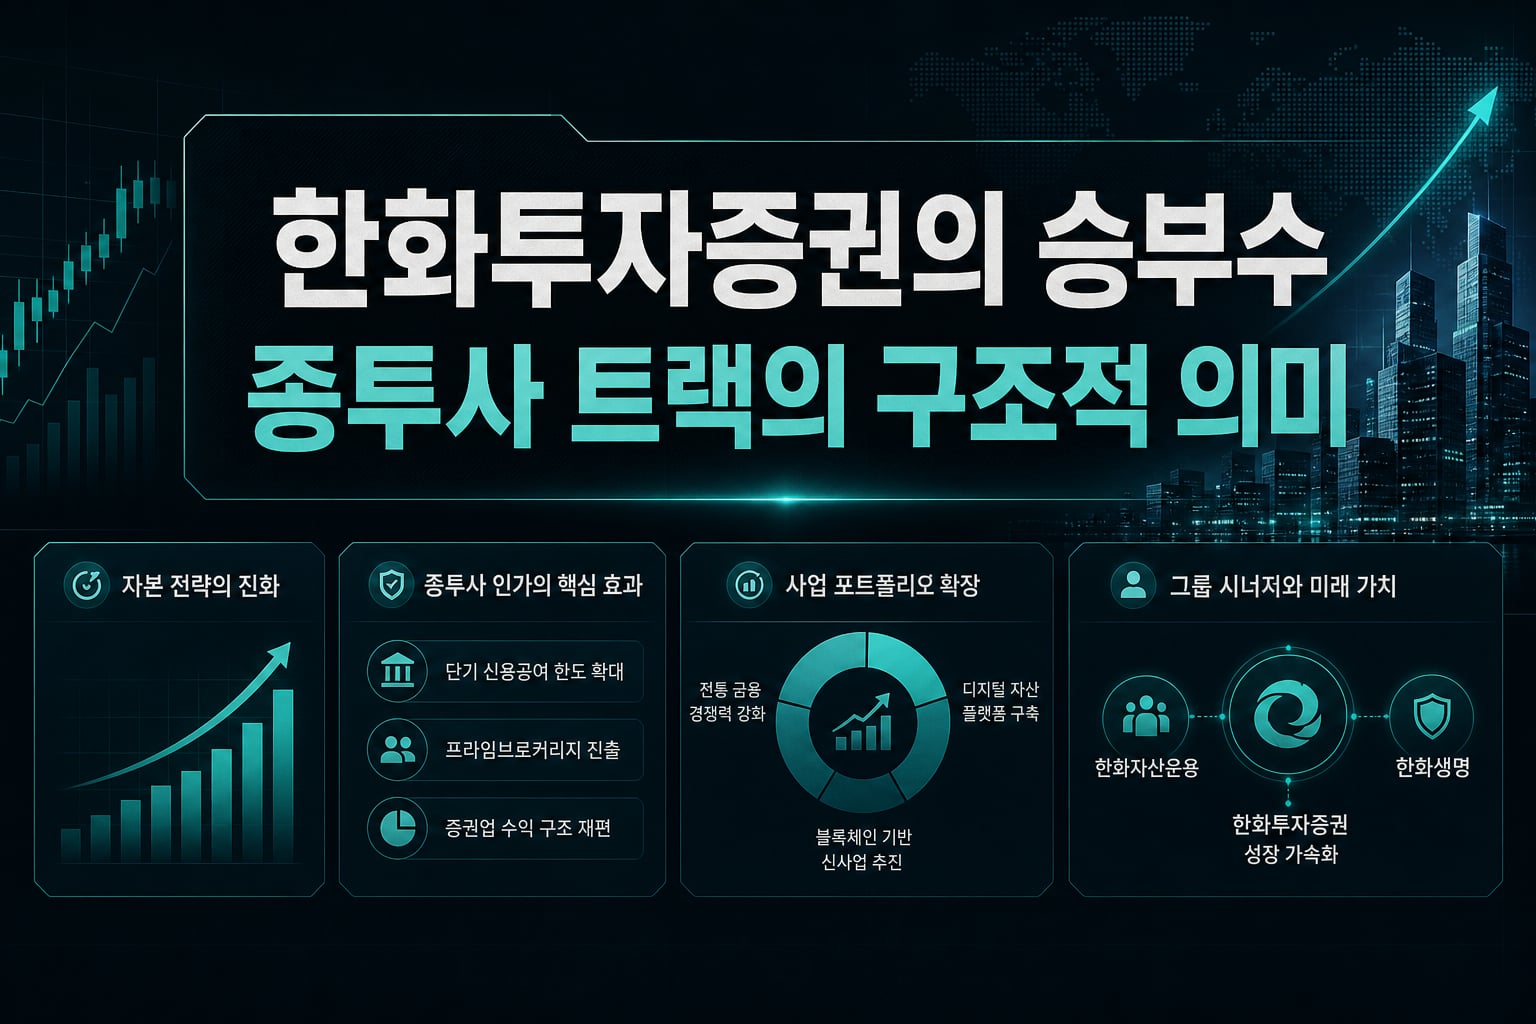
5000억원 유상증자와 4000억원 신종자본증권 발행이라는 조합은 단순한 자본 확충을 넘어선 신호입니다. 최대주주인 한화자산운용과 한화생명이 직접 증자에 참여한다는 것은 그룹 차원에서 증권업 재편에 힘을 싣겠다는 의지 표명입니다. 종투사 인가는 단기 신용공여 한도 확대와 프라임브로커리지 진출을 의미하며, 이는 증권업계 수익 구조 자체를 바꿀 수 있는 카드입니다. 동시에 디지털자산 플랫폼과 블록체인 인프라 투자를 병행하겠다는 계획은 전통 증권업과 신사업 두 마리 토끼를 잡겠다는 포석으로 보입니다. 다만 이런 대규모 자본 조달은 기존 주주 입장에서 단기적으로 지분 희석 우려를 낳을 수 있어, 시장의 반응은 종투사 인가 확정 시점까지 관망세가 이어질 가능성이 높습니다. 증권업종 전반에서 자본력 경쟁이 재점화되는 흐름으로 볼 수 있습니다.
시놉시스-아마존 계약, 맞춤형 칩 IP 시장의 신호탄
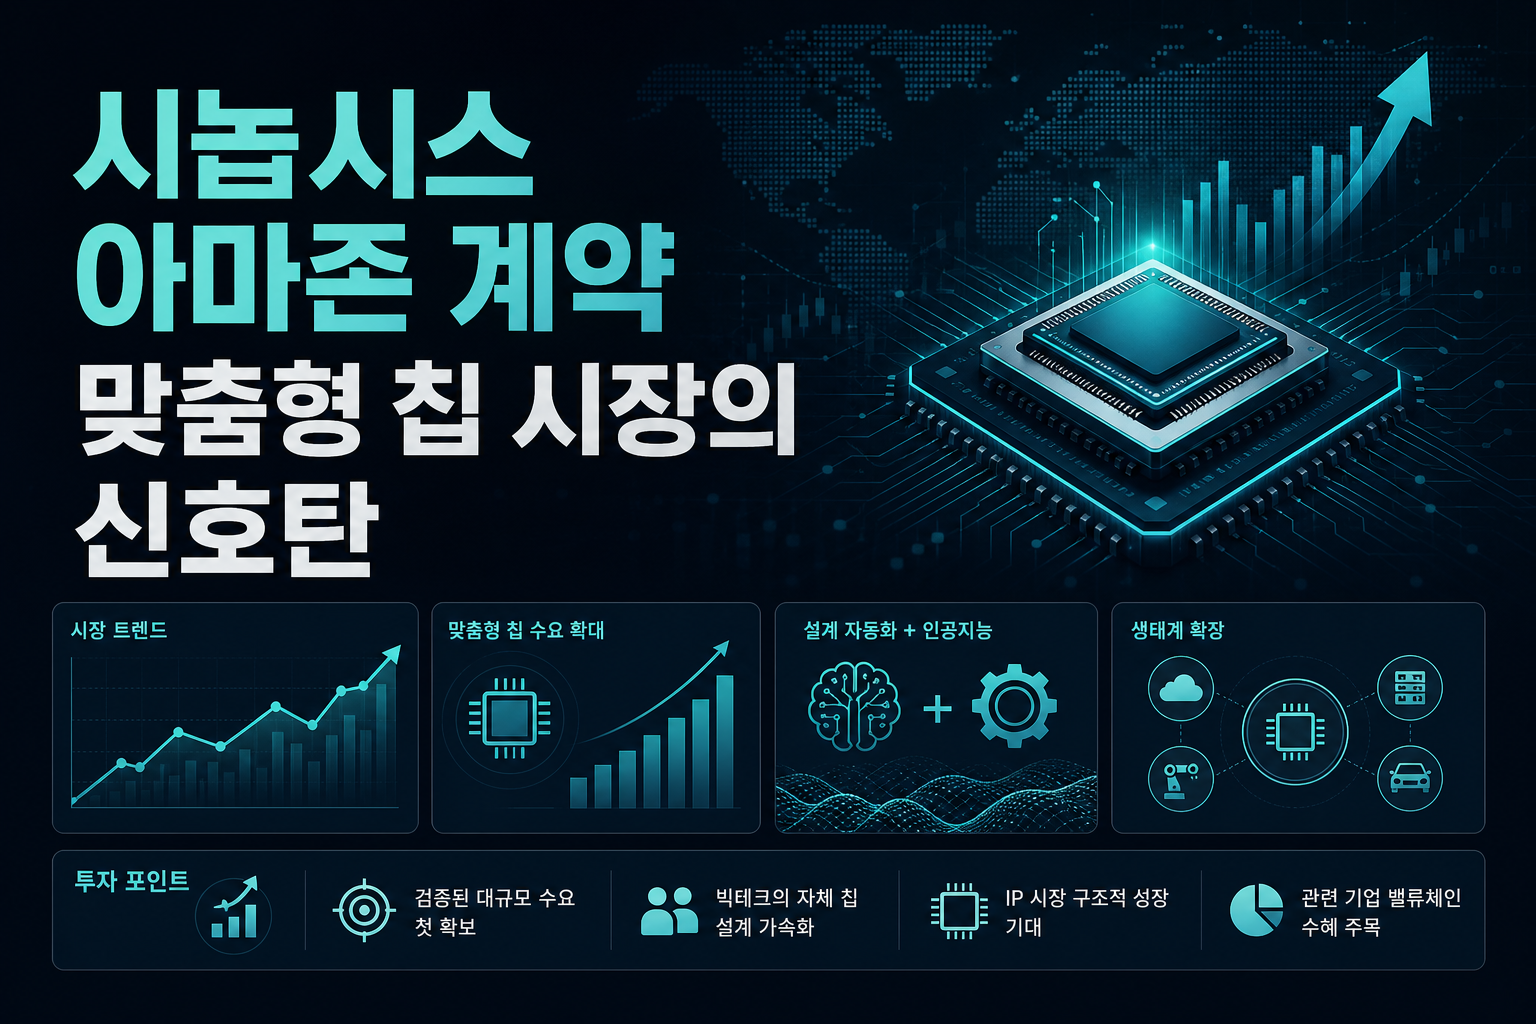
10억 달러 이상 규모의 다년 계약이라는 숫자 자체보다 중요한 것은 시놉시스가 주문형 반도체 IP 분야에서 첫 대규모 고객을 확보했다는 사실입니다. 아마존이 자체 AI 칩 설계 역량을 강화하는 과정에서 외부 파트너로 시놉시스를 택했다는 점은, 빅테크들의 자체 칩 설계 수요가 단순 아웃소싱을 넘어 설계 자동화 소프트웨어와 AI를 결합한 형태로 진화하고 있음을 보여줍니다. 국내 투자자 입장에서는 이 계약이 직접적인 한국 상장사 수혜로 이어지는 구조는 아니지만, 팹리스와 설계자산 생태계 전반의 성장성을 재확인시켜주는 사례라는 점에서 의미가 있습니다. 국내 반도체 소부장 기업들이 향후 맞춤형 칩 설계 밸류체인에 어떤 형태로든 연결될 여지가 있는지 살펴볼 필요가 있습니다. AI 반도체 수요가 범용 GPU를 넘어 특화 칩 영역으로 확장되는 흐름은 이미 여러 차례 확인된 바 있으며, 이번 계약은 그 흐름의 또 다른 증거입니다.
밸류업 자사주 소각과 비상장 딜의 온도차
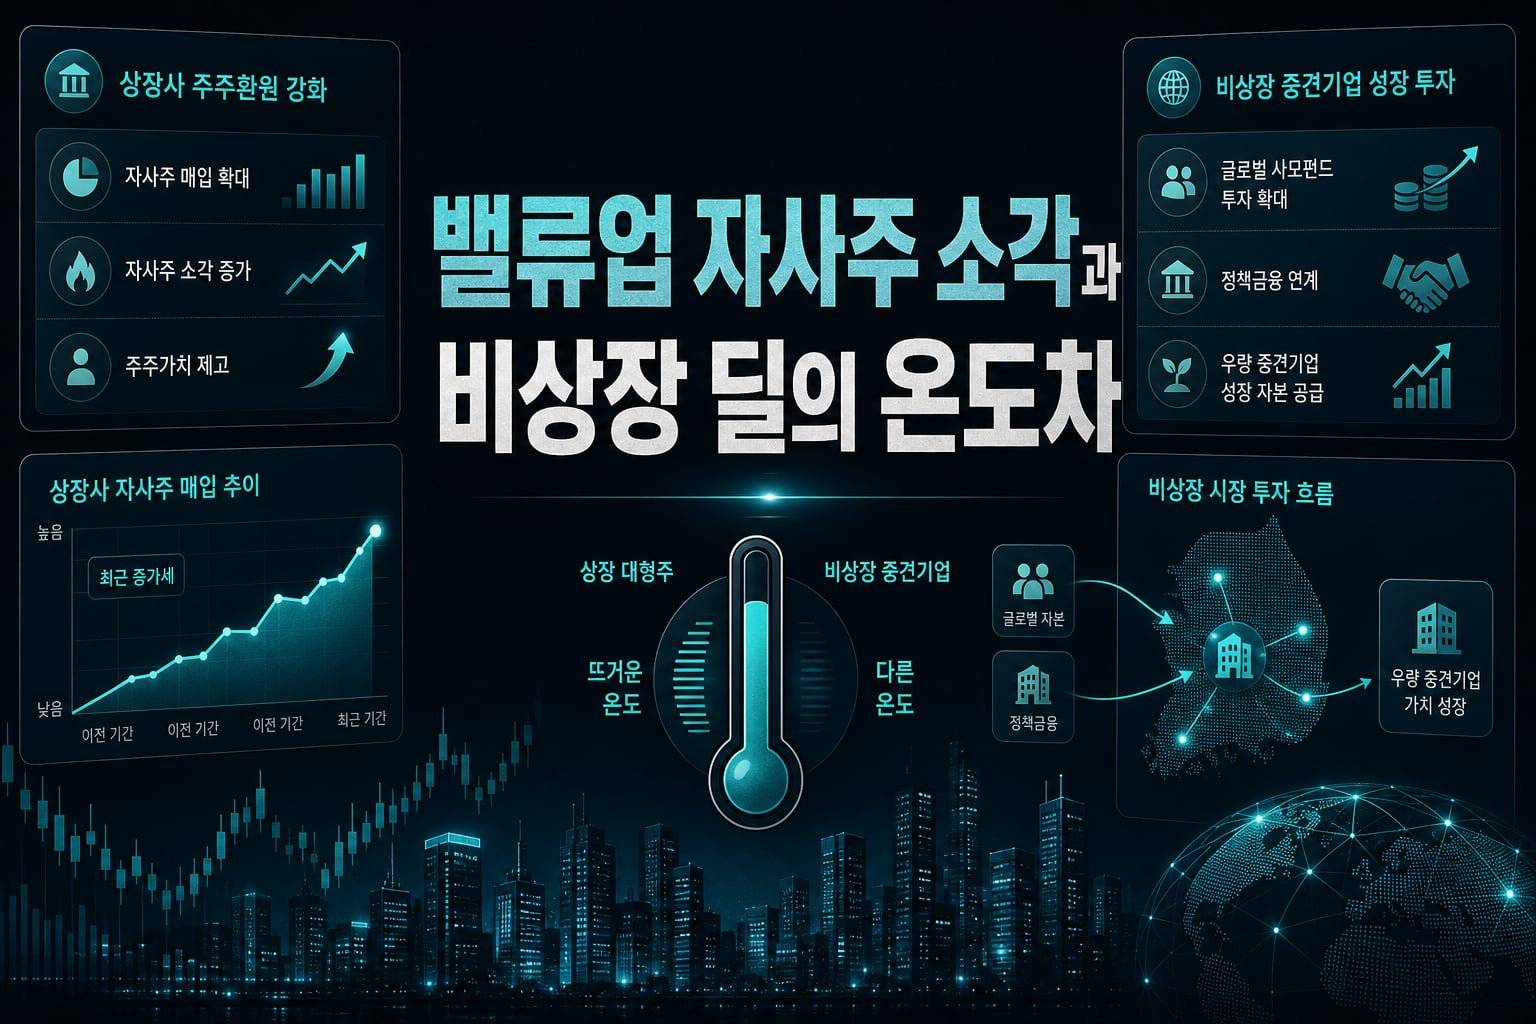
코스피 상장사들의 9월 자사주 매입 규모가 5600억원에 달하고 제일기획, KT&G 등이 대규모 소각을 이어가는 모습은 분명 긍정적입니다. 하지만 이런 주주환원 강화가 상장 대형주에 집중되는 사이, 비상장 중견기업 시장에서는 글로벌 사모펀드와 정책금융이 결합한 성장 자본이 별도로 움직이고 있다는 점을 놓치면 안 됩니다. 서울전선처럼 상장되지 않은 우량 중견기업에 해외 자본이 베팅하는 사례가 늘어난다면, 이는 향후 IPO나 우회상장을 통해 상장 시장으로 유입될 잠재 후보군이 확대되는 것으로 해석할 수 있습니다. 결국 자사주 소각으로 대표되는 상장사 주주환원과, PE 시장의 성장 자본 유입은 서로 다른 트랙이지만 같은 방향, 즉 한국 자본시장 밸류에이션 재평가라는 목표를 향해 가고 있는 셈입니다. 투자자라면 상장 종목뿐 아니라 비상장 딜 흐름도 함께 모니터링할 필요가 있습니다.
오늘 살펴본 세 가지 사건은 언뜻 무관해 보이지만 모두 자본이 새로운 성장 스토리를 찾아 재배치되고 있다는 공통점을 가지고 있습니다. 상장 대형주의 자사주 소각, 증권사의 자본 확충, 중견 제조업체의 PE 인수, 반도체 설계 생태계의 확장은 결국 한국 자본시장이 다층적으로 재평가받는 과정의 조각들입니다. 특정 종목의 단기 주가보다는 이런 자본 흐름의 방향성을 읽는 것이 장기 투자자에게 더 중요한 신호가 될 수 있습니다. 다음 분기 실적 시즌에는 이번에 언급된 딜과 계약들이 실제 숫자로 어떻게 반영되는지 확인하는 작업이 필요해 보입니다.
#서울전선 #헬리오스PE #노보홀딩스 #한화투자증권 #종투사 #시놉시스 #아마존 #자사주소각