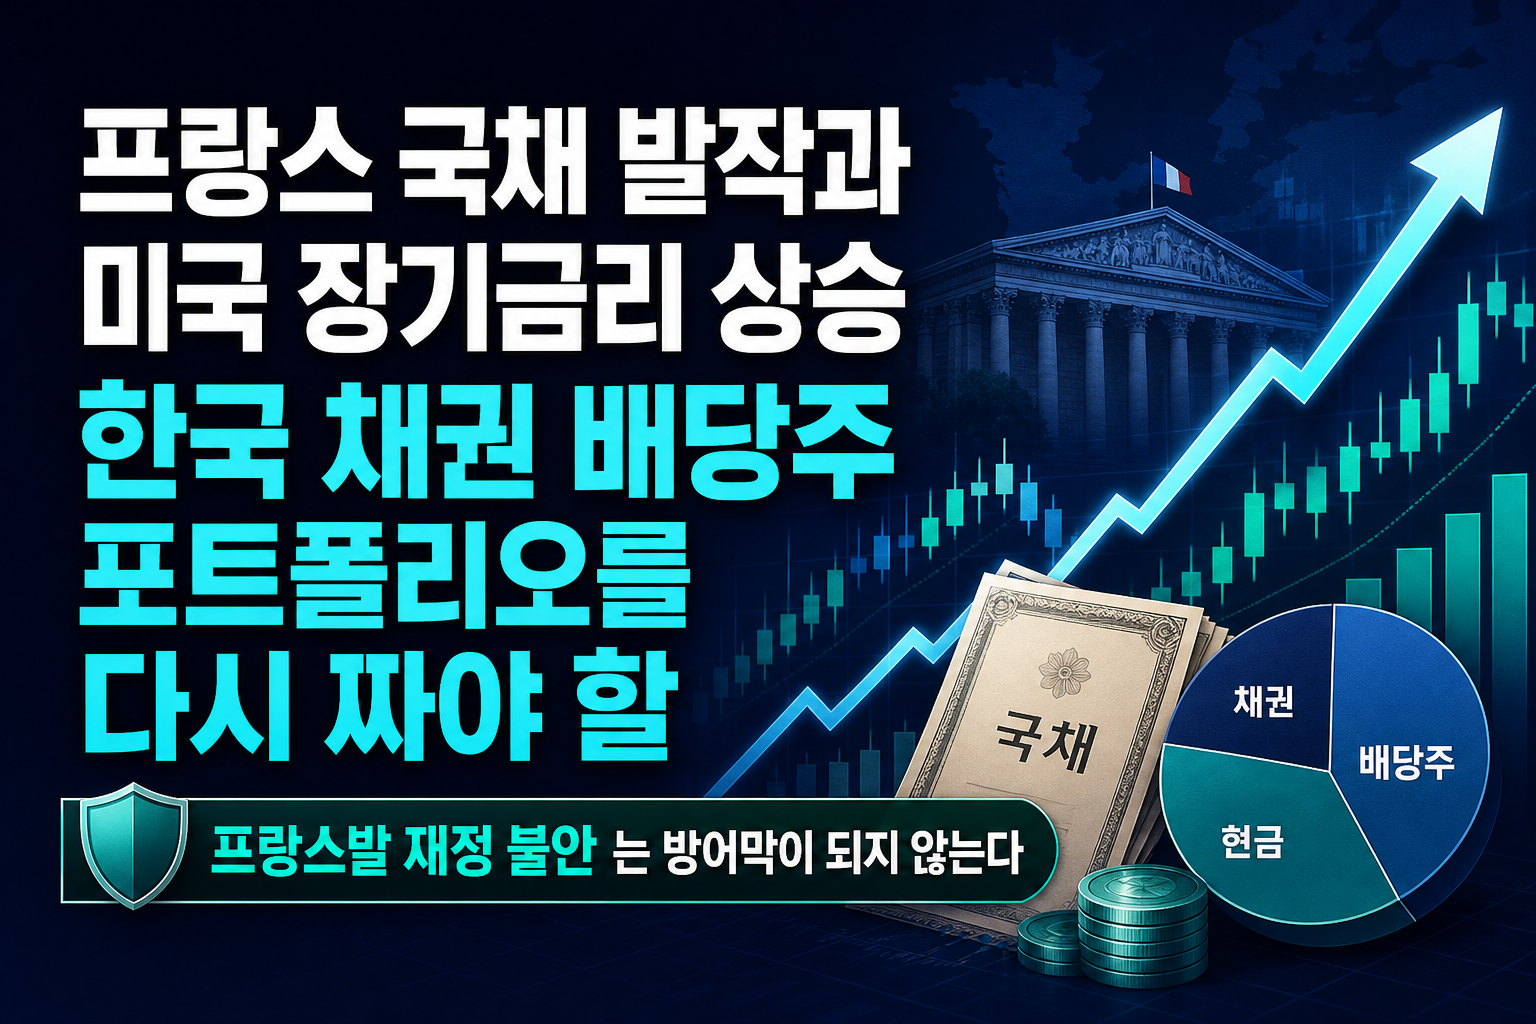
프랑스 국채 발작과 미국 장기금리 상승, 한국 채권·배당주 포트폴리오를 다시 짜야 할 때
프랑스 10년물 국채금리가 24년 만에 5%에 육박하면서 유럽발 재정 리스크가 다시 수면 위로 떠올랐다. 동시에 미국에서는 제퍼슨 Fed 부의장이 추가 인상 판단에 신중론을 내비쳤는데도 장기금리는 좀처럼 꺾이지 않고 있다. 유럽과 미국이 각기 다른 이유로 장기채 금리를 밀어올리는 지금, 한국 투자자 입장에서는 이 흐름이 단순한 해외 이슈가 아니라 국내 채권형 상품과 배당주, 환율에 직접 영향을 주는 변수라는 점을 짚고 넘어가야 한다.
프랑스발 재정 불안, ECB는 방어막이 되지 않는다
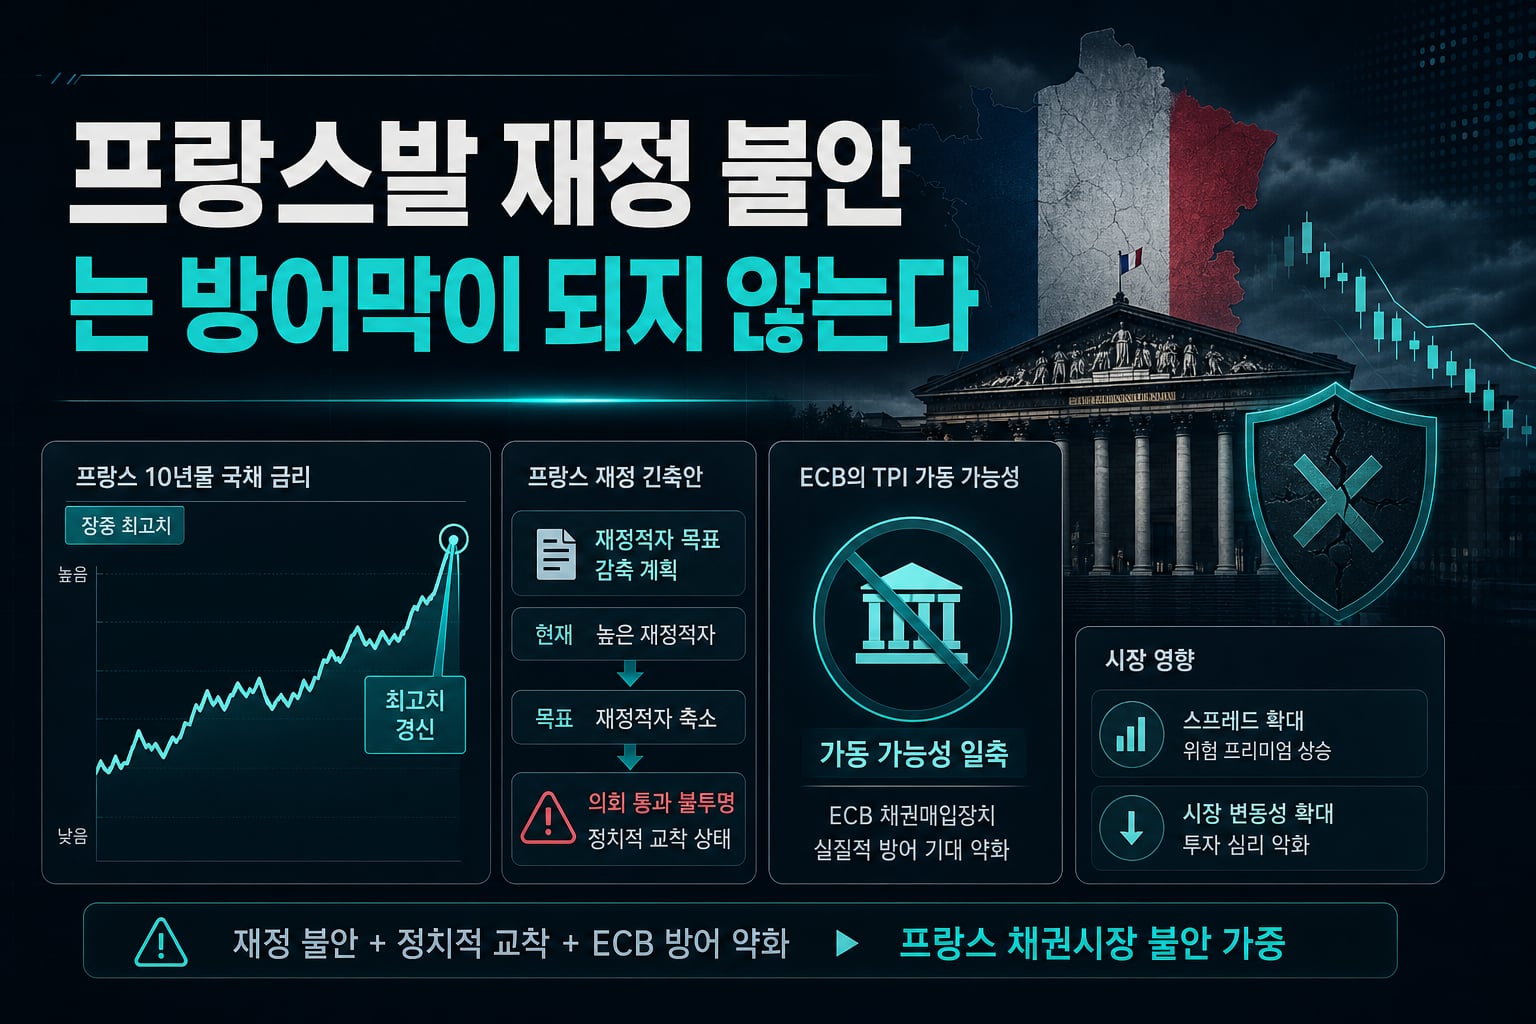
프랑스 10년물 금리가 장중 4.95%까지 치솟았다는 건 단순한 숫자 이상의 의미를 갖는다. GDP 대비 재정적자를 5.4%에서 5.0%로 낮추겠다는 540억유로 규모 긴축안이 의회 문턱을 넘기 어려워 보이는 정치적 교착이 핵심이다. 더 중요한 건 분데스방크 나겔 총재가 ECB의 채권매입장치(TPI) 가동 가능성을 사실상 일축했다는 점이다. 과거라면 특정국 스프레드가 벌어질 때 ECB가 개입할 것이라는 기대가 있었지만, 이번엔 그 안전판이 작동하지 않을 수 있다는 신호가 나온 셈이다. 독일 국채금리는 오히려 하락하며 안전자산 선호가 뚜렷해졌고, 독불 금리 격차는 더 벌어졌다. 이는 유럽 내 신용 스프레드가 정치 이벤트에 따라 언제든 재차 확대될 수 있다는 뜻이고, 한국 기관투자자들이 보유한 유럽 국채·회사채 익스포저에도 변동성 요인으로 작용할 수 있다. 유럽 재정 리스크는 일회성 뉴스가 아니라 당분간 지속될 구조적 테마로 봐야 한다는 게 핵심이다.
Fed 신중론에도 꺾이지 않는 미국 장기금리의 역설
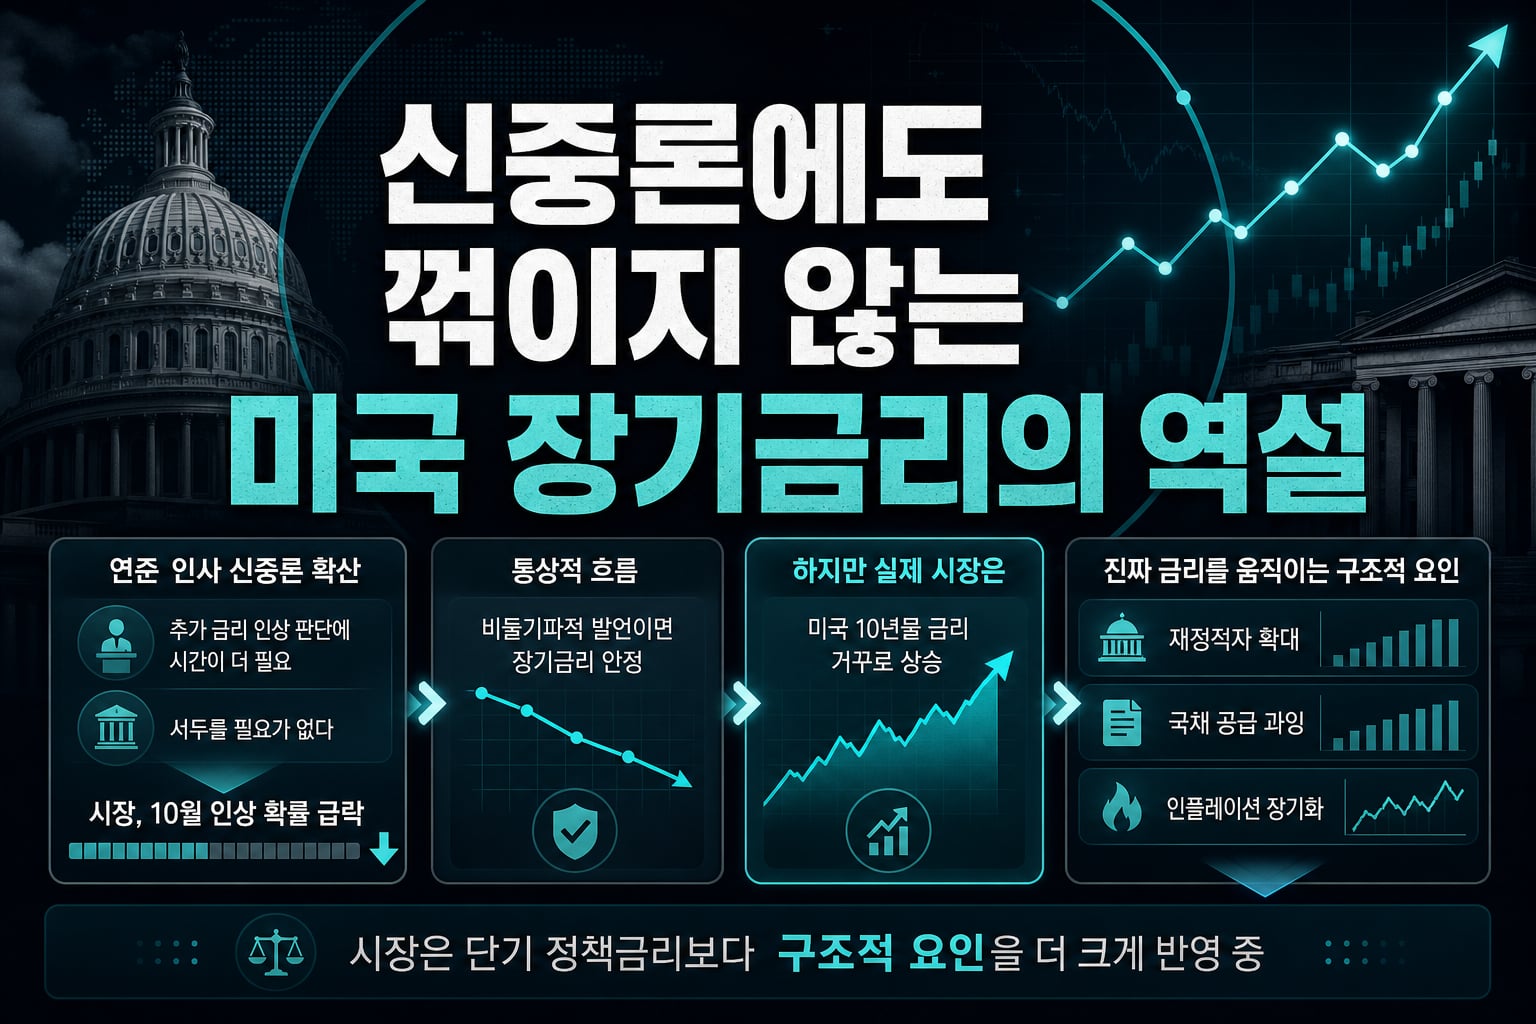
제퍼슨 부의장이 추가 금리 인상 판단에 시간이 더 필요하다고 밝히고 윌리엄스 뉴욕 연은 총재도 서두를 필요가 없다고 언급하면서 10월 인상 확률은 70%에서 35% 아래로 급락했다. 통상 이런 비둘기파적 발언이면 장기금리가 진정돼야 하는데, 실제로는 미국 10년물이 5.34%까지 오르며 거꾸로 움직이고 있다. 이는 시장이 단기 정책금리보다 재정적자 확대와 국채 공급 과잉, 인플레이션 장기화 리스크를 더 심각하게 가격에 반영하고 있다는 뜻으로 읽힌다. 제퍼슨 부의장 스스로도 9월 회의 이후 국채금리가 만기 전반에 걸쳐 올랐다며 이를 투자자들의 거시환경 재평가 신호로 해석했다. 카시카리 총재가 물가를 잡기 위해 필요한 조치를 다하겠다고 밝힌 것도 장기금리 하락을 더디게 만드는 요인이다. 결국 금리 인상 기대가 낮아져도 장기채 금리가 쉽게 내려가지 않는 구간에서는, 국내 장기채 투자나 듀레이션이 긴 채권형 펀드에 대한 눈높이를 낮출 필요가 있다.
제조업 확장과 견조한 고용, 긴축 명분은 아직 살아있다
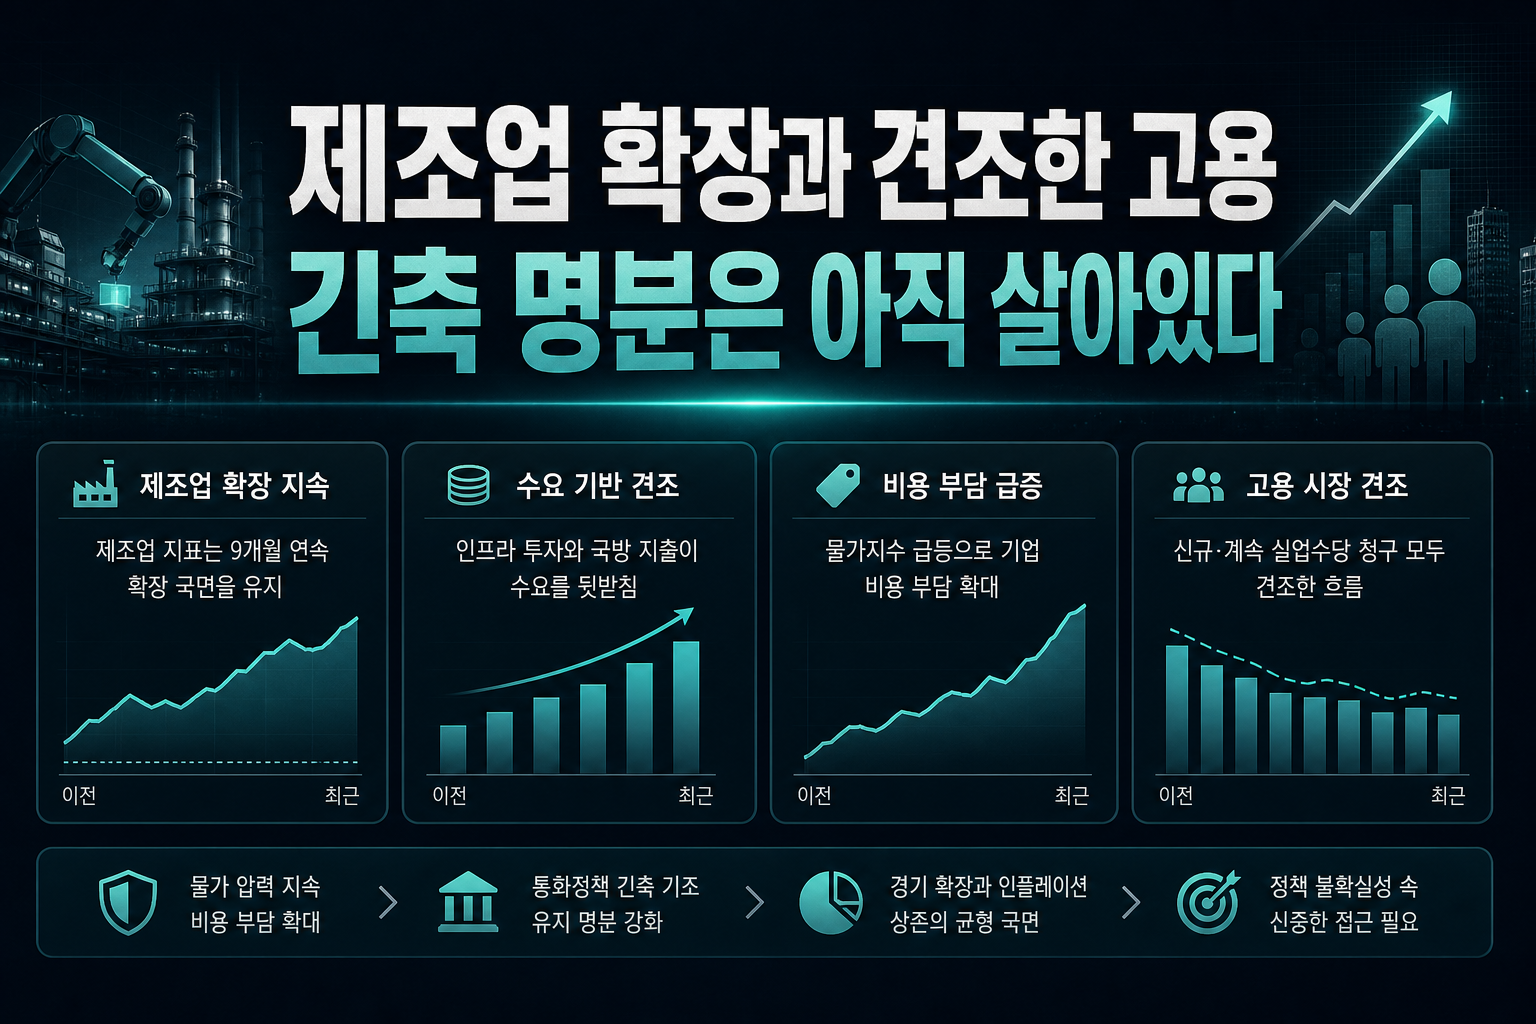
9월 ISM 제조업 PMI는 54.5로 전월보다 소폭 낮아졌지만 9개월 연속 확장 국면을 유지했고, AI 인프라 투자와 국방 지출이 수요를 받치고 있다는 점은 긍정적이다. 문제는 물가지수가 71.1에서 77.9로 6.8포인트 급등하며 기업들의 비용 부담이 눈에 띄게 커졌다는 데 있다. 여기에 신규 실업수당 청구 건수가 19만7000건으로 예상치를 밑돌고 계속 실업수당 청구도 2023년 3월 이후 최저 수준을 기록하면서, 노동시장이 식지 않고 있다는 점이 확인됐다. 수요는 버티는데 비용은 오르고 고용은 견조한 조합은 Fed 입장에서 섣불리 긴축을 멈출 명분을 주지 않는다. 이 조합이 장기금리 상단을 계속 열어두는 근본 원인이라고 봐야 한다. 결국 글로벌 국채 투매는 유럽의 재정 문제와 미국의 끈적한 인플레이션이 동시에 작용한 결과이며, 선진국 국채 이자비용이 AI·국방 지출 규모를 웃돈다는 점은 재정 건전성에 대한 시장의 경계심이 구조적으로 높아졌음을 보여준다.
한국 투자자가 챙겨야 할 세 가지 실전 포인트
첫째, 해외 장기채 비중이 높은 채권형 ETF나 연기금성 자금은 듀레이션 축소를 고려할 시점이다. 미국과 유럽 금리가 동시에 오르는 국면에서는 장기채의 가격 변동 폭이 커질 수밖에 없다. 둘째, 국내 배당주와 가치주는 상대적으로 금리 상승 국면에서 방어력을 갖는 만큼, 환율 변동성과 맞물려 재조명될 가능성이 있다. 셋째, 금투협이 아시아증권포럼에서 강조한 외국인 투자자 접근성 개선과 거래·결제 인프라 선진화는 단기 재료는 아니지만, 글로벌 금리 불안 속에서도 한국 자본시장이 제도적으로 신뢰를 쌓아가고 있다는 신호로 봐야 한다. 특히 외국인 자금이 변동성 장세에서 어디로 움직일지는 이런 제도적 매력도와도 무관하지 않다. 환율 측면에서는 미국과 유럽 금리 상승이 달러 강세 압력으로 이어질 수 있어 원화 환산 수익률에도 영향을 줄 수 있다는 점을 염두에 둬야 한다. 결국 지금은 공격적 포지션보다 리스크 관리가 우선되는 구간이라는 결론이 자연스럽다.
프랑스발 재정 리스크와 미국의 끈적한 인플레이션이 동시에 장기금리를 밀어올리는 지금, 한국 증시는 직접 타격권은 아니어도 자금 흐름과 환율을 통해 간접적인 영향을 피하기 어렵다. 채권 포트폴리오의 듀레이션 점검과 배당주 재평가는 당장 실행 가능한 대응이고, 외국인 자금의 방향성은 당분간 글로벌 금리 뉴스에 더 민감하게 반응할 가능성이 크다. 결국 이번 국면의 핵심은 금리 인상 여부가 아니라 재정 건전성에 대한 시장의 신뢰 회복 여부이며, 이 신뢰가 흔들리는 한 변동성은 쉽게 가라앉지 않을 것이다.
#프랑스국채 #미국장기금리 #Fed #ISM제조업 #글로벌채권투매 #환율 #배당주 #자본시장
???? 함께 보면 좋은 정보: 관련주·테마주 정보