은행 해킹에 노조 리스크까지, 금융·바이오 대장주 흔드는 10월 변수들
신한은행 해킹에서 시작된 중국어 AI 침투 흔적이 KB국민, 하나, BNK부산을 거쳐 우리와 농협까지 번지면서 금융권 전체가 전산 보안 리스크로 몸살을 앓고 있다. 같은 날 삼성바이오로직스 노조는 10월 26일부터 3주간 2차 총파업을 예고하며 사측과의 임단협 갈등을 극한으로 끌고 갔다. 여기에 최태원 SK 회장의 지분 매각 공시까지 겹치며 금융, 바이오, 지주사 전반에 걸쳐 투자자들이 각각 다른 종류의 불확실성을 동시에 소화해야 하는 하루였다. 이 세 사안은 겉보기엔 무관해 보이지만 공통적으로 기업 거버넌스와 운영 리스크가 주가에 즉각 반영되는 국면을 보여준다는 점에서 함께 들여다볼 필요가 있다.
은행권 해킹, ARTEX라는 이름이 던지는 질문
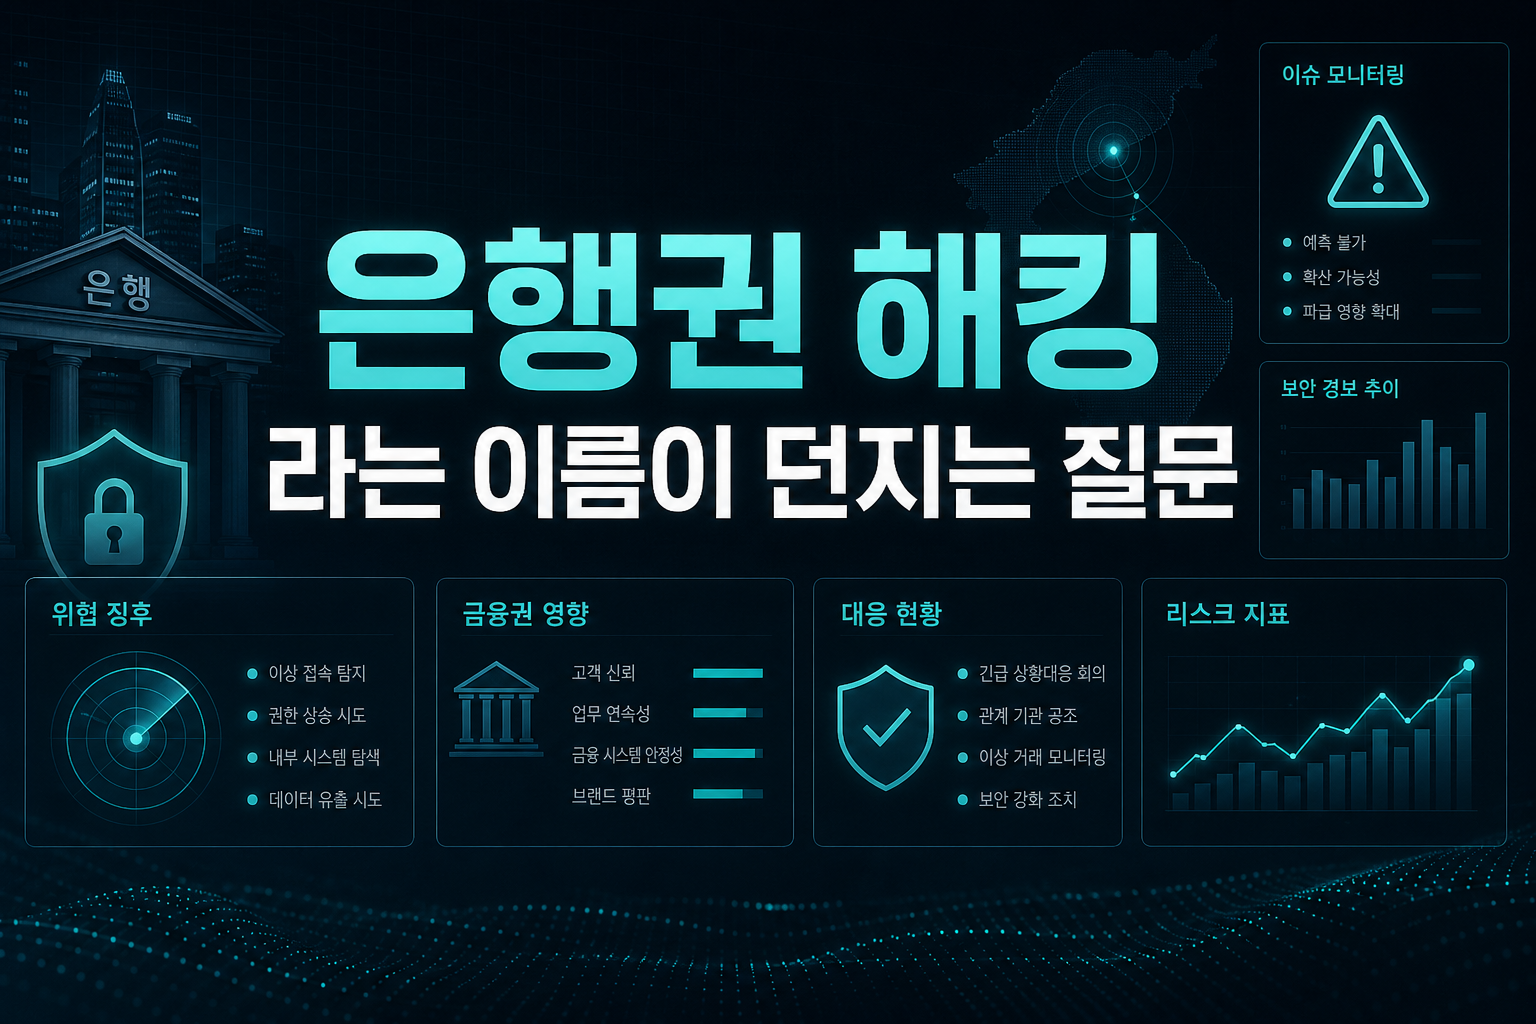
신한은행 공격 추정 서버에서 발견된 'AI 자율 침투테스트 콘솔' 문자열과 오픈소스 ARTEX 관련 정황은 이번 사태가 기존의 단순 피싱이나 내부자 유출과는 결이 다를 수 있음을 시사한다. 실제 AI 기반 침투 도구가 사용됐는지는 아직 확인되지 않았지만, 금융위원회가 이틀 간격으로 두 차례나 긴급 상황대응 회의를 소집한 것은 당국 스스로도 사안의 심각성을 일반적인 해킹 사고와 다르게 보고 있다는 신호다. KB국민, 하나, BNK부산에 이어 우리, 농협까지 피해가 확산된 것은 특정 은행의 보안 취약점 문제가 아니라 업권 전반의 공통 리스크로 봐야 한다는 뜻이다. 투자자 입장에서 중요한 것은 신한지주 한 종목의 주가 방향이 아니라, 이번 사태가 금융지주 전체의 IT 투자 비용 구조를 어떻게 바꿔놓을지다. 보안 점검 체크리스트에 따른 자체 점검과 후속 대응이 7일 회의에서 구체화되면, 단기적으로는 전산 투자 확대에 따른 비용 부담이, 중장기적으로는 신뢰 회복을 위한 마케팅·보상 비용이 금융지주 실적에 반영될 가능성이 크다. 고객 정보 유출에 따른 전액 보상 방침까지 나온 만큼 손해율 추정이 쉽지 않은 구간에 들어선 셈이다. 금융주를 들고 있는 투자자라면 이번 사태를 단기 악재로만 보기보다, 분기 실적 발표 때 보안 관련 일회성 비용이 얼마나 반영되는지를 체크리스트로 삼아야 한다.
삼성바이오 총파업 예고, 배치 전량 폐기라는 특수성
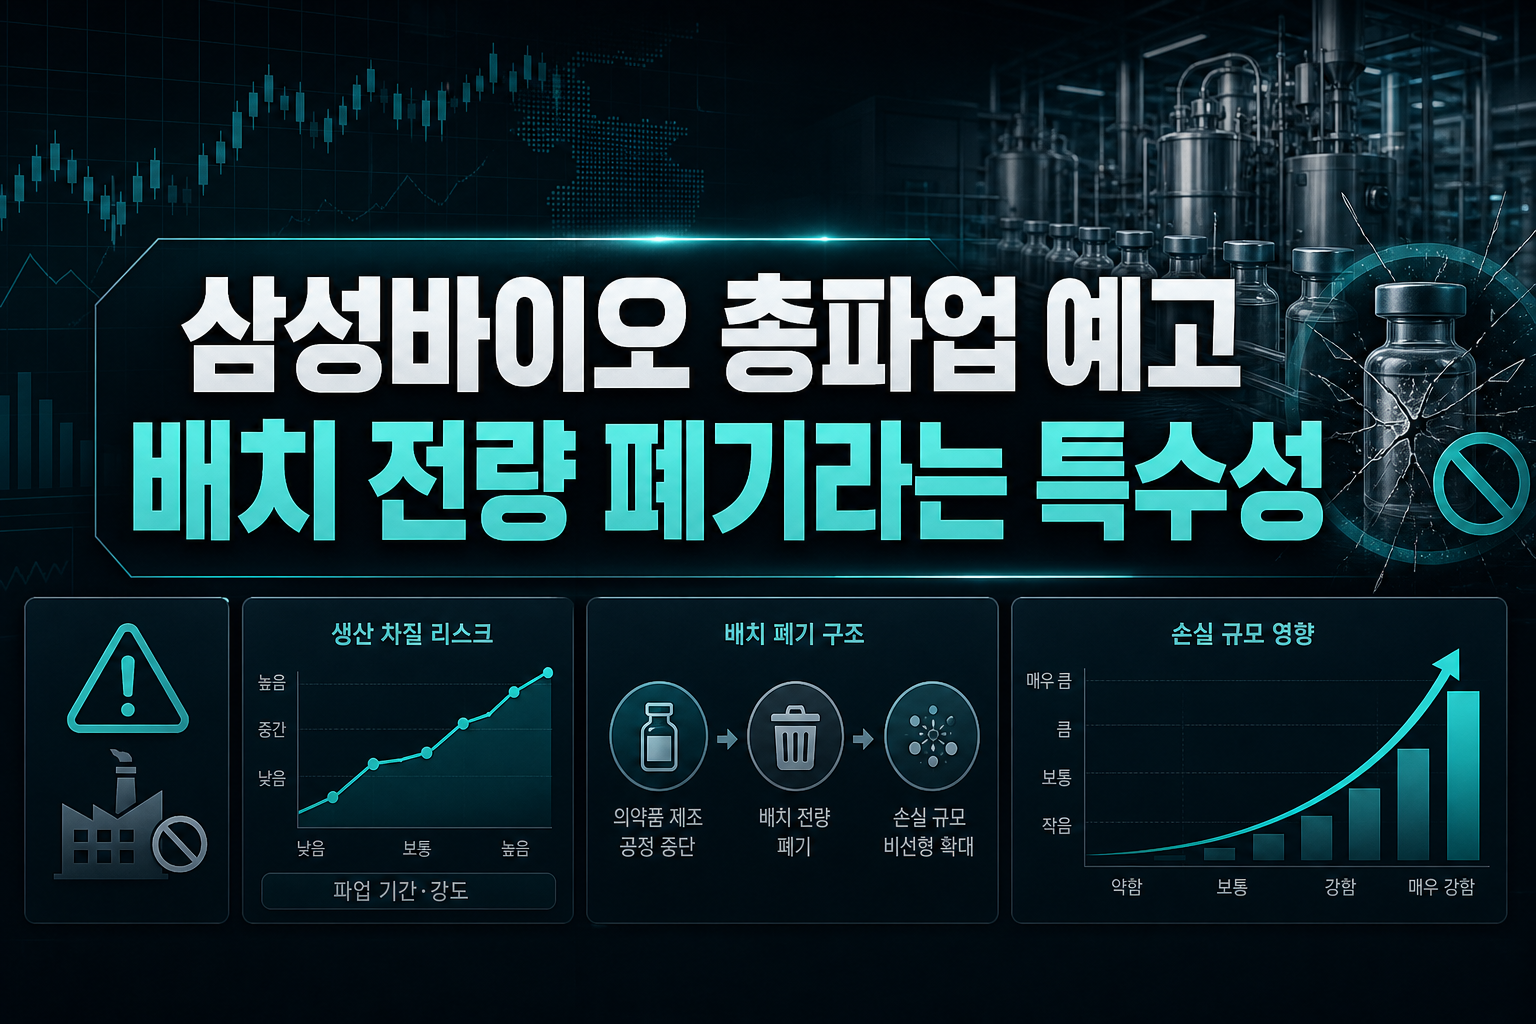
삼성바이오로직스 노조가 10월 26일부터 3주간 2차 총파업에 들어가겠다고 밝힌 것은 단순한 임단협 갈등을 넘어 실제 생산 차질로 이어질 가능성이 높다는 점에서 주목할 만하다. 사측이 밝힌 대로 바이오 의약품 제조는 공정 특성상 일부만 중단돼도 배치 전량을 폐기해야 하는 구조이기 때문에, 파업 기간과 강도에 따라 손실 규모가 비선형적으로 커질 수 있다. 실제로 1차 총파업 당시 이미 1500억원의 손실이 발생했다는 사측 설명은 이번 2차 총파업이 단순히 이전 사례의 재탕이 아니라 더 큰 폭의 매출 공백으로 이어질 수 있음을 암시한다. 노사 양측이 기본급 인상률에서 9.5%와 6.2%라는 간극을 세 차례의 사후조정에서도 좁히지 못했다는 점은 이번 갈등이 단기간에 봉합되기 어려운 구조적 문제임을 보여준다. 총파업 이전부터 준법투쟁 수위를 높이겠다는 노조의 방침은 10월 26일 이전에도 이미 생산 효율이 저하될 수 있다는 뜻이어서, 투자자들은 파업 개시일 자체보다 그 이전 3주간의 생산 지표 변화를 먼저 살펴야 한다. 글로벌 바이오 위탁생산 수주 경쟁이 치열한 상황에서 장기 고객사와의 신뢰가 흔들릴 경우 단기 손실을 넘어선 구조적 경쟁력 훼손으로 이어질 수 있다는 사측의 우려도 과장으로만 보기는 어렵다.
최태원 SK 지분 매각, 재산분할을 넘어선 지배구조 신호
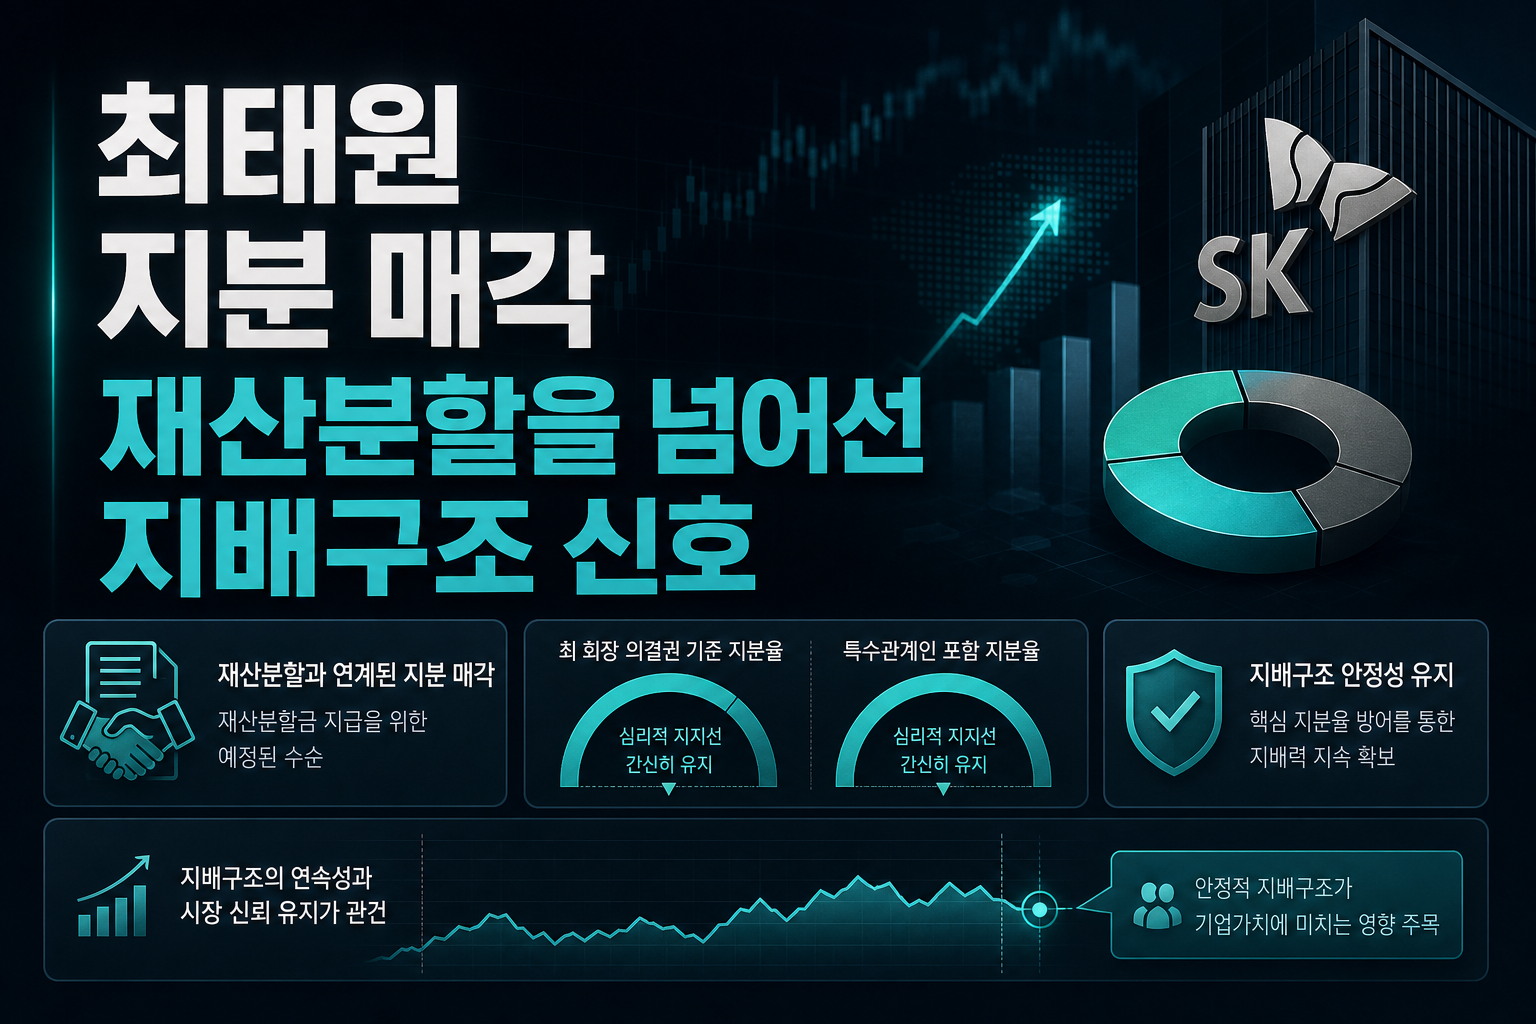
최태원 회장이 SK주식회사 보통주 165만3924주, 약 9440억원 규모를 매각하기로 한 것은 노소영 관장에게 지급할 재산분할금과 정확히 같은 액수라는 점에서 예정된 수순으로 볼 수 있다. 다만 투자자가 주목해야 할 지점은 매각 이후에도 최 회장의 의결권 기준 지분율이 20.8%, 특수관계인 포함 시 30.5%로 각각 20%와 30%라는 심리적 지지선을 간신히 넘겨 유지된다는 사실이다. 이는 지배력 자체가 흔들리는 수준은 아니지만, 추가적인 법적 분쟁이나 향후 상고심 결과에 따라 지분 희석 압력이 다시 발생할 수 있는 여지를 남겨둔 구조다. 시장에서는 대량 매각 물량이 단기적으로 수급에 부담을 줄 수 있다는 우려가 있지만, 이미 공시를 통해 매각 규모와 목적이 명확히 공개된 만큼 불확실성에 따른 할인보다는 물량 부담에 따른 일시적 조정으로 해석하는 편이 합리적이다. 오히려 재산분할 관련 법적 불확실성이 일부 해소된다는 점에서는 장기적으로 지배구조 리스크 프리미엄이 낮아지는 효과도 기대할 수 있다. SK그룹 전반의 지주사 디스카운트를 논할 때 이번 매각을 리스크 해소의 신호로 볼지, 지분 희석의 전조로 볼지는 투자자의 시계열에 따라 달라질 문제다.
세 사안 모두 기업의 펀더멘털 자체보다 운영과 거버넌스 리스크가 주가에 직접 반영되는 사례라는 공통점을 가진다. 은행 해킹은 전산 투자 비용과 신뢰 회복 비용이라는 숨은 비용 구조를, 삼성바이오 파업은 생산 차질에 따른 비선형적 손실 가능성을, SK 지분 매각은 지배구조 불확실성 해소와 수급 부담이라는 양면성을 각각 보여준다. 투자자라면 이런 이벤트를 단순히 뉴스 헤드라인으로 소비하기보다, 각 기업의 다음 분기 실적에서 구체적으로 어떤 숫자로 드러날지를 추적하는 습관이 필요하다. 결국 10월 한 달은 겉으로 드러난 주가 변동성보다 그 아래 숨어있는 비용과 리스크의 구조를 읽어내는 투자자에게 더 유리한 시기가 될 것이다.
#신한은행 #금융해킹 #삼성바이오로직스 #총파업 #최태원 #SK지분매각 #금융위원회 #바이오주
???? 함께 보면 좋은 정보: 관련주·테마주 정보