마이크론 매출총이익률 87%의 역설, 삼성전자 실적 발표 전 반도체 수급을 다시 본다
마이크론이 사상 최대 분기 실적을 내놓은 날 코스피는 오전보다 오후에 더 강했다. 이전까지 반복되던 전강후약이 뒤집힌 하루였다. 그런데 정작 시장 내부를 들여다보면 반도체 대장주보다 후공정 소부장이 더 뜨거웠고, 삼성전자는 자사주 매입이라는 든든한 버팀목을 곧 잃는다. 숫자는 역대급인데 반응은 복잡한, 바로 이 지점을 짚어야 할 때다.
매출총이익률 87%가 말해주는 것과 말해주지 않는 것
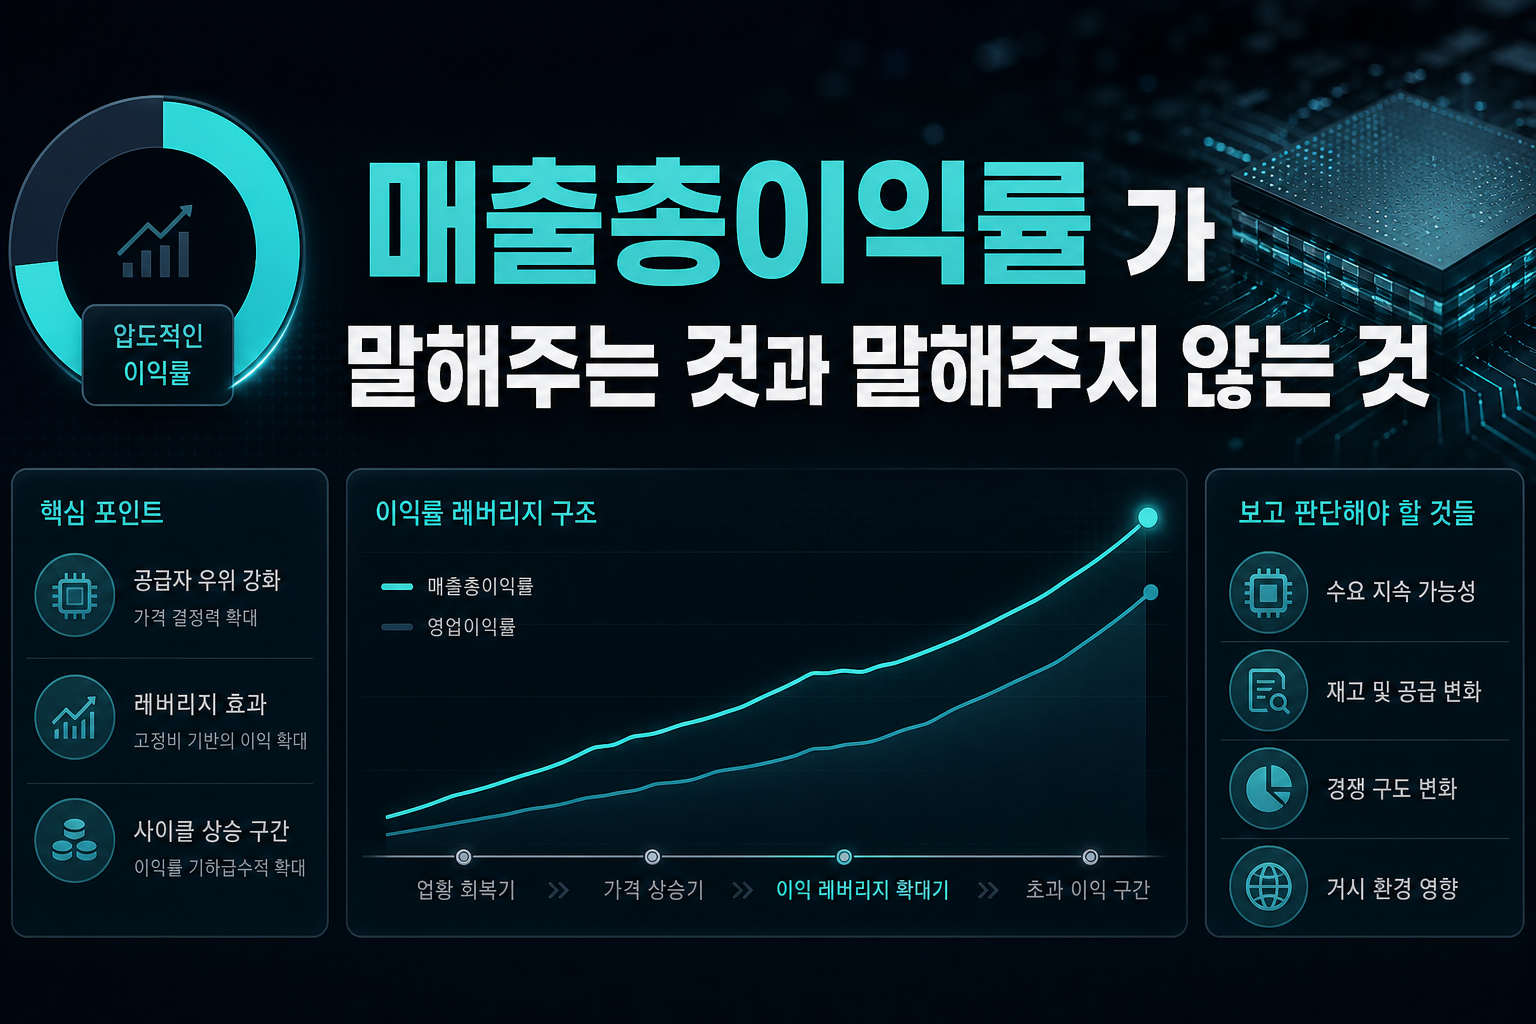
마이크론의 4분기 매출 542억달러에서 매출원가를 뺀 매출총이익률이 87%라는 숫자는 반도체 업황을 설명하는 가장 압축적인 지표다. 원가가 매출의 13%에 불과하다는 건 HBM과 D램 가격이 그만큼 공급자 우위로 재편됐다는 뜻이다. 고정비 비중이 큰 메모리 산업 특성상 가격이 조금만 올라도 이익률이 기하급수적으로 뛰는 구조인데, 지금이 바로 그 구간을 지나고 있다. 문제는 이 역대급 숫자가 주가에 고스란히 반영되지 않았다는 점이다. HBM이 없어서 못 판다는 말이 나올 정도의 품귀인데도 실적 발표 이후 주가 반응이 엇갈렸다는 건, 시장이 이미 이 호황을 상당 부분 선반영했거나 혹은 지속가능성에 의문을 갖기 시작했다는 신호로 읽을 수 있다. 피크 아웃 우려는 항상 피크의 한가운데서 나온다는 사실을 투자자라면 기억해야 한다. 삼성전자와 SK하이닉스 주가가 이 소식에 즉각 화답하지 못한 것도 같은 맥락에서 해석할 수 있다.
후공정 소부장이 치고 나간 이유
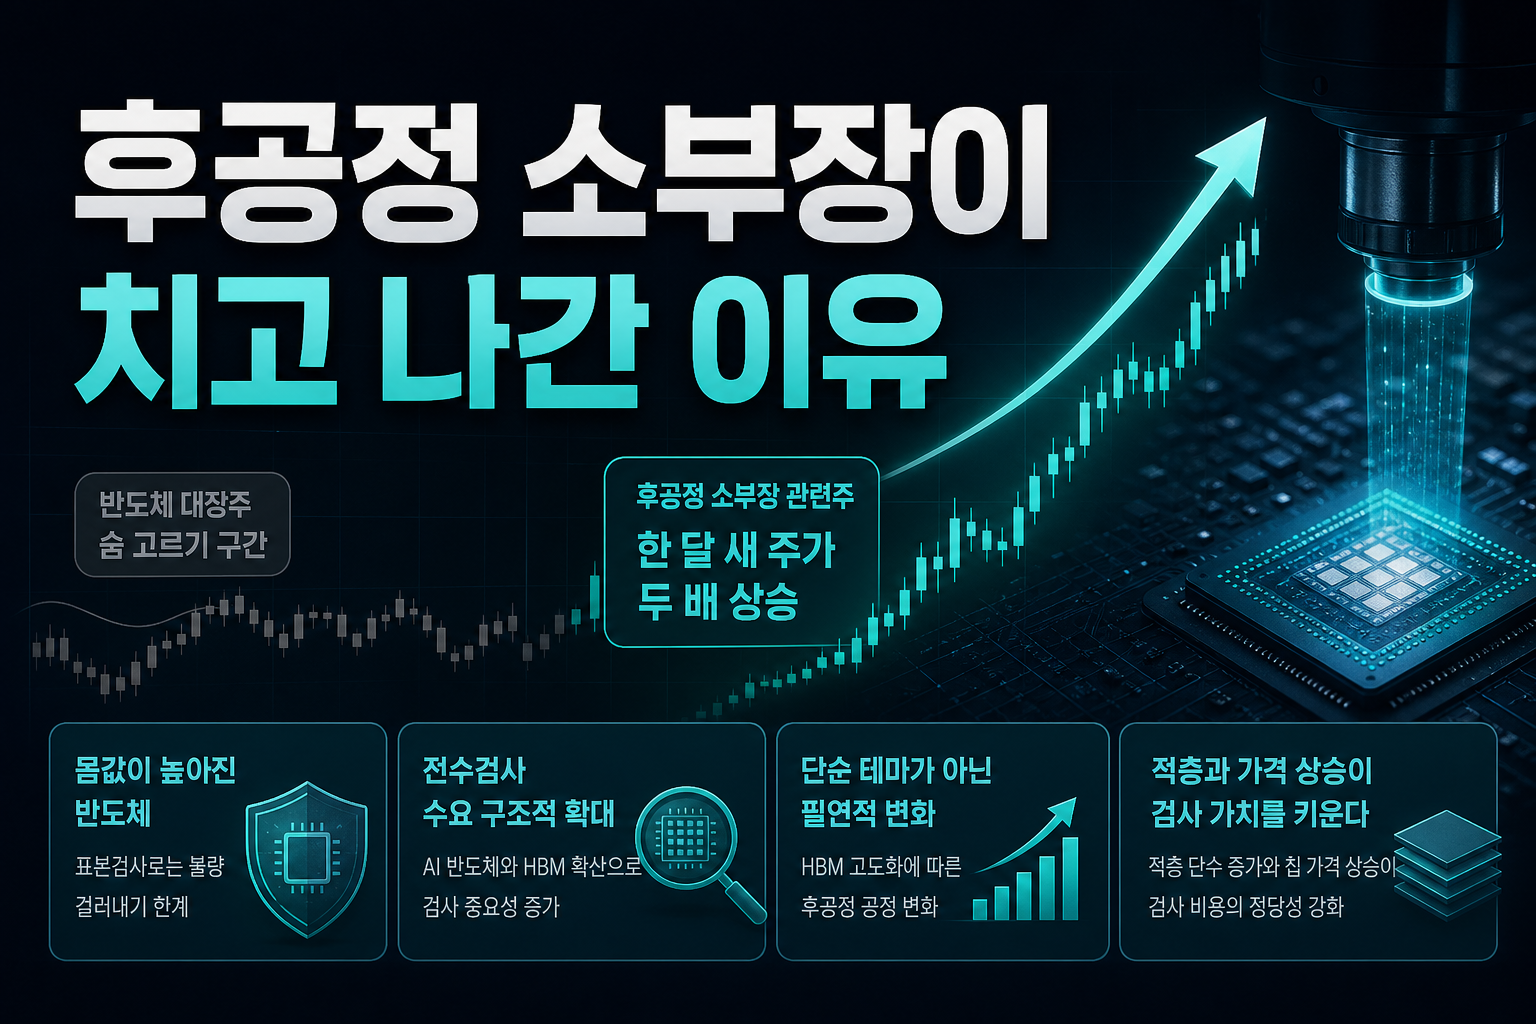
반도체 대장주가 숨 고르기에 들어간 사이 코스닥의 후공정 관련주들이 한 달 새 주가가 두 배로 뛰는 장면이 연출됐다. AI 반도체와 HBM의 몸값이 워낙 비싸지다 보니 표본검사로는 불량을 걸러낼 수 없고, 전수검사 수요가 구조적으로 늘어난 결과다. 이는 단순한 테마성 순환매가 아니라 HBM 고도화에 따른 필연적 공정 변화로 봐야 한다. 적층 단수가 늘고 칩 하나의 가격이 올라갈수록 검사 비용을 아끼려다 불량품 하나를 통째로 날리는 리스크가 커지기 때문이다. 코스닥지수가 석 달 만에 장중 900선을 회복한 배경에도 이 후공정 랠리가 상당 부분 기여했다. 다만 이런 순환매는 본질적으로 대장주의 상승 탄력이 둔화될 때 자금이 몰리는 2차 수혜 성격이 강하다는 점을 유념해야 한다. 소부장 전반이 아니라 실제 전수검사 수요와 직결된 기업을 선별하는 안목이 필요한 시점이다.
삼성전자, 수급 버팀목이 사라진 후의 진검승부
삼성전자가 8월 말부터 진행해온 자사주 매입이 사실상 막바지에 도달했다. 당초 제시한 5328만여 주보다 많은 5380만주를 사들였고 누적 매입액은 14조원을 넘어섰지만, 15조원이라는 금액 기준 목표를 채우기 위해 소액을 추가 매수하는 수준만 남았다. 이 기간 외국인이 삼성전자를 순매도하는 와중에도 주가가 크게 흔들리지 않았던 건 이 자사주 매입이라는 거대한 매수 주체가 물량을 받아줬기 때문이다. 이제 그 방파제가 사라지면 수급의 균형추는 전적으로 실적으로 넘어간다. 오는 8일 발표될 잠정실적이 중요한 이유가 여기에 있다. 마이크론이 쏘아올린 HBM 훈풍을 삼성전자가 숫자로 증명하지 못하면, 자사주 매입 없는 순수한 매도 압력을 고스란히 받아낼 수밖에 없는 구조다. 반대로 실적이 기대를 웃돌면 수급 공백을 메우고도 남을 모멘텸이 될 수 있다.
글로벌 변수 속에서 흔들리는 반도체 심리
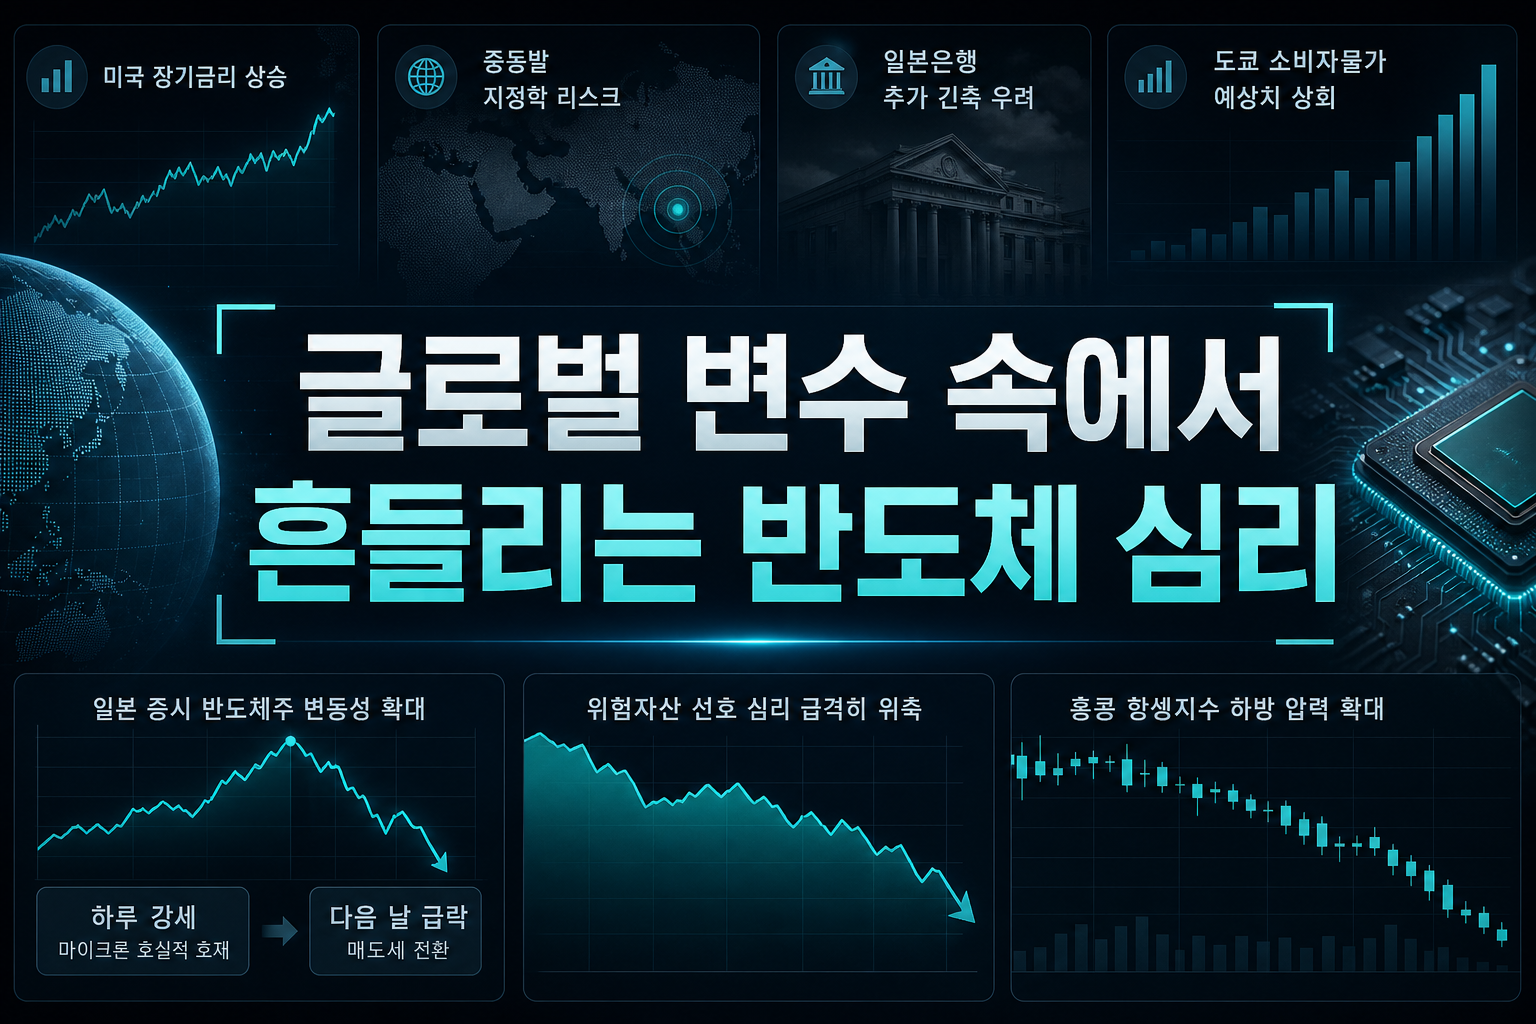
일본 증시에서는 마이크론 호실적에 힘입어 하루 강세를 보였던 반도체 관련주들이 다음 날 곧바로 매도세에 휩싸이며 도쿄일렉트론이 4% 넘게 급락했다. 미국 장기금리 상승과 중동발 지정학 리스크, 도쿄 CPI가 예상치를 웃돌며 불거진 일본은행 추가 긴축 우려까지 겹치면서 위험자산 선호 심리가 하루 만에 식어버린 셈이다. 홍콩 항셍지수 역시 미국 10년물 국채금리가 2002년 이후 최고치를 기록한 여파로 2%대 급락을 면치 못했다. 이런 흐름은 반도체 업황 자체의 문제가 아니라 금리와 매크로 변수가 투자 심리를 얼마나 빠르게 흔드는지를 보여주는 사례다. 국내 채권시장에서 IRS 금리가 중단기물 중심으로 급락한 것도 역설적으로 전일 과도했던 약세를 되돌리는 변동성 장세의 연장선이다. 결국 반도체 펀더멘털이 아무리 좋아도 글로벌 금리 환경이 받쳐주지 않으면 주가는 하루 단위로도 출렁일 수 있다는 점을 체감하게 하는 한 주였다.
마이크론의 숫자는 분명 역대급이고 HBM 품귀는 현실이다. 하지만 주가는 숫자만으로 움직이지 않는다는 걸 이번 한 주가 다시 보여줬다. 삼성전자의 수급 버팀목이 사라지는 시점과 글로벌 금리 변동성이 겹치는 지금, 8일 잠정실적이야말로 이 모든 혼란을 정리할 분수령이 될 것이다. 대장주의 방향성이 확인되기 전까지는 후공정처럼 구조적 수요가 뒷받침되는 소외 구간을 선별하는 전략이 유효해 보인다.
#마이크론 #HBM #삼성전자 #자사주매입 #반도체소부장 #후공정 #코스닥 #매출총이익률