알래스카 LNG 청구서와 삼성전자 실적, 10월 증시가 맞닥뜨린 두 개의 외부변수
트럼프 대통령이 알래스카 LNG 투자를 두고 한국에 '2배 청구'라는 표현까지 꺼내 든 건 단순한 레토릭으로 치부하기 어렵다. 같은 주 삼성전자 3분기 실적 발표가 예정돼 있어 시장의 시선이 분산되고 있지만, 결국 관세와 환율, 그리고 에너지 공급망이라는 세 축이 동시에 흔들리고 있다는 점을 투자자들은 가볍게 넘겨선 안 된다. 경제성이 입증되지 않은 사업에 수십조 원을 밀어넣으라는 압박과, 반도체 업황 개선 기대가 뒤섞이면서 한국 증시는 서로 다른 방향의 힘에 동시에 노출된 모양새다. 이번 주는 그 긴장이 어떤 식으로든 가격에 반영되는 한 주가 될 가능성이 높다.
알래스카 청구서, 관세 리스크로 되돌아올 구조
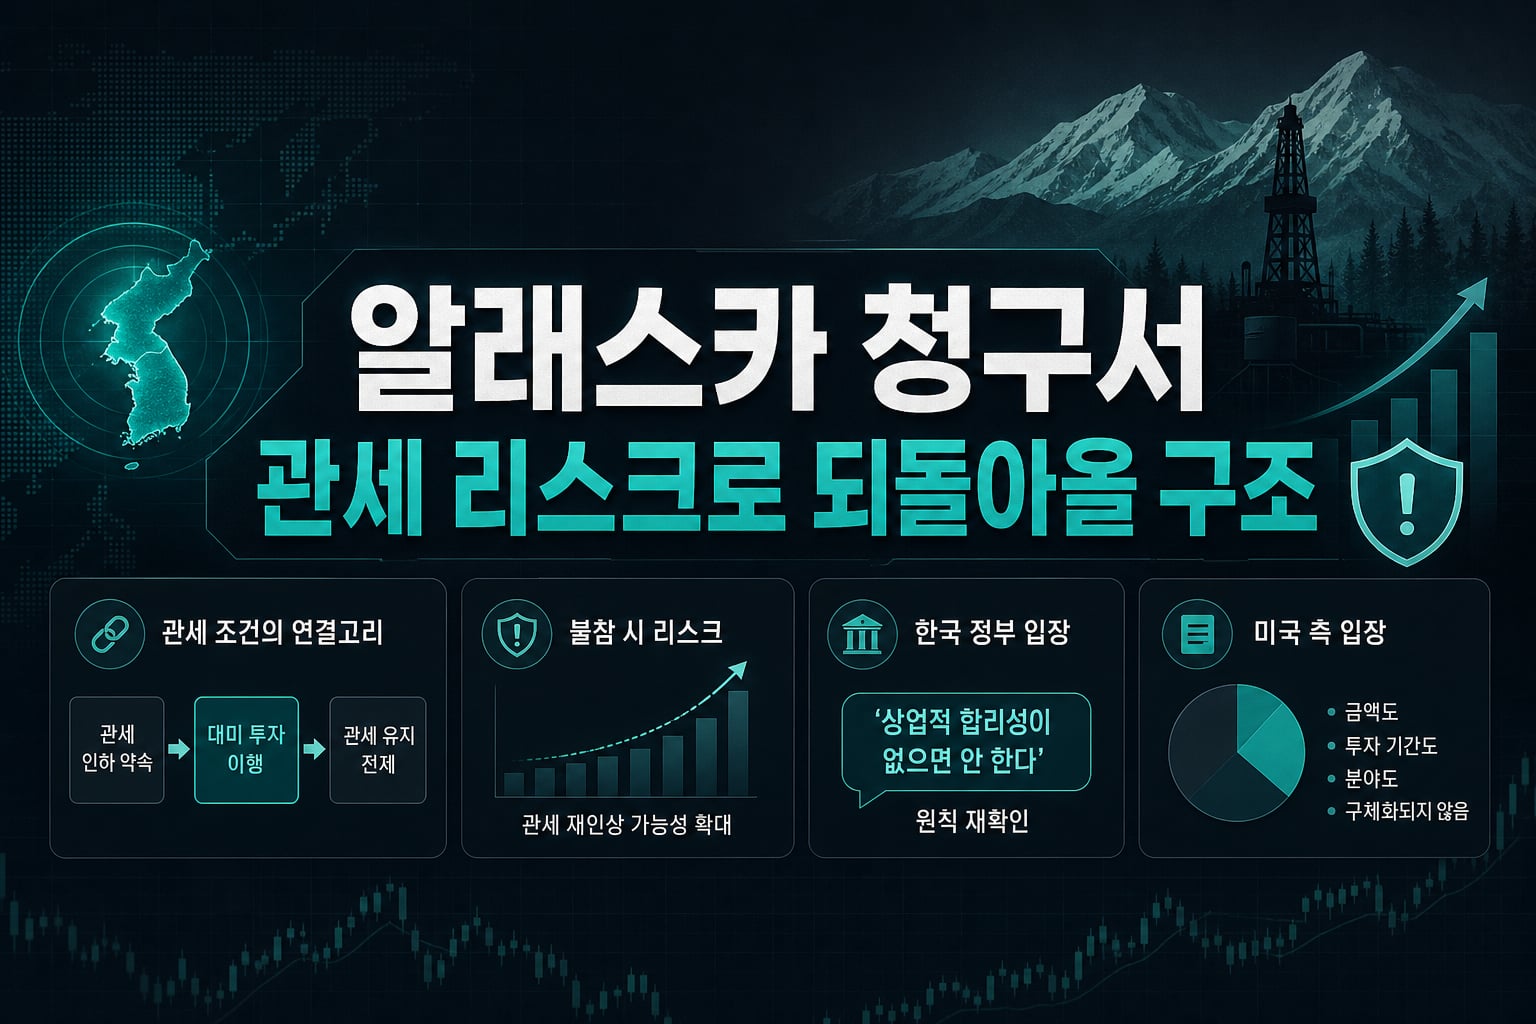
트럼프 대통령이 던진 '2배 청구' 발언은 협상 테이블 위의 엄포가 아니라 실질적인 관세 레버리지로 해석하는 게 맞다. 한국이 관세를 25%에서 15%로 낮추는 조건으로 대미 투자를 약속한 구조인 만큼, 알래스카 사업 불참은 관세율 재인상이라는 구체적 결과로 돌아올 공산이 크다. 산업부 장관이 '상업적 합리성이 없으면 안 한다'는 원칙을 재확인했지만, 미국 측 팩트시트에는 애초에 금액도 투자 확정 여부도 담기지 않았다는 점이 이 갈등의 본질을 보여준다. 즉 한국 정부는 아직 약속한 적 없는 금액을 두고 미국은 이미 집행된 것처럼 압박하고 있는 셈이다. 전력·에너지 인프라 관련 수출주, 특히 미국향 플랜트·파이프라인 기자재를 공급하는 기업들은 이 협상의 향배에 따라 단기 수혜와 피해가 극명하게 갈릴 수 있다. 사업비가 멕시코만 LNG 시설 대비 두 배 이상이라는 점에서 설령 투자가 성사되더라도 수익성 논란은 계속 따라붙을 가능성이 높다. 결국 이 이슈는 단일 산업 뉴스가 아니라 한미 통상관계 전반의 체온계로 봐야 한다.
삼성전자 실적, 숫자보다 눈높이 조정이 관건
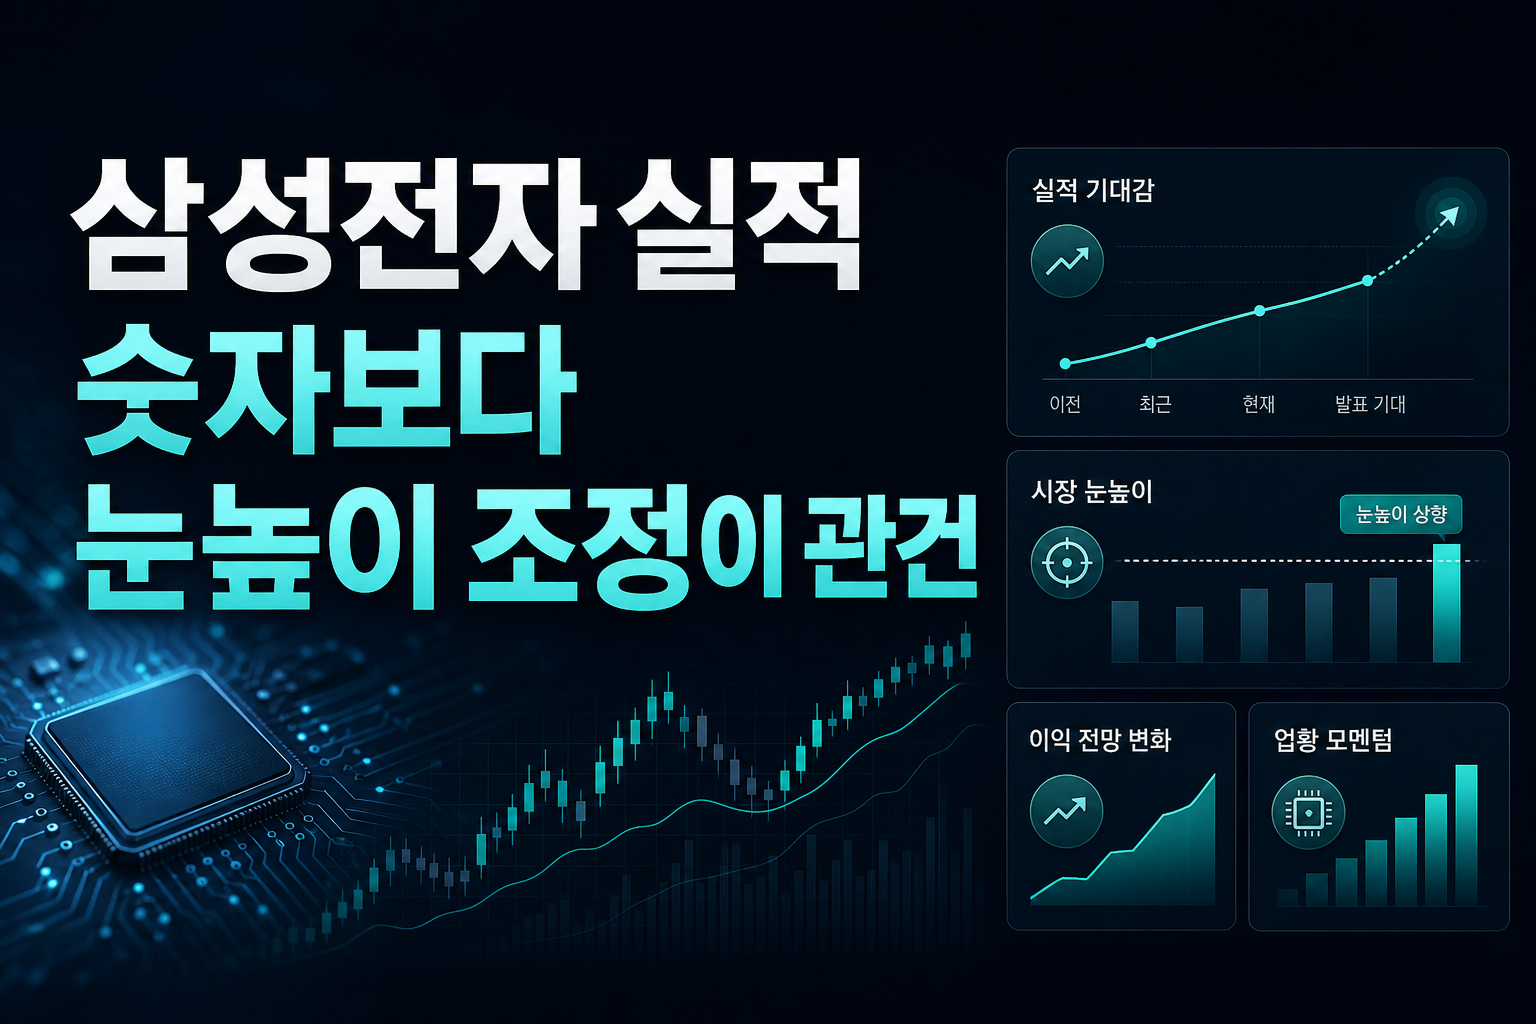
삼성전자 3분기 잠정실적 발표를 앞두고 시장의 기대치는 이미 상당히 올라와 있다. 마이크론이 메모리 공급 부족을 언급하며 업황 개선 신호를 먼저 쏘아 올린 터라, 삼성전자가 이를 숫자로 확인시켜줄 수 있을지가 관전 포인트다. 분기 이익 100조원이라는 상징적 수치 달성 여부와 함께, 그보다 더 중요한 건 이익 전망치 자체가 상향 조정되느냐다. 실적이 컨센서스를 웃돌더라도 그 자체가 주도주 복귀의 트리거가 되기는 어렵다는 지적에 주목할 필요가 있다. 15조원 규모 자사주 매입이 임박해 종료를 앞두고 있다는 점도 수급 측면에서 안전판이 사라진다는 뜻이어서, 실적 모멘텀이 가격 방어막을 대신해야 하는 국면이 됐다. 반도체 업황 자체보다 금리와 지정학 리스크가 밸류에이션 확장의 전제 조건으로 거론되는 이유도 여기에 있다. 결국 삼성전자 실적은 필요조건이지 충분조건은 아니라는 게 이번 주 시장의 솔직한 평가다.
채권시장의 단기 안도, 그러나 은행채는 여전히 부담
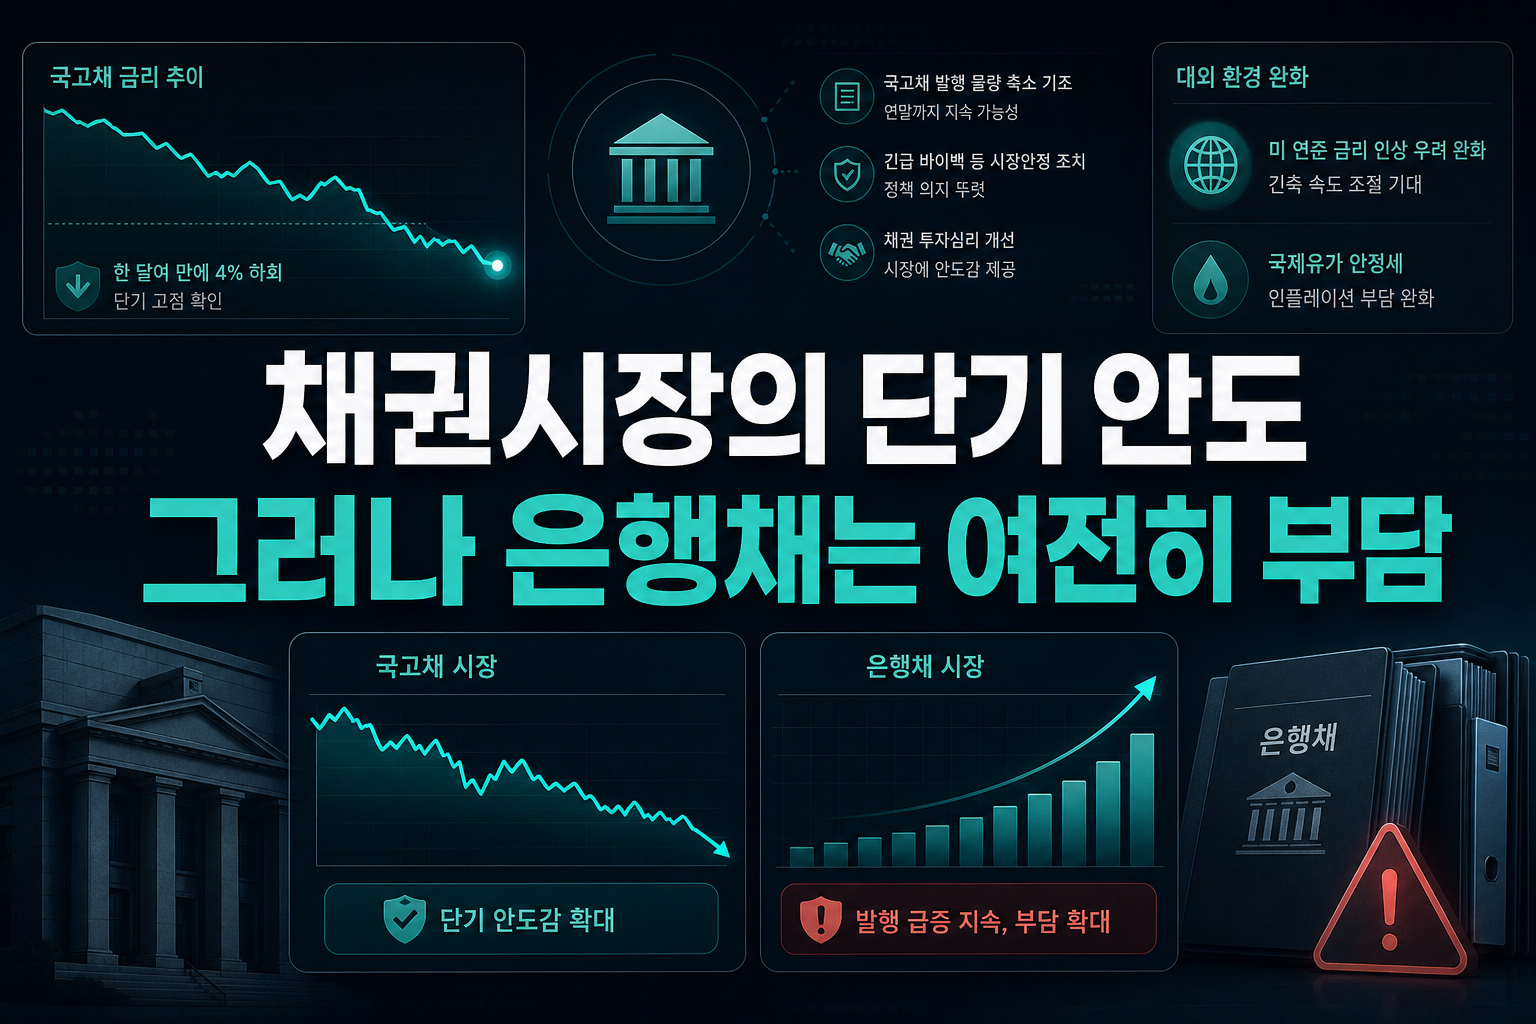
국고채 금리가 한 달여 만에 4%를 밑돌며 단기 고점을 확인한 흐름은 분명 긍정적 신호다. 정부의 국고채 발행 물량 축소 기조가 연말까지 이어질 가능성이 높고, 긴급 바이백 같은 시장안정 조치 의지도 뚜렷해 채권 투자심리에 일정 부분 안도감을 주고 있다. 미 연준의 연속 금리 인상 우려가 누그러들고 국제유가도 안정세를 찾으면서 대외 경계감이 완화된 것도 우호적이다. 하지만 은행채 발행 급증은 여전히 신용시장의 아킬레스건이다. 7월부터 9월까지 전년 동월 대비 은행채 발행 증가분이 매월 수조 원씩 쌓이고 있고, AAA등급 은행채 3년물 스프레드는 두 달여 만에 최대치로 벌어졌다. 머니무브에 따른 은행채 의존도 상승이 연말로 갈수록 만기 도래 물량까지 겹치며 부담을 키울 가능성이 크다. 국채 금리 안정과 은행채 스프레드 확대가 동시에 벌어지는 이 괴리를 금융주와 은행 관련 크레딧물 투자자라면 눈여겨봐야 한다.
코스닥 공모주 열기와 쏠림 리스크
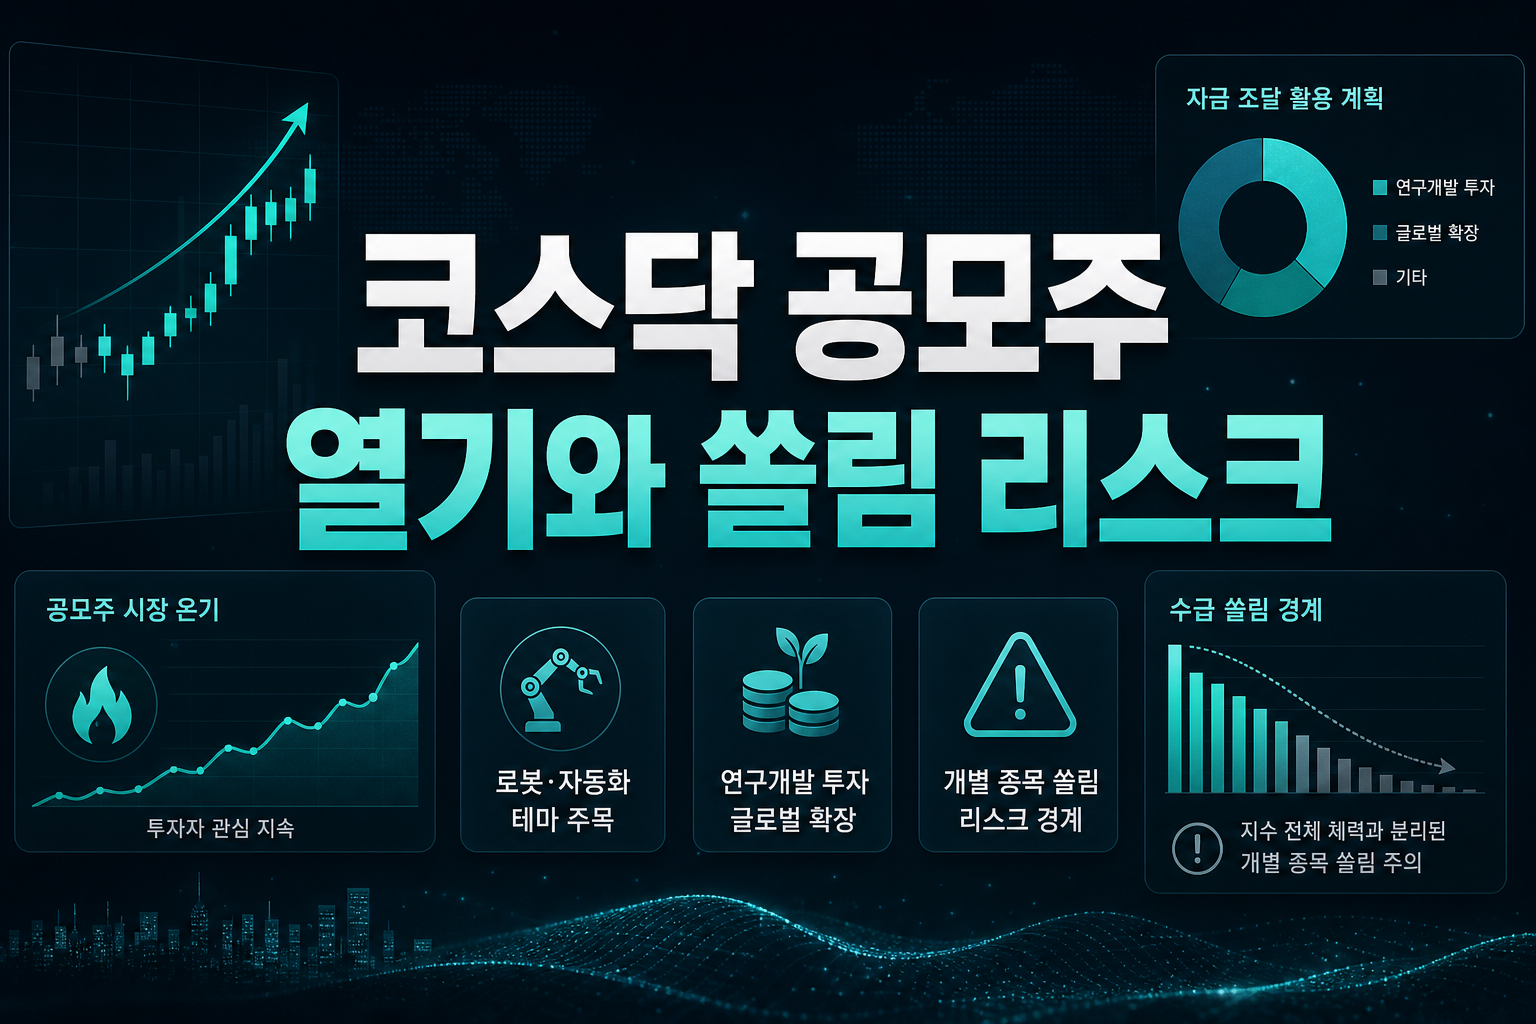
로봇 모듈화 플랫폼 기업 브릴스가 상장 첫날 공모가 대비 130%를 웃도는 상승을 기록하며 코스닥 공모주 시장의 온기를 재확인시켰다. 연구개발 투자와 글로벌 확장을 명분으로 조달한 자금이 실제 실적으로 연결될지는 지켜봐야 하지만, 일단 수급 측면에서 로봇·자동화 테마에 대한 투자자 관심이 여전히 살아있다는 점은 분명하다. 다만 이런 개별 종목 쏠림이 지수 전체의 체력을 보여주는 신호는 아니라는 점을 경계해야 한다. ETF 시장이 단일종목 레버리지 상품 변동성 여파로 숨 고르기를 거친 전례에서 보듯, 특정 테마나 종목에 수급이 몰렸다가 빠지는 속도는 생각보다 빠르다. 공모주 단기 급등은 유동성이 풍부하다는 신호인 동시에, 실적이나 밸류에이션 논리보다 분위기가 가격을 결정하는 구간에 들어섰다는 경고이기도 하다. 상장 초기 과열이 꺼진 이후의 주가 흐름을 지켜보는 것이 테마성 투자에서는 더 중요한 판단 기준이 된다.
이번 주 한국 증시를 움직일 변수는 결국 외부에서 온다. 알래스카 LNG를 둘러싼 통상 압박은 관세라는 구체적 비용으로 전환될 수 있는 사안이고, 삼성전자 실적은 그 자체보다 눈높이 조정 여부가 관건이며, 채권시장은 국채와 은행채가 다른 방향을 가리키는 이중적 흐름을 보이고 있다. 투자자라면 이 세 갈래 흐름 중 어느 하나에만 베팅하기보다, 통상 리스크가 현실화될 경우의 익스포저를 먼저 점검하는 게 합리적이다. 결국 변동성은 숫자가 아니라 불확실성의 지속 기간에서 나온다는 점을 기억할 필요가 있다.
#알래스카LNG #한미통상 #삼성전자실적 #채권금리 #은행채스프레드 #코스닥공모주 #반도체업황 #관세리스크
???? 함께 보면 좋은 정보: 관련주·테마주 정보