수출 83% 급증의 민낯, 반도체 빼면 11.8%로 쪼그라드는 한국 경제
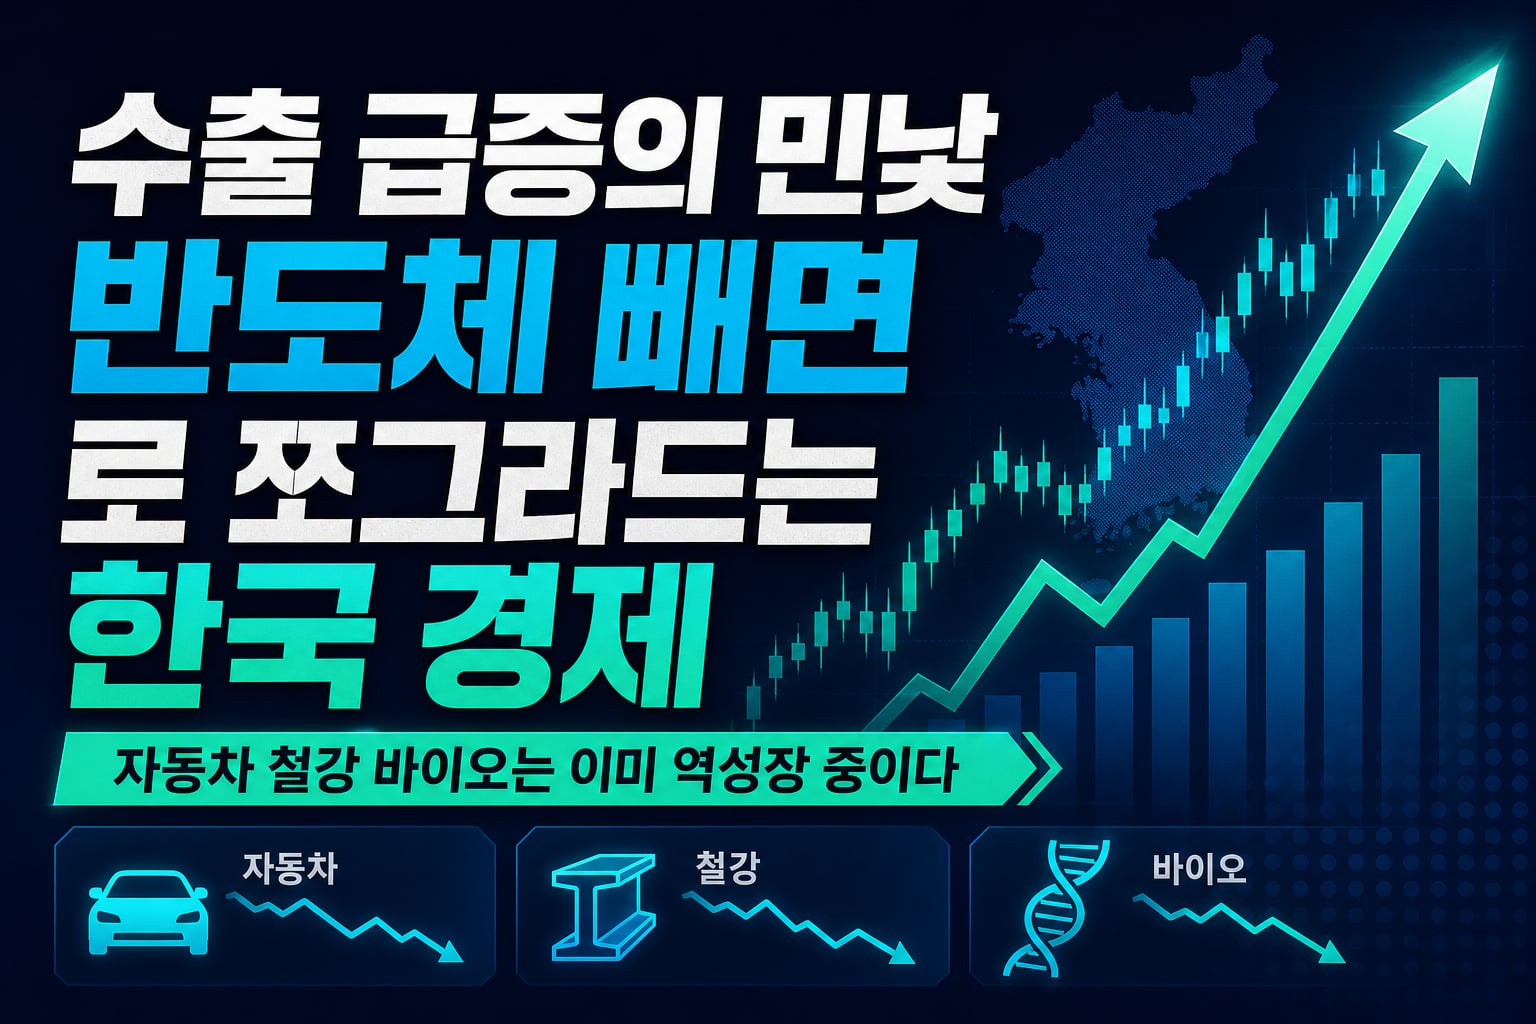
9월 수출이 전년 대비 83.5% 늘어난 1천209억달러로 역대 최대치를 찍었다는 숫자만 보면 박수칠 일이다. 하지만 그 숫자를 한 꺼풀 벗겨보면 반도체와 컴퓨터 두 품목이 전체 수출의 절반 이상을 차지하고 있다는 불편한 사실이 드러난다. 반도체를 빼면 증가율이 23%로 떨어지고 컴퓨터와 SSD까지 빼면 11.8%로 주저앉는다는 계산은, 지금 한국 경제가 사실상 단일 엔진으로 날아가고 있다는 방증이다. 투자자 입장에서 이 쏠림을 축제로만 볼 것인지, 리스크로 읽을 것인지 지금 결정해야 할 시점이다.
자동차·철강·바이오는 이미 역성장 중이다
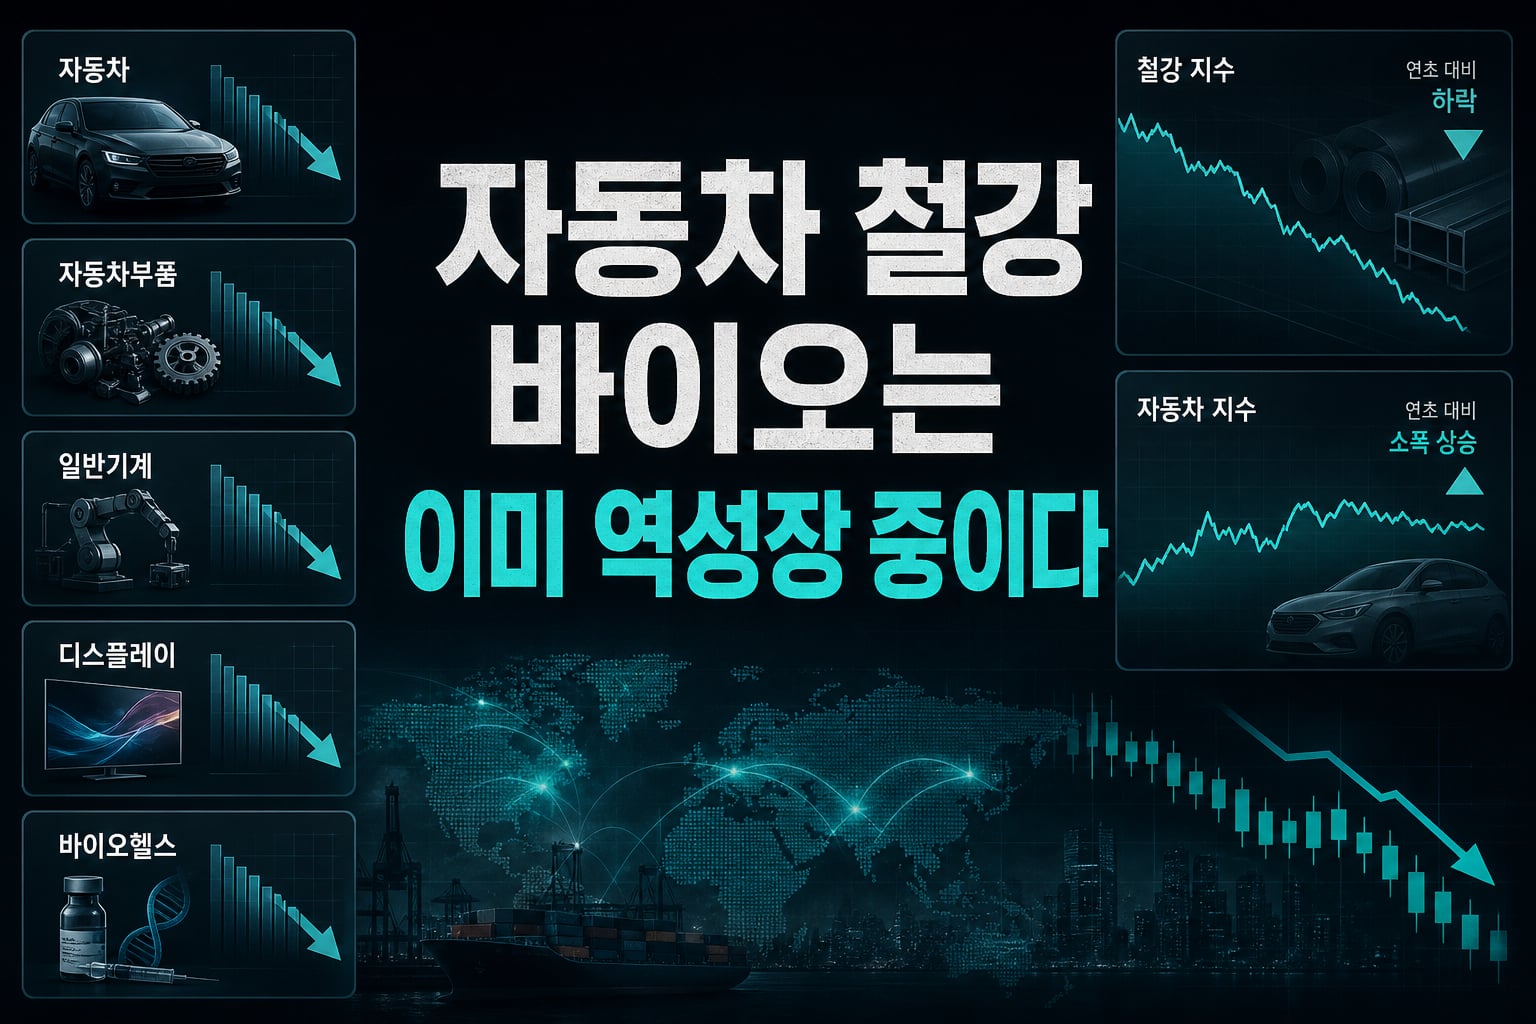
9월 수출에서 자동차는 5.5%, 자동차부품은 7.2%, 일반기계는 3.2%, 디스플레이는 9.5%, 바이오헬스는 8.6% 각각 감소했다. 이 다섯 개 업종만 떼어놓고 보면 한국 경제는 이미 수출 침체기에 들어선 것과 다름없다. KRX 철강 지수가 연초 대비 마이너스를 기록하고 KRX 자동차 지수가 2.51% 상승에 그친 증시 흐름은 이 수출 통계와 정확히 궤를 같이한다. 반도체가 벌어들이는 달러가 워낙 압도적이다 보니 이런 업종별 역성장이 거시지표에 묻혀버리는 구조다. 문제는 이 묻힘 현상이 투자자들의 업종 분산 판단을 흐리게 만든다는 점이다. 반도체 호황이 지속되는 한 자동차·철강·바이오 투자자는 상대적 박탈감을 느낄 수밖에 없고, 반대로 AI 사이클이 꺾이면 이 업종들의 부진이 그제서야 전면에 드러날 것이다. 지금 포트폴리오에 비반도체 업종을 담고 있다면 그 이유를 스스로 재점검해볼 필요가 있다.
해외자산도 같은 사이클에 물려 있다면 버팀목이 아니다
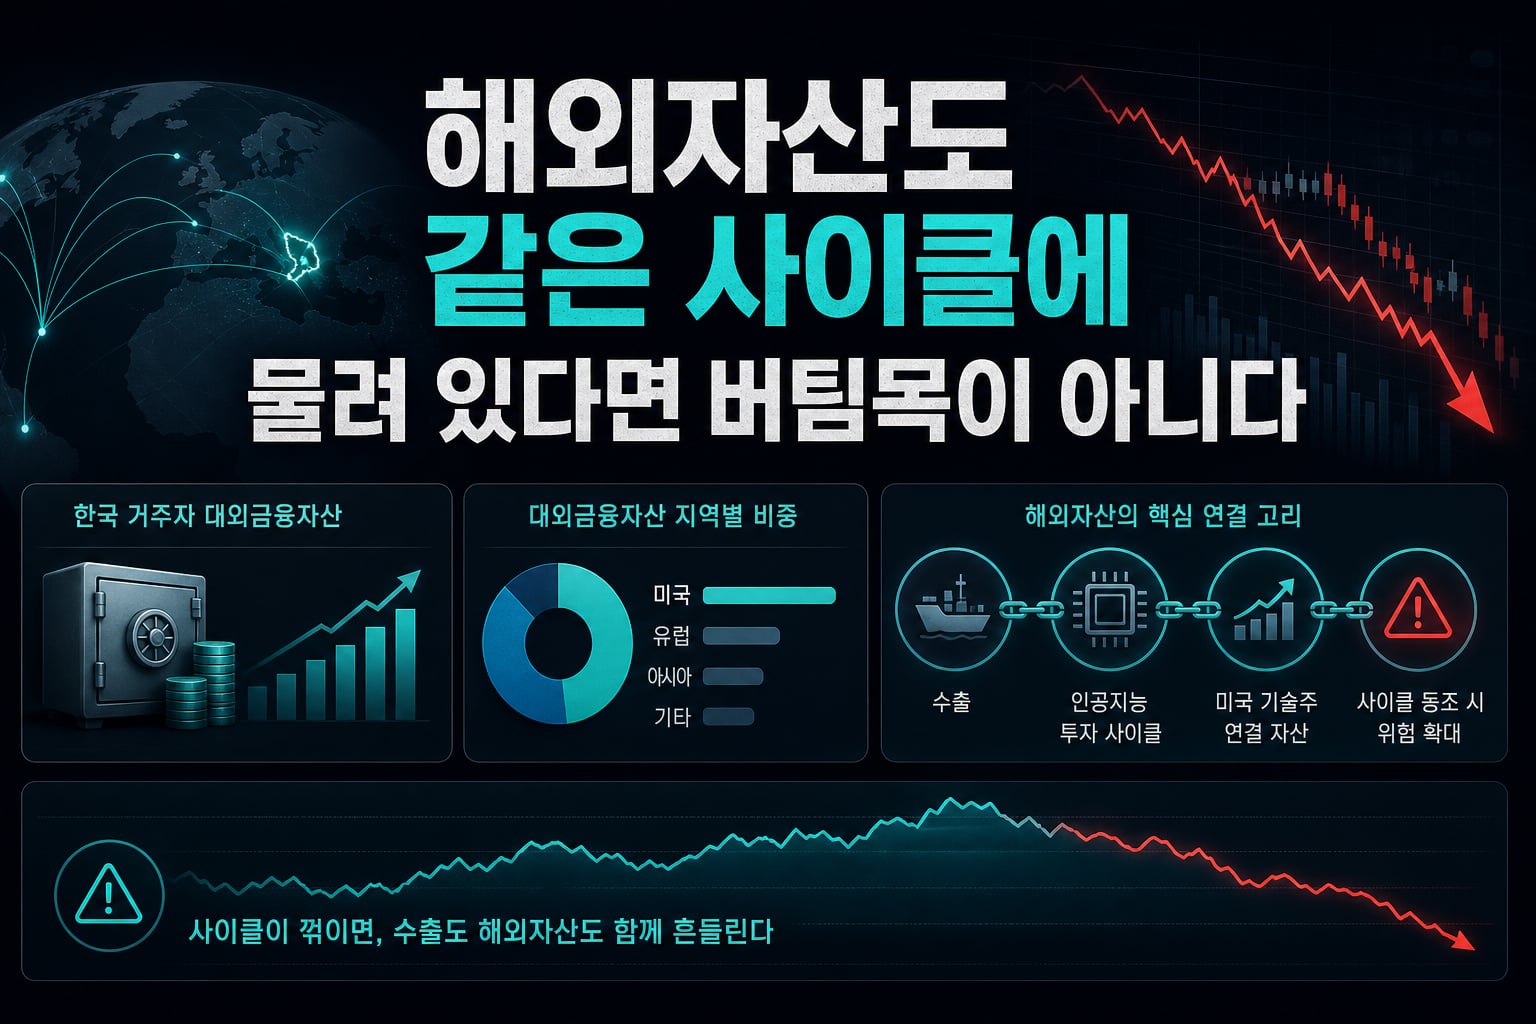
한국 거주자의 대외금융자산은 2조4천400억달러에 달하고 이 가운데 미국 비중이 47.1%를 차지한다. 통상 이 정도 규모의 해외자산은 수출 충격이 왔을 때 완충재 역할을 할 것으로 기대된다. 그런데 그 해외자산의 상당 부분이 미국 기술주, 즉 AI 투자 사이클과 직접 연결된 자산이라면 얘기가 달라진다. 수출이 AI 사이클에 의존하고 해외자산마저 같은 사이클에 노출돼 있다면, 사이클이 꺾이는 순간 양쪽에서 동시에 손실이 발생하는 이중 타격 구조가 만들어진다. 국채와 기술주가 같은 미국 자산으로 묶이더라도 위험의 성격이 전혀 다르다는 지적은 바로 이 지점을 겨냥한다. 개인 투자자 입장에서도 해외 분산투자를 할 때 단순히 지역만 나눌 것이 아니라 그 안에 담긴 산업 익스포저가 국내 포트폴리오와 얼마나 겹치는지 따져봐야 한다. 미국 비중을 늘리는 것과 AI 익스포저를 분산하는 것은 전혀 다른 문제다.
반도체 130% 랠리, 건설이 2등인 이유를 봐야 한다
올해 KRX 반도체 지수는 129.50% 상승해 독보적인 1위를 차지했지만, 2위는 의외로 KRX 건설 지수였다. 65.18%라는 상승률은 원전 기대감에서 출발해 데이터센터와 해외 플랜트 수주로 재료가 옮겨간 결과다. 이는 AI 인프라 투자가 반도체 단일 업종을 넘어 전력망, 건설, 전자부품으로 확산되고 있다는 신호로 읽을 수 있다. 가온전선이 500% 넘게 오르고 삼성전기와 삼화콘덴서가 400%대 상승을 기록한 것도 같은 맥락이다. 다만 이 확산이 AI 투자 사이클 자체가 꺾이지 않는다는 전제 위에서만 유효하다는 점을 기억해야 한다. 건설주의 상승 재료 중 데이터센터 비중이 커질수록, 건설업 역시 반도체와 독립적인 업종이 아니라 AI 사이클에 종속된 업종으로 재분류될 가능성이 있다. 분산투자를 한다고 생각했는데 알고 보니 같은 테마에 베팅하고 있었다는 사실을 뒤늦게 깨닫는 상황은 피해야 한다.
엘리스그룹 상장이 보여주는 AI 쏠림의 다음 단계
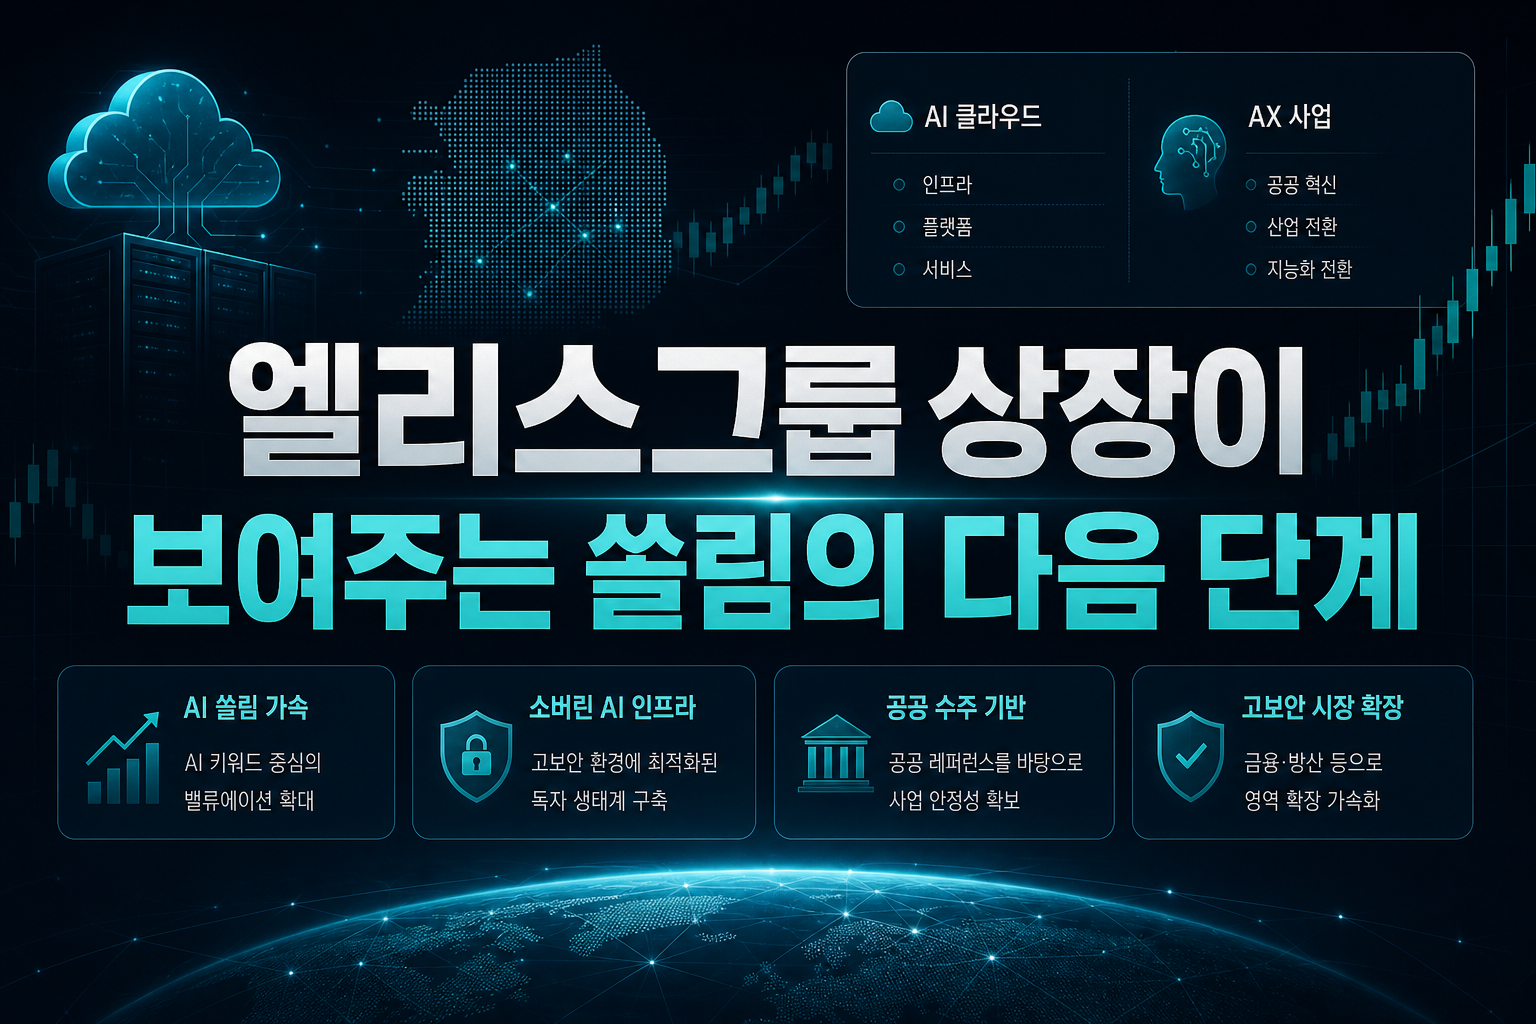
이달 코스닥 상장을 앞둔 엘리스그룹은 AI 클라우드와 AX 사업을 축으로 시가총액 1조원 안팎을 노리는 기업이다. 소버린 AI 인프라라는 콘셉트로 공공 분야 수주를 기반 삼아 금융·방산 등 고보안 시장으로 영역을 넓히겠다는 전략은, 지금 시장이 AI라는 단어만 붙으면 밸류에이션을 관대하게 부여하는 흐름을 그대로 반영한다. 공모 희망밴드 상단 기준 예상 시가총액이 1조원을 넘어선다는 점은 이 쏠림이 상장 시장까지 번지고 있다는 증거다. 문제는 이런 신규 상장주들이 늘어날수록 AI 테마 내부의 공급이 늘어나고, 실제 수익성과 무관하게 AI라는 라벨만으로 자금이 쏠리는 현상이 반복될 수 있다는 점이다. 수출 통계에서 반도체와 컴퓨터가 전체의 55.6%를 차지하는 현실과, 증시에서 AI 관련주로 자금이 집중되는 현상은 같은 구조적 문제의 양면이다. 신규 상장주에 투자할 때는 AI라는 이름값이 아니라 실제 수주 기반과 현금흐름을 더 깐깐하게 따져야 할 시점이다.
AI 투자 사이클이 한국 경제를 끌어올린 건 부정할 수 없는 사실이지만, 그 사이클 하나에 수출과 증시, 심지어 해외자산까지 동시에 얹혀 있다는 점은 냉정하게 봐야 한다. 반도체를 빼면 수출 증가율이 11.8%로 떨어진다는 계산은 지금의 호황이 얼마나 얇은 기반 위에 서 있는지를 보여주는 숫자다. 투자자라면 지금이야말로 포트폴리오 안에서 진짜 분산이 이뤄지고 있는지, 아니면 이름만 다른 AI 베팅을 반복하고 있는 것은 아닌지 점검해야 할 때다. AI 사이클이 꺾이지 않는 한 이 흐름은 계속되겠지만, 꺾였을 때의 충격을 흡수할 장치를 지금 마련해두는 쪽이 현명하다.
#AI투자사이클 #수출쏠림 #반도체 #해외자산 #엘리스그룹 #건설주 #업종분산 #포트폴리오리스크