의무공개매수제 뜨거운 감자, 자사주 매입 끝나가는 삼성전자 수급과 겹치는 이유
요즘 장을 보면 두 가지 전혀 다른 뉴스가 묘하게 같은 질문을 던지고 있다는 생각이 든다. 하나는 한국형 베어허그법이라 불리는 의무공개매수제 도입을 둘러싼 자본시장의 갈등이고, 다른 하나는 삼성전자와 SK하이닉스 자사주 매입이 슬슬 끝물에 다다랐다는 신호다. 두 이슈 모두 겉으로는 전혀 다른 주제처럼 보이지만, 결국 핵심은 하나다. 누가 주가를 받쳐주고, 누가 주가를 짓누르는가 하는 수급과 지배구조의 긴장관계다. 오늘은 이 두 축을 겹쳐 보면서 10월 증시의 체력을 점검해보려 한다.
의무공개매수제, 소액주주 보호인가 경영권 흔들기 도구인가
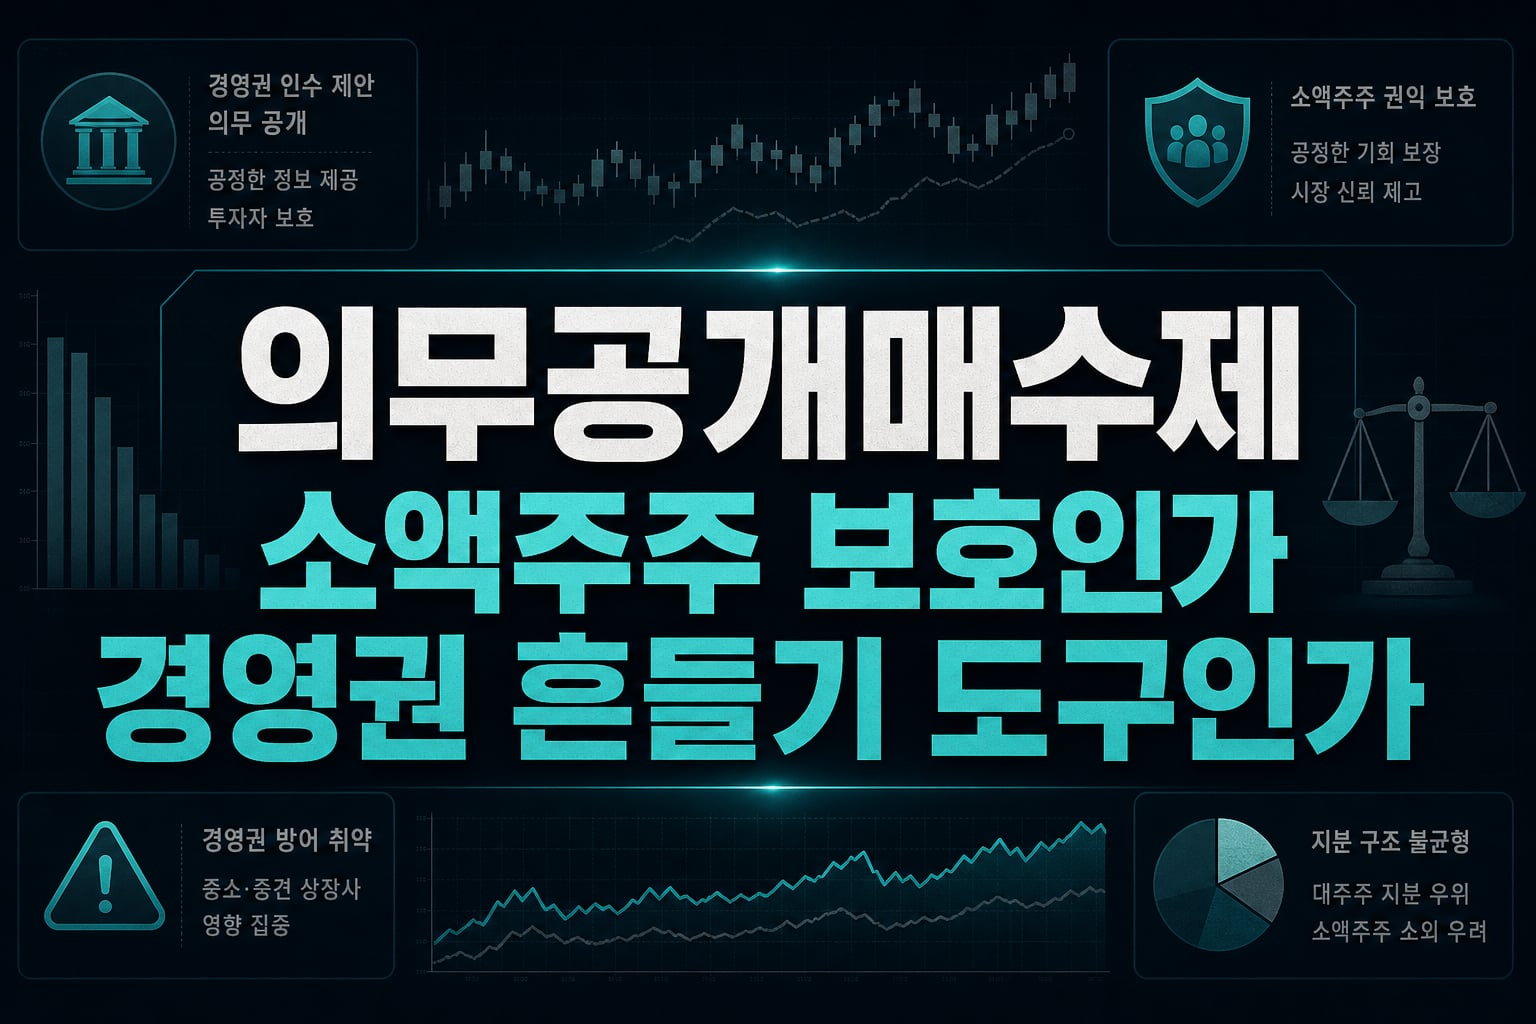
이사회가 경영권 인수 제안을 받으면 이를 의무적으로 공개해야 한다는 규제는 언뜻 보면 소액주주 보호라는 명분이 뚜렷하다. 대주주가 저가에 지분을 넘기면서 일반주주는 소외되는 구조, 혹은 인위적으로 주가를 눌러놓고 경영권을 넘기는 꼼수를 막겠다는 취지는 투자자 입장에서 환영할 만하다. 문제는 이 제도가 대기업보다 중소·중견 상장사에 훨씬 날카롭게 작용한다는 점이다. 경영권 방어 수단이 취약한 중소형주는 투기세력의 공개매수 제안 한 번에 이사회가 소모적으로 대응해야 하는 상황에 몰릴 수 있다. 결국 저평가 해소라는 목적과 M&A 놀이터로의 변질 우려가 동시에 존재하는 셈이고, 이 균형을 어떻게 잡느냐에 따라 중소형 지배구조 관련주의 투자 매력도가 크게 갈릴 것이다. 특히 오너 지분율이 낮고 시가총액이 작은 종목일수록 제도 시행 초기 변동성이 커질 가능성을 염두에 둬야 한다.
삼성전자·하이닉스 자사주 매입 종료, 수급 버팀목이 사라진다는 신호
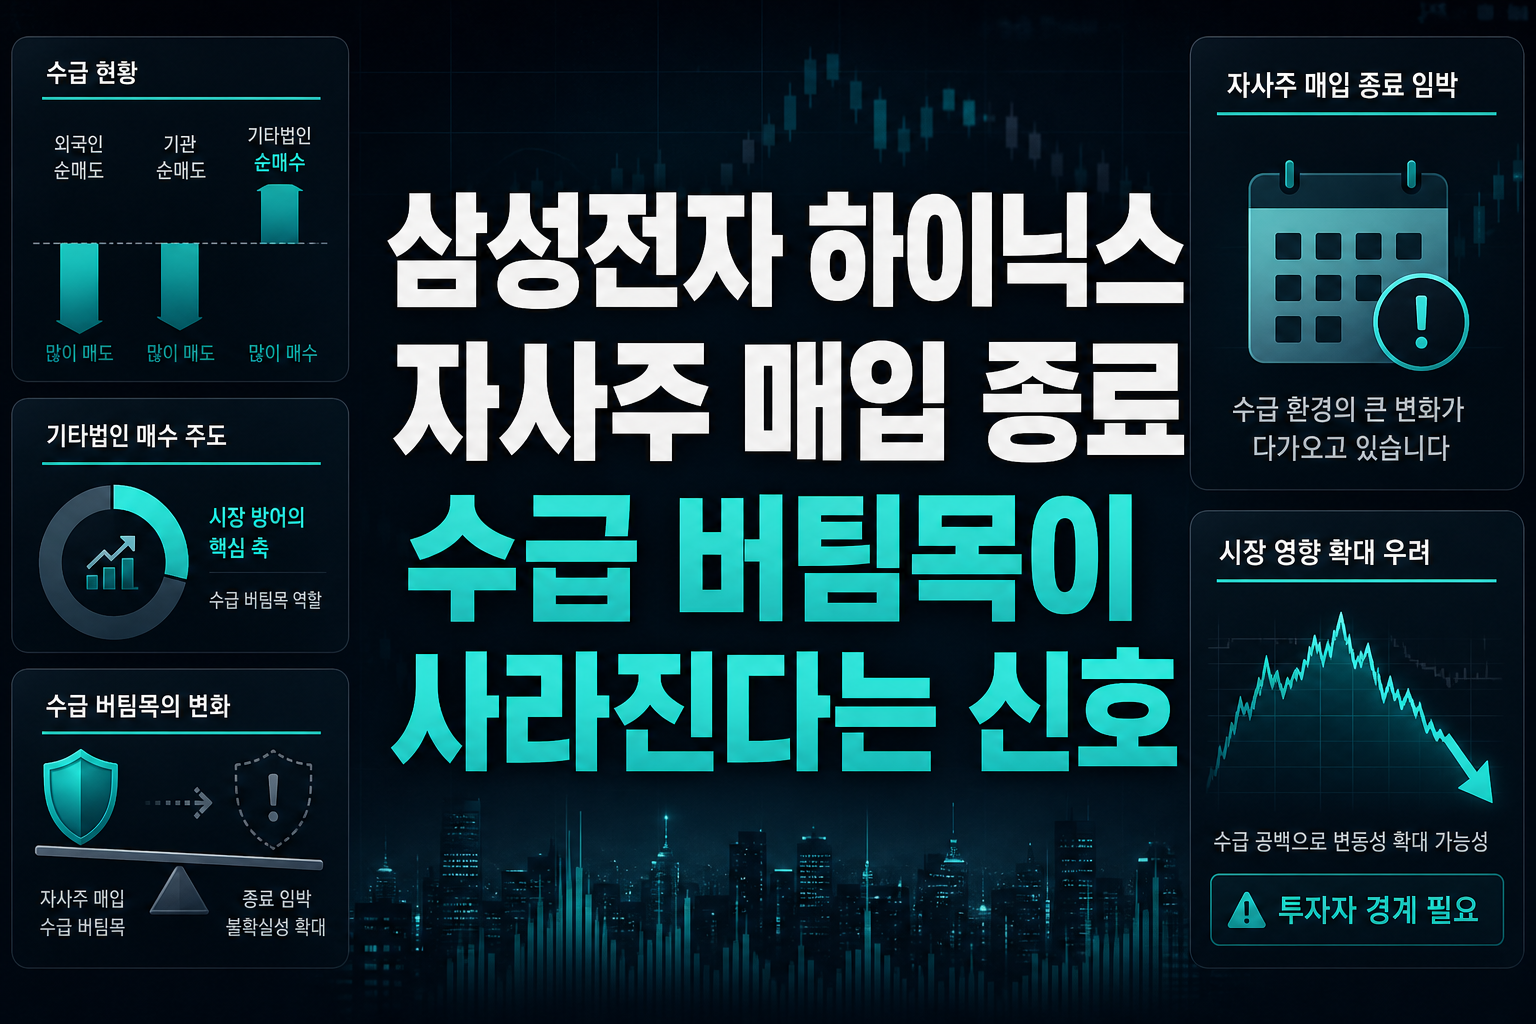
지난주 코스피 수급을 보면 외국인과 기관이 9조원 넘게 팔아치웠는데도 지수가 크게 무너지지 않은 이유는 명확하다. 기타법인이 7조원 넘게 사들였고, 그 중심에는 삼성전자와 SK하이닉스의 자사주 매입이 있었다. 하지만 이 버팀목이 조만간 종료를 앞두고 있다는 점은 투자자들이 가장 경계해야 할 변수다. 외국인은 한 주간 SK하이닉스에서만 4조3691억원, 삼성전자와 삼성전자우를 합쳐 반도체 톱3에서 8조원 넘는 물량을 던졌다. 이 매도 공백을 메워온 자사주 매입이 끝나면 개인 수급만으로 반도체 대형주 하방을 지켜내기는 쉽지 않다. 삼성전자 잠정실적 발표를 앞두고 시장의 시선이 쏠리는 이유도 여기에 있다. 자사주라는 인위적 수급 버팀목과 실적이라는 본질적 펀더멘털이 교차하는 지점에서 변동성이 확대될 공산이 크다.
화장품 수출 12억달러인데 주가는 왜 거꾸로 가나
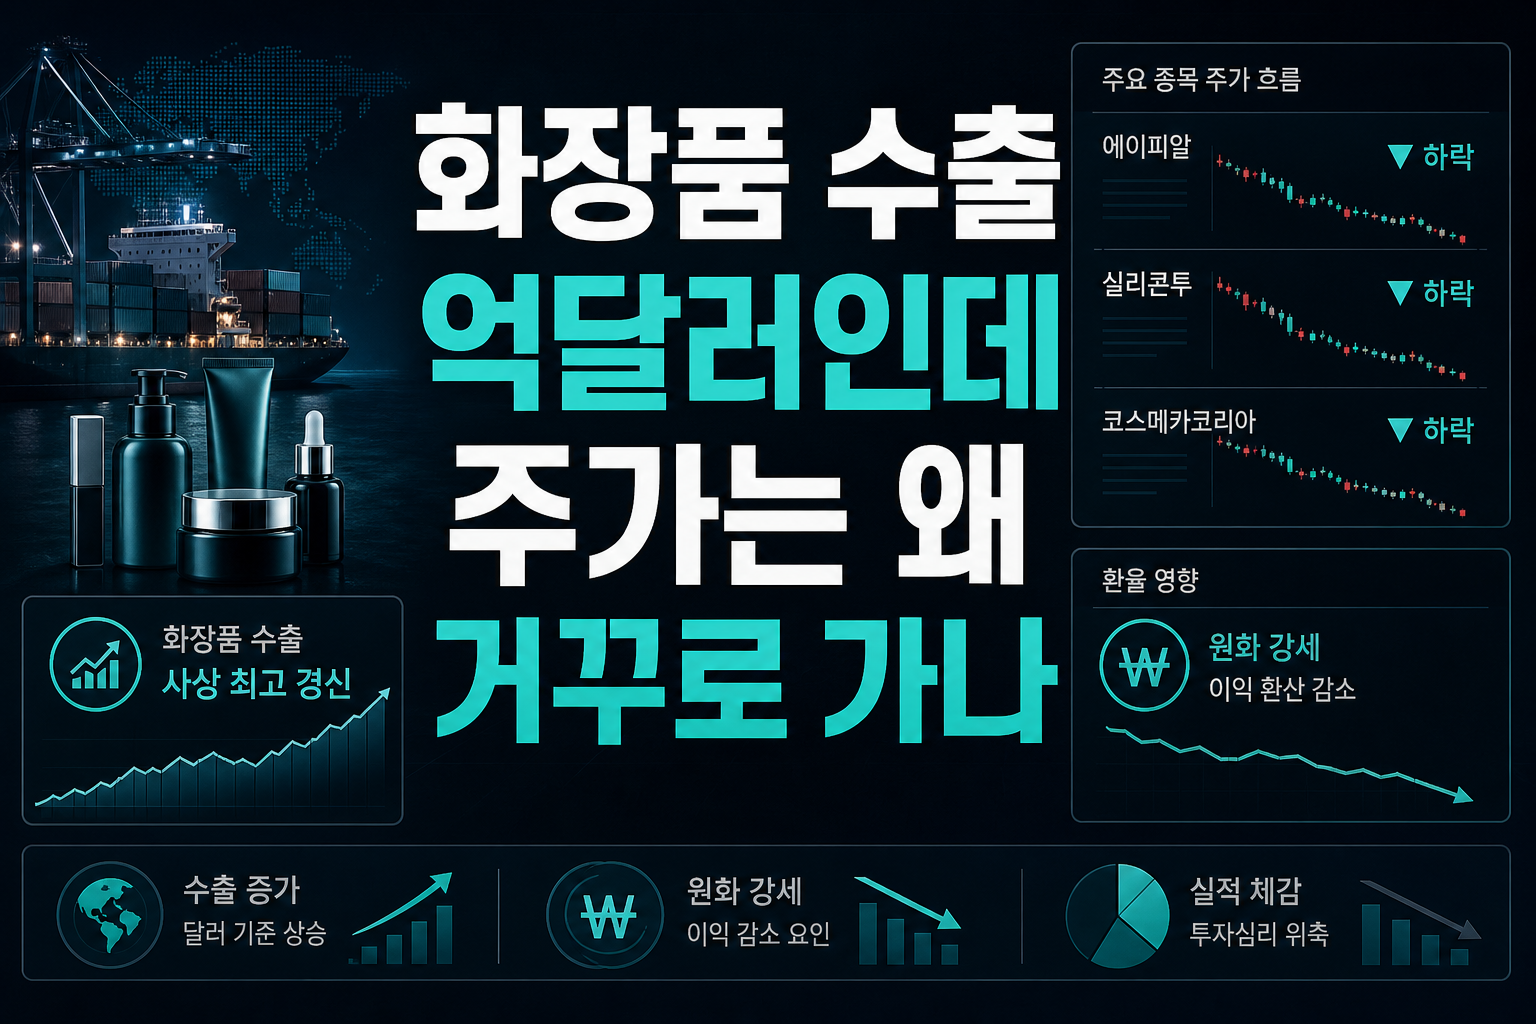
9월 화장품 수출액이 사상 처음 12억달러를 돌파했다는 소식과 달리 에이피알, 실리콘투, 코스메카코리아 등 주요 종목은 한 달 사이 20~30%씩 빠졌다. 이 괴리를 단순히 저평가 매수 기회로 해석하기엔 원화 강세라는 변수가 만만치 않다. 달러 기준 수출이 아무리 늘어도 원화로 환산한 이익이 줄어들면 실적 체감은 전혀 다르게 나타난다. 특히 ODM 업체인 한국콜마, 코스맥스, 코스메카코리아의 2027년 예상 PER이 평균 14.2배까지 낮아진 상황은 밸류에이션 매력과 실적 불확실성이 동시에 존재한다는 뜻이다. 결국 6~7일 아마존 프라임 빅딜 데이와 이어지는 블랙프라이데이 시즌에서 실제 판매 데이터가 확인돼야 이 괴리가 좁혀질 것이다. 수출 숫자만 보고 섣불리 저가 매수에 나서기보다는 연말 쇼핑시즌 판매 지표를 먼저 확인하는 전략이 합리적이다.
연준 금리 동결 기대와 케이뱅크 제휴 연장이 주는 작은 신호들
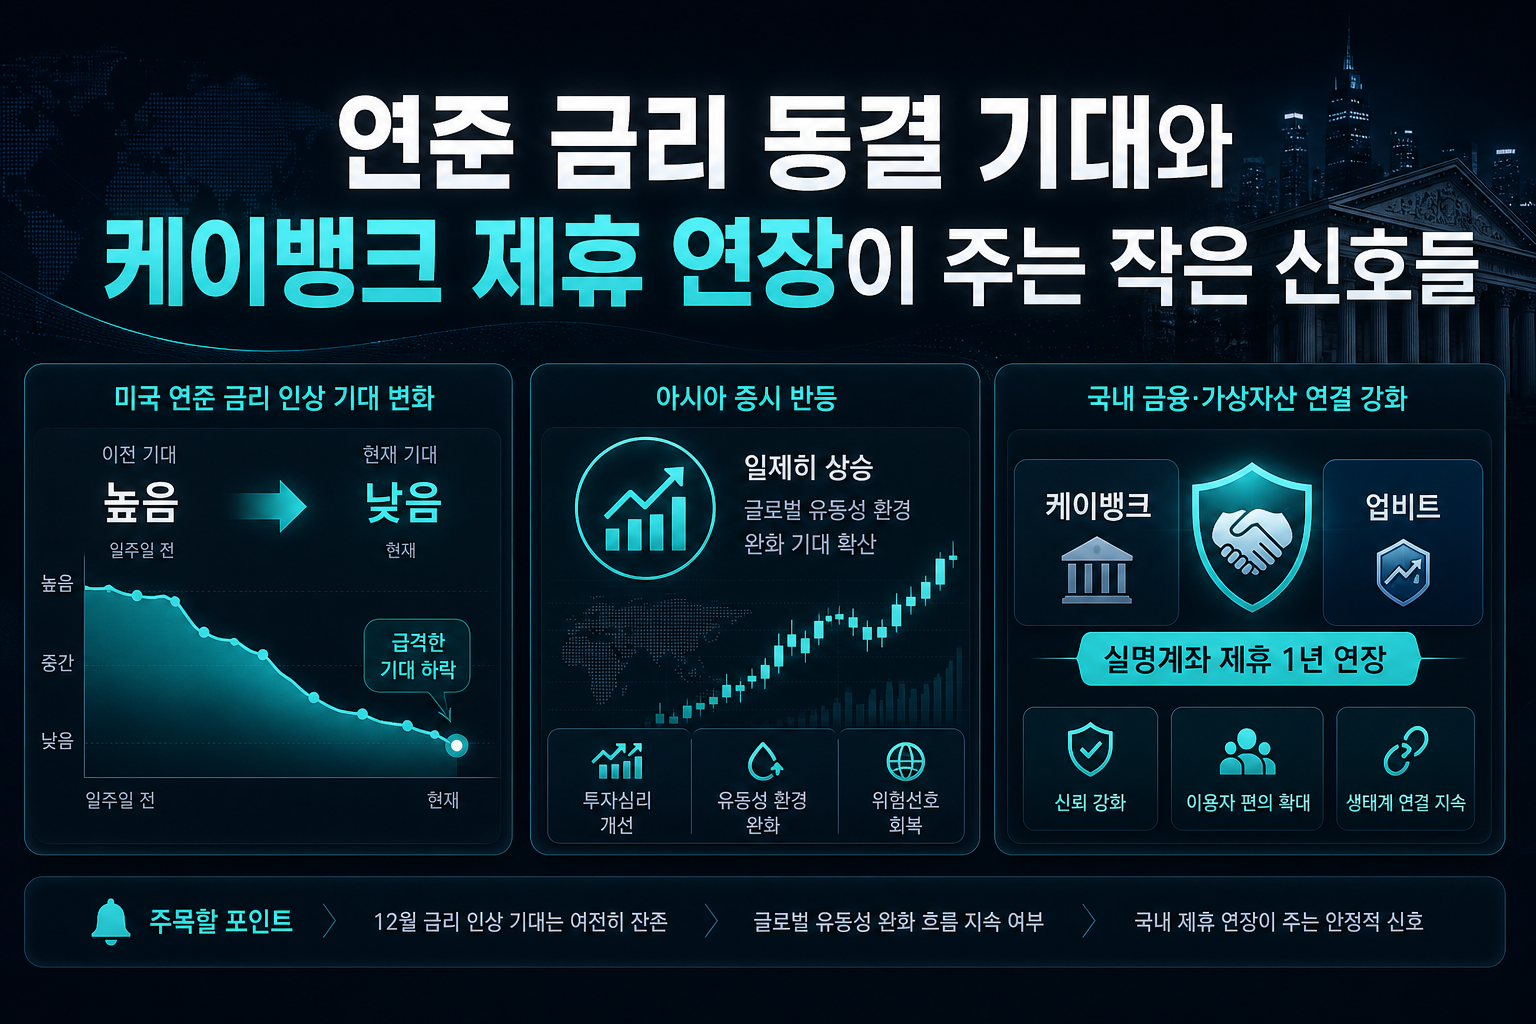
아시아증시가 일제히 반등한 배경에는 미국의 10월 금리 인상 가능성이 일주일 만에 64%에서 20% 미만으로 급락했다는 점이 자리한다. 닛케이가 2.4% 오르며 7만선을 넘보는 모습은 글로벌 유동성 환경이 다시 완화 쪽으로 기우는 신호로 읽을 수 있다. 다만 12월 금리 인상 기대는 여전히 남아 있어 안심하기는 이르다. 한편 국내에서는 케이뱅크가 업비트와의 실명계좌 제휴를 1년 더 연장하며 가상자산 관련 사업의 안정성을 재확인시켰다. 작은 뉴스처럼 보이지만 인터넷은행과 가상자산 생태계의 연결고리가 흔들리지 않는다는 점에서 금융주 투자자들에게는 긍정적 시그널이다. 거시 환경의 완화 기대와 개별 금융업권의 안정적 제휴 구조가 동시에 확인된 하루였다.
결국 이번 주 핵심은 제도 리스크와 수급 공백이 동시에 다가오고 있다는 점이다. 의무공개매수제는 중소형주 지배구조 리스크를 새롭게 조명하고, 자사주 매입 종료는 대형 반도체주의 실적 의존도를 높인다. 화장품주의 수출과 주가 괴리 역시 연말 쇼핑시즌이라는 명확한 체크포인트가 있는 만큼 조급하게 판단할 필요는 없다. 금리 인하 기대라는 우호적 환경 속에서도 개별 종목과 업종마다 전혀 다른 리스크가 누적되고 있다는 사실을 잊지 말아야 할 시점이다.
#의무공개매수제 #삼성전자 #자사주매입 #화장품수출 #코스피수급 #연준금리 #케이뱅크 #경영권방어