LG전자 칠러 5GW 수주, '칩 투 칠러' 전략이 만드는 밸류체인 재편
LG전자가 북미 데이터센터 인프라 기업과 5기가와트 규모의 장기 냉각 공급 계약을 맺었다는 소식은 단순한 수주 뉴스로 끝날 사안이 아니다. 개별 프로젝트 입찰이 아닌 장기계약(LTA) 구조로 물량을 확보했다는 점에서 이 회사의 AIDC 냉각 사업이 '수주 변동성'에서 '안정적 매출 기반'으로 체질을 바꾸고 있다는 신호로 읽힌다. 올해 상반기 수주액이 이미 6000억원을 넘긴 가운데 연말 누적 수조원대 전망까지 나오면서, 칠러 사업의 매출 1조원 목표 시점 자체가 당겨지는 그림이 그려지고 있다. 투자자 입장에서는 이 변화가 LG전자 한 종목의 문제가 아니라 국내 냉각·공조 밸류체인 전반의 재평가로 이어질 수 있다는 점을 주목해야 한다.
장기계약이 갖는 의미, 숫자보다 구조를 봐야 한다
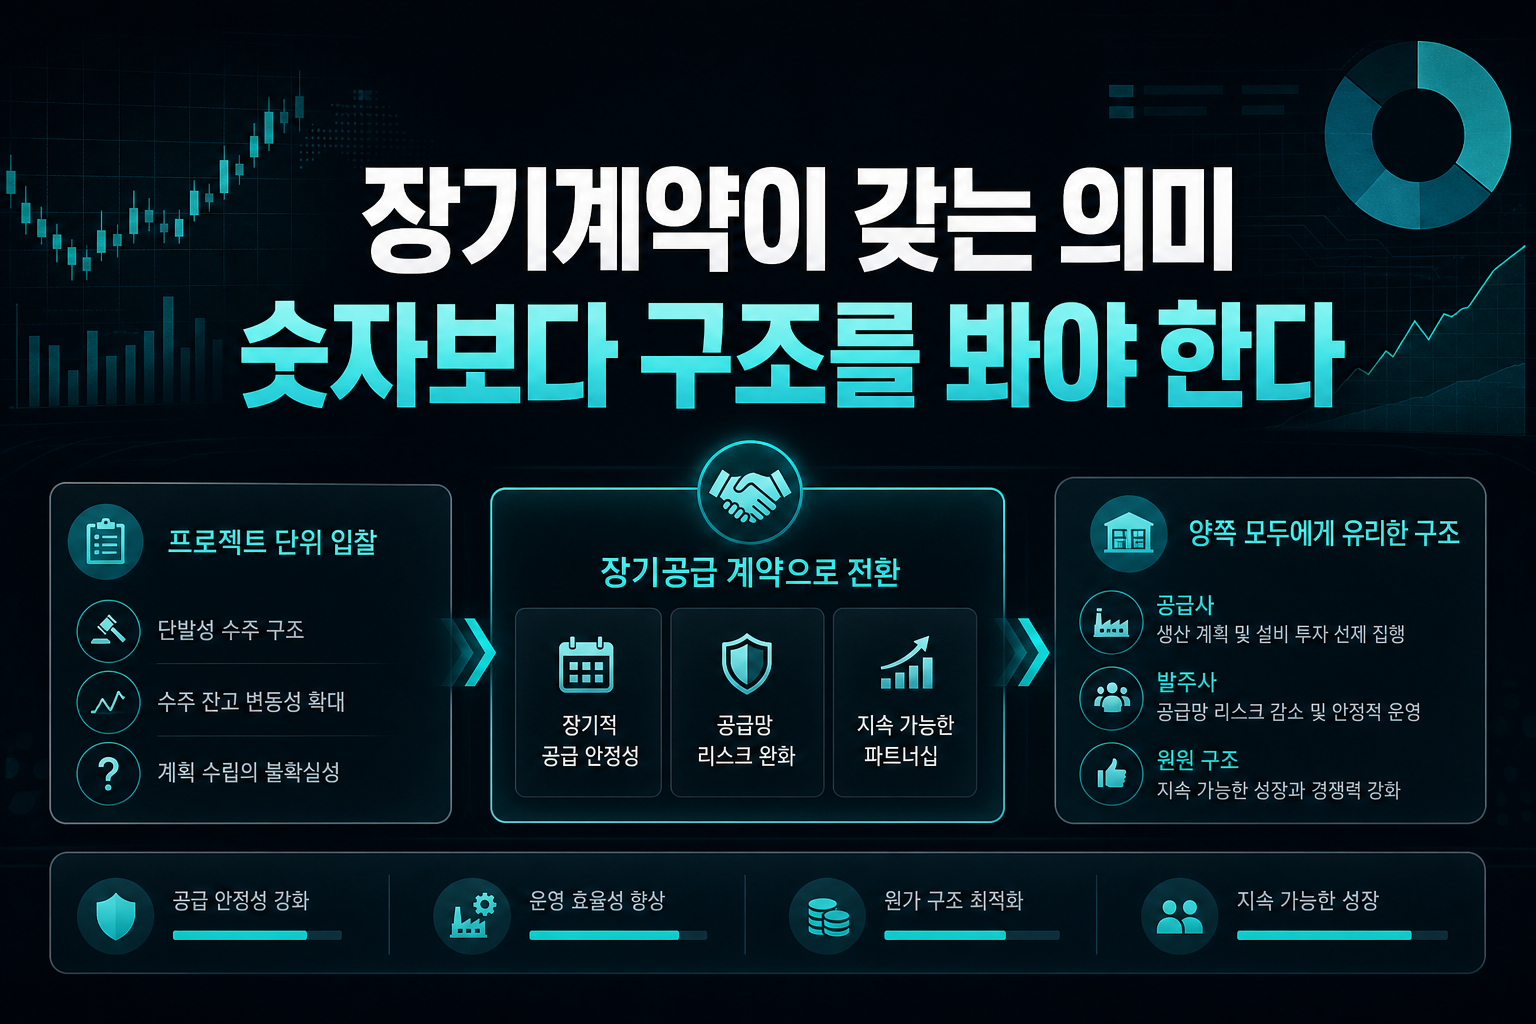
이번 계약의 핵심은 5GW라는 규모보다 '장기 공급'이라는 계약 형태에 있다. 데이터센터 냉각 솔루션 시장은 그동안 프로젝트 단위 입찰 경쟁이 일반적이었고, 이는 수주 잔고의 변동성을 키우는 요인이었다. LTA 방식으로 전환되면 공급사 입장에서는 생산 계획과 설비 투자를 선제적으로 집행할 수 있고, 발주사 입장에서도 공급망 리스크를 줄일 수 있어 양쪽 모두에게 유리한 구조다. 옴디아 전망대로 내년 글로벌 데이터센터 전력 수요가 108GW 늘어난다고 가정하면, LG전자가 확보한 5GW는 그 증가분의 5%에 해당하는 적지 않은 몫이다. 이 정도 규모를 단일 계약으로 묶었다는 것은 경쟁사 대비 기술 검증과 신뢰성 평가를 이미 통과했다는 의미로 해석할 수 있다. 결국 이번 수주는 '한 번의 큰 거래'가 아니라 향후 비슷한 규모의 계약이 추가될 수 있는 교두보로 봐야 한다.
공랭에서 액체냉각으로, 칩 투 칠러가 노리는 두 번째 파도
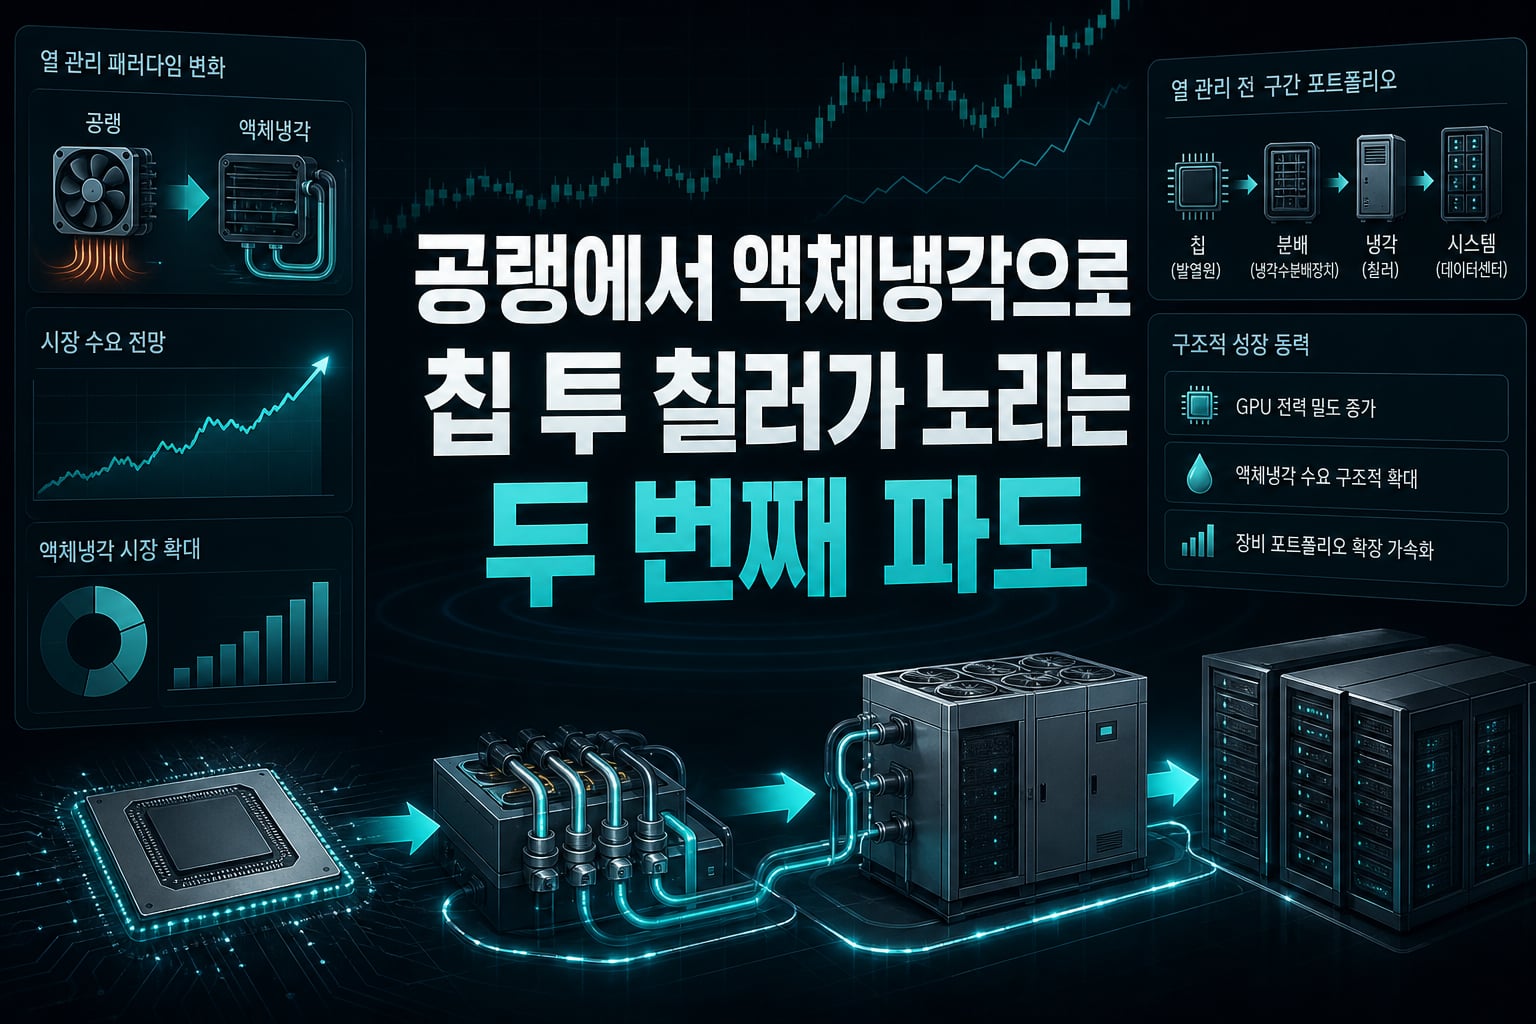
현재 논의되는 CDU(냉각수분배장치) 공급 확대는 이번 계약의 진짜 승부처일 수 있다. GPU 전력 밀도가 높아지면서 기존 공랭식만으로는 열 처리가 불가능해지고 있고, 이 때문에 액체냉각 설비 수요가 구조적으로 커지는 중이다. LG전자가 칠러에 이어 CDU까지 포트폴리오를 넓히려는 것은 단순 장비 공급업체에서 벗어나 반도체 칩 단계부터 칠러까지 열 관리 전 구간을 책임지는 사업자로 포지셔닝을 바꾸겠다는 뜻이다. 이 전략이 성공하면 고객사 입장에서는 냉각 시스템을 여러 업체에서 조달할 필요 없이 단일 파트너에게 맡길 유인이 생기고, 이는 곧 계약 단가와 교섭력 모두에서 LG전자에 유리하게 작용한다. 액체냉각 시장은 아직 초기 단계라 선점 효과가 크게 작용할 가능성이 높다. 즉 지금의 칠러 수주는 향후 CDU 수주로 이어지는 마중물 성격이 짙다.
60년 HVAC 노하우가 만든 진입장벽, 후발주자가 쉽게 못 따라온다
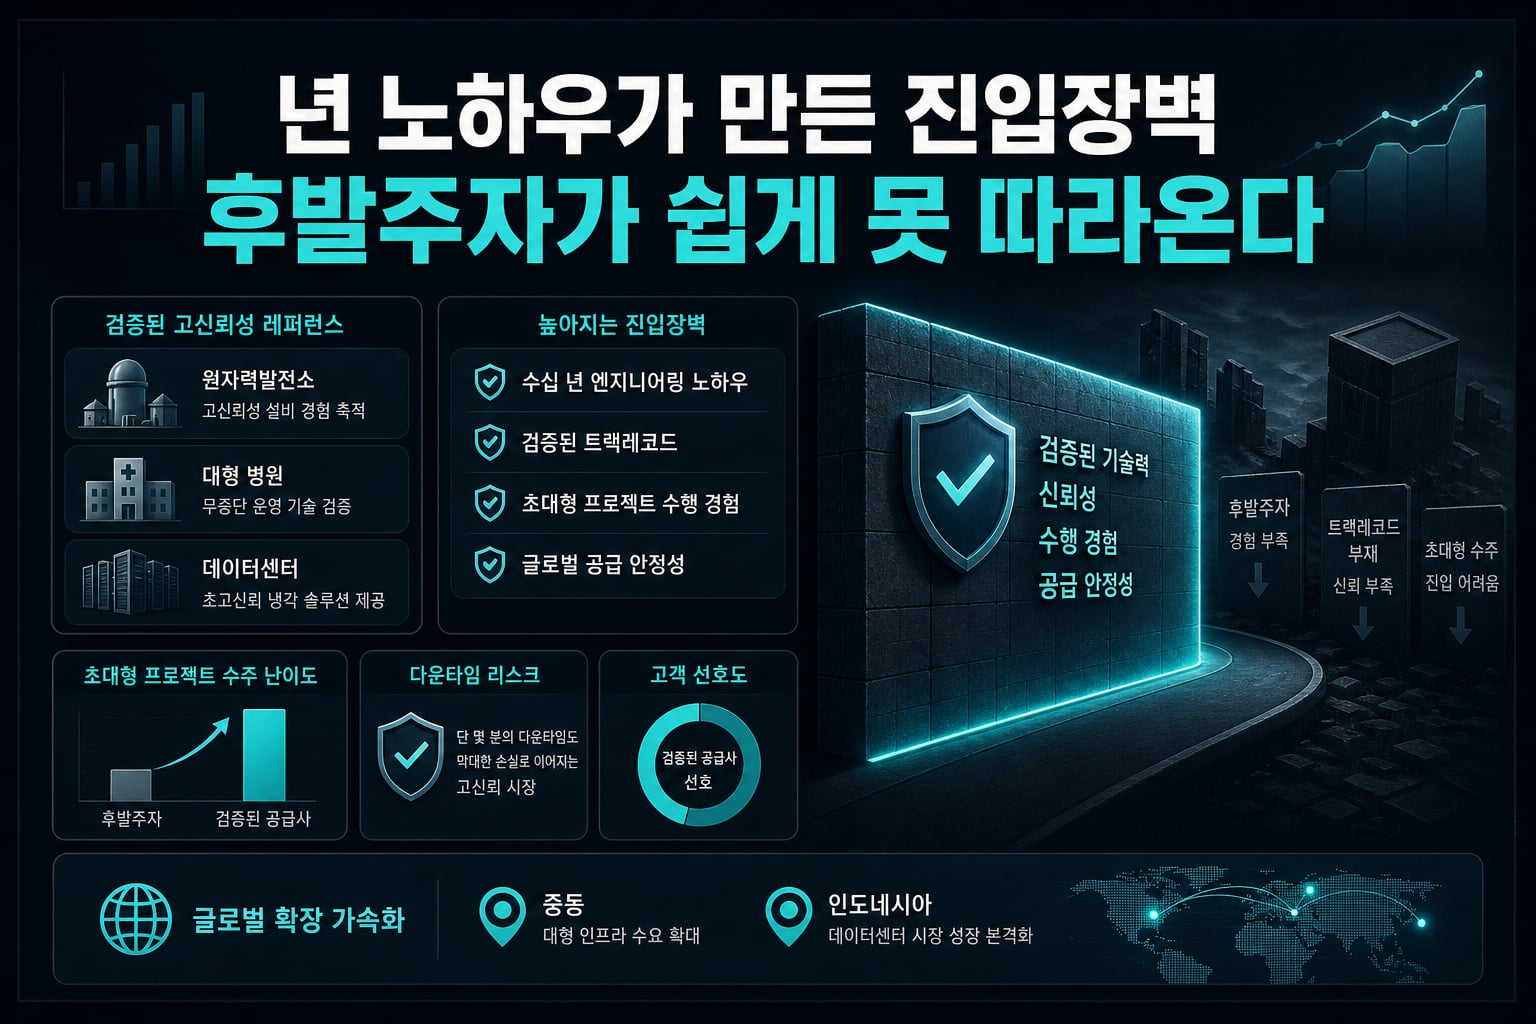
원자력발전소나 대형 병원처럼 고신뢰성이 요구되는 시설에서 수십 년간 쌓은 엔지니어링 경험은 데이터센터 냉각 사업에서도 그대로 경쟁력으로 전환되고 있다. AI 데이터센터는 단 몇 분의 다운타임도 막대한 손실로 이어지는 특성상 검증된 공급사를 선호할 수밖에 없는 구조다. 이 때문에 신규 진입자가 아무리 가격 경쟁력을 앞세워도 트랙레코드 없이는 초대형 프로젝트 수주가 쉽지 않다. 중동과 인도네시아 등 글로벌 사우스 지역까지 레퍼런스를 넓히고 있다는 점도 눈여겨볼 대목인데, 이는 북미 의존도를 낮추면서 동시에 다양한 기후·전력 환경에서의 기술 검증 사례를 쌓는 효과를 준다. 결국 이 사업의 해자는 특허나 가격이 아니라 '실패하지 않은 긴 이력'이라는 점에서, 쉽게 복제되기 어려운 구조다.
환율과 금리 환경, 수출형 제조업에 우호적인 바람
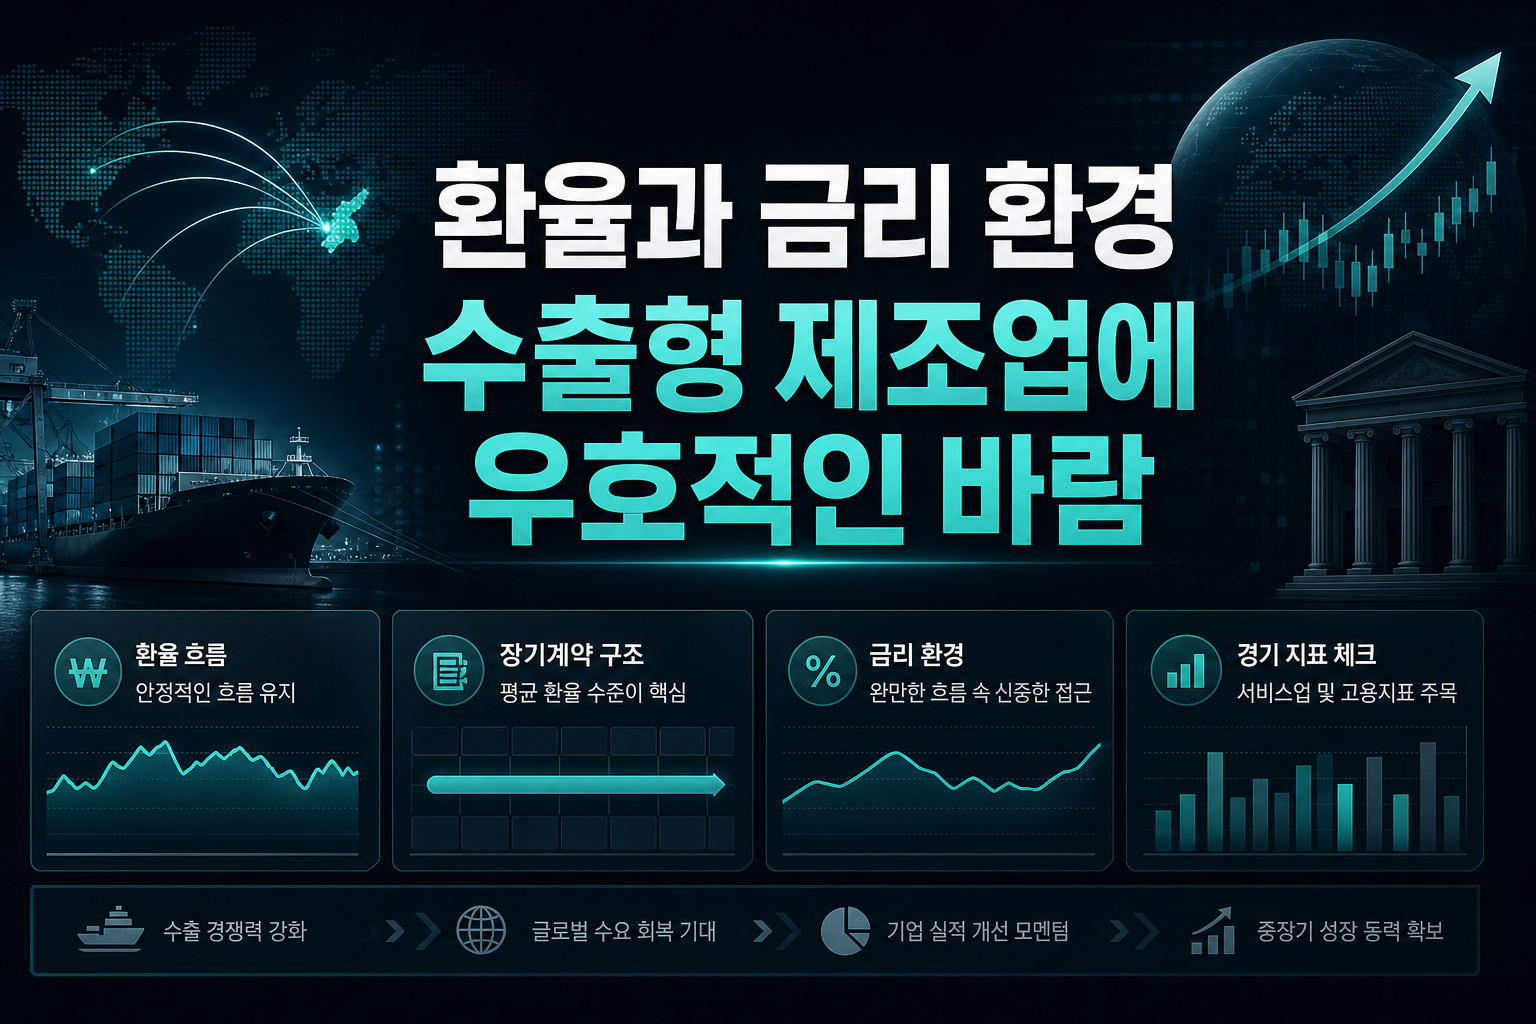
달러-원 환율이 1340원대 초반에서 안정적으로 거래되는 흐름은 북미向 수주가 많은 LG전자 같은 기업에 당장 큰 악재는 아니지만, 환전 시점에 따른 변동성은 여전히 체크포인트다. 다만 장기계약 구조라는 점을 감안하면 단기 환율 등락보다는 계약 기간 전체의 평균 환율 수준이 더 중요한 변수가 된다. 미국 서비스업 PMI나 고용지표 발표가 예정된 가운데 달러 인덱스가 102선에서 움직이고 있다는 점도 당분간 급격한 환율 충격 가능성을 낮추는 요인이다. 투자자 입장에서는 개별 수주 뉴스에 환호하기보다, 이런 거시 환경이 수출형 설비·인프라 기업의 실적 가시성을 얼마나 뒷받침해주는지를 함께 봐야 한다. 환율이 크게 흔들리지 않는 구간에서는 장기계약형 수주 뉴스의 실적 반영 신뢰도가 높아진다는 점도 참고할 만하다.
이번 수주는 LG전자 한 종목의 목표주가를 넘어, AI 데이터센터 냉각이라는 섹터 자체의 재평가 트리거로 작용할 가능성이 있다. 칠러에서 CDU로 이어지는 포트폴리오 확장이 실제 계약으로 가시화된다면, 국내 공조·부품 밸류체인 전반에 온기가 퍼질 수 있는 구조다. 다만 연말 누적 수주 수조원이라는 전망이 실제 매출과 이익으로 전환되는 속도는 분기 실적을 통해 확인해야 할 부분이다. 단기 주가 반응보다는 분기별 수주 잔고와 액체냉각 설비 계약 진척 상황을 꾸준히 추적하는 전략이 유효해 보인다.
#LG전자 #AI데이터센터 #칠러 #액체냉각 #HVAC #북미수주 #냉각솔루션 #환율
???? 함께 보면 좋은 정보: 종목별 실시간 시세·차트 · 관련주·테마주 정보