목표가는 올리고 내리고, 한국콜마와 NAVER가 보여주는 엇갈린 리레이팅의 조건
같은 날 증권사 리포트 두 건이 정반대 방향을 가리켰다. 한국콜마는 목표주가가 15% 넘게 뛰며 화장품 업황 호황의 수혜주로 재확인됐고, NAVER는 광고·커머스 성장 둔화와 AI 투자 부담을 이유로 목표가가 깎였다. 두 종목 모두 매수 의견은 유지됐지만, 시장이 실적 전망을 바라보는 눈높이는 확연히 갈렸다. 업황 사이클과 비용 구조라는 두 축이 리레이팅의 방향을 가르는 전형적인 사례로 볼 만하다.
한국콜마, 업황 호황이 밸류에이션을 밀어올리는 구간
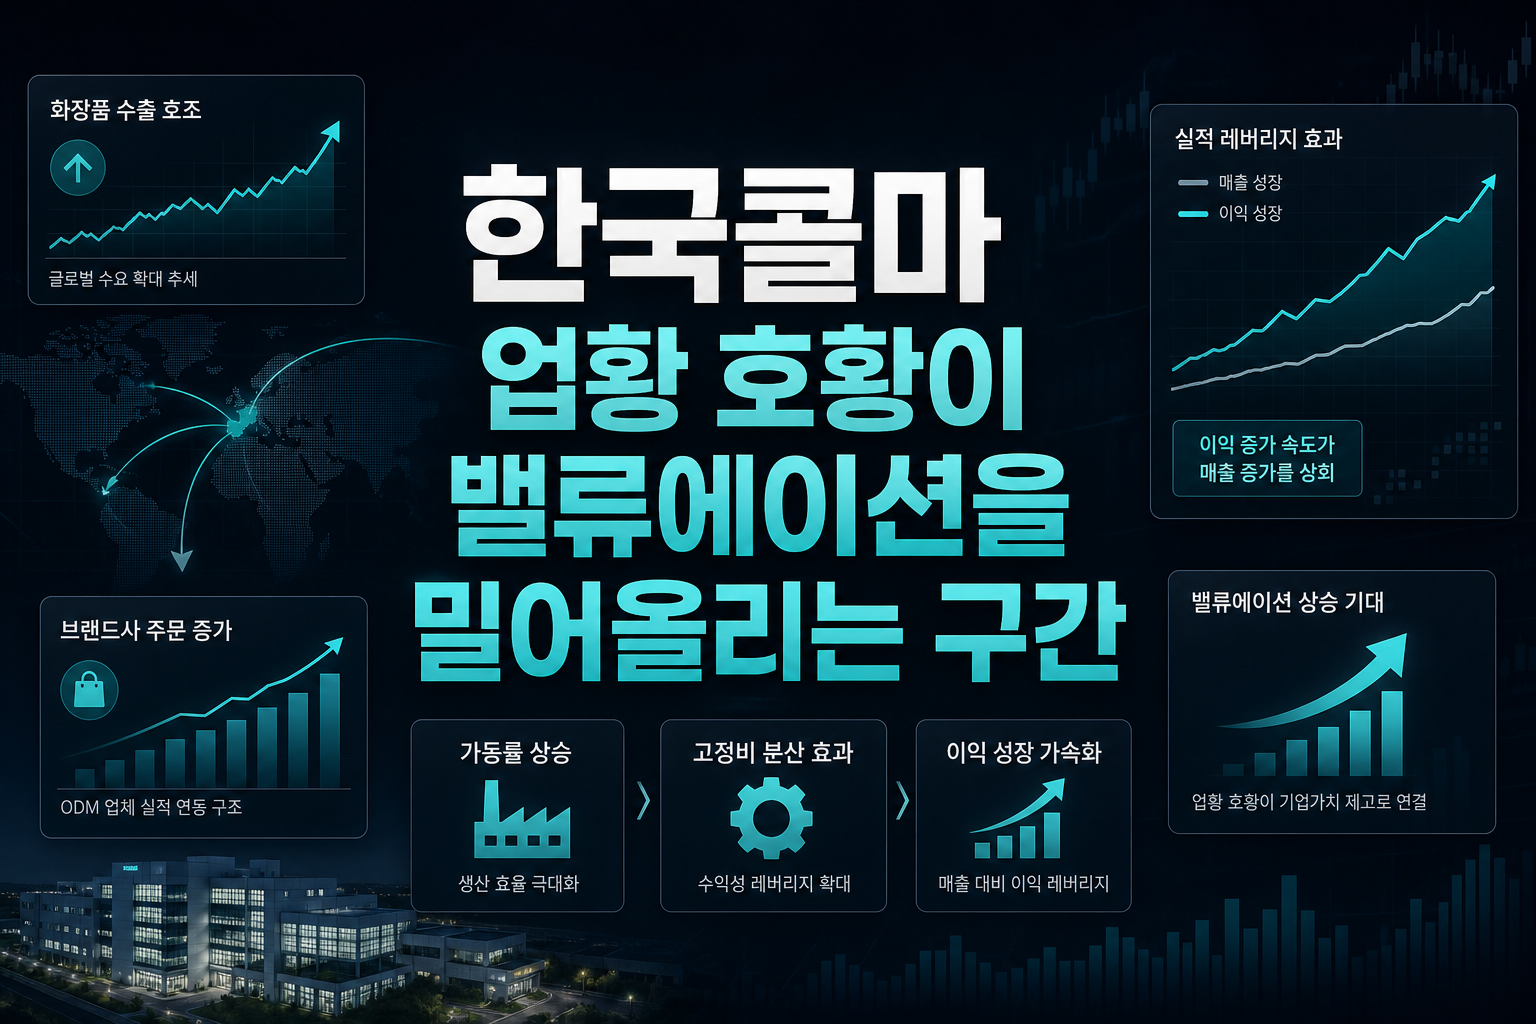
한국투자증권이 한국콜마의 목표주가를 16만원에서 18만5000원으로 올린 배경은 단순한 실적 서프라이즈가 아니라 산업 자체가 호황기에 진입했다는 판단이다. ODM 업체는 브랜드사의 주문량에 실적이 연동되는 구조라 업황이 좋아지면 레버리지 효과가 매출보다 이익에서 더 크게 나타난다. 화장품 수출이 호조를 보이는 가운데 콜마 같은 제조 기반 업체는 가동률 상승과 고정비 분산 효과를 동시에 누릴 수 있는 위치에 있다. 목표가 상향이 한 번에 그치지 않고 추가로 이어질 수 있다는 점이 이 구간의 핵심이다. 업황 사이클 초입에서는 실적 추정치가 분기마다 상향 조정되는 경향이 있고, 이는 주가가 밸류에이션 부담을 딛고 올라가는 동력이 된다. 다만 호황 국면일수록 경쟁사 증설과 신규 진입이 뒤따르기 마련이라, 공급 측면의 변화를 함께 체크할 필요가 있다. 지금은 수요가 공급을 앞서는 구간이라는 전제가 유효한지 분기마다 확인하는 것이 투자 판단의 핵심이다.《
NAVER, 성장 둔화와 AI 비용이라는 이중 부담
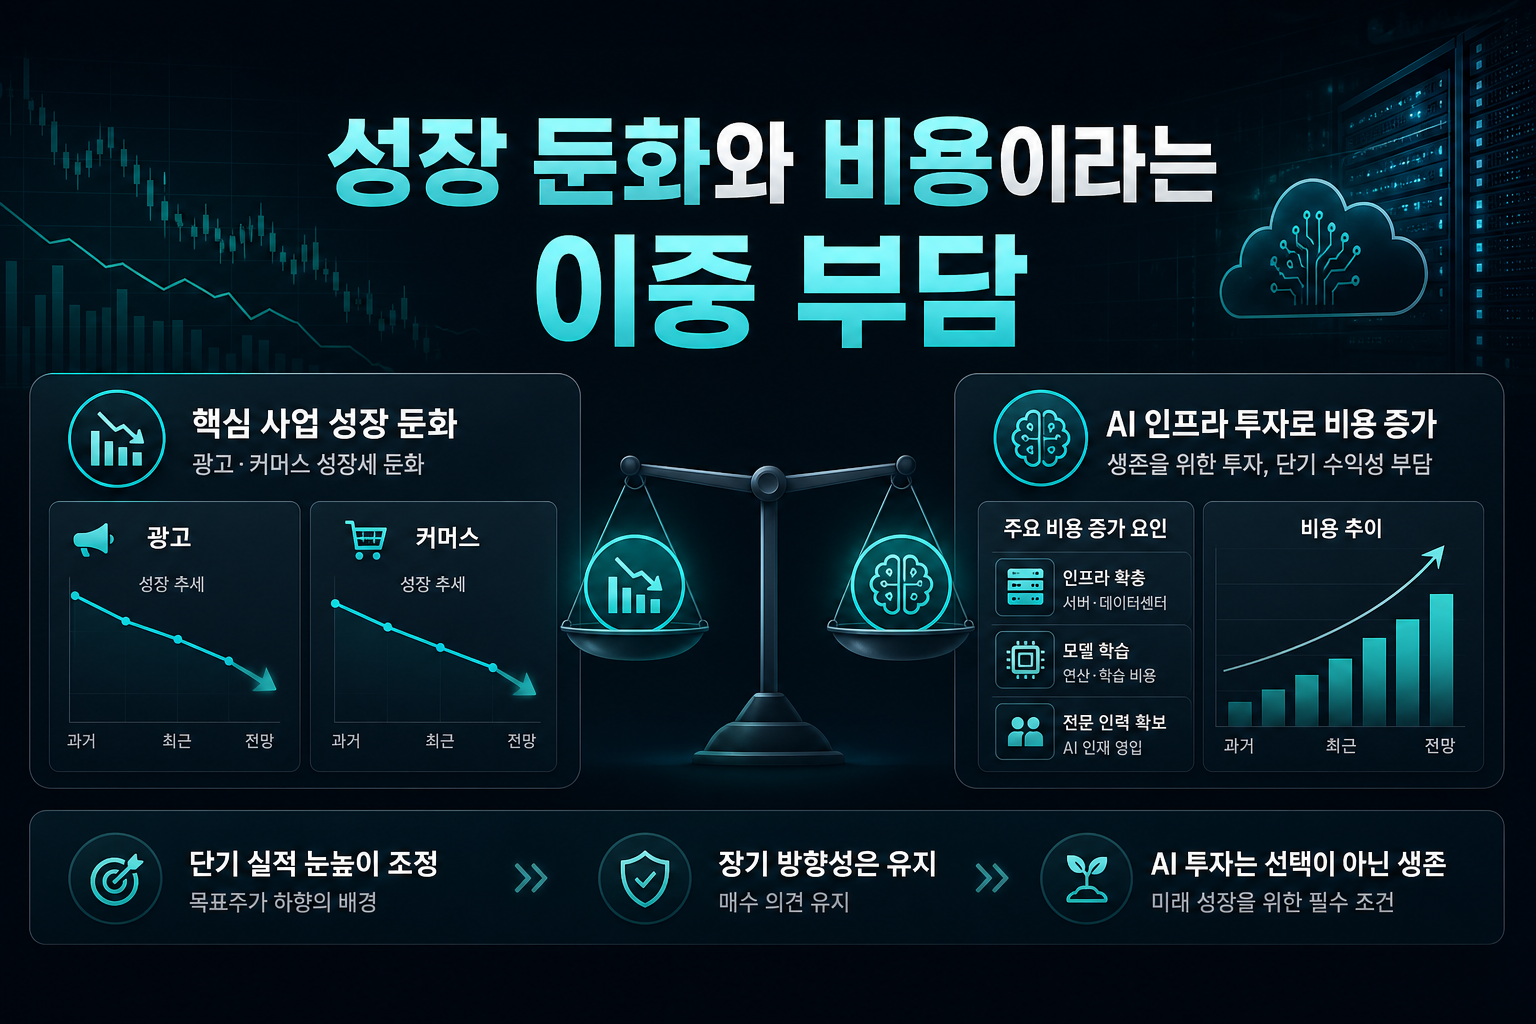
대신증권이 NAVER의 목표주가를 32만원에서 29만원으로 낮춘 이유는 광고·커머스라는 핵심 캐시카우의 성장세가 둔화되고 있다는 점과 AI 인프라 투자로 비용이 늘어나는 두 가지가 겹쳤기 때문이다. 매수 의견을 유지했다는 것은 장기 방향성 자체를 부정하는 것은 아니지만, 단기 실적 추정치는 눈높이를 낮출 수밖에 없다는 뜻이다. 플랫폼 기업에게 AI 투자는 선택이 아니라 생존 조건에 가깝지만, 투자 초기 구간에서는 매출 기여보다 비용 지출이 먼저 반영되는 비대칭이 발생한다. 이 비대칭이 해소되려면 AI 기반 신규 서비스가 실제 매출로 전환되는 시점을 확인해야 하는데, 그 시점은 시장이 기대하는 것보다 늦어지는 경우가 많다. 광고·커머스 성장 둔화는 경기 민감도가 높은 부문이라 거시 환경의 영향도 함께 받는다. 결국 NAVER의 주가는 비용이 정점을 찍고 내려오는 시점과 신규 매출원이 가시화되는 시점이 겹치는 구간에서 다시 리레이팅될 가능성이 높다. 지금은 그 전환점을 기다리는 구간으로 보는 것이 합리적이다.
업황 사이클 vs 구조적 비용, 리레이팅 조건의 차이
두 종목을 나란히 보면 목표가 조정의 방향을 결정하는 변수가 서로 다르다는 점이 드러난다. 한국콜마는 산업 전체의 수요 사이클이 개선되는 외부 환경 변화가 실적 상향의 근거였고, NAVER는 회사 내부의 비용 구조 변화가 실적 하향의 근거였다. 업황 사이클에 의한 조정은 사이클이 꺾이기 전까지는 추세적으로 이어지는 경향이 있는 반면, 비용 구조에 의한 조정은 투자 집행 계획이 바뀌지 않는 한 쉽게 해소되지 않는다. 투자자 입장에서는 목표가 변화의 '이유'를 구분해서 읽어야 다음 분기 실적 발표 때 놀라지 않을 수 있다. 업황 수혜주는 동종 업체들의 실적 발표를 선행 지표로 활용할 수 있지만, 비용 구조 이슈를 안은 종목은 회사의 투자 가이던스 변화를 직접 추적해야 한다. 같은 매수 의견이라도 내포된 리스크의 성격이 다르다는 점을 염두에 둬야 한다.
매수 의견 유지의 함정, 목표가 방향에 더 주목해야 하는 이유
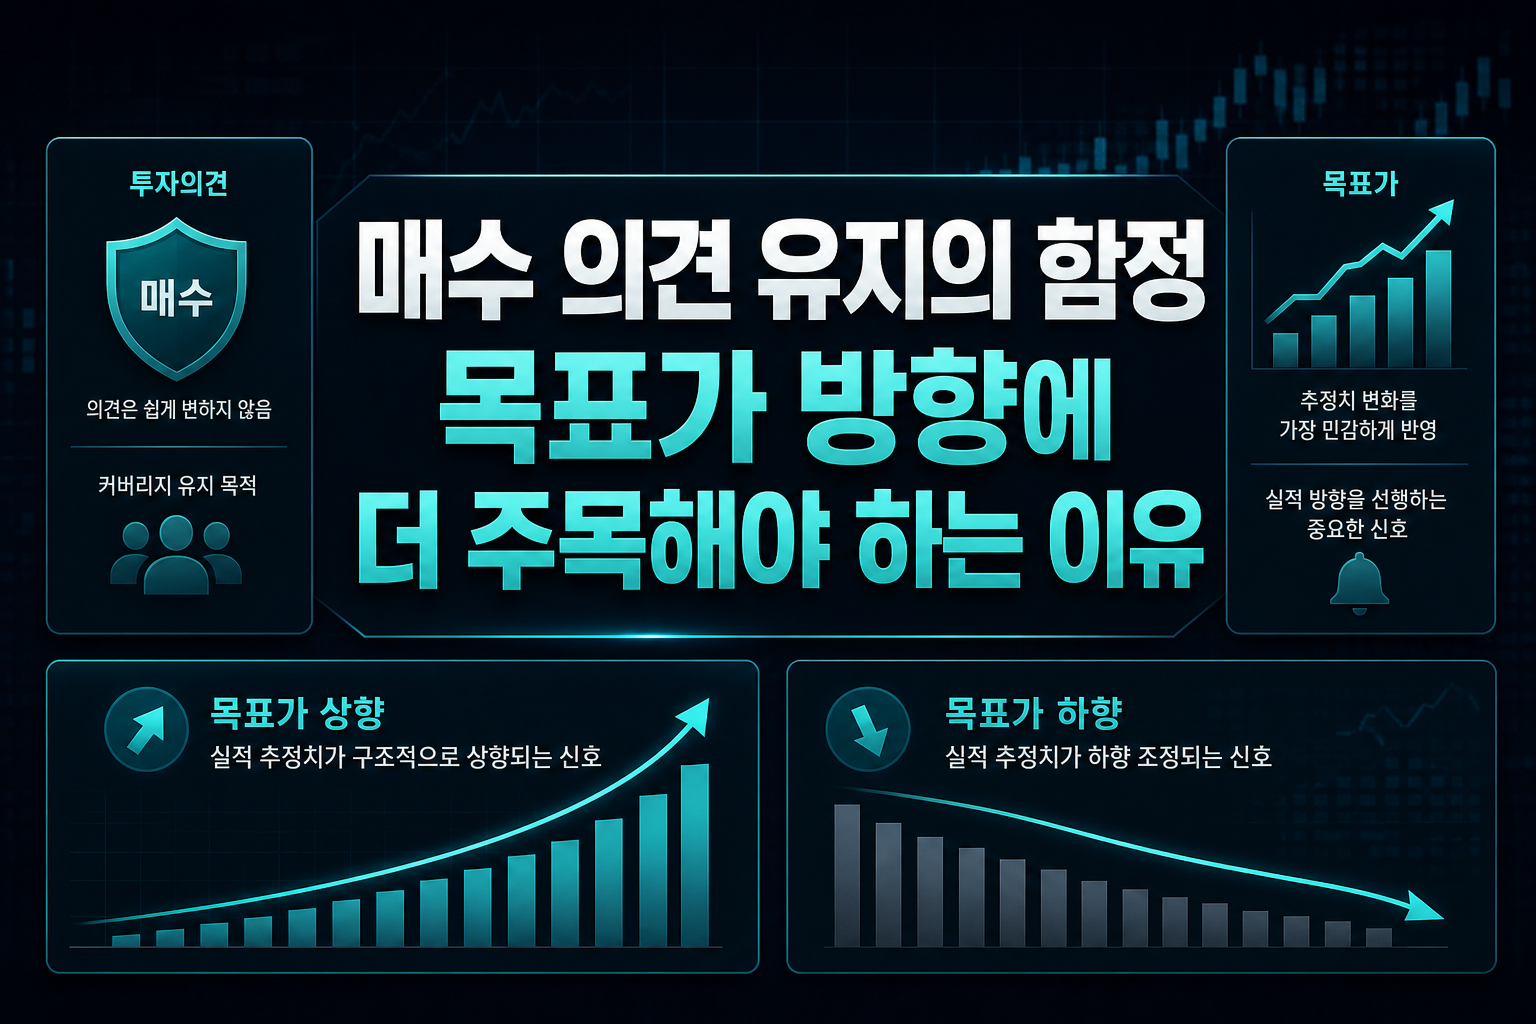
증권사 리포트에서 투자의견보다 목표가 변화율이 더 중요한 신호인 경우가 많다. 매수 의견은 커버리지 유지 차원에서 쉽게 바뀌지 않지만, 목표가는 추정치 변화를 가장 민감하게 반영하는 숫자이기 때문이다. 한국콜마처럼 목표가가 두 자릿수 퍼센트로 상향되는 경우는 실적 추정치 자체가 구조적으로 올라가고 있다는 신호로 해석할 수 있다. 반대로 NAVER처럼 매수 의견을 유지하면서도 목표가를 낮추는 경우는 단기 눈높이 조정이지만 추세 반전까지는 아니라는 메시지로 읽힌다. 다만 이런 미세한 조정이 반복되면 결국 투자의견 자체도 바뀌는 선행 신호가 될 수 있다. 단일 리포트보다는 동일 종목에 대한 여러 증권사 목표가의 방향성과 폭을 함께 비교하는 것이 유효한 판단 기준이 된다.
화장품 업황 호황과 플랫폼 AI 투자 부담은 서로 다른 산업 논리지만, 결국 실적 추정치가 주가를 움직인다는 원칙은 동일하게 적용된다. 한국콜마는 수요 사이클의 수혜를, NAVER는 비용 구조 전환의 시차를 각각 견뎌야 하는 시점에 있다. 투자자는 매수 의견이라는 결론보다 그 뒤에 숨은 추정치 변화의 방향과 근거를 더 꼼꼼히 들여다볼 필요가 있다. 두 종목의 다음 분기 실적이 이번 목표가 조정의 타당성을 가늠하는 첫 시험대가 될 것이다.
#한국콜마 #NAVER #목표주가 #화장품업황 #AI투자비용 #ODM #증권사리포트 #밸류에이션
???? 함께 보면 좋은 정보: 관련주·테마주 정보