CIO 공백 끝낸 연기금, PEF 출자 재개가 증시에 던지는 신호
국민연금과 사학연금이 잇따라 CIO를 새로 앉히면서 2년 가까이 멈춰 있던 연기금발 사모펀드 출자가 다시 움직일 조짐을 보이고 있다. 운용 사령탑 공백이 신규 약정 결정 자체를 가로막아온 구조였던 만큼, 인선 완료는 단순한 인사 뉴스가 아니라 자금 흐름의 스위치가 켜졌다는 신호로 읽어야 한다. 동시에 ETF 시장에서는 괴리율 초과가 역대 최다를 기록하며 유동성공급 체계의 허점이 드러났고, 코스닥에서는 시총 기준 상장폐지 정책이 법원 제동에 걸리면서 거래소 퇴출 시스템 전반이 흔들리고 있다. 세 가지 이슈 모두 겉보기엔 별개지만, 한국 자본시장의 제도적 신뢰도와 자금 배분 메커니즘이라는 같은 축 위에서 움직이고 있다는 점에서 함께 짚어볼 가치가 있다.
연기금 출자 재개, 중소형 운용사와 비상장 투자처에 기회
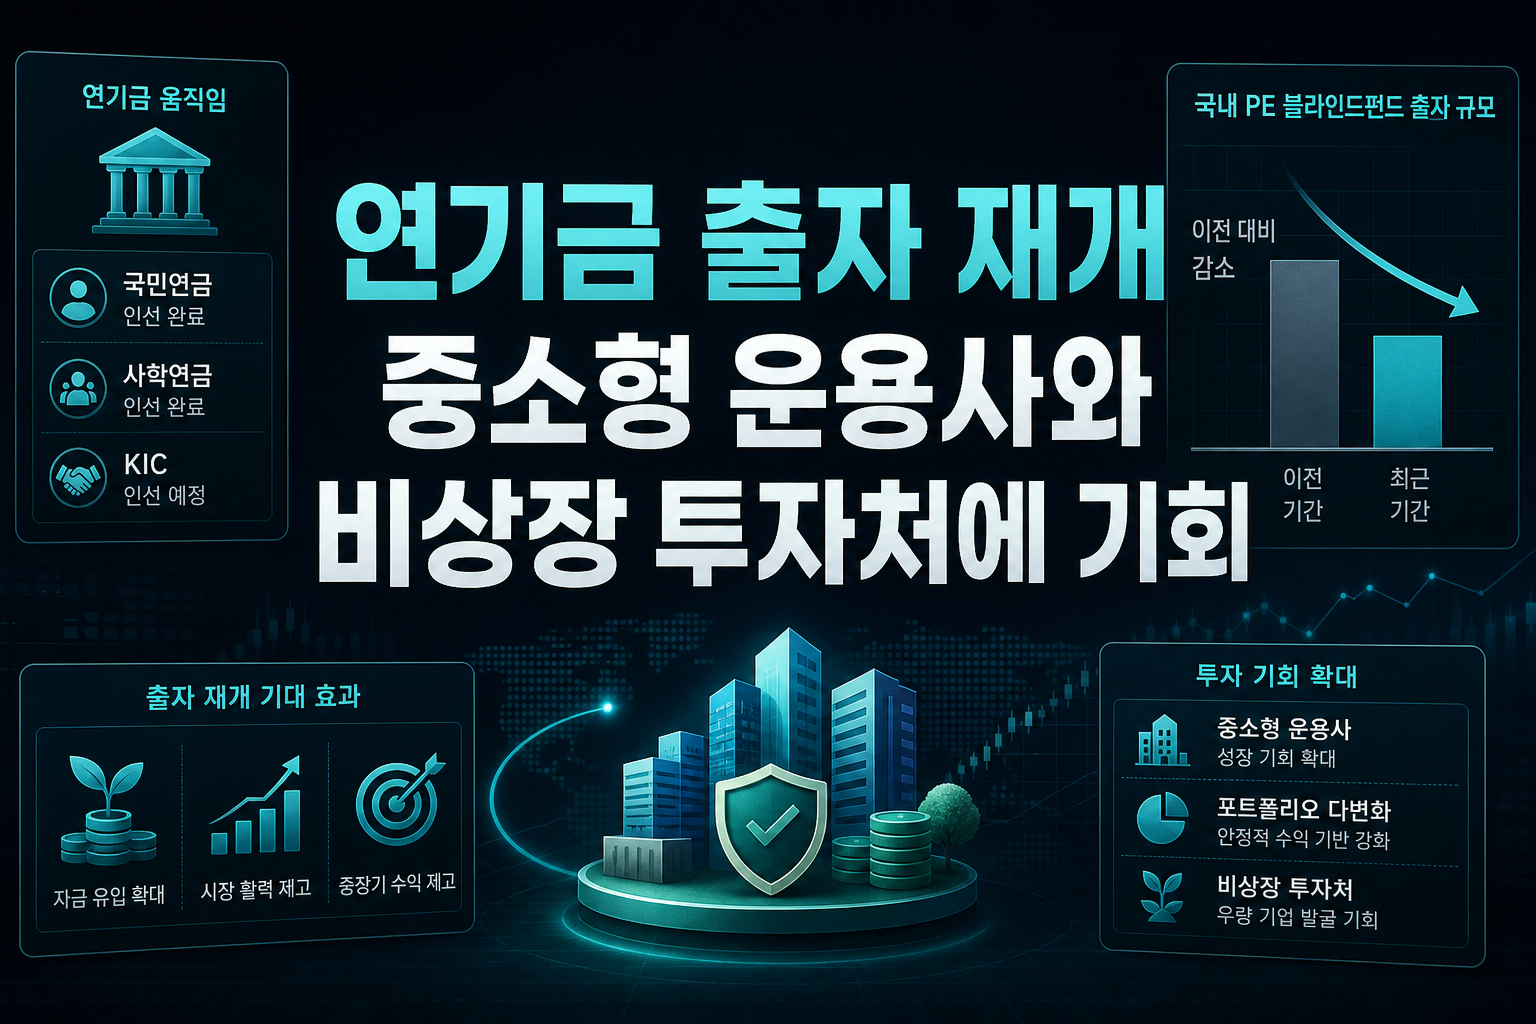
국민연금이 9개월 공백 끝에 이규홍 전 사학연금 CIO를 기금운용본부장에 앉혔고, 사학연금은 백주현 전 공무원연금 CIO를 선임했으며 KIC도 11월 인선을 마무리할 예정이다. 올해 1~9월 연기금·공제회의 국내 PE 블라인드펀드 출자 규모가 1조6000억원으로 지난해 2조7600억원 대비 크게 줄어든 배경에는 결국 앵커 LP 부재가 있었다. 국민연금이 2년째 신규 출자를 멈추자 교직원공제회와 군인공제회까지 출자 규모를 줄이는 연쇄 위축이 나타난 점은 국내 PE 생태계가 얼마나 소수 대형 LP에 의존하고 있는지를 보여준다. 사령탑이 갖춰진 지금부터는 KIC가 세워둔 2차 PE 출자 계획처럼 미뤄졌던 집행이 한꺼번에 재개될 가능성이 높다. 투자자 입장에서는 PEF 자금이 몰릴 가능성이 큰 중소형 비상장 성장주나 세컨더리 거래 플랫폼, 사모펀드 운용사 관련 상장사들의 수혜 여부를 미리 점검해둘 필요가 있다. 다만 연말 집중 집행이 가격 협상력 약화로 이어질 수 있다는 점도 함께 고려해야 한다.
ETF 괴리율 219건, 레버리지 상품의 구조적 리스크가 드러나다
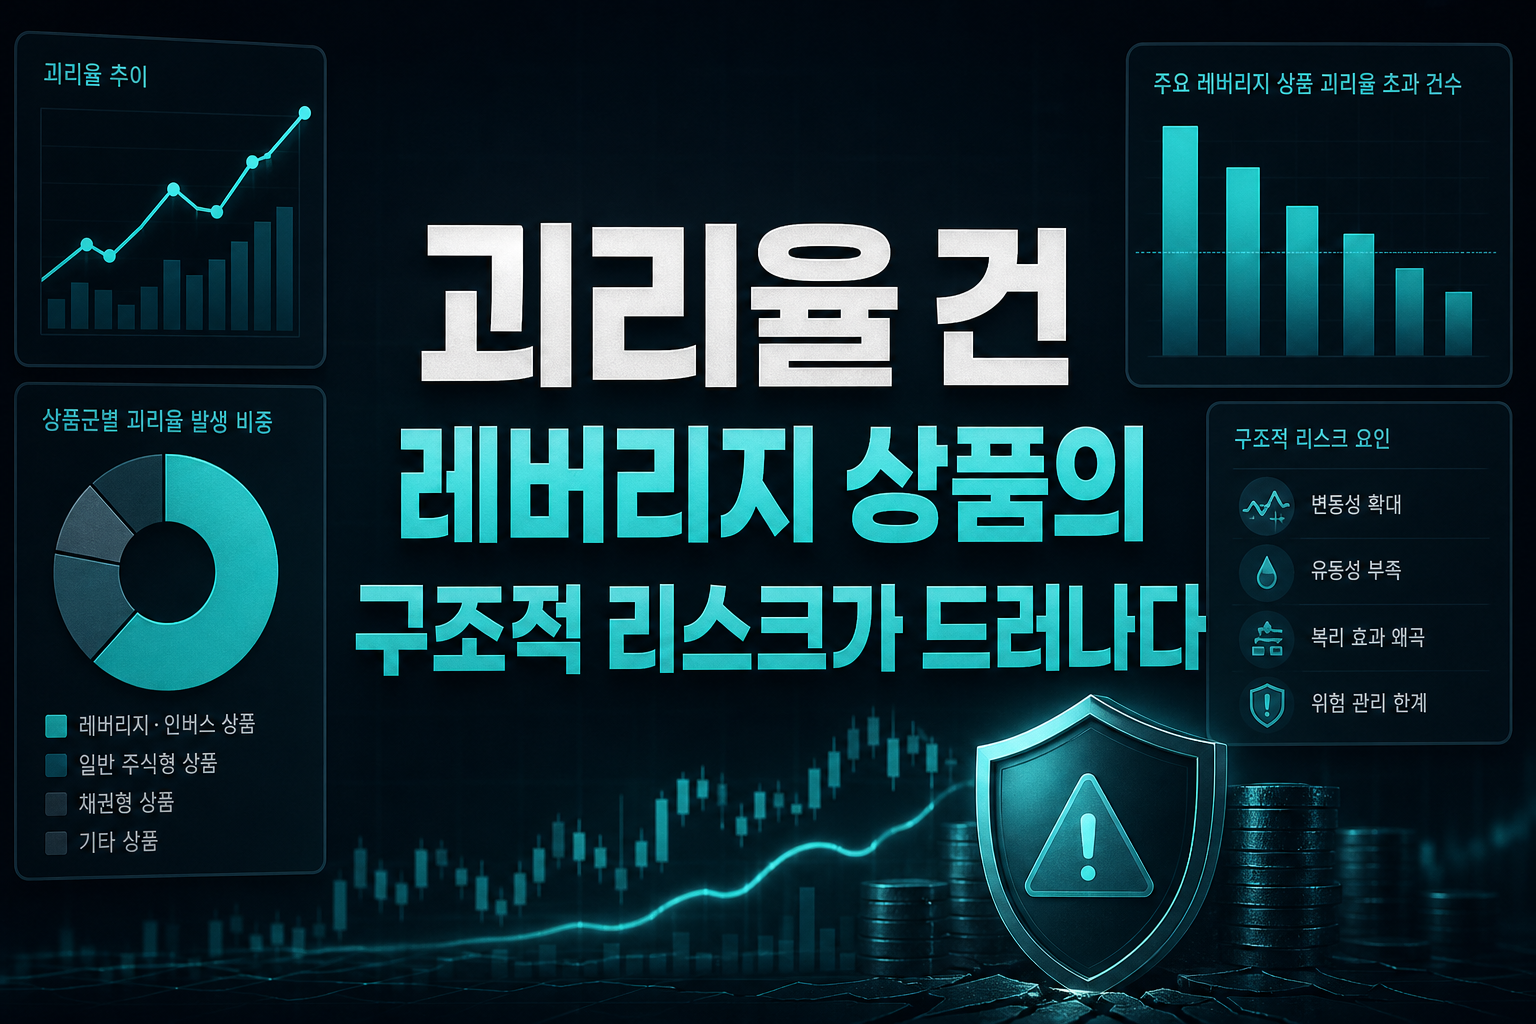
올해 8월까지 ETF 괴리율 관리기준 초과가 219건으로 역대 최다를 기록했고, 2021년 이후 누적으로는 581건 중 약 38%가 레버리지·인버스 상품에서 발생했다는 점은 특정 상품군의 구조적 취약성을 그대로 보여준다. 미래에셋의 필라델피아반도체레버리지 ETF가 21차례나 기준을 넘긴 사례는 유동성공급자 관리 체계가 변동성 장세를 제대로 따라가지 못하고 있다는 증거다. 상장폐지된 ETF 168개 가운데 19개가 폐지 전 괴리율 기준을 반복 초과했다는 사실은 투자자들이 상품 소멸 직전까지 가격 왜곡에 노출돼 있었다는 뜻이기도 하다. 금융위가 국내 ETF 괴리율 기준을 3%에서 2%로, 해외는 6%에서 5%로 낮췄지만 제재 체계가 자동으로 작동하지 않는 한 반복 위반은 계속될 수밖에 없다. 투자자 입장에서는 레버리지·인버스 ETF를 매매할 때 NAV와 시장가 괴리를 직접 확인하는 습관이 필수가 됐다. 특히 변동성이 커지는 구간에서는 괴리율이 짧은 시간에 벌어질 수 있다는 점을 염두에 둬야 한다.
코스닥 상폐 제동, 소명 절차 없는 퇴출의 역풍
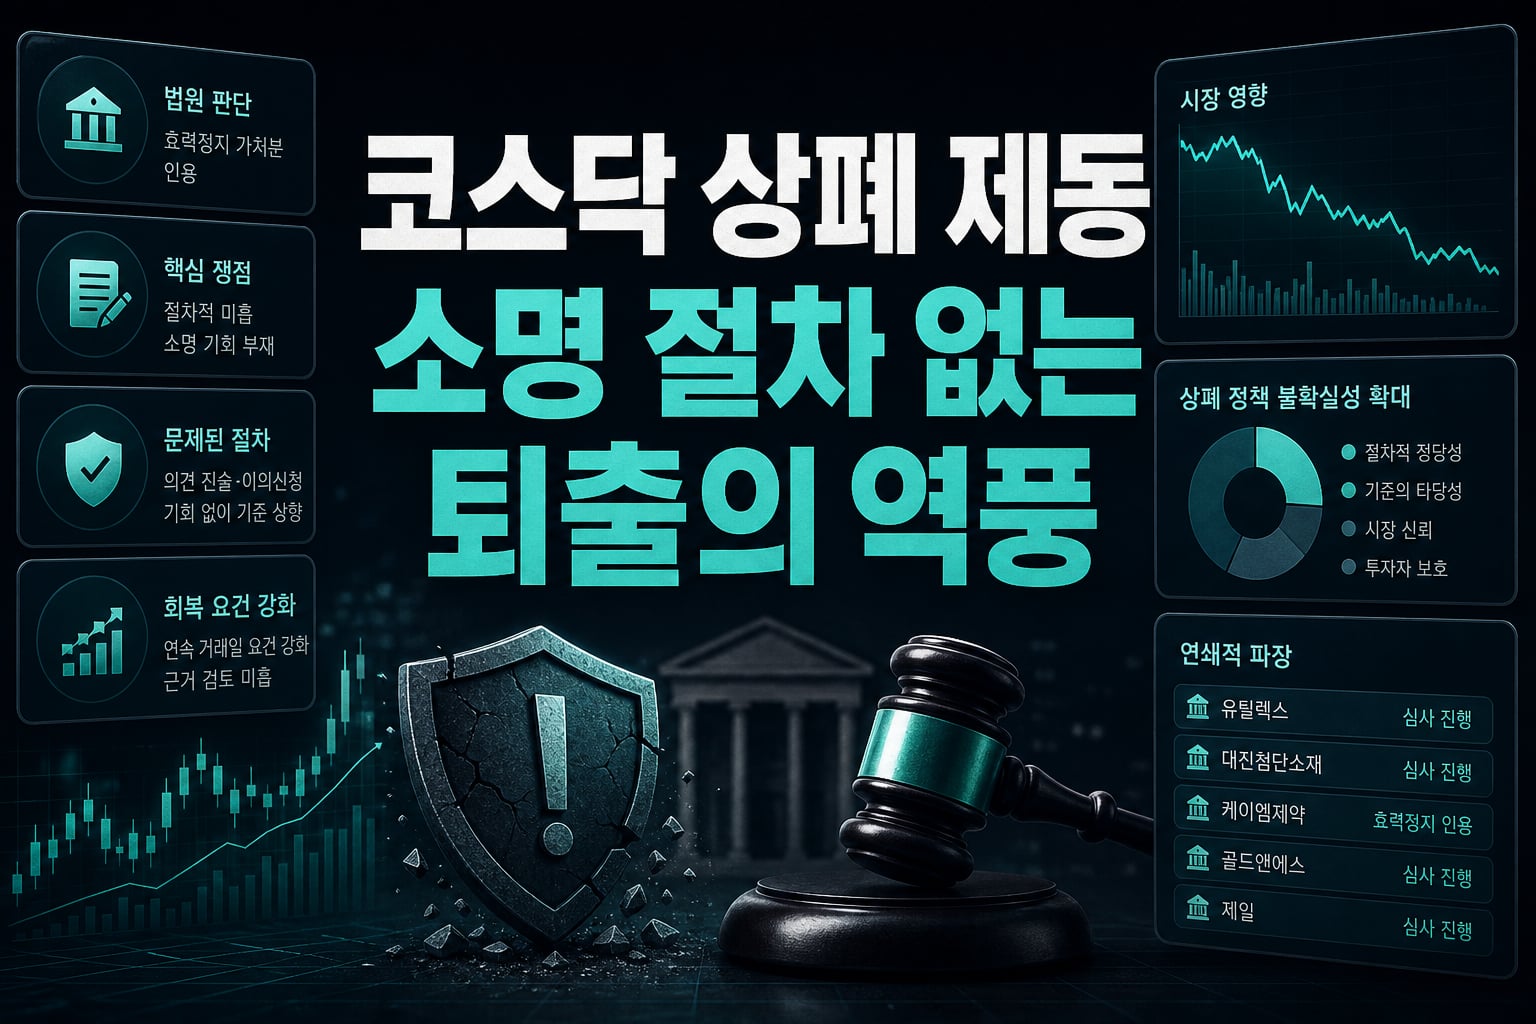
서울남부지법이 주연테크와 케이엠제약의 상장폐지 효력정지 가처분을 인용하면서 시총 기준 상폐 정책 전반이 흔들리고 있다. 재판부가 문제 삼은 핵심은 기준 자체의 타당성이 아니라 절차적 미흡함, 즉 의견 진술이나 이의신청 기회 없이 기준을 높인 점과 회복 요건을 연속 45거래일로 강화하면서 근거 자료를 충분히 검토하지 않은 점이다. 이미 유틸렉스·대진첨단소재를 시작으로 케이엠제약·골드앤에스·제일엠앤에스·삼영이엔씨·주연테크·메디콕스·핀텔까지 법적 대응에 나선 기업이 늘고 있어 유사 소송이 줄을 이을 가능성이 크다. 코스피 40개, 코스닥 115개 종목이 현행 기준에 미달한 상태에서 가처분 선례가 생기면 코넥스 이전상장보다 법원 판단을 구하는 쪽을 택하는 기업이 늘어날 수밖에 없다. 이는 거래소의 퇴출 절차 자체를 장기화시키고, 관리종목 투자자들에게는 예측 가능성이 더 떨어지는 결과로 이어진다. 시총 미달 종목에 투자하고 있다면 가처분 신청 여부와 법원 판단 추이를 종목별로 따로 확인하는 작업이 이제 필수가 됐다.
소수점 거래 확산, 접근성 경쟁이 바꾸는 개인투자자 구조
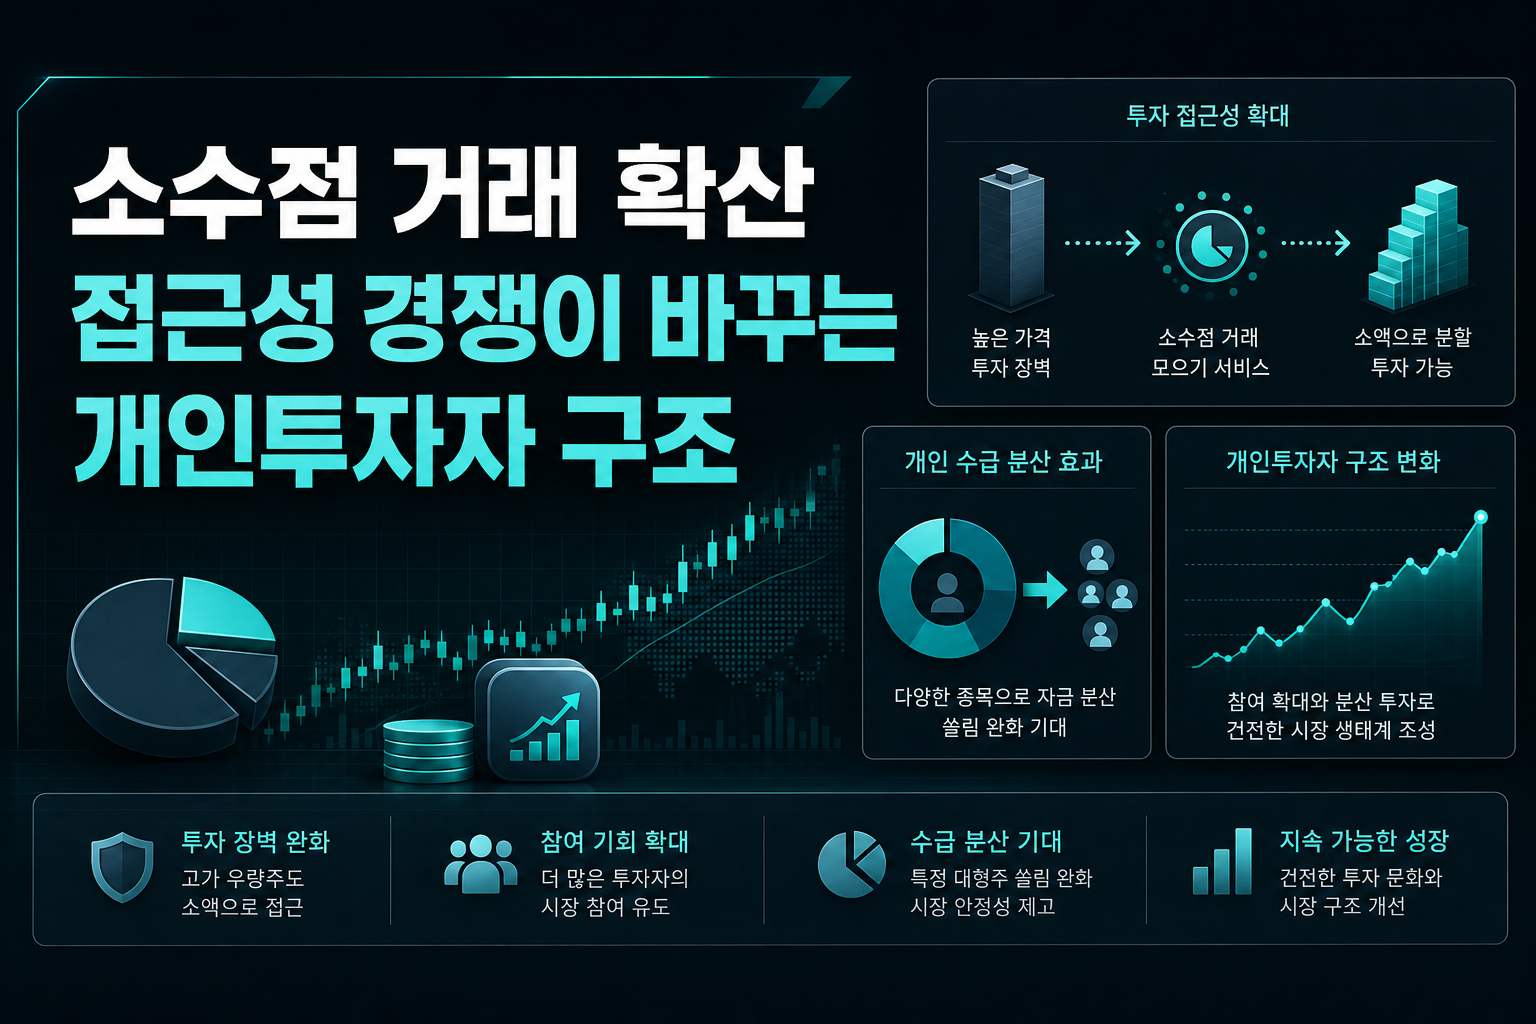
iM증권이 코스피200·코스닥150 구성 종목을 대상으로 소수점 거래와 1000원 단위 모으기 서비스를 시작하면서 고가 우량주에 대한 투자 문턱이 한 단계 더 낮아졌다. SK하이닉스처럼 주당 가격이 높은 종목에 소액으로 접근할 수 있게 되면 개인 수급의 분산 효과가 커지고, 특정 대형주로의 자금 쏠림이 완화될 가능성도 있다. 다만 소수점 거래는 1일 4회 주문을 취합해 체결하는 구조라 실시간 가격 반영이 되지 않는다는 점에서 단기 트레이딩보다는 적립식 장기 투자에 적합한 상품이라는 점을 분명히 인식해야 한다. 증권사들이 연금·ISA 상품과 함께 소수점 거래, ETF 모으기 서비스를 동시에 밀고 있는 흐름은 결국 개인 자금을 장기 자산관리 계좌 안으로 묶어두려는 경쟁으로 봐야 한다. 커버드콜 ETF 순자산이 8개월 만에 2배로 늘어난 것도 같은 맥락에서, 월배당·적립식 상품에 대한 수요가 구조적으로 커지고 있다는 신호다.
연기금 CIO 공백 해소, ETF 괴리율 급증, 코스닥 상폐 제동은 모두 제도와 자금이 맞물려 돌아가는 방식의 허점을 드러낸 사건들이다. 출자 재개로 풀릴 자금이 어디로 흘러갈지, 괴리율 관리 실패가 반복되는 상품을 어떻게 걸러낼지, 퇴출 절차 재설계가 관리종목 투자 판단에 어떤 변수를 더할지를 함께 봐야 전체 그림이 맞춰진다. 개인투자자 입장에서는 소수점 거래 같은 접근성 확대가 반갑지만, 동시에 레버리지 ETF와 시총 미달 종목처럼 구조적 리스크가 누적된 영역은 더 꼼꼼히 걸러내야 할 시점이다. 결국 이번 주 드러난 신호들은 자금은 풀리는데 안전판은 아직 덜 갖춰진 시장이라는 하나의 문장으로 요약된다.
#연기금출자 #사모펀드 #ETF괴리율 #코스닥상장폐지 #소수점거래 #PEF #거래소제도
???? 함께 보면 좋은 정보: 관련주·테마주 정보