삼성전자 100조 영업이익, 왜 시장은 환호 대신 눈높이부터 낮췄나
삼성전자 3분기 잠정실적 발표를 이틀 앞두고 시장의 셈법이 묘하게 바뀌고 있다. 사상 첫 분기 영업이익 100조원이라는 숫자 자체는 여전히 유효한데, 정작 컨센서스는 석달 전 113조원에서 106조원으로 내려앉았다. 숫자는 커지는데 기대치는 작아지는 이 역설은 환율이라는 변수 하나로 거의 다 설명이 된다. 실적 발표 전날까지 원화값 흐름을 주시해야 하는 이유가 여기에 있다.
113조에서 106조로, 눈높이가 낮아진 진짜 이유
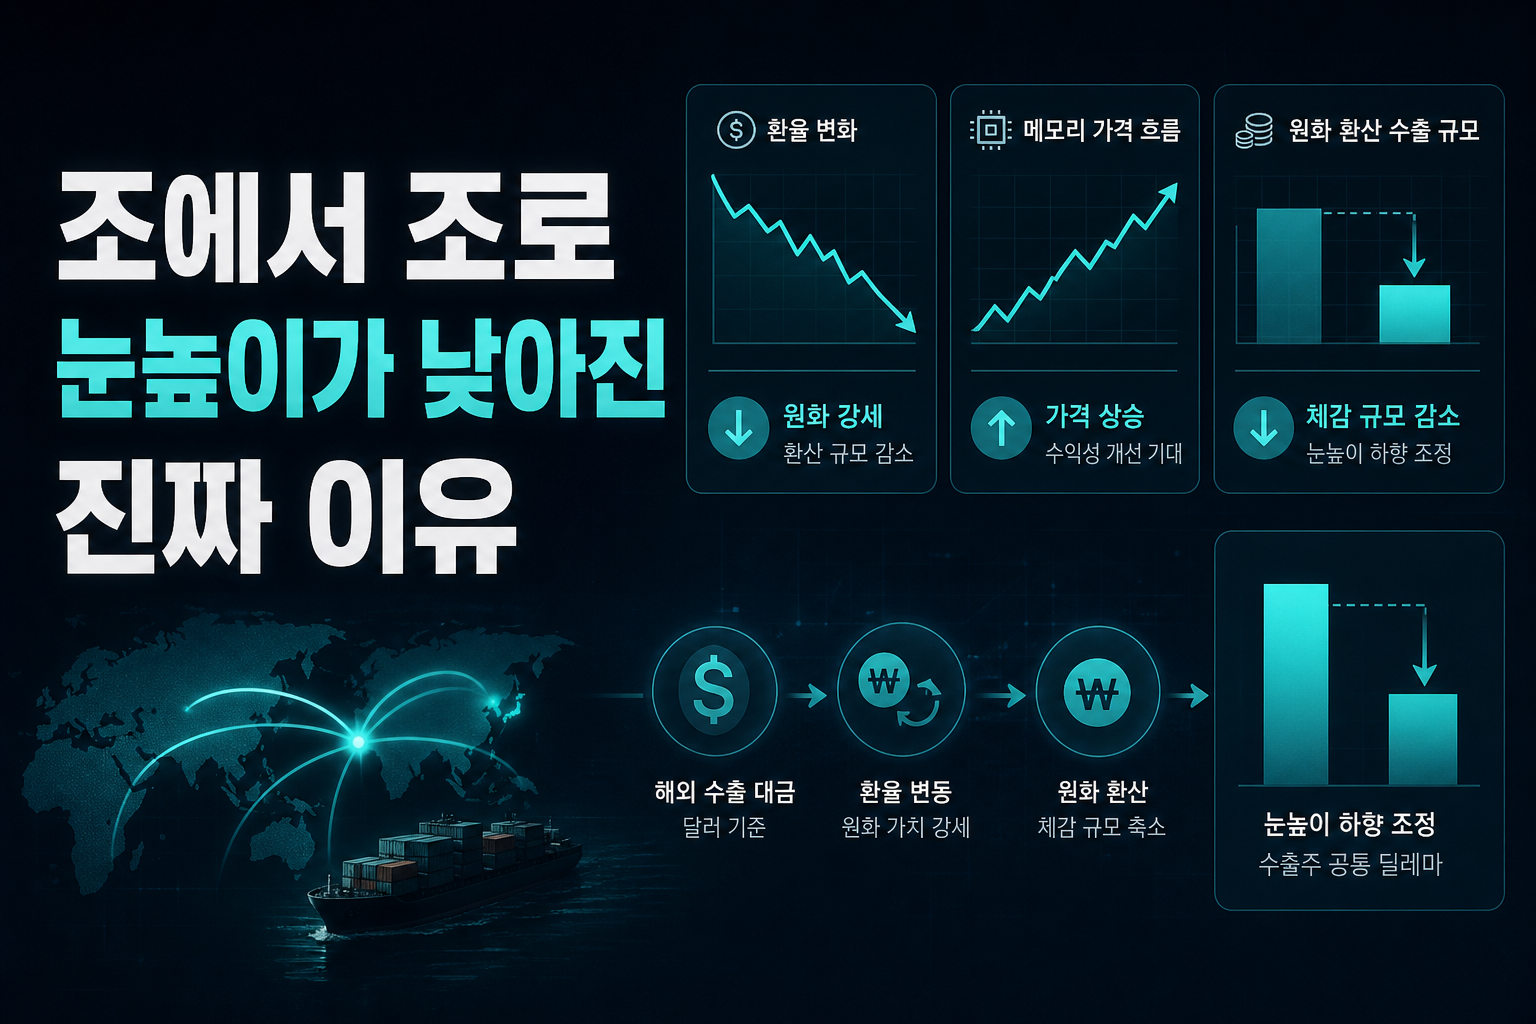
3개월 전 증권가가 그려놨던 113조원이라는 숫자는 달러당 1400원대 환율을 전제로 짜인 그림이었다. 그런데 최근 원화값이 강세로 돌아서면서 반도체 수출 대금을 원화로 환산했을 때 체감 규모가 줄어드는 효과가 생겼다. 메모리 가격 자체는 오히려 상승 흐름을 타고 있는데도 환율 때문에 눈높이를 낮춰야 하는 구조는 수출주 전반이 안고 있는 공통된 딜레마다. 문제는 이게 단순한 숫자 조정이 아니라는 점이다. 환율이 추가로 더 떨어진다면 실적 발표 당일 숫자가 아무리 화려해도 시장은 이미 그 다음 분기 눈높이부터 다시 낮출 준비를 할 수밖에 없다. 결국 100조원이라는 상징적 숫자보다 더 중요한 건 환율이 어디서 멈추느냐는 질문이다. 외환시장과 반도체 실적이 이렇게까지 밀착된 적이 최근 몇 년 사이 드물었다.
HBM4가 쥔 가격 협상력, 4분기가 진짜 승부처
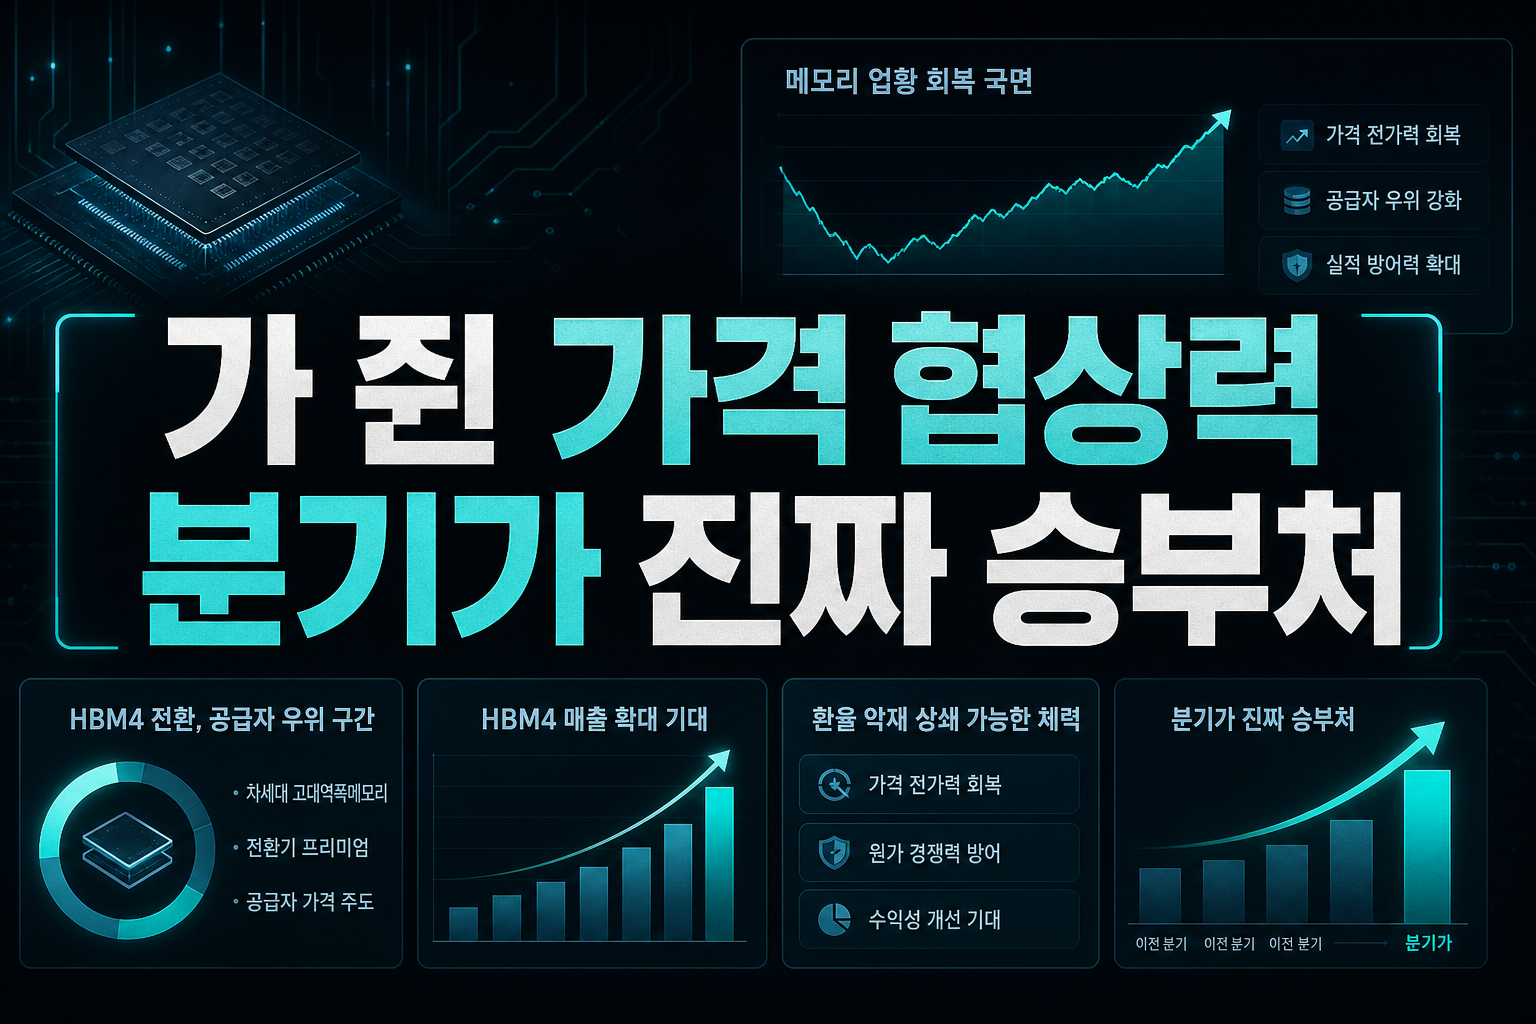
3분기 실적이 이미 과거형이라면 시장이 진짜 궁금해하는 건 4분기부터 본격화되는 HBM4 매출 확대다. 차세대 고대역폭메모리로 넘어가는 전환기에는 통상 공급자가 가격을 주도하는 구간이 열리는데, 지금 삼성전자가 바로 그 지점에 서 있다는 평가가 나온다. 메모리 업황이 다운사이클에서 벗어나 가격 전가력을 회복하는 국면이라면 환율 악재를 상쇄할 체력이 충분하다는 뜻이기도 하다. 실제로 HBM4 공급 계약이 하나둘 가시화될 때마다 목표주가를 올리는 리포트가 늘고 있는 것도 이 때문이다. 다만 가격 협상력이라는 게 선언만으로 확정되는 게 아니라 실제 체결된 물량과 단가로 증명돼야 하는 영역이라는 점은 변수로 남는다. 8일 잠정실적 발표에서 사업부별 숫자가 공개되지 않는다는 한계를 감안하면, 투자자들은 본실적 발표와 함께 나올 가이던스에 더 민감하게 반응할 가능성이 크다.
ETF 리밸런싱과 겹친 타이밍, 단기 수급은 또 다른 변수
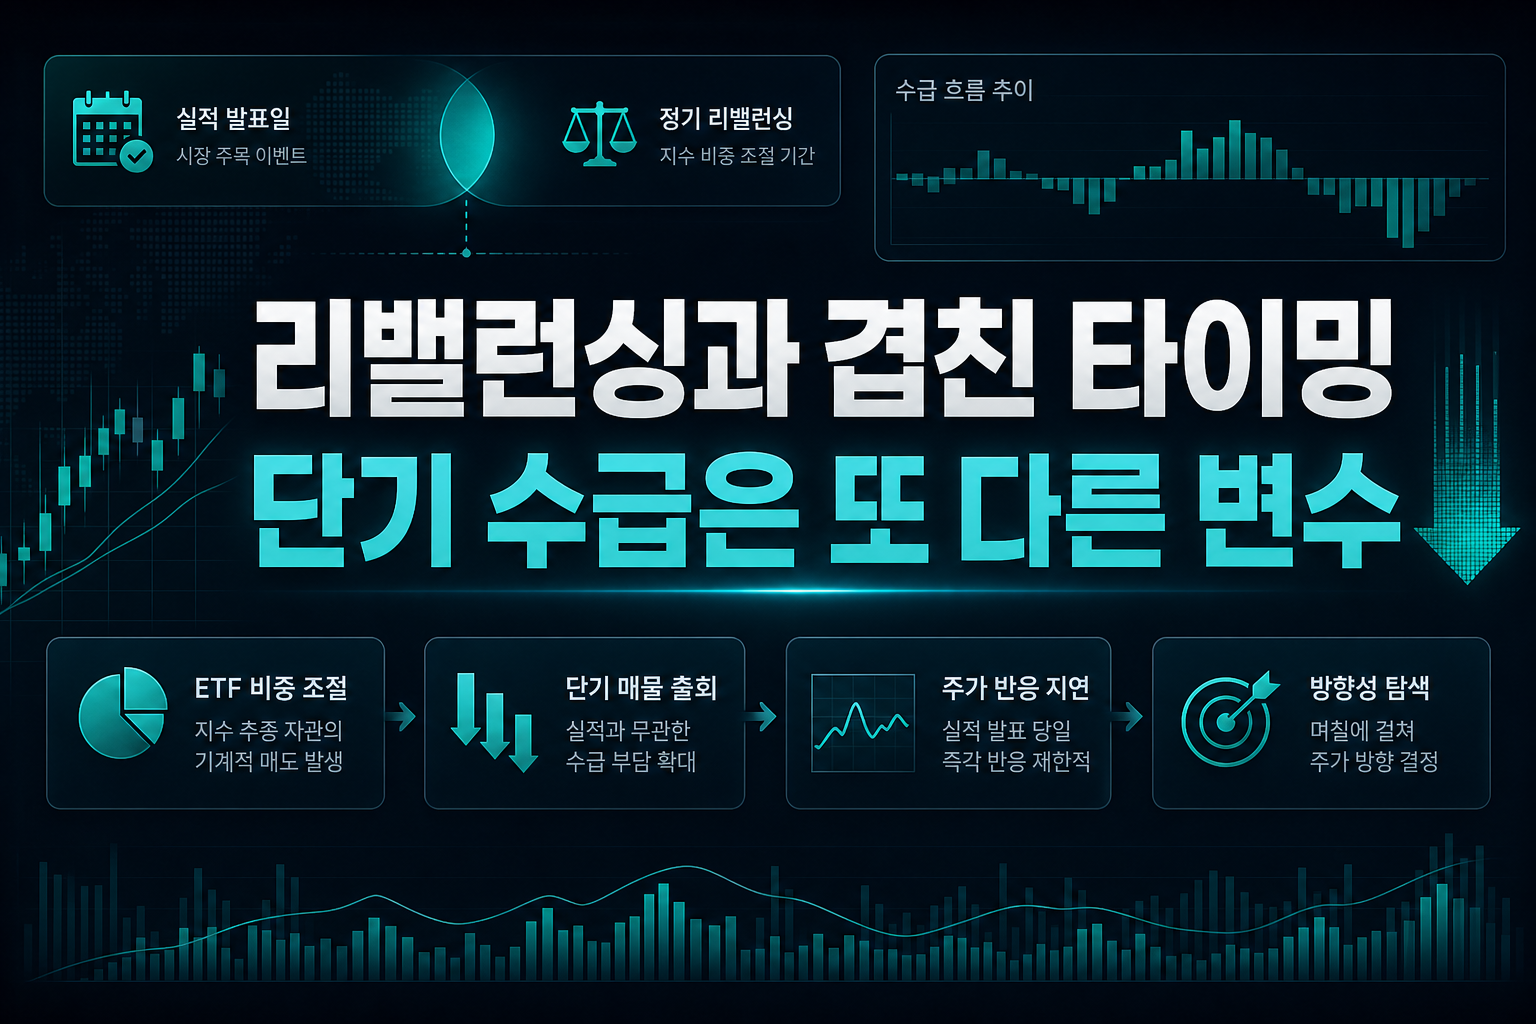
공교롭게도 삼성전자 실적 발표일이 정기 ETF 리밸런싱 날짜와 겹치면서 단기적으로는 매물 출회 가능성이 거론되고 있다. 실적이 아무리 좋아도 지수 추종 자금이 비중 조절 과정에서 기계적으로 매도 물량을 쏟아낼 수 있다는 건 실적 모멘텀과는 별개로 챙겨야 할 수급 변수다. 이런 패턴은 과거에도 반복돼 왔는데, 실적 발표 당일 주가가 즉각 반응하지 않고 며칠에 걸쳐 방향을 잡아가는 경우가 많았던 배경이기도 하다. 외국인 수급과 연금 자금의 움직임이 겹치는 시점이라 변동성이 평소보다 커질 공산이 크다. 결국 100조원이라는 숫자 자체보다 그 숫자가 공개된 직후 며칠간의 수급 공방이 단기 주가 방향을 더 크게 좌우할 수 있다는 점을 염두에 둬야 한다. 장기 투자자라면 이 단기 노이즈에 일희일비하기보다 HBM4 가격 협상력이라는 본질적 동력에 집중하는 편이 합리적이다.
대외 변수는 여전히 안갯속, 무역적자 확대가 주는 신호
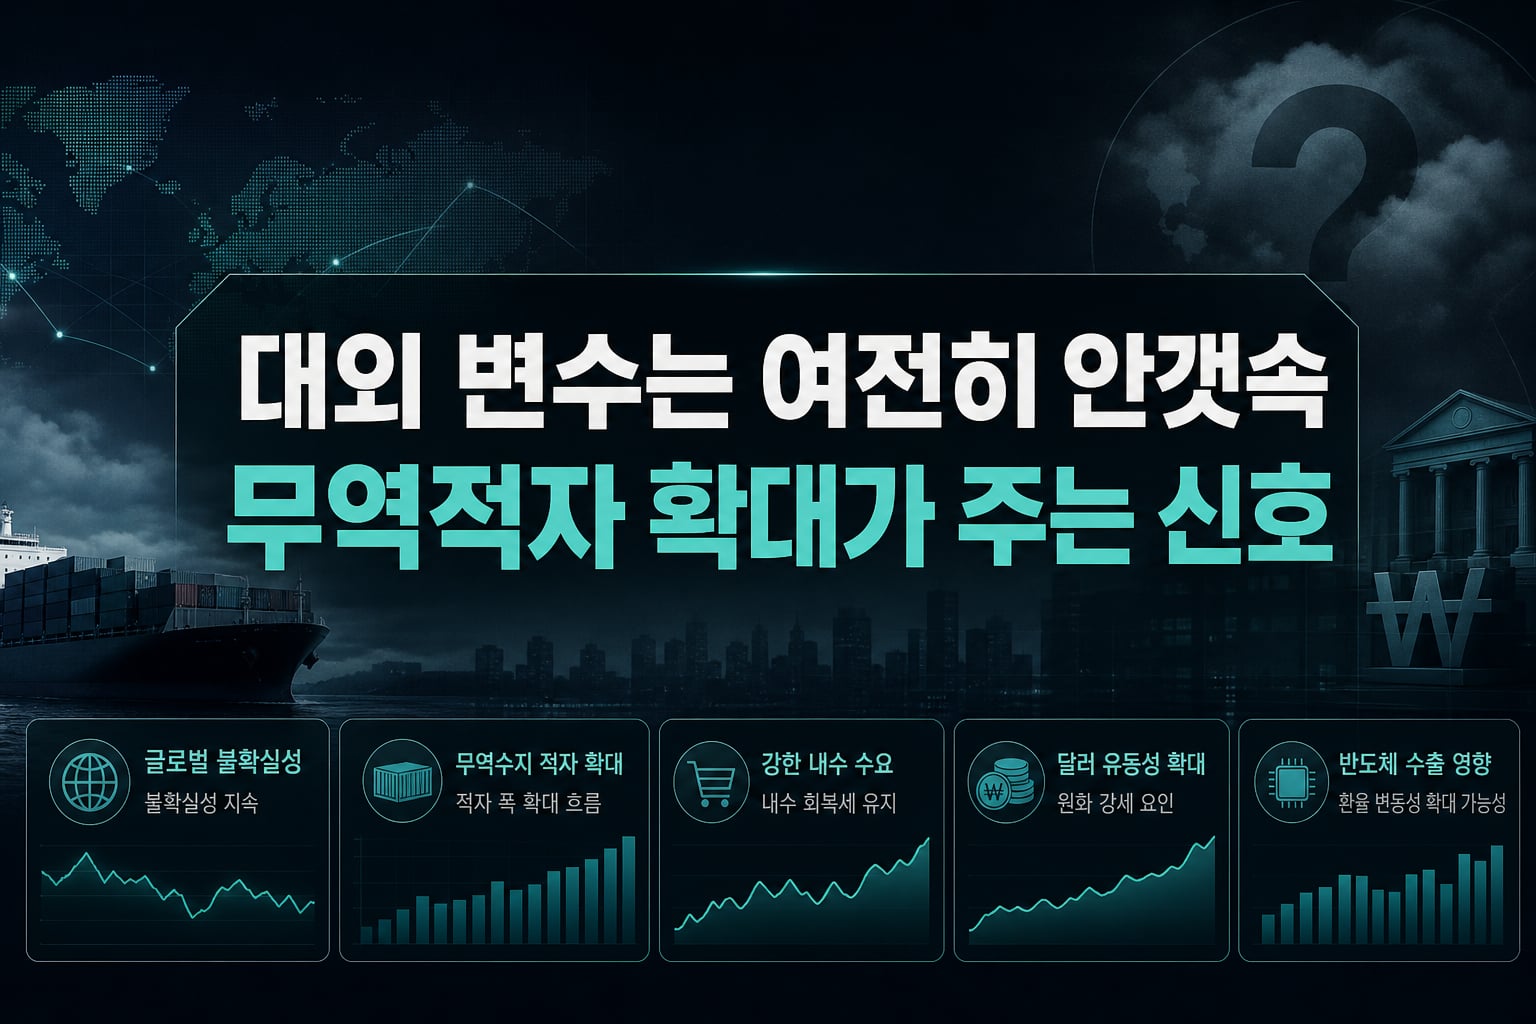
미국의 8월 무역수지 적자가 시장 예상치를 웃돈 1천56억달러로 집계된 건 달러 약세 압력이 쉽게 가라앉지 않을 수 있다는 신호로 읽힌다. 상품수지 적자가 눈에 띄게 늘었다는 건 미국 내수 수요가 여전히 강하다는 뜻이기도 하지만, 동시에 달러 유동성 공급 측면에서는 원화 강세를 지지하는 요인으로도 작용할 수 있다. 반도체 수출 비중이 높은 한국 입장에서는 달러 약세가 장기화될수록 삼성전자 같은 수출 대형주의 환산 실적에 부담이 누적되는 구조다. 여기에 지정학적 불확실성까지 겹치면서 글로벌 자금의 안전자산 선호 흐름이 언제든 급변할 수 있다는 점도 변수다. 결국 국내 반도체 업황 자체는 개선되고 있지만 그 개선분이 고스란히 숫자로 드러나려면 환율이라는 외생변수가 우호적으로 움직여줘야 하는 상황이 당분간 이어질 것으로 보인다.
100조원이라는 숫자는 분명 상징적이지만, 지금 시장이 진짜 주목하는 건 그 다음이다. 환율이 추가로 더 밀릴지, HBM4 가격 협상력이 숫자로 증명될지, 그리고 리밸런싱发 수급 변동성을 얼마나 버텨낼지가 향후 몇 주의 주가 방향을 가를 변수다. 실적 발표 당일의 헤드라인보다 그 이후 이어지는 가이던스와 수급 흐름을 더 꼼꼼히 들여다봐야 할 시점이다.
#삼성전자 #HBM4 #원화강세 #반도체실적 #ETF리밸런싱 #무역수지 #메모리가격
???? 함께 보면 좋은 정보: 관련주·테마주 정보