프랑스發 금리 안도랠리, 한국 수출주가 안심하기 이른 이유
프랑스 극우 정치인의 재정감축 공언 하나에 미 국채금리가 내려가고 뉴욕증시가 반색했다. 동시에 미국의 8월 무역적자는 시장 예상을 크게 웃돌았고, 부산발 컨테이너 운임은 2주 연속 하락세를 이어갔다. 겉으로는 위험자산 전반에 훈풍이 부는 그림이지만, 그 훈풍의 근원을 뜯어보면 한국 수출 기업들이 마냥 웃을 수 없는 신호들이 섞여 있다. 금리 안도감과 무역·물동량 지표의 불일치, 이 틈새를 봐야 한다.
르펜발 금리 안도, 빌려온 온기일 뿐이다
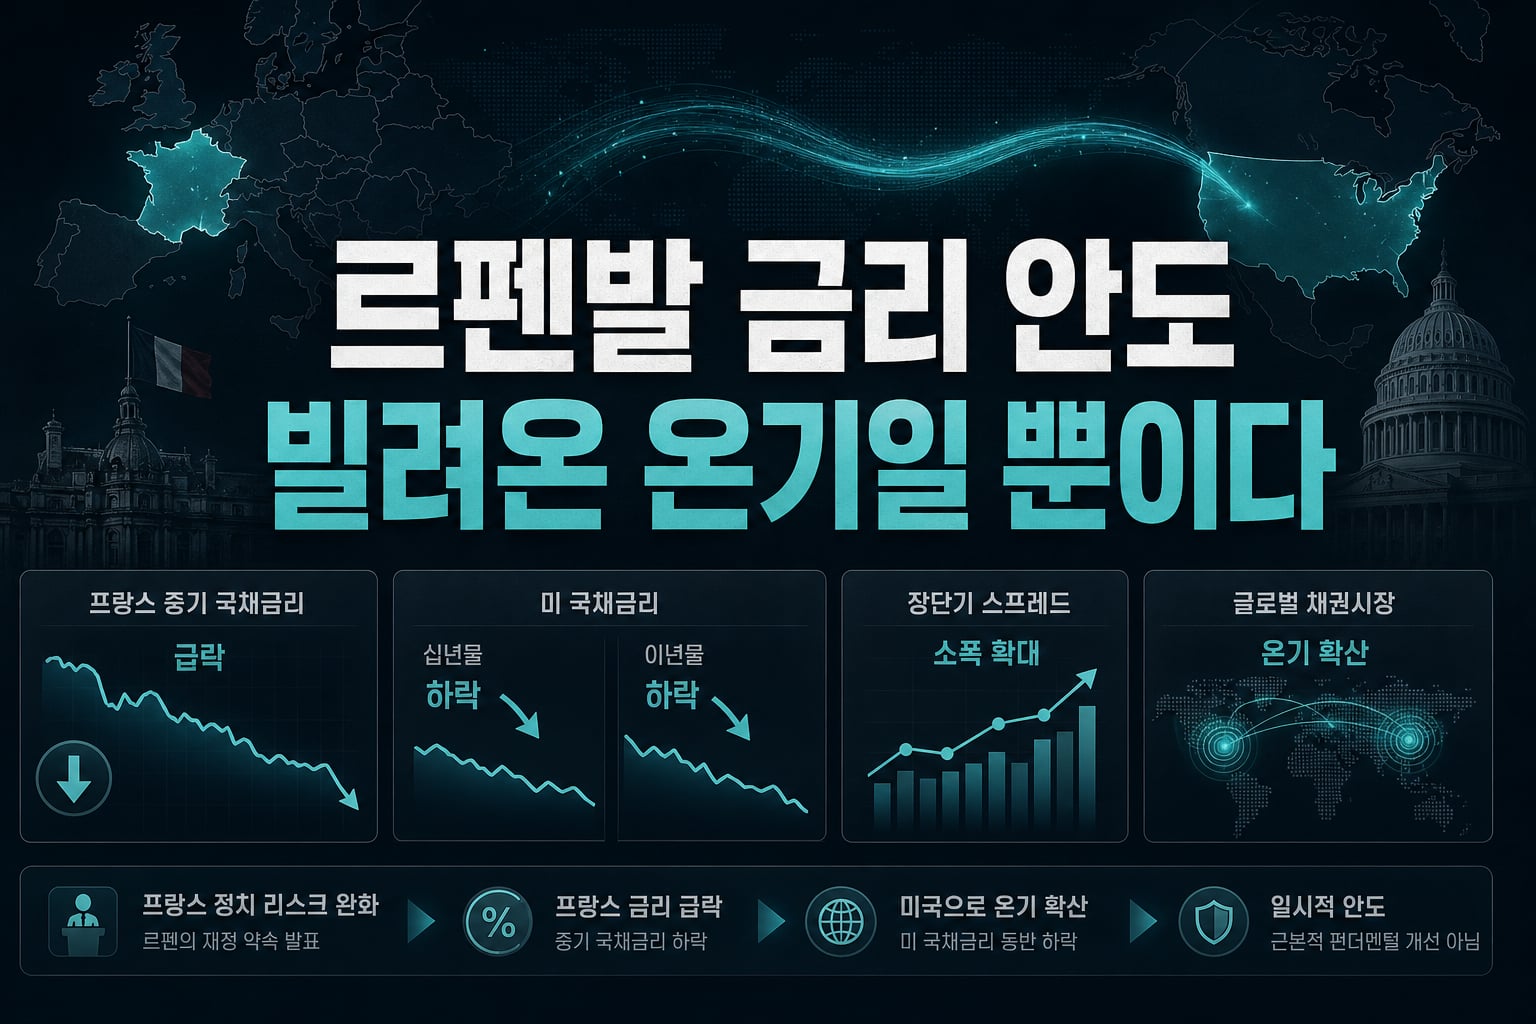
마린 르펜이 2032년까지 1천400억유로 순절감을 약속하자 프랑스 중기 국채금리가 10bp 안팎으로 급락했고, 그 여파가 그대로 미 국채시장으로 번졌다. 10년물이 5.271%까지 내려오고 2년물도 4.781%로 떨어지면서 장단기 스프레드는 49bp로 소폭 벌어졌다. 문제는 이 랠리의 성격이다. 미국 경제 펀더멘털이 개선돼서가 아니라 유럽 정치 리스크가 일시적으로 봉합되면서 글로벌 채권시장 전체가 같이 눌린 것뿐이다. 실제로 뉴욕 증시 개장 이후 금리가 다시 상승 전환하는 패턴이 최근 반복됐다는 점은, 이 하락이 추세가 아니라 노이즈에 가깝다는 뜻이다. 국내 투자자 입장에서 미 국채금리 하락을 곧바로 성장주 할인율 개선 재료로 받아들이기보다는, 유럽 정치 이벤트가 끝나는 순간 금리가 되돌림할 가능성을 열어둬야 한다. 특히 국내 성장주나 바이오·플랫폼 종목들이 이 금리 하락에 단기 반등했다면, 그 반등의 지속성을 의심하는 게 합리적이다. 금리는 결국 미국 자체의 물가·고용 데이터로 되돌아갈 수밖에 없다.
무역적자 1천56억달러, 예상치 상회가 의미하는 것
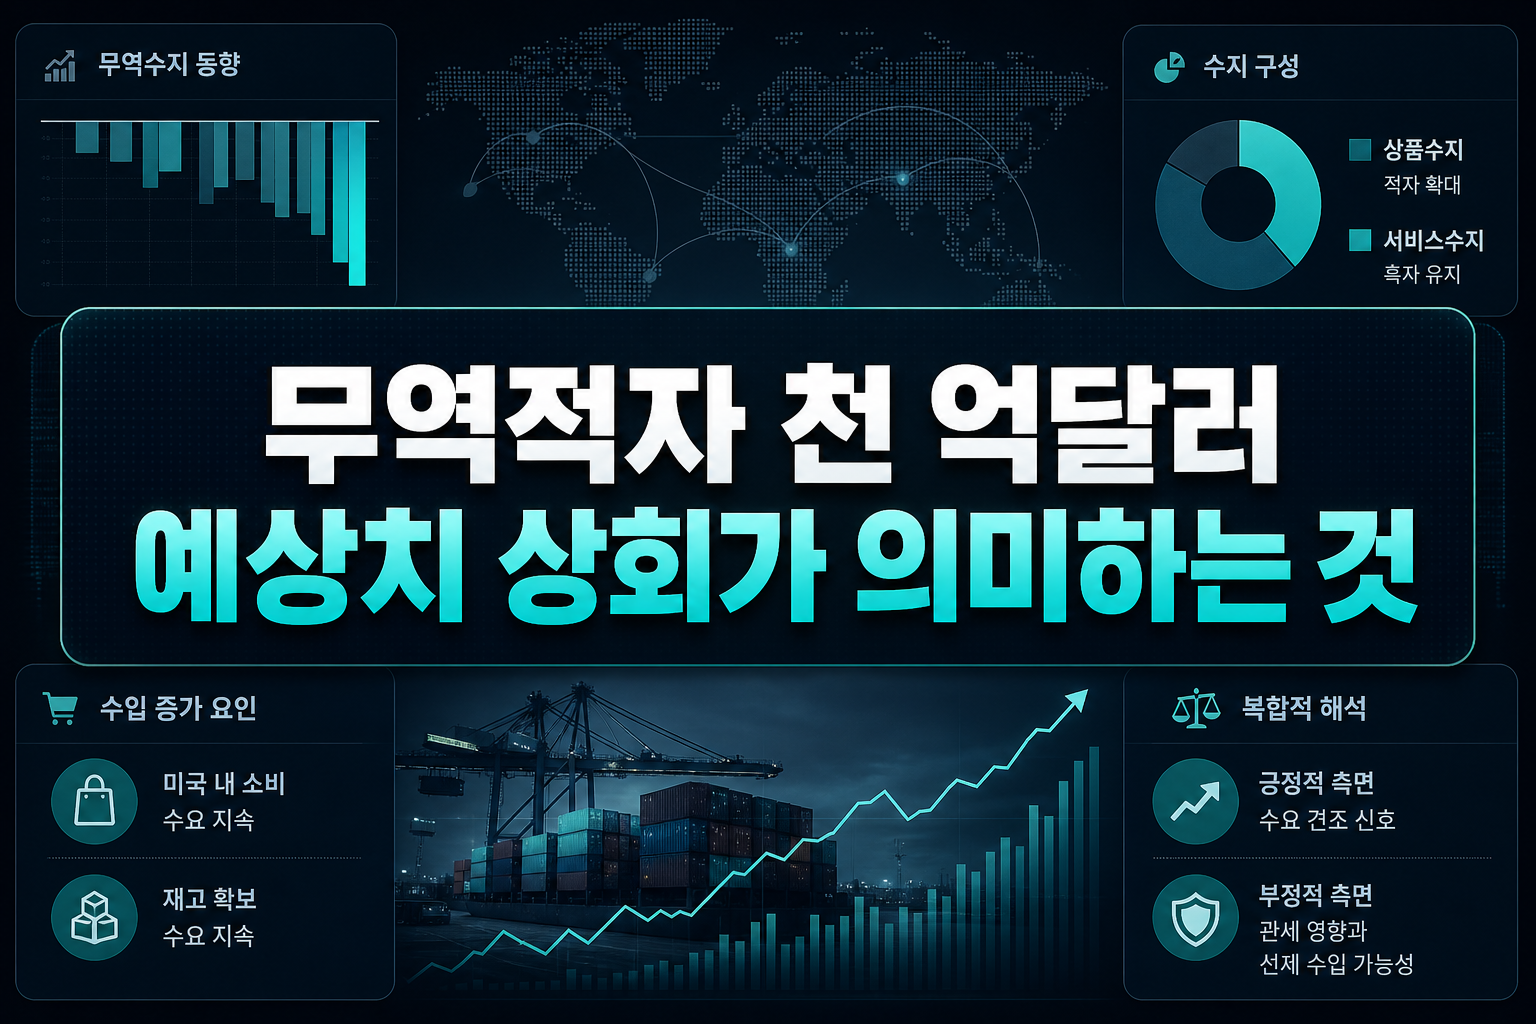
8월 미국 무역수지 적자가 1천56억달러로 집계되며 시장 예상치 1천20억달러를 웃돌았다. 전달 928억달러 대비 적자 폭이 확대된 건 상품수지 적자가 128억달러 늘어난 반면 서비스수지 흑자는 거의 제자리였기 때문이다. 수입이 172억달러나 늘었다는 건 미국 내 소비와 재고 수요가 여전히 살아있다는 신호로 해석할 여지가 있지만, 동시에 관세 영향으로 기업들이 선제적으로 수입을 당겨왔을 가능성도 배제할 수 없다. 1~8월 누적으로 보면 무역적자가 전년 대비 19.9% 줄었다는 점은 긍정적이지만, 이는 수출 증가율 11.8%가 수입 증가율 1.9%를 크게 앞섰기 때문이다. 즉 미국 내수의 수입 흡수력 자체가 둔화되는 흐름 속에서 8월 한 달 반등이 나온 셈이다. 한국의 대미 수출주, 특히 가전·자동차부품·기계류 기업들은 이 숫자를 단순히 미국 소비 호조로만 읽을 게 아니라, 재고 사이클의 끝자락일 수 있다는 경계심을 가져야 한다. 무역적자 확대가 달러 약세 압력으로 이어질 경우 원화 강세와 맞물려 수출 기업의 가격 경쟁력에 추가 부담을 줄 수도 있다.
유가 하락과 기술주 랠리, 에너지 섹터의 소외는 길어질까
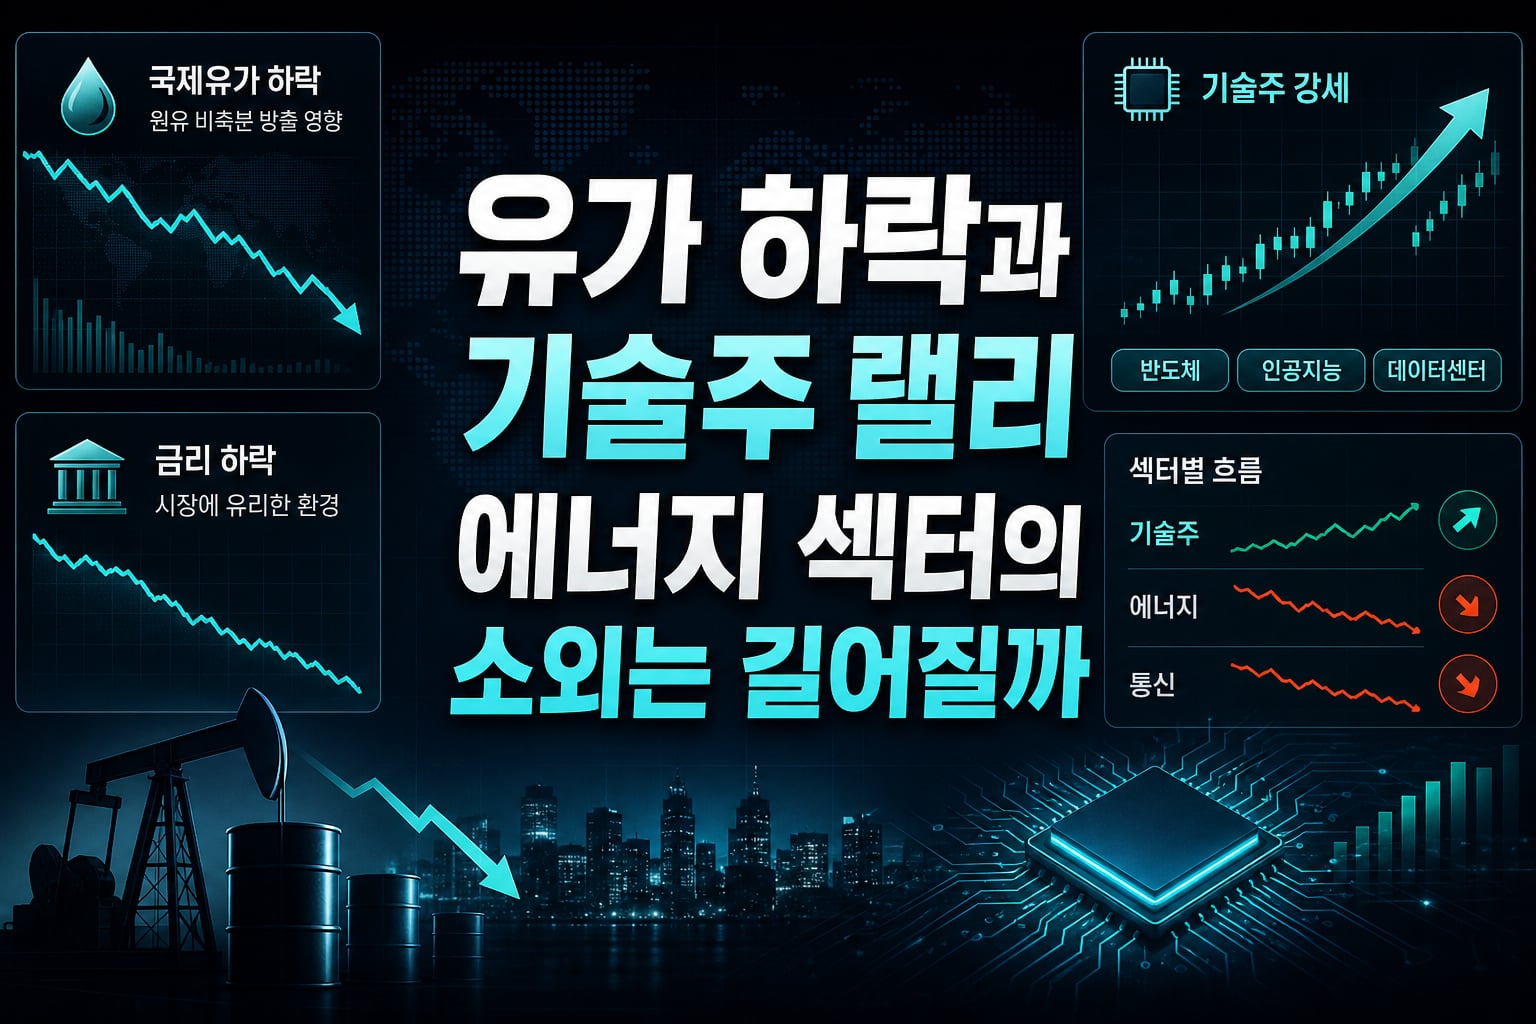
G7의 1억배럴 규모 원유·디젤 비축분 방출 소식에 WTI가 배럴당 87.96달러까지 밀리면서 뉴욕 3대 지수가 일제히 상승 출발했다. 엔비디아, 브로드컴, 마벨테크놀로지 같은 반도체주가 강세를 주도했고 AMD는 2027년 칩 공급 확대 계획을 밝히며 추가 상승했다. 유가 하락이 금리 하락과 맞물려 기술주에 유리한 환경을 만든 것은 분명하지만, 동시에 에너지와 통신 업종은 약세를 면치 못했다. 이 구도가 국내 증시에 주는 시사점은 명확하다. SK하이닉스나 삼성전자 같은 메모리·파운드리 밸류체인은 미국발 AI 투자 확대 기대감을 계속 흡수할 수 있는 반면, 정유·화학 업종은 유가 하락과 비축유 방출이라는 공급 측 압박을 추가로 받을 가능성이 크다. 다코타 웰스의 로버트 파블릭이 언급했듯 정보기술을 제외한 다른 업종에 대한 시장 기대치는 전반적으로 낮다. 국내 투자자라면 반도체 쏠림이 더 심화될 수 있다는 전제 하에 포트폴리오 내 업종 분산을 재점검할 시점이다.
컨테이너 운임 2주 연속 하락, 수출 체감경기의 선행 신호
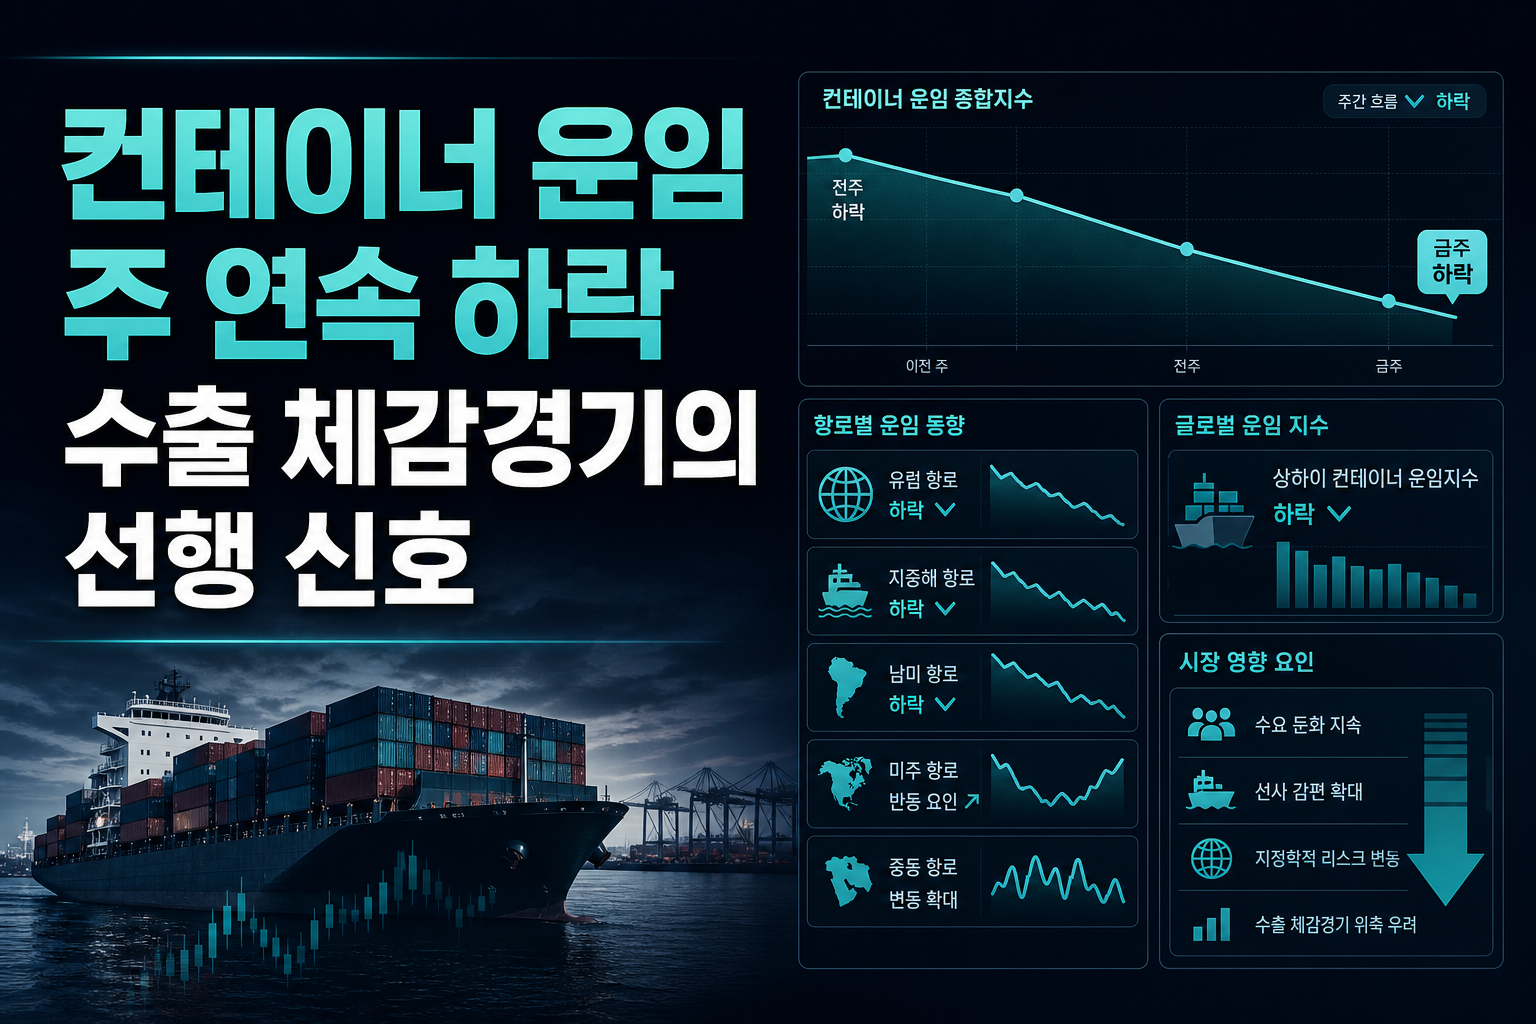
부산발 주간 컨테이너 해상운임 종합지수가 4678p에서 4629p로 또 한 번 내려앉았다. 유럽, 지중해, 남미 항로의 수요 둔화가 하락을 주도했고, 상하이 컨테이너 운임지수 역시 소폭 떨어지며 같은 흐름을 확인시켰다. 미주항로는 국경절 직전 물량이 정점을 지나면서 선사들이 감편에 나섰고, 이는 역설적으로 운임 반등 요인이 됐지만 전체 지수를 끌어올리기엔 역부족이었다. 중동항로는 호르무즈 해협 리스크로 높은 운임을 유지하고 있지만 이마저도 중국발 선적 수요 둔화로 상승폭이 조정되는 모습이다. 해상운임은 통상 2~3개월 뒤 실물 수출입 데이터에 반영되는 선행지표 성격이 강하다. 미국 무역적자 확대와 겹쳐 놓고 보면, 글로벌 교역 물동량 자체가 완만하게 식어가는 국면에 들어섰다는 해석이 가능하다. HMM을 비롯한 국내 해운주 투자자라면 운임 하락이 단기 조정을 넘어 추세적 둔화로 이어질지 다음 몇 주의 지수 흐름을 주시해야 한다.
프랑스 정치 이벤트발 금리 안도, 기술주 랠리, 유가 하락이라는 표면적 호재 뒤에는 무역적자 확대와 해상운임 하락이라는 덜 화려하지만 더 구조적인 신호가 깔려 있다. 금리가 잠깐 내려왔다고 성장주에 베팅하기보다는, 미국의 수입 수요와 글로벌 물동량이 실제로 어떤 방향을 가리키는지가 더 중요한 질문이다. 반도체 쏠림이 심화되는 가운데 에너지·해운·수출 제조업 종목들은 상대적으로 소외될 가능성에 대비할 필요가 있다. 다음 주 미국 고용·물가 지표와 프랑스 정치 일정이 이 불일치를 어느 쪽으로 정리할지 지켜볼 때다.
#미국국채금리 #프랑스대선 #무역적자 #컨테이너운임 #반도체랠리 #유가하락 #수출주 #해운주
???? 함께 보면 좋은 정보: 관련주·테마주 정보