51% 과반 담은 슈퍼리치, 신용융자 롤러코스터 탄 개미…같은 반도체 다른 결과
같은 삼성전자, 같은 SK하이닉스를 샀어도 누구는 밤잠을 설치고 누구는 느긋하다. 차이는 정보가 아니라 자산 구조와 대응 방식에서 갈린다. 올해 고액자산가들은 포트폴리오 절반 이상을 반도체 대형주에 묶어두면서도 변동성 구간마다 기민하게 비중을 조절했고, 개인은 신용융자 잔고가 38조원까지 치솟았다가 반토막 수준으로 꺼지는 급격한 널뛰기를 반복했다. 같은 종목에 베팅해도 승자와 패자가 갈리는 구조, 그 속을 들여다볼 필요가 있다.
51.82%와 38조원, 같은 반도체를 보는 두 개의 시선
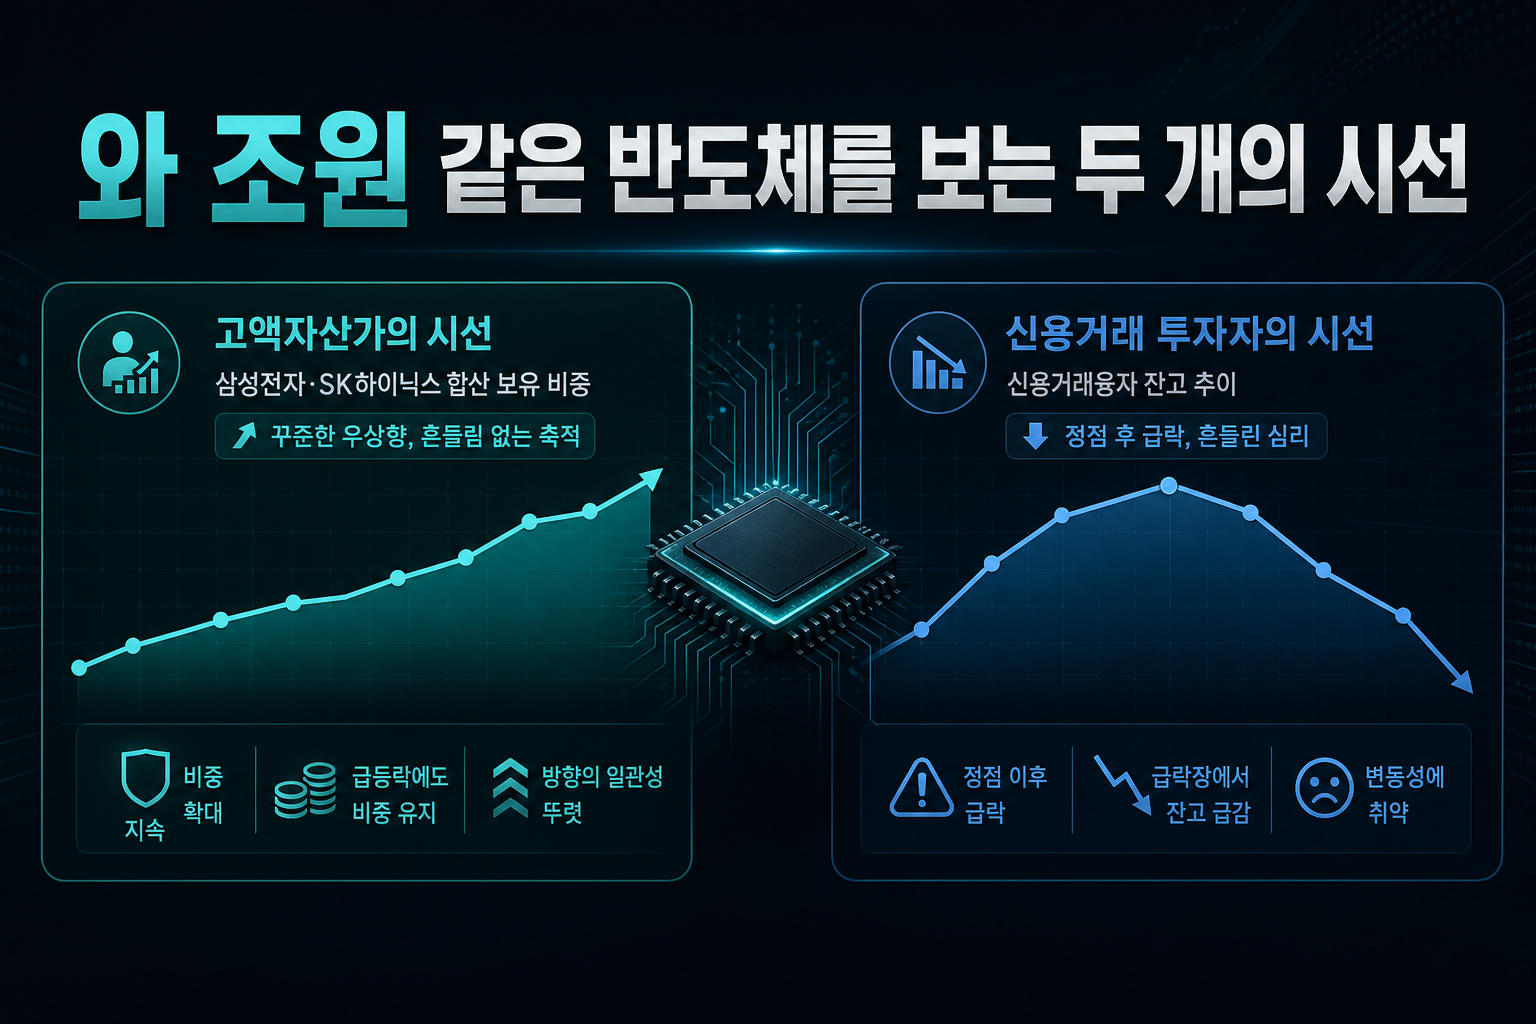
고액자산가의 삼성전자·SK하이닉스 합산 보유 비중은 1월 33.15%에서 6월 51.82%까지 꾸준히 우상향했다. 중요한 건 속도가 아니라 방향의 일관성이다. 급등락 구간에서도 비중을 깎지 않고 오히려 쌓아간 흐름이 뚜렷하다. 반면 신용거래융자 잔고는 1월 30조2800억원에서 5월 38조200억원으로 정점을 찍은 뒤 7월 급락장에서 28조9300억원까지 주저앉았다. 같은 기간 고액자산가는 6월과 7월에만 7100억원 넘게 순매수하며 매집 강도를 높였다. 레버리지로 쫓기듯 들어간 개인과 여유자금으로 버틴 자산가의 체력 차이가 숫자로 고스란히 드러난 셈이다. 이 격차는 단순한 운의 문제가 아니라 포지션 설계 단계에서 이미 정해진 결과에 가깝다.》
반도체 133% 급등, 그러나 상장사 64%는 뒷걸음질
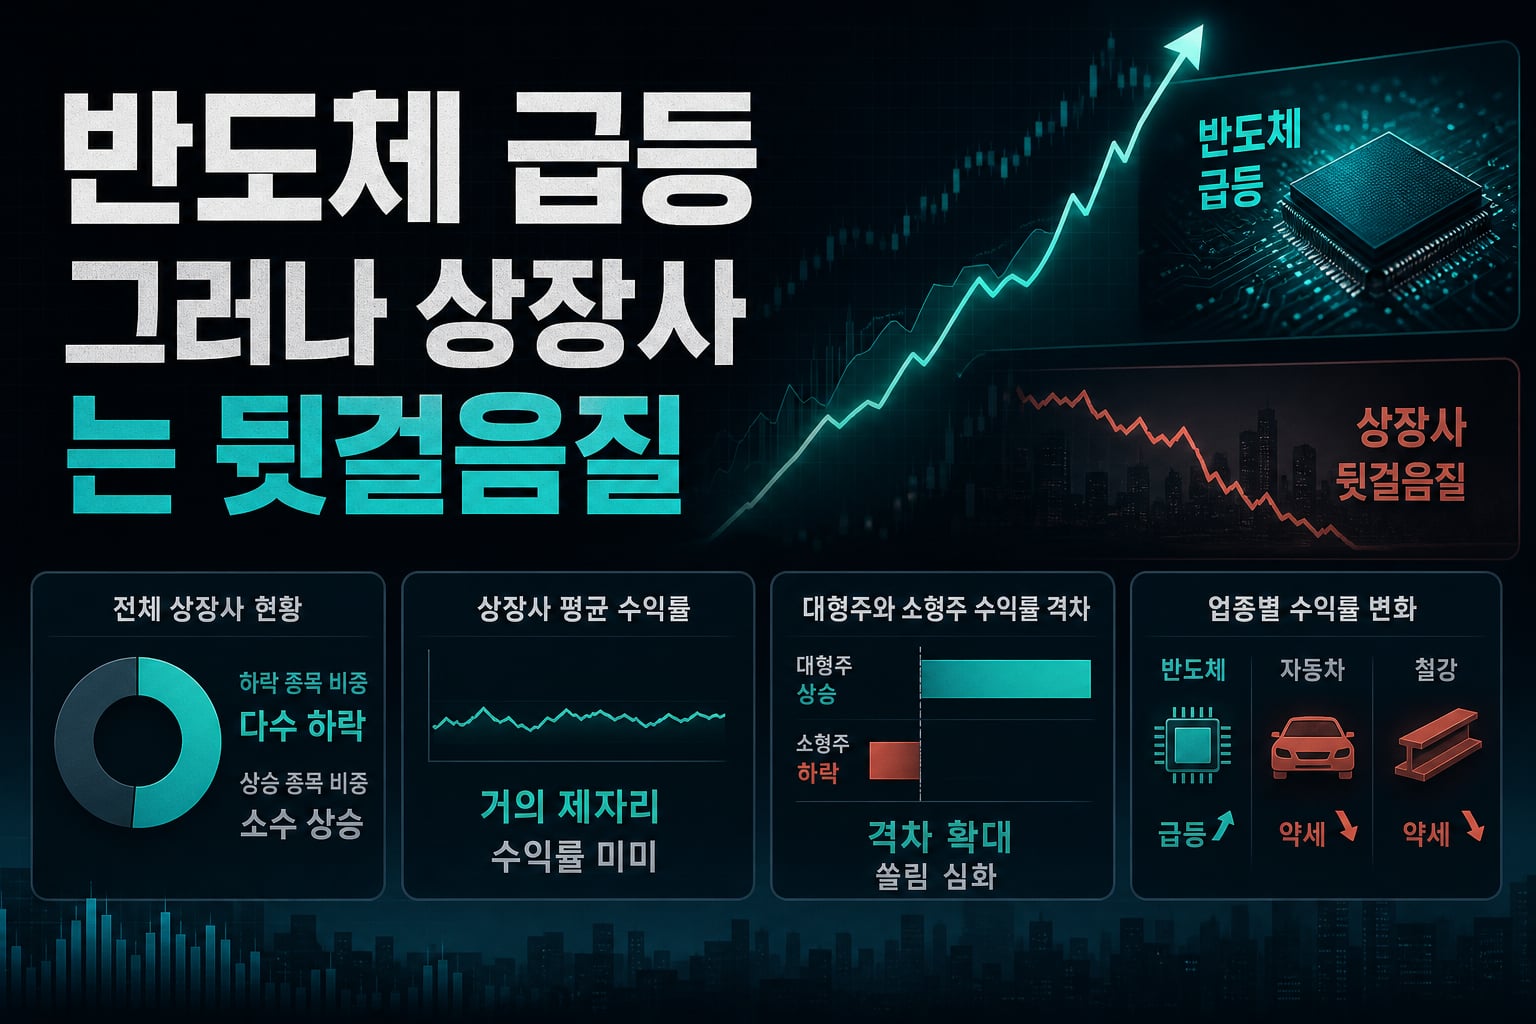
코스피가 올해 60% 넘게 뛰었다는 숫자만 보면 모두가 수혜를 입은 것 같지만 실상은 다르다. 전체 939개 종목 중 596개, 63.5%가 하락했고 평균 수익률은 0.92%에 불과했다. 대형주 지수가 68.71% 오르는 동안 소형주 지수는 4.31% 밀렸으니 73%포인트 가까운 격차가 같은 지수 안에서 벌어진 것이다. KRX반도체지수가 132.83% 급등할 때 자동차와 철강은 각각 3.41%, 1.35% 상승에 그쳤다는 점도 같은 맥락이다. 삼성전자와 SK하이닉스의 코스피 시총 비중은 연초 35.22%에서 50.41%로 뛰어 두 종목이 지수의 절반을 차지하는 구조가 됐다. 지수만 보고 들어간 투자자와 종목을 가려서 들어간 투자자의 성적표가 완전히 다를 수밖에 없는 이유다. 개인은 올해 삼성전자와 SK하이닉스에만 83조8730억원을 순매수했지만, 지수를 끌어올린 소수 종목 바깥의 포트폴리오는 소외됐을 가능성이 크다.
자금도 계급화, AI 밸류체인이 IPO와 VC 투자를 싹쓸이
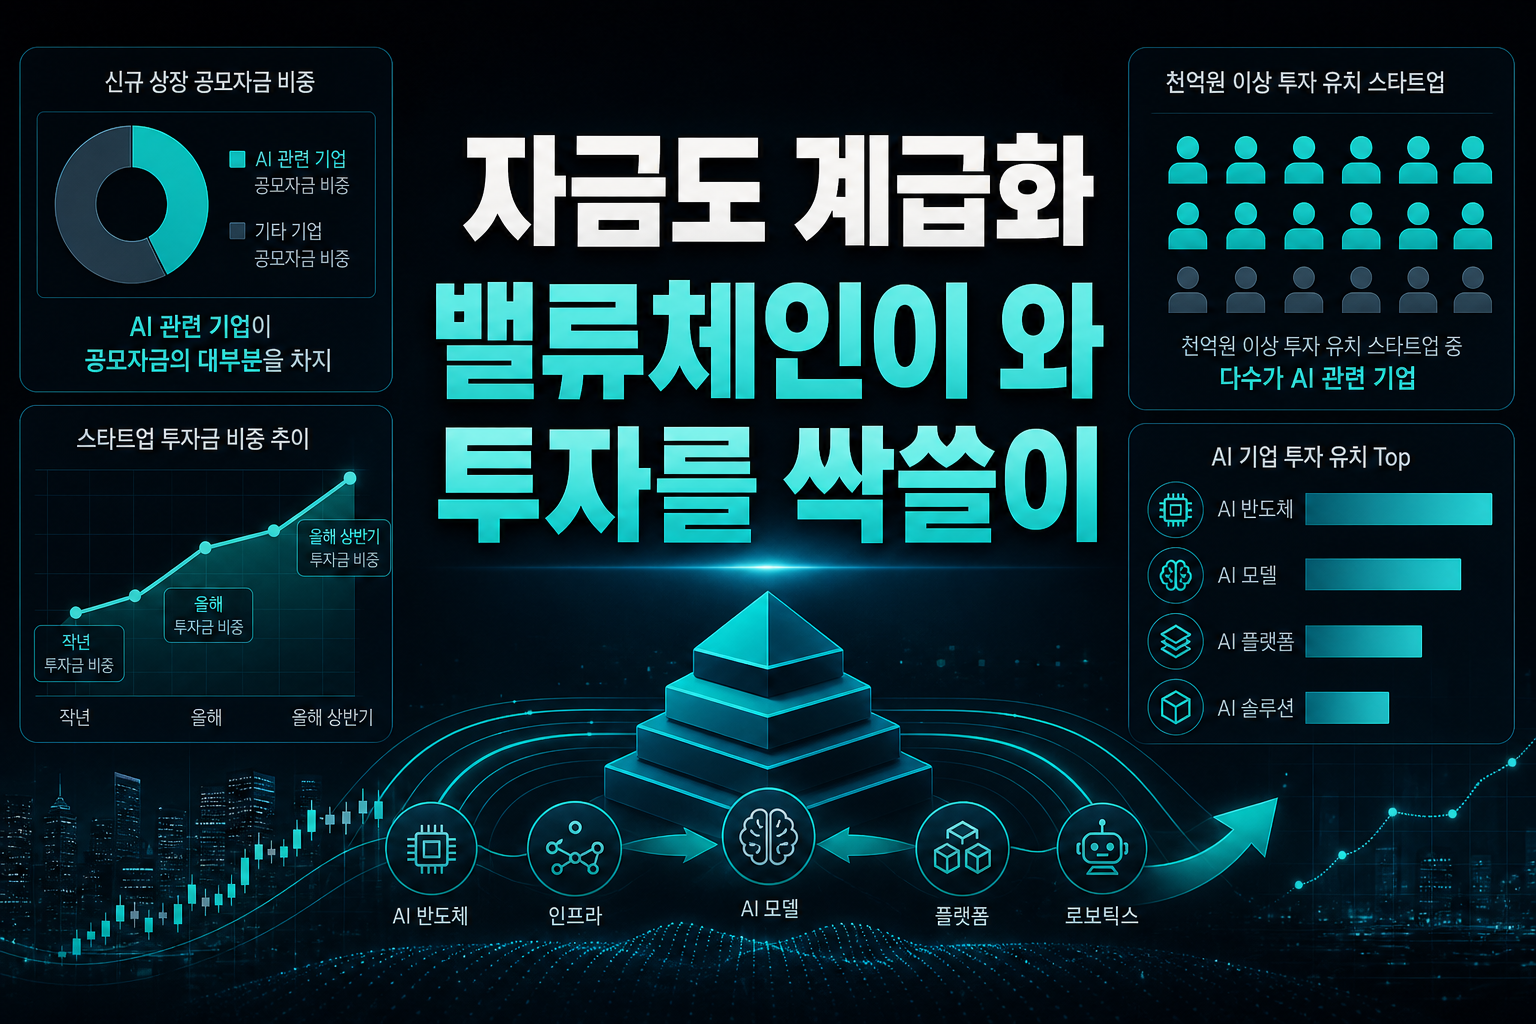
올해 신규 상장 32곳 중 AI 관련 기업은 12곳뿐이지만 공모자금의 29.5%를 가져갔다. 스타트업 투자에서도 AI 비중은 2024년 16%에서 2025년 23.6%로 확대됐고, 상반기 AI·로보틱스 투자금 비중은 34.3%까지 치솟았다. 1000억원 이상 투자를 받은 스타트업 13곳 중 8곳이 AI 관련이며, 리벨리온(6400억원)부터 업스테이지(1800억원)까지 상위 4곳을 모두 AI 밸류체인이 차지했다. 국민성장펀드가 리벨리온·업스테이지·퓨리오사AI에 7200억원을 직접 투자하고 우정사업본부가 VC 위탁운용사에 AI 투자 비중 200% 이상을 요구하는 조건을 내건 것도 같은 흐름이다. 정부 자금과 기관 자금마저 AI로 쏠리면서 비AI 기업과 신생 스타트업의 자금난은 구조적으로 심화될 공산이 크다. 주식시장의 쏠림이 자본시장 전체의 쏠림으로 번지는 모습이다.
자산 격차는 부동산에서도 반복되는 패턴
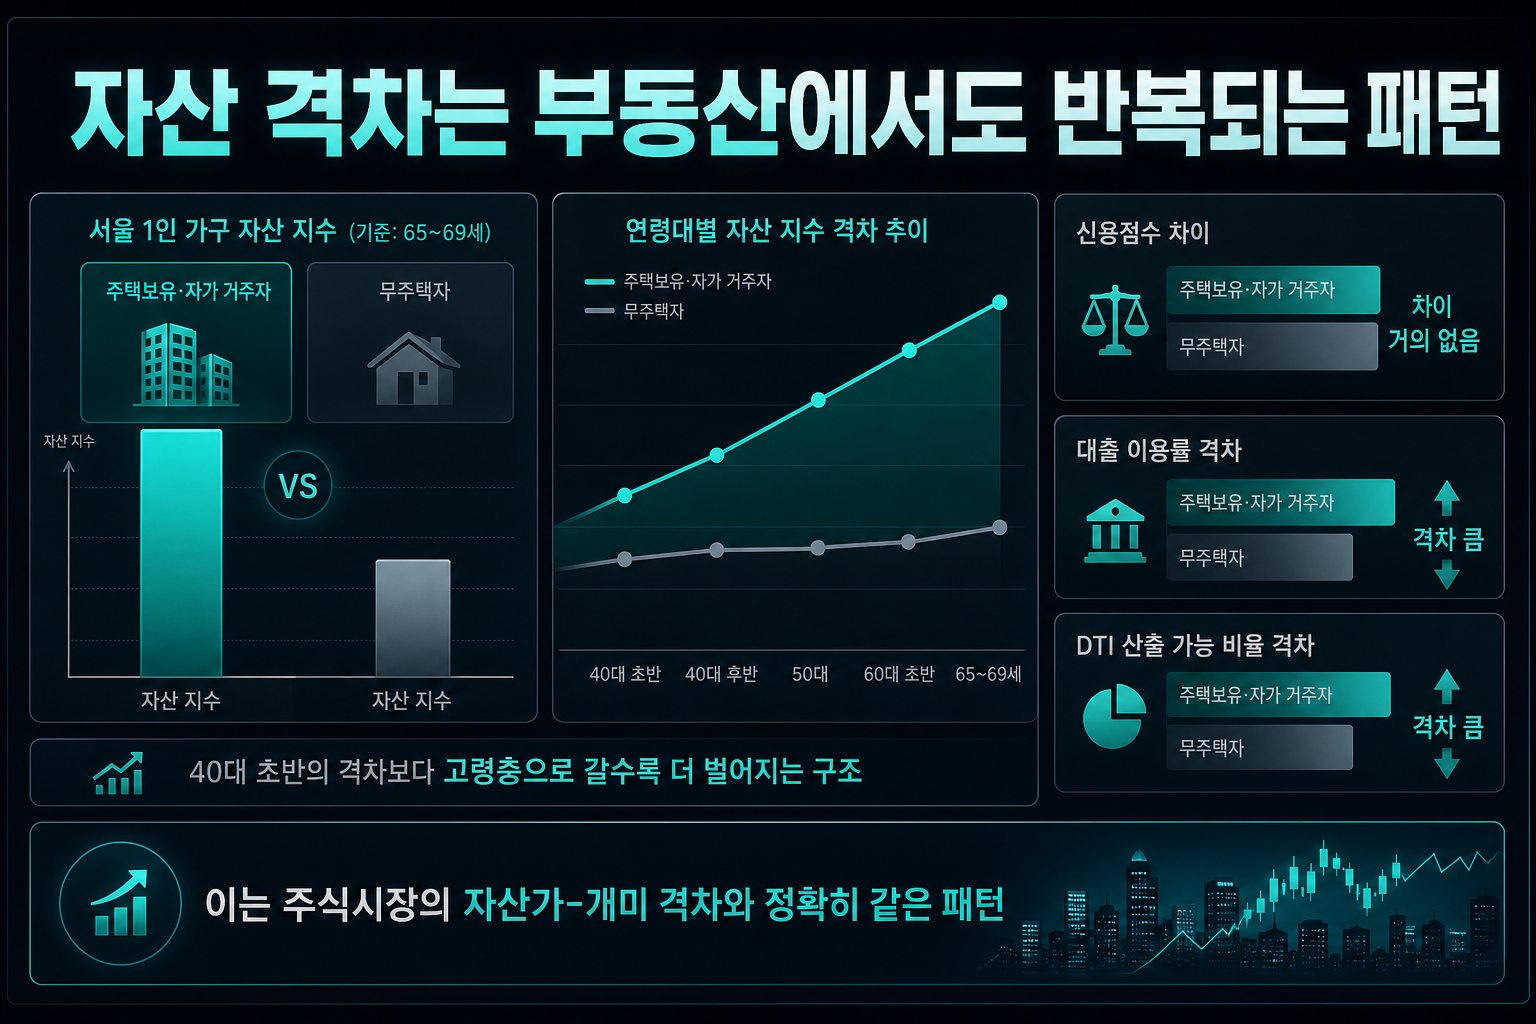
서울 1인 가구 데이터를 보면 65~69세 기준 주택보유·자가 거주자의 자산 지수는 250으로 무주택자(70.2)의 3.6배에 달한다. 40대 초반에서는 2.5배였던 격차가 고령층으로 갈수록 더 벌어지는 구조다. 신용점수는 두 집단 간 큰 차이가 없었는데도 대출 이용률은 18%포인트, DTI 산출 가능 비율은 26%포인트 가까이 벌어졌다. 이는 주식시장의 자산가-개미 격차와 정확히 같은 패턴이다. 초기 자산 보유 여부가 신용 접근성과 레버리지 활용 능력을 가르고, 그 격차가 시간이 지날수록 복리로 벌어지는 구조. 결국 투자 성과의 차이는 종목 선택 능력보다 애초에 어떤 자산 기반에서 출발했는지에서 갈리는 경우가 많다는 뜻이다. 주식이든 부동산이든 완충 자본이 있는 쪽이 변동성을 버텨낼 체력을 갖는다는 점은 동일하다.
결국 올해 증시가 던진 질문은 '무엇을 샀느냐'가 아니라 '어떻게 버텼느냐'에 가깝다. 같은 삼성전자와 SK하이닉스를 담았어도 레버리지로 쫓기듯 들어간 쪽과 여유자금으로 비중을 조절한 쪽의 결과는 달랐다. 자금 조달 시장과 부동산 자산 지표까지 동일한 쏠림 패턴을 보인다는 건 이 격차가 일시적 현상이 아니라 구조적 흐름이라는 신호다. 개인 투자자라면 지금이라도 레버리지 의존도를 낮추고 포트폴리오 전체 관점에서 비중을 재점검할 시점이다.
#삼성전자 #SK하이닉스 #신용거래융자 #고액자산가 #AI밸류체인 #코스피양극화 #스타트업투자 #자산격차
???? 함께 보면 좋은 정보: 관련주·테마주 정보