세 번 밀린 두나무·네이버파이낸셜 빅딜, 시장이 참아줄 수 있는 시간은 얼마나 남았나
네이버파이낸셜과 두나무의 포괄적 주식교환이 또다시 미뤄졌다. 6월에서 9월로, 다시 12월로, 이번엔 내년 3월 말로 세 번째 연기다. 단순한 행정 일정 지연으로 넘기기엔 교환가액 15조원이 넘는 초대형 딜이고, 인허가 리스크와 법 제정 변수까지 겹쳐 있어 시장이 느끼는 피로감은 생각보다 크다. 두나무 비상장 주식을 들고 있는 투자자와 네이버 주주 모두에게 이번 연기는 그냥 지나칠 뉴스가 아니다.
세 번의 연기, 패턴을 보면 구조적 문제가 보인다
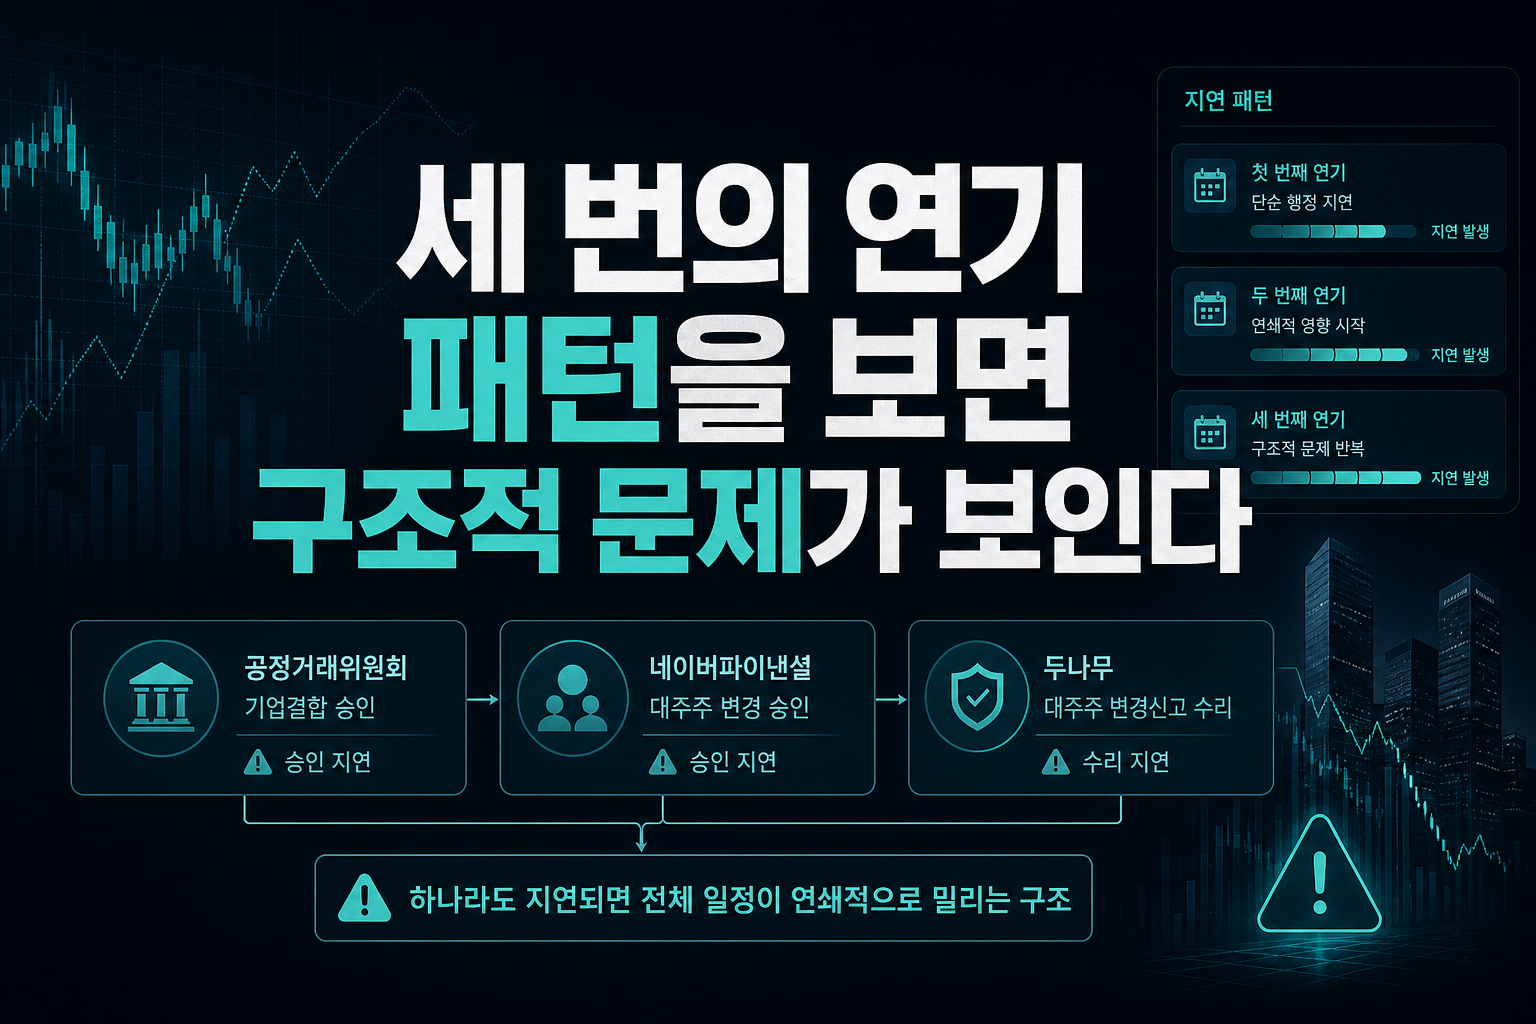
처음 일정이 밀렸을 때는 단순한 행정 지연으로 해석할 여지가 있었다. 하지만 두 번째, 세 번째까지 연쇄적으로 밀리는 모습은 다르게 읽어야 한다. 공정거래위원회의 기업결합 승인, 네이버파이낸셜의 대주주 변경 승인, 두나무의 대주주 변경신고 수리까지 세 갈래 인허가가 동시에 걸려 있다는 점이 핵심이다. 이 중 하나라도 삐걱대면 전체 일정이 밀리는 구조이고, 실제로 그런 일이 반복되고 있다. 더 주목할 부분은 디지털자산기본법이라는 입법 변수다. 아직 제정도 안 된 법이 거래 성패에 영향을 줄 수 있다는 점을 당사자들이 직접 언급했다는 건, 이 딜이 단순 기업결합이 아니라 규제 패러다임 전환과 맞물려 있다는 뜻이다. 일정이 계속 밀리는 건 우연이 아니라 구조적으로 예정된 수순이었을 가능성이 높다.
1조2000억원 주식매수청구권, 숨어 있는 해제 트리거
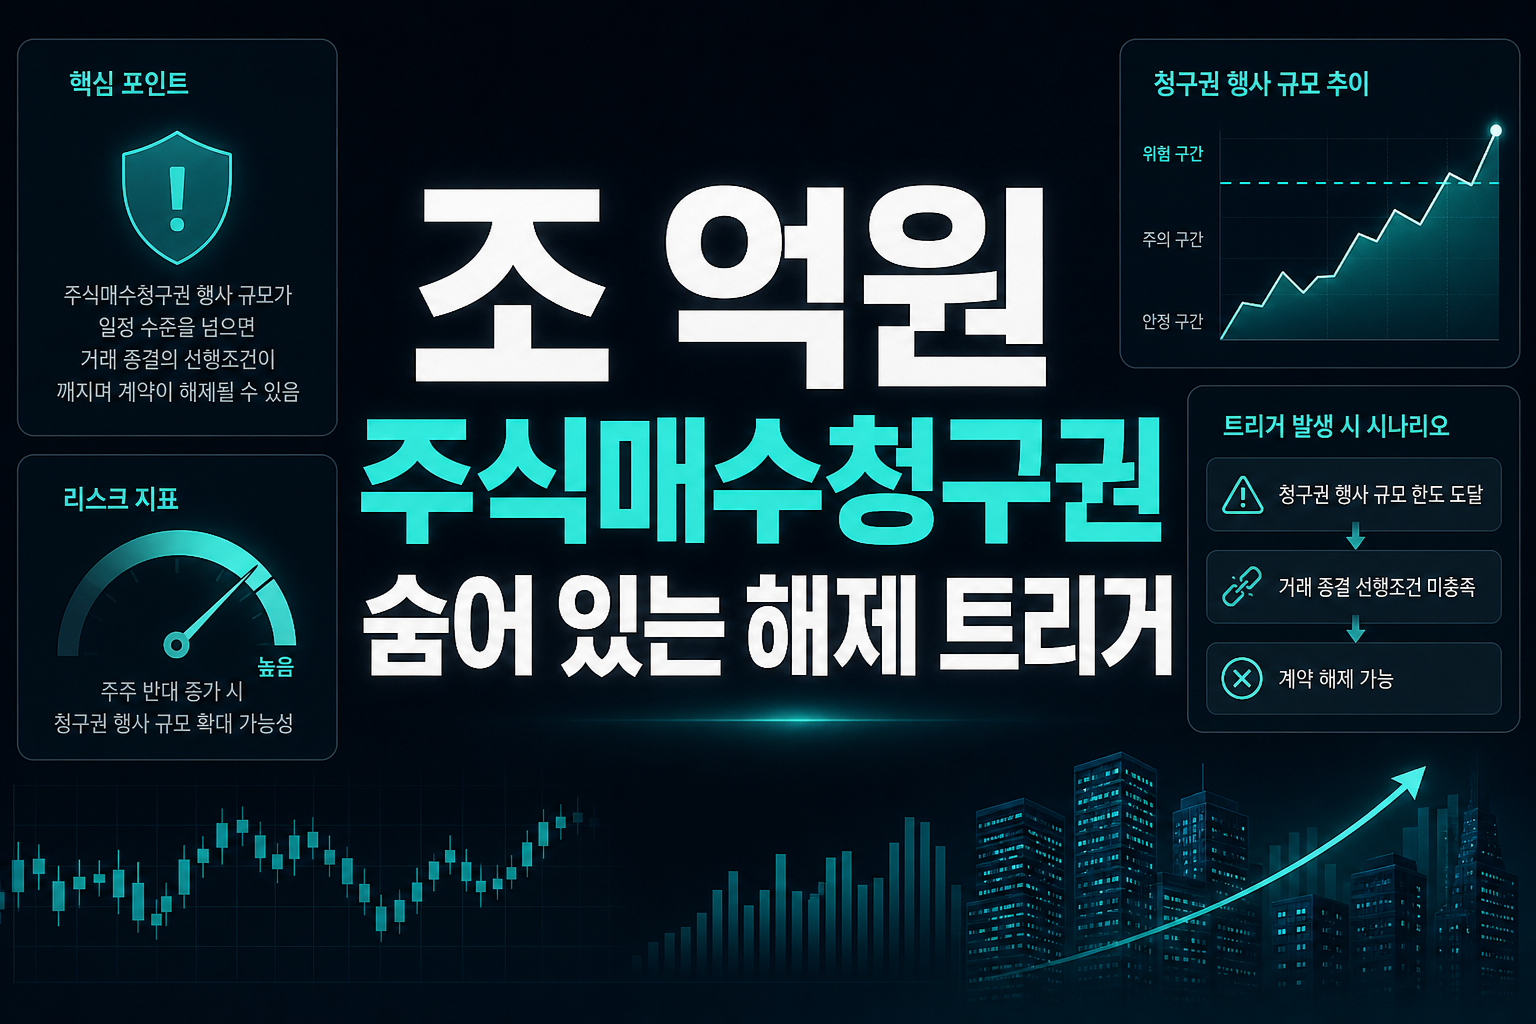
이번 딜에서 가장 긴장해야 할 숫자는 교환가액이 아니라 주식매수청구권 행사 규모다. 두나무 또는 네이버파이낸셜 주주의 청구권 행사액이 각각 1조2000억원을 넘기면 거래 종결의 선행조건이 깨지면서 계약 자체가 해제될 수 있다. 이는 단순한 조항이 아니라 딜의 생사를 가르는 트리거다. 주식교환에 반대하는 주주가 늘어날수록, 혹은 교환가액에 불만을 가진 세력이 결집할수록 이 한도에 가까워진다. 네이버파이낸셜 1주당 17만2780원, 두나무 1주당 43만9252원이라는 교환가액이 시장 눈높이와 괴리가 있다면 청구권 행사는 자연스럽게 늘어난다. 일정이 계속 밀리면서 시장 참여자들이 재평가할 시간을 벌고 있다는 점도 이 한도 접근 가능성을 키우는 요인이다. 결국 투자자 입장에서는 교환가액의 적정성 논쟁이 다음 분기 핵심 쟁점으로 떠오를 수밖에 없다.
IPO 시계도 같이 늦춰진다, 네이버파이낸셜 상장 시나리오 재점검
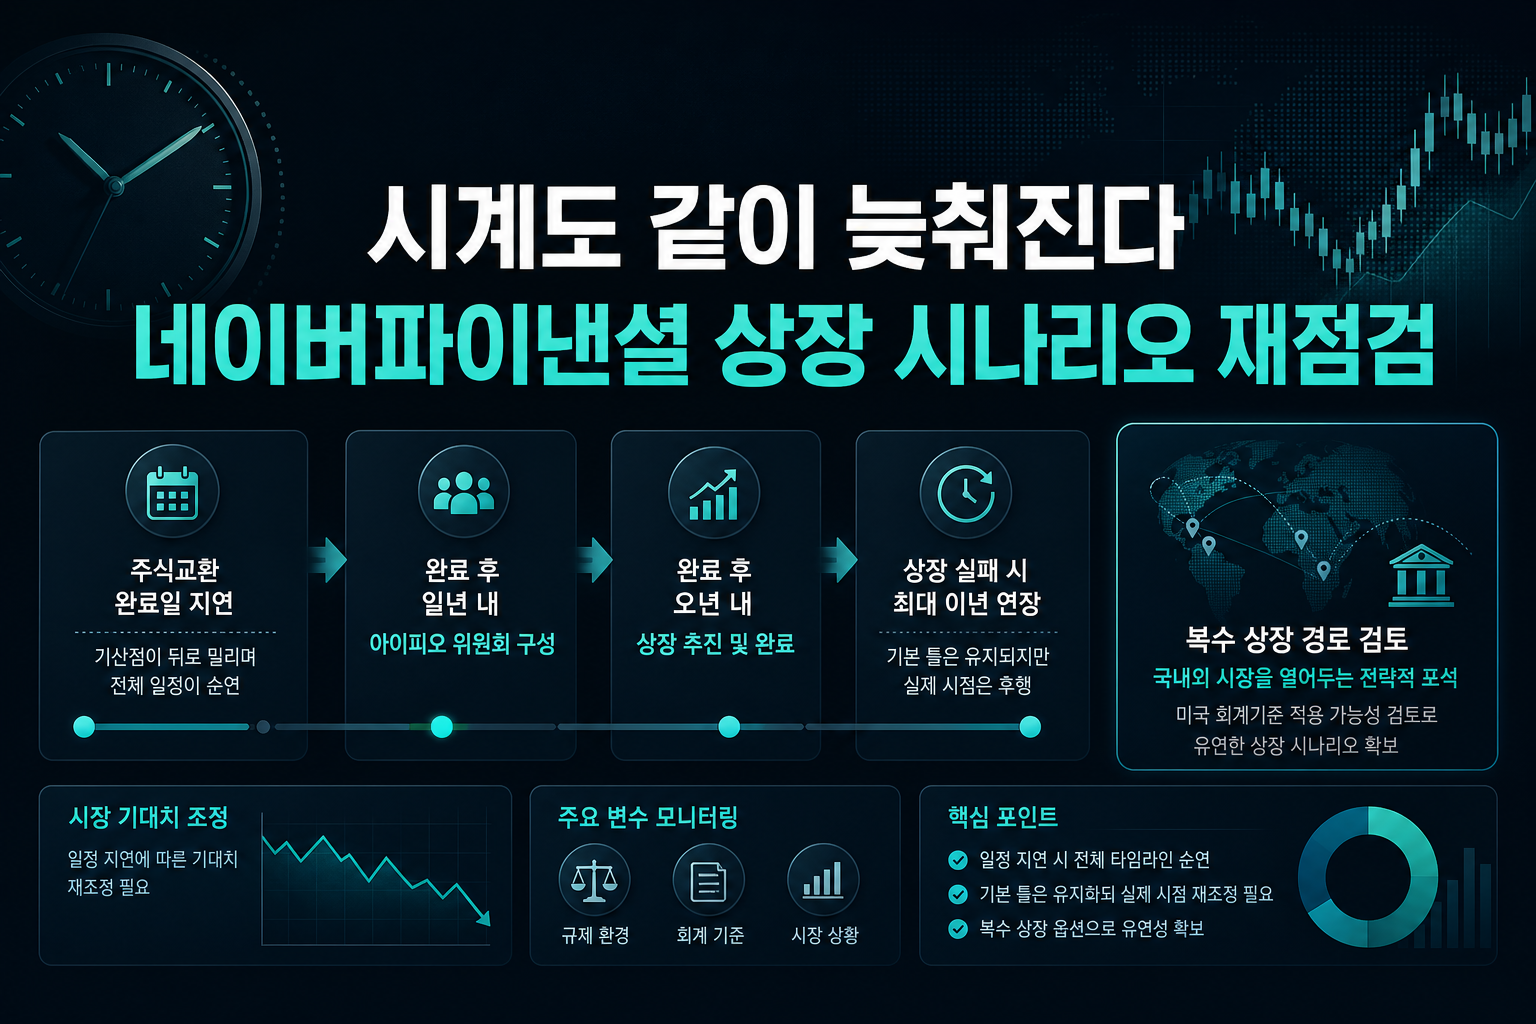
주식교환 완료일이 늦춰지면 그 시점을 기준으로 잡힌 IPO 추진 시한도 자동으로 밀린다. 완료 후 1년 내 IPO 위원회 구성, 5년 내 상장 실패 시 최대 2년 연장이라는 틀 자체는 유지되지만, 기산점이 뒤로 밀리면서 실제 상장 시점에 대한 시장의 기대치는 다시 조정될 필요가 있다. 여기에 두나무가 미국 회계기준 적용 가능성을 검토했다는 사실은 국내외 복수 상장 경로를 열어두려는 포석으로 해석할 만하다. 다만 이는 아직 사전 점검 단계일 뿐 실제 전환 작업에 착수한 것은 아니라는 점을 분명히 해야 한다. 상장 밸류에이션을 가상자산 거래소 프리미엄으로 볼지, 핀테크 플랫폼 할인으로 볼지에 따라 두나무 주주가 받게 될 실질 가치는 크게 달라진다. 지주회사 전환 시 거래소 대주주 지분 제한 규제가 추가로 걸릴 수 있다는 지적도 상장 이후 지배구조 리스크로 남아 있다. 투자자라면 상장 일정보다 상장 이후 구조가 어떻게 짜일지에 더 집중해야 할 시점이다.
두나무의 체급은 이미 거래소를 넘어서고 있다
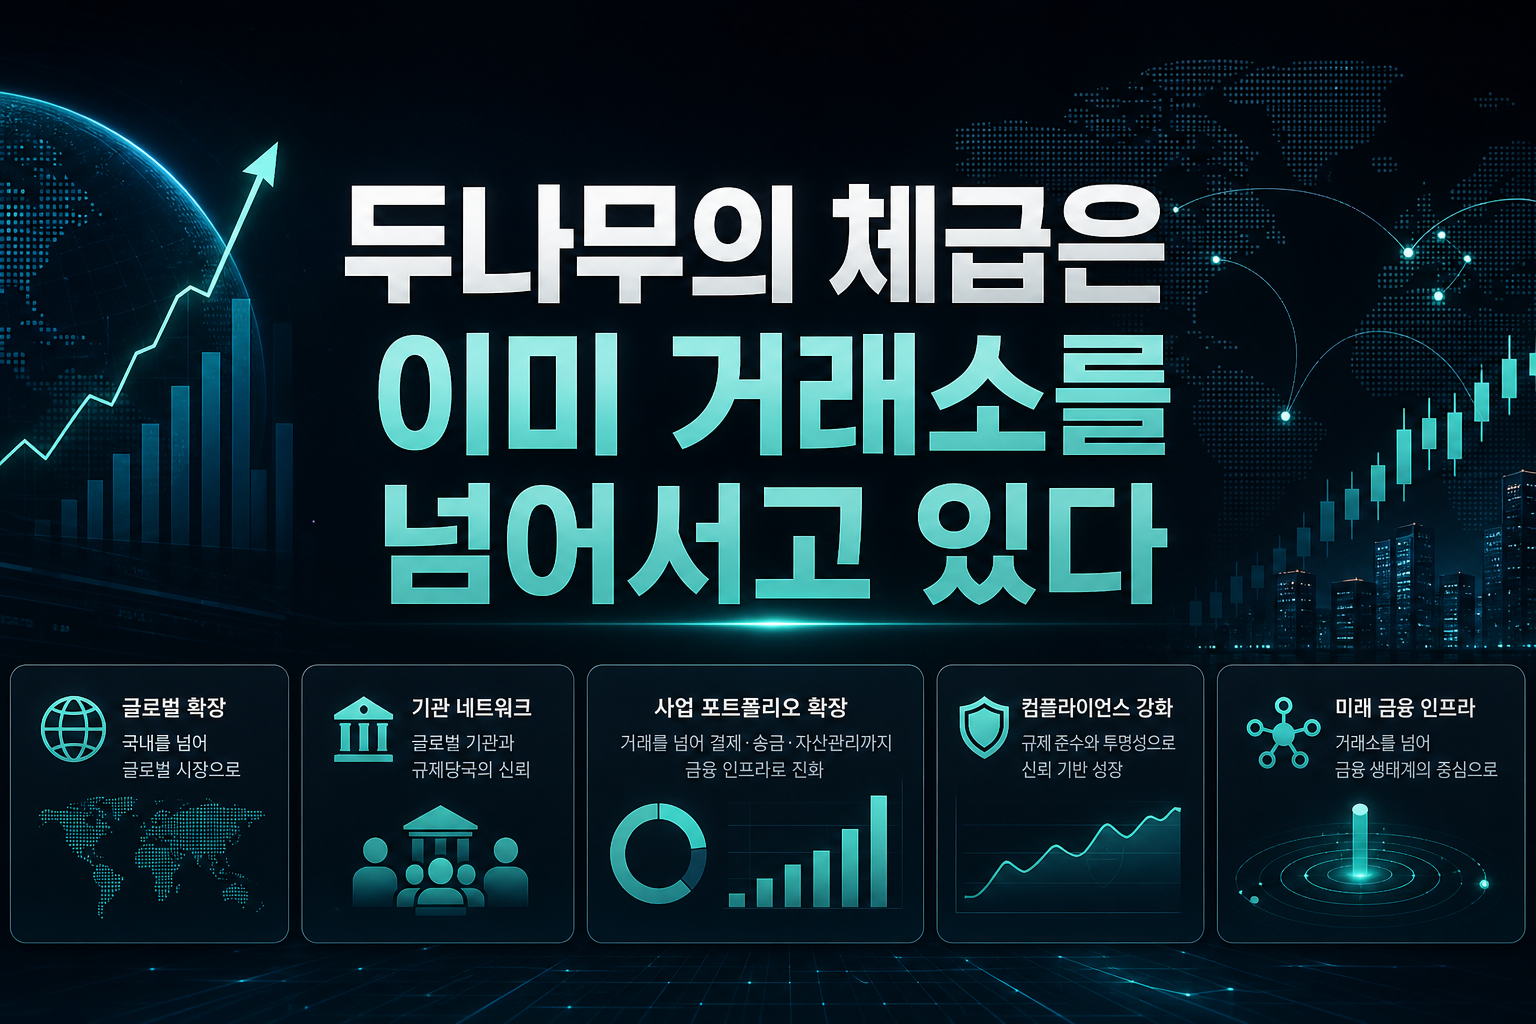
흥미로운 건 주식교환 지연 와중에도 두나무의 사업 확장 속도는 전혀 줄지 않았다는 점이다. 비자와 손잡고 스테이블코인 기반 결제·송금 서비스를 발굴하겠다는 발표는 업비트를 단순 거래소가 아니라 결제 인프라 사업자로 재포지셔닝하려는 시도로 읽힌다. 업비트 인스티튜셔널 서밋을 통해 글로벌 기관투자자와 규제당국을 서울로 불러들이는 행보도 국내 거래소라는 꼬리표를 떼려는 움직임이다. 관세청 불법 외환거래 추적 협력으로 표창까지 받은 건 규제 리스크를 줄이고 제도권 플레이어로서의 신뢰를 쌓으려는 포석으로 볼 수 있다. 결국 네이버파이낸셜과의 교환 일정이 밀리는 동안 두나무의 몸값을 결정할 사업 포트폴리오는 계속 두꺼워지고 있다는 뜻이다. 교환 비율 2.5422618이 설계될 당시의 두나무와 지금의 두나무는 같은 회사가 아닐 수 있다는 점을 투자자들은 염두에 둬야 한다.
세 번의 연기는 단순한 스케줄 관리 실패가 아니라 규제, 밸류에이션, 사업 확장 속도가 동시에 움직이는 복합 방정식의 결과다. 내년 3월이라는 새 시한 역시 또 한 번 밀릴 가능성을 열어두고 접근하는 편이 현실적이다. 두나무 지분을 직간접적으로 보유한 투자자라면 교환가액의 적정성과 주식매수청구권 한도 소진 여부를 가장 먼저 체크해야 한다. 이 딜의 완성은 가상자산 제도화라는 더 큰 흐름의 일부라는 점에서, 단기 일정보다 입법 동향을 함께 추적하는 전략이 필요하다.
#두나무 #네이버파이낸셜 #주식교환 #가상자산 #업비트 #IPO #디지털자산기본법 #핀테크
???? 함께 보면 좋은 정보: 관련주·테마주 정보