스페이스X가 흔든 증권주, 배당 7%가 바닥을 지켜줄까
3분기 어닝시즌 초입부터 증권주가 삐걱대고 있다. 미래에셋증권은 스페이스X 평가손실 한 방에 4000억원대 적자 전환이 예고됐고, NH투자증권과 삼성증권도 거래대금 급감에 컨센서스를 10% 안팎 밑도는 실적을 받아들 처지다. 세 곳 모두 목표주가가 일제히 낮아진 가운데, 시장은 실적 쇼크와 고배당 매력이라는 두 얼굴을 동시에 바라봐야 하는 상황이다. 숫자만 보면 실망스럽지만, 주가 바닥을 지탱하는 구조는 생각보다 단단할 수 있다.
미래에셋, 스페이스X라는 양날의 검
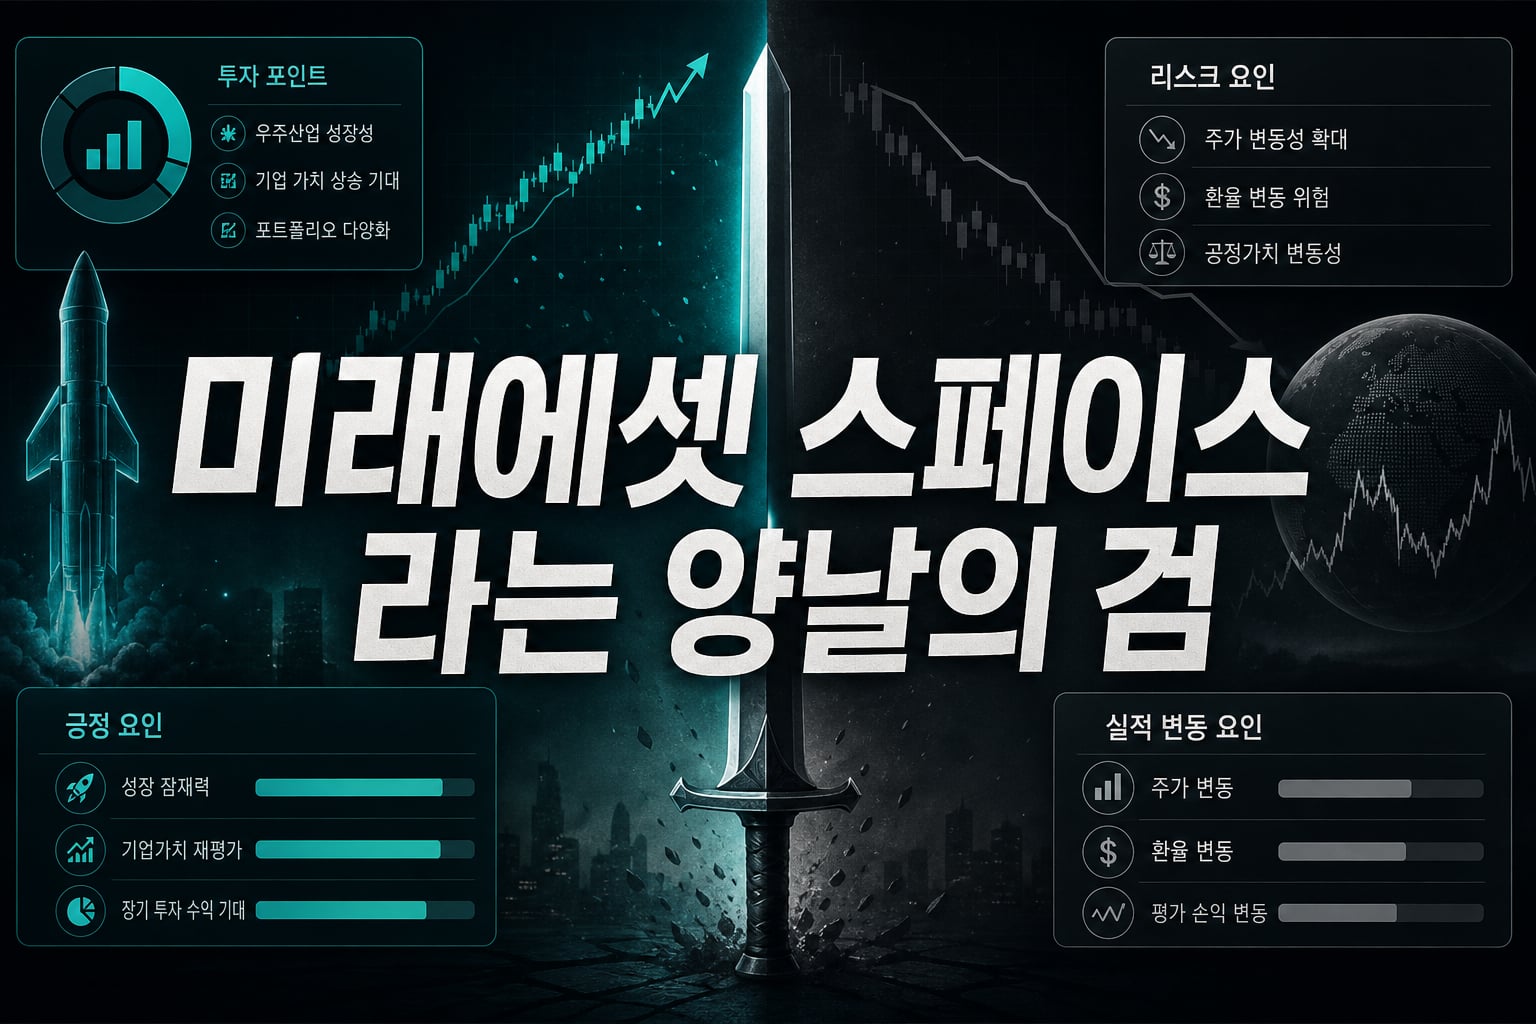
미래에셋증권의 3분기 성적표는 충격적이다. 지배주주순손실 4088억원, 시장 기대치와의 격차가 5000억원을 넘는다. 원인은 단순하다. 스페이스X 투자금 5조원 중 4조6000억원이 공정가치측정금융자산으로 잡혀 있어 주가와 환율이 흔들릴 때마다 실적이 그대로 출렁인다. 이번 분기엔 주가 하락과 원화 강세가 겹치며 최악의 조합이 만들어졌다. 다만 10월 들어 스페이스X 주가가 170달러를 회복한 점은 분위기 반전의 실마리다. 비상장 비행체를 포트폴리오 핵심에 둔 대가를 치르는 셈인데, 역설적으로 이 변동성 자체가 미래에셋증권을 다른 증권사와 차별화하는 포인트이기도 하다. 토큰증권 시장이 본격화될 때 홍콩법인 경험을 앞세운 선점 효과까지 고려하면, 지금의 손실을 일회성 비용으로 볼지 구조적 리스크로 볼지가 투자 판단의 분수령이 될 것이다.
거래대금 가뭄, NH·삼성이 맞은 공통의 벽
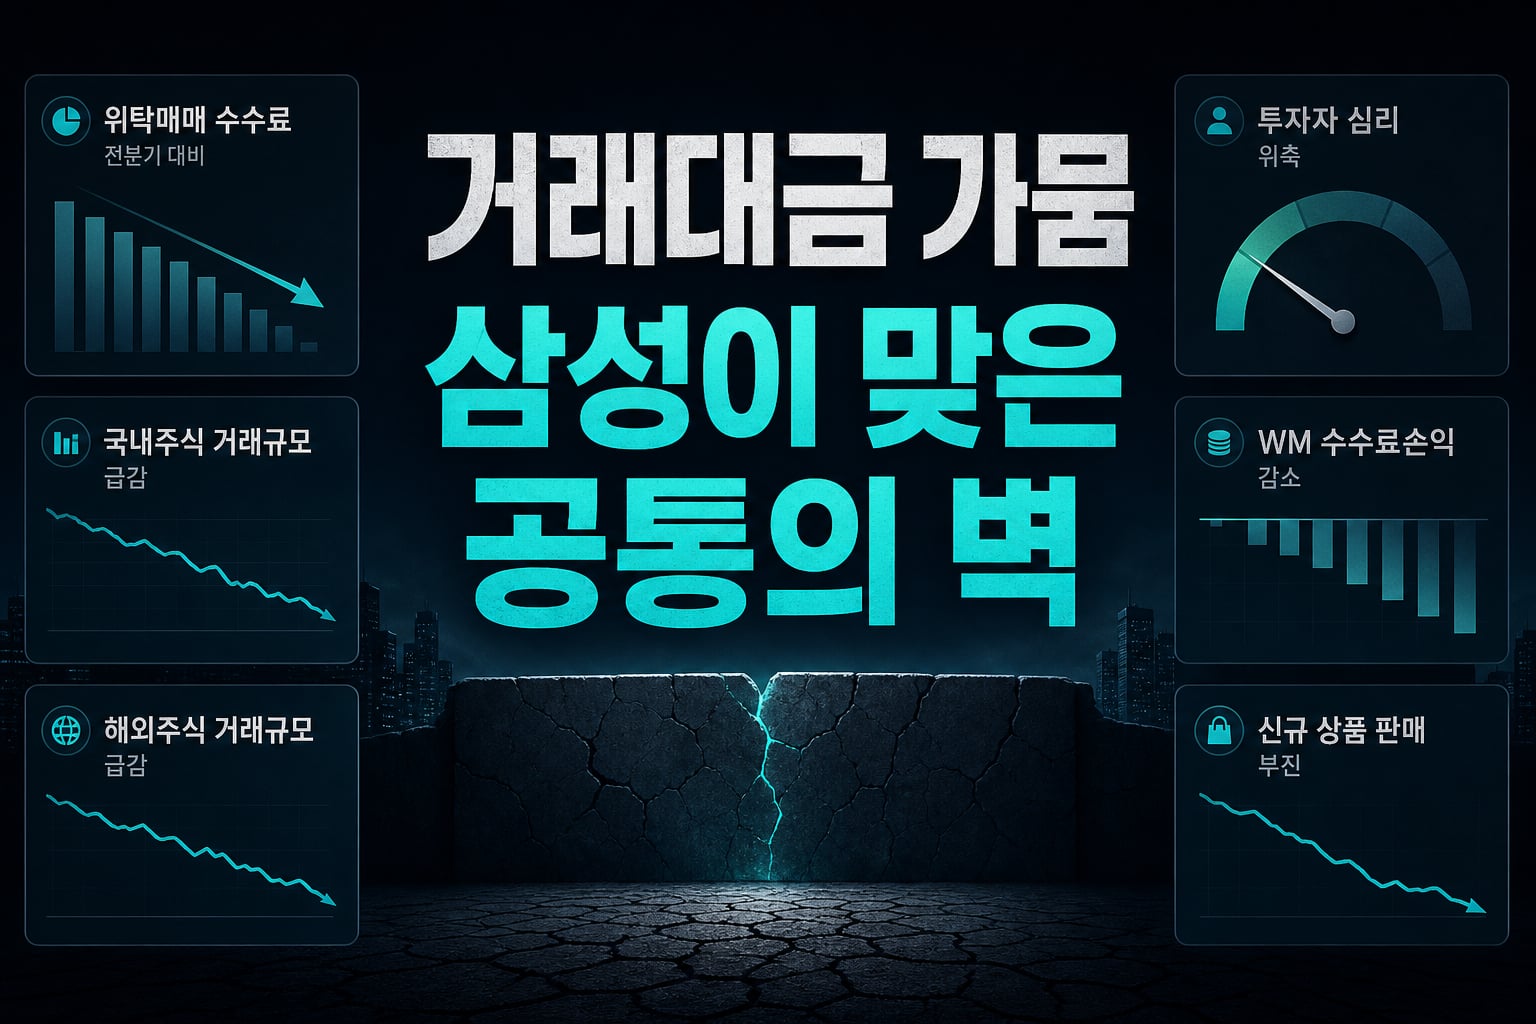
NH투자증권과 삼성증권의 부진은 스페이스X 같은 특수 변수 없이도 설명된다. 위탁매매 수수료가 전분기 대비 30~40%씩 줄었다는 건 투자자들의 손이 눈에 띄게 느려졌다는 뜻이다. 국내주식은 물론 해외주식 거래규모까지 31% 급감한 건 단순한 계절적 비수기가 아니라 투자심리 자체의 위축을 보여준다. 삼성증권은 WM 수수료손익마저 신규 상품 판매 부진으로 31.7% 빠지며 복합적인 타격을 입었다. 두 회사 모두 증시가 횡보 구간에 머무는 한 거래대금 반등을 기대하기 어렵다는 게 중론이다. 여기에 추가 금리 인상 가능성까지 거론되면서 부동산 등 대체투자자산의 평가손실 리스크도 함께 쌓이고 있다. 결국 증권업 실적의 구조적 약점, 거래대금 의존도가 고스란히 드러난 분기였다.
7% 배당수익률이라는 안전판
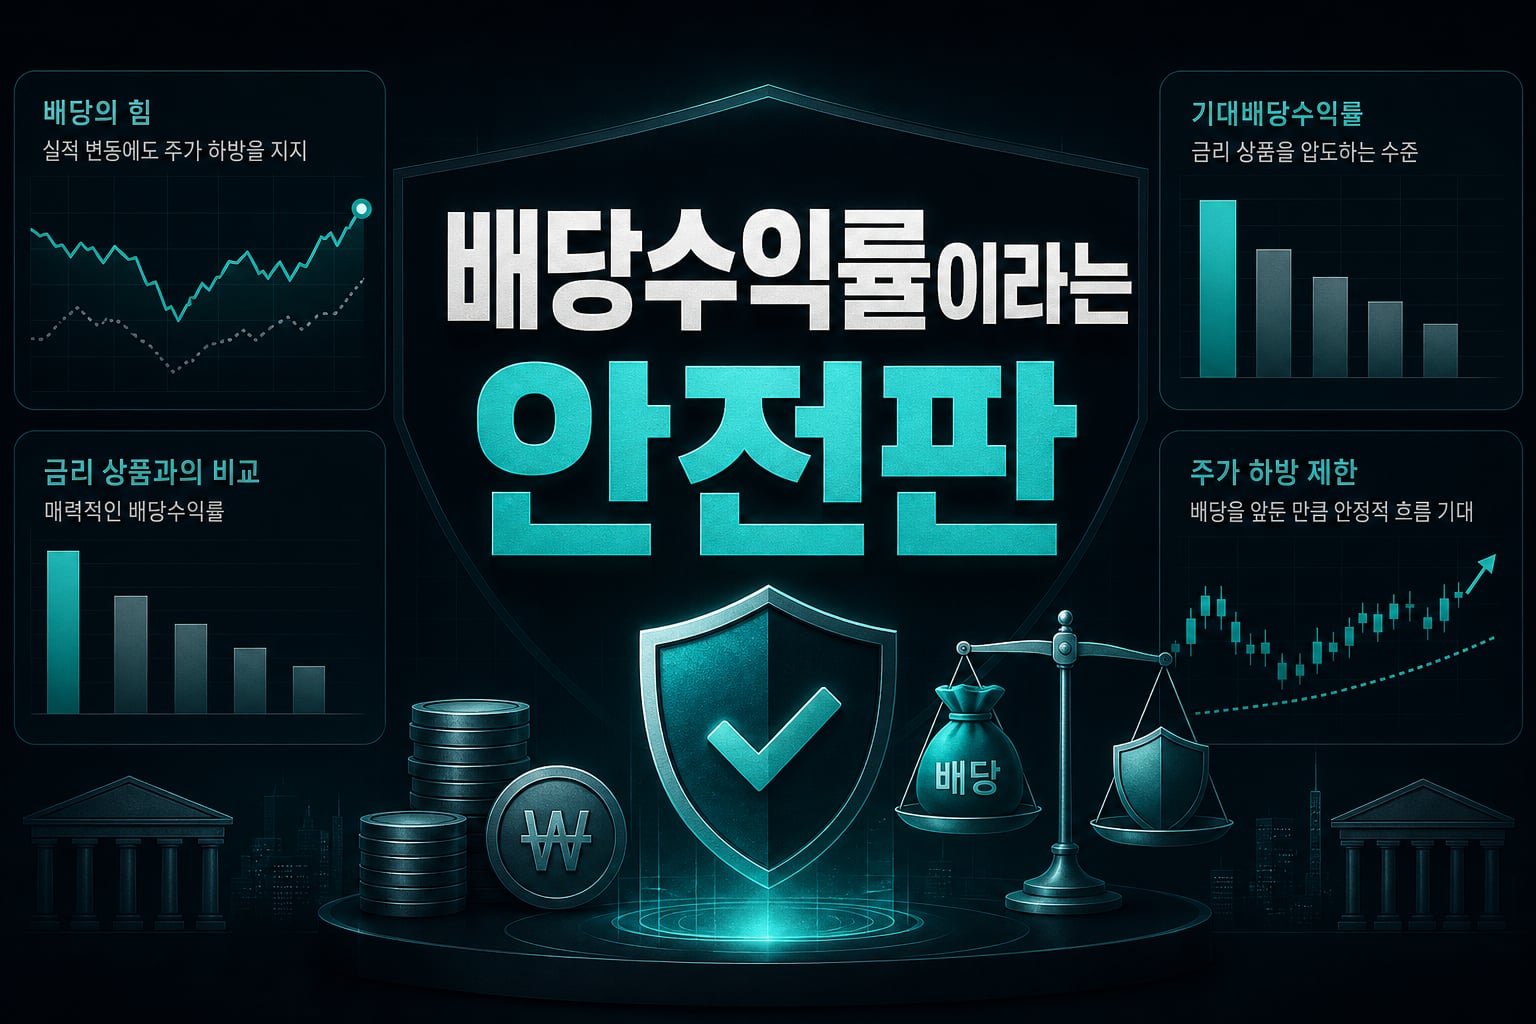
실적이 나빠도 주가가 무너지지 않는 이유는 배당이다. NH투자증권과 삼성증권 모두 4분기 배당을 앞두고 기대배당수익률이 7%를 웃도는 것으로 평가된다. 이 정도 수익률은 웬만한 금리 상품을 압도하는 수준이라, 실적 쇼크 뉴스에도 매도보다는 저가 매수 심리가 작동할 여지가 크다. 증권가에서도 거래대금이 상반기 수준으로 회복되기는 어렵더라도 배당을 앞둔 만큼 주가 하방은 제한적이라는 시각이 우세하다. 다만 배당만 믿고 들어가기엔 변동성 리스크가 여전하다는 점도 염두에 둬야 한다. 특히 미래에셋증권처럼 평가손익에 따라 실적이 요동치는 구조라면, 배당 매력만으로 밸류에이션 전체를 정당화하기는 어렵다. 결국 투자자는 배당수익률과 실적 변동성을 함께 저울질하는 수밖에 없다.
은행주 조정과 겹쳐보면 보이는 금융업 전체의 그림
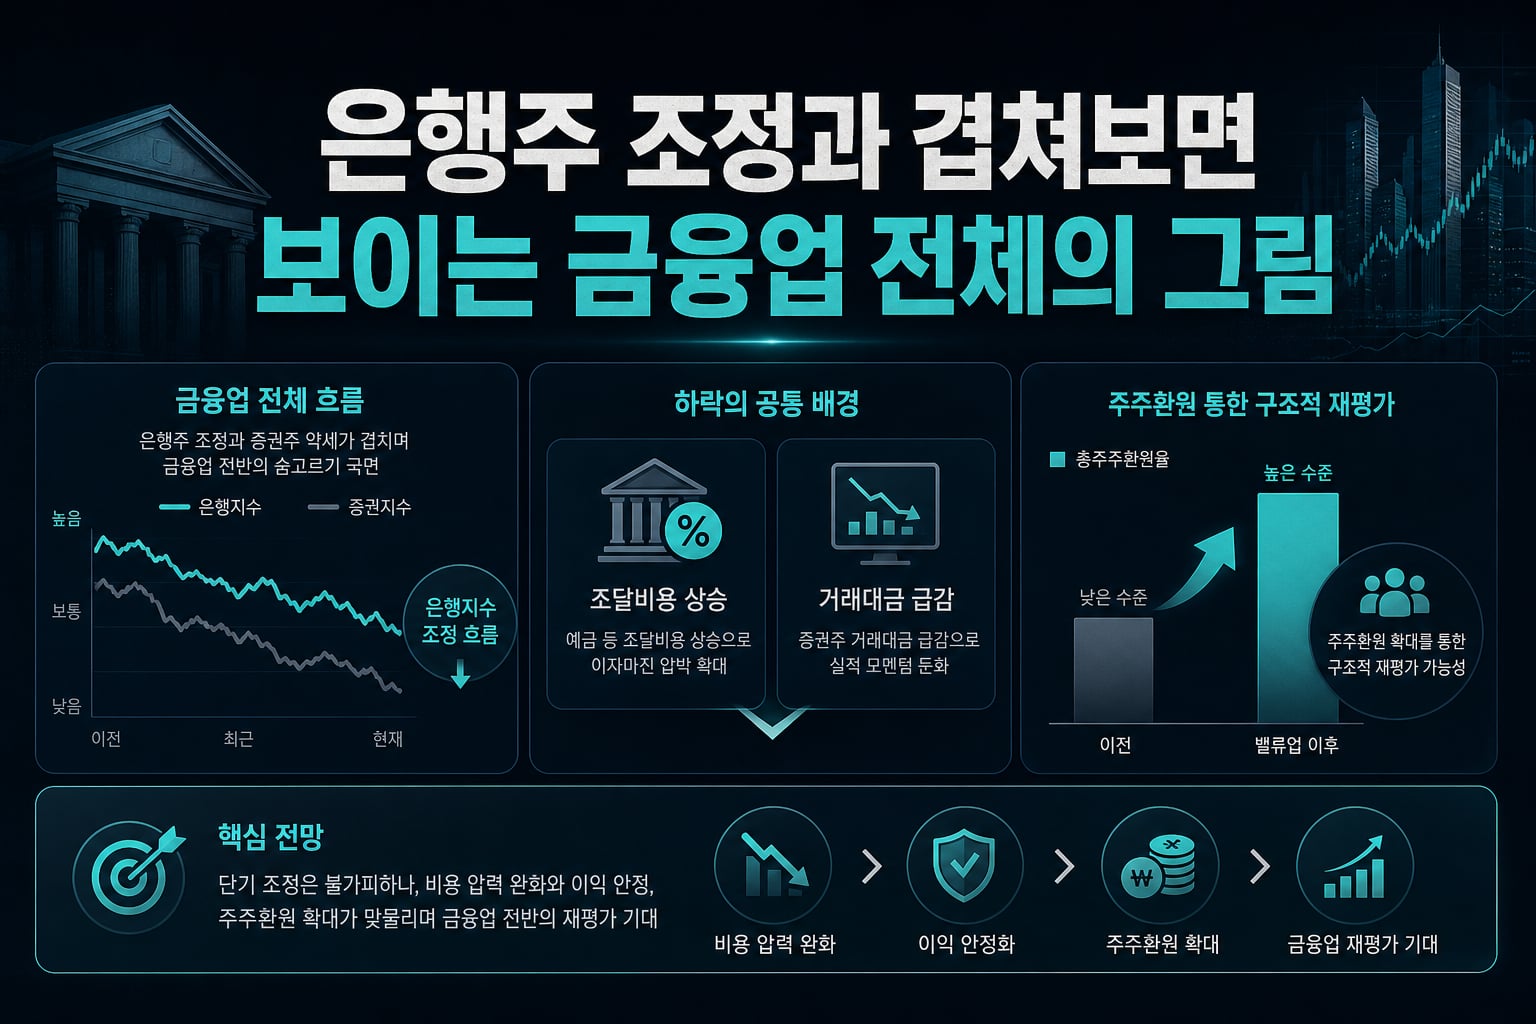
공교롭게도 같은 시기 은행주도 숨고르기에 들어갔다. KRX 은행지수가 이달 들어 5%대 하락하며 금융 업종 전체가 약세를 보이고 있다. 은행 역시 조달비용 상승으로 순이자마진이 소폭 하락할 전망인데, 증권주의 거래대금 급감과 본질적으로 비슷한 압박이다. 다만 은행주는 밸류업 프로그램 이후 총주주환원율이 50%대까지 올라서며 구조적 재평가를 받은 경험이 있다. 증권주 역시 배당 확대를 통한 재평가 가능성이 열려 있다는 점에서 두 업종의 흐름은 서로 참고할 만하다. 금리 상승 국면이 이어지는 한 금융업 전반의 단기 부진은 불가피해 보이지만, 주주환원 확대라는 공통 카드가 하반기 반등의 트리거가 될 수 있다는 점은 기억해둘 필요가 있다.
이번 3분기 실적은 증권업이 얼마나 거래대금과 평가손익에 취약한 구조인지를 적나라하게 보여줬다. 하지만 동시에 고배당이라는 방어막이 여전히 작동하고 있다는 사실도 확인시켜줬다. 스페이스X 주가 회복처럼 외부 변수 하나로 분위기가 반전될 수 있는 업종 특성을 감안하면, 지금은 패닉보다 선별적 접근이 필요한 시점이다. 배당 매력이 확실한 종목 중심으로 분할 접근하되, 변동성이 큰 자산을 끼고 있는 종목은 실적 변동 폭을 끝까지 주시해야 한다.
#증권주 #미래에셋증권 #스페이스X #NH투자증권 #삼성증권 #고배당 #거래대금 #은행주
???? 함께 보면 좋은 정보: 관련주·테마주 정보