삼성전자 영업익 100조에도 주가는 왜 뒷걸음쳤나, 수급과 밸류에이션의 괴리
분기 영업이익 100조원을 찍은 날 주가가 2%대 빠지는 장면은 숫자만 보는 투자자에게는 당혹스럽다. 하지만 그 이면을 뜯어보면 실적과 수급이 따로 노는 전형적인 사례라는 걸 알 수 있다. ETF 리밸런싱과 자사주 매입 종료라는 기술적 요인이 겹치면서 좋은 실적이 주가 상승으로 곧바로 연결되지 않은 것이다. 오늘은 이 괴리를 어떻게 해석해야 할지, 그리고 비슷한 패턴이 LG전자에서도 반복되는 이유를 짚어본다.
100조 클럽 가입에도 주가는 왜 하락했나
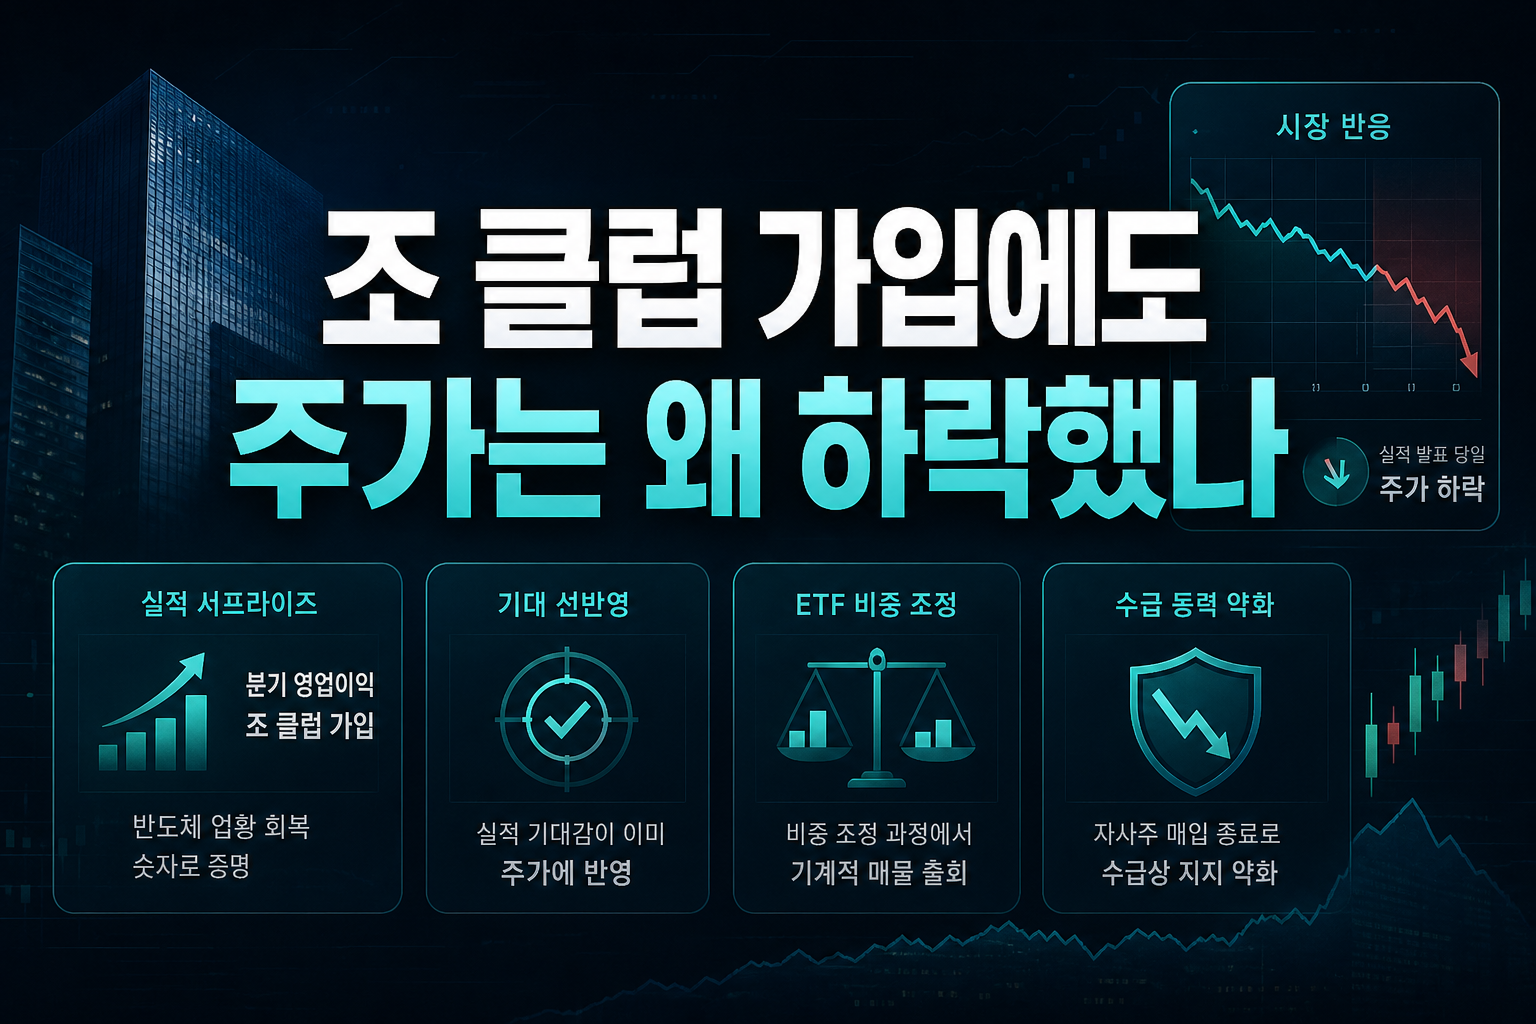
삼성전자의 분기 영업이익 100조원 돌파는 반도체 업황 회복이 숫자로 증명된 사건이다. 그런데도 주가는 실적 발표 당일 2%대 하락하며 시장의 기대와 다른 방향으로 움직였다. 이는 실적이 이미 상당 부분 주가에 선반영됐다는 신호로 읽을 수 있다. 동시에 ETF 비중 조정 과정에서 기계적으로 매물이 쏟아진 영향도 무시할 수 없다. 여기에 자사주 매입이 종료되면서 그동안 주가를 떠받치던 수급상의 버팀목이 사라진 점도 하락 폭을 키웠다. 결국 이번 조정은 펀더멘털 훼손이 아니라 단기 수급 공백에서 비롯된 현상으로 봐야 한다. PER이 5.9배에 그친다는 증권가 평가는 이 공백이 메워지면 주가가 다시 움직일 여지가 크다는 뜻이기도 하다. 투자자 입장에서는 실적 발표 당일의 주가 흐름만으로 기업가치를 판단하는 오류를 경계해야 할 시점이다.
PER 5.9배가 말해주는 저평가의 실체
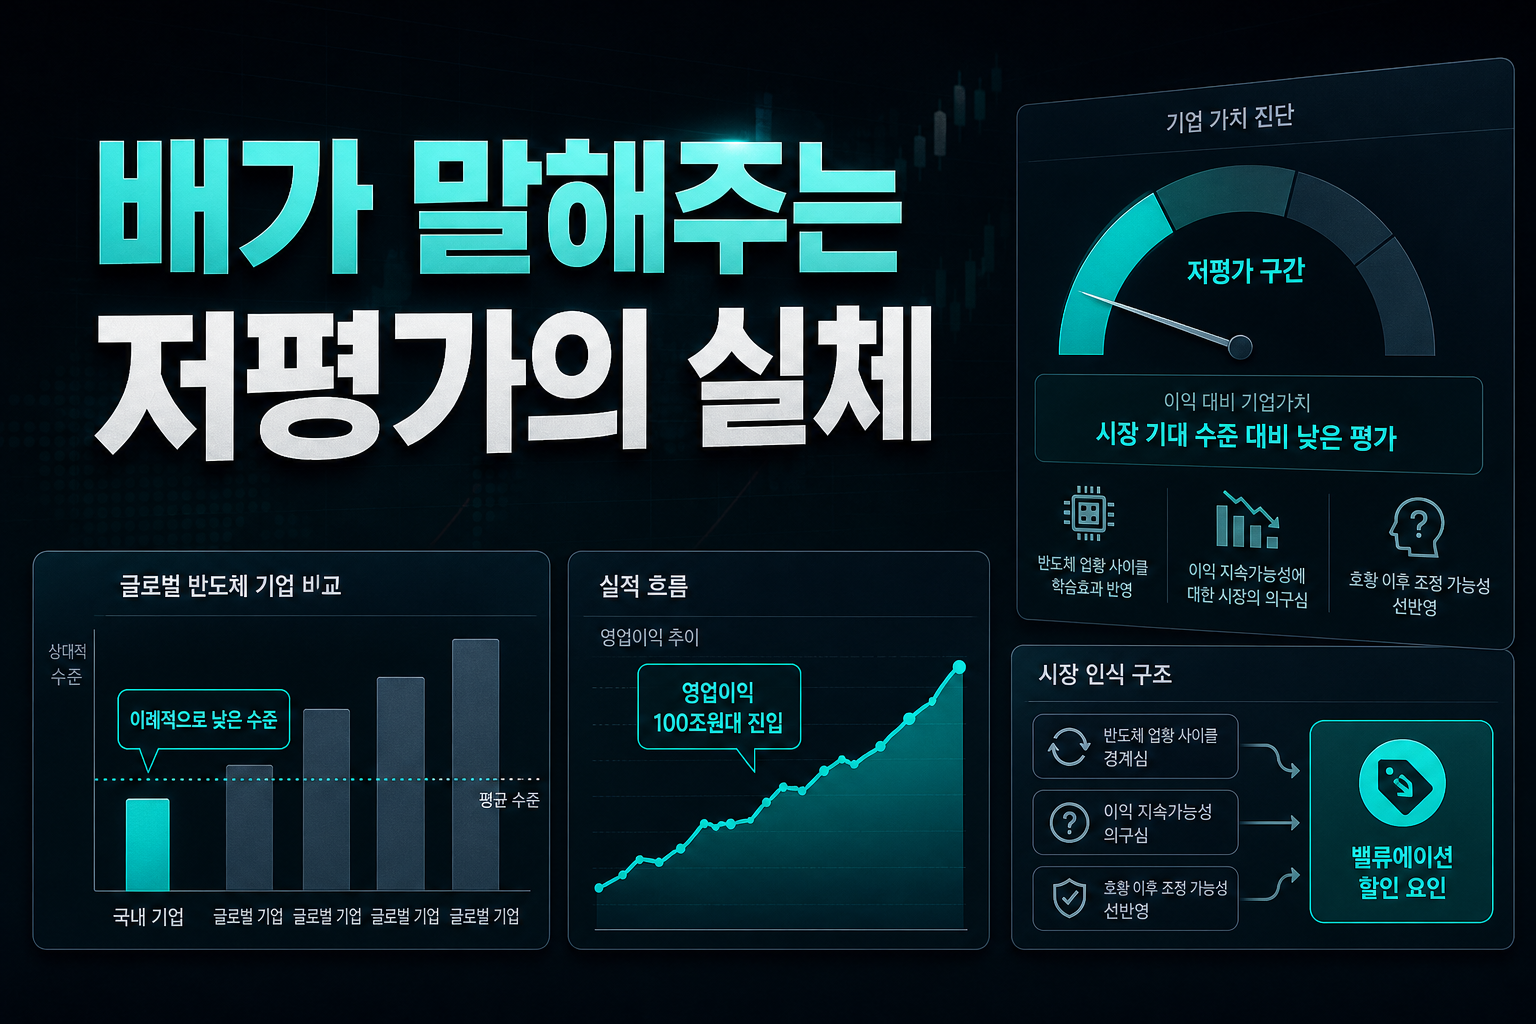
PER 5.9배라는 숫자는 글로벌 반도체 기업 대비로도, 국내 시가총액 1위 기업으로도 이례적으로 낮은 수준이다. 영업이익이 100조원대로 올라선 기업의 밸류에이션이 이 정도라는 것은 시장이 이익의 지속가능성에 여전히 의구심을 품고 있다는 뜻으로 해석된다. 반도체 업황 사이클에 대한 학습효과, 즉 호황 뒤 조정 국면에 대한 경계심이 할인 요인으로 작용하고 있는 셈이다. 다만 이번 호황은 AI 수요라는 구조적 변화와 맞물려 있어 과거 사이클과 단순 비교하기 어려운 측면이 있다. 증권가에서 저평가 매력을 강조하는 이유도 바로 여기에 있다. 단기 수급 변수가 해소되고 나면 밸류에이션 재평가가 이어질 가능성을 염두에 둘 필요가 있다. 30만전자 회귀 논의가 나오는 배경도 결국 이 저평가 구간에 대한 기대에서 출발한다.
LG전자, 실적 쇼크 속에서도 목표주가는 오르는 역설
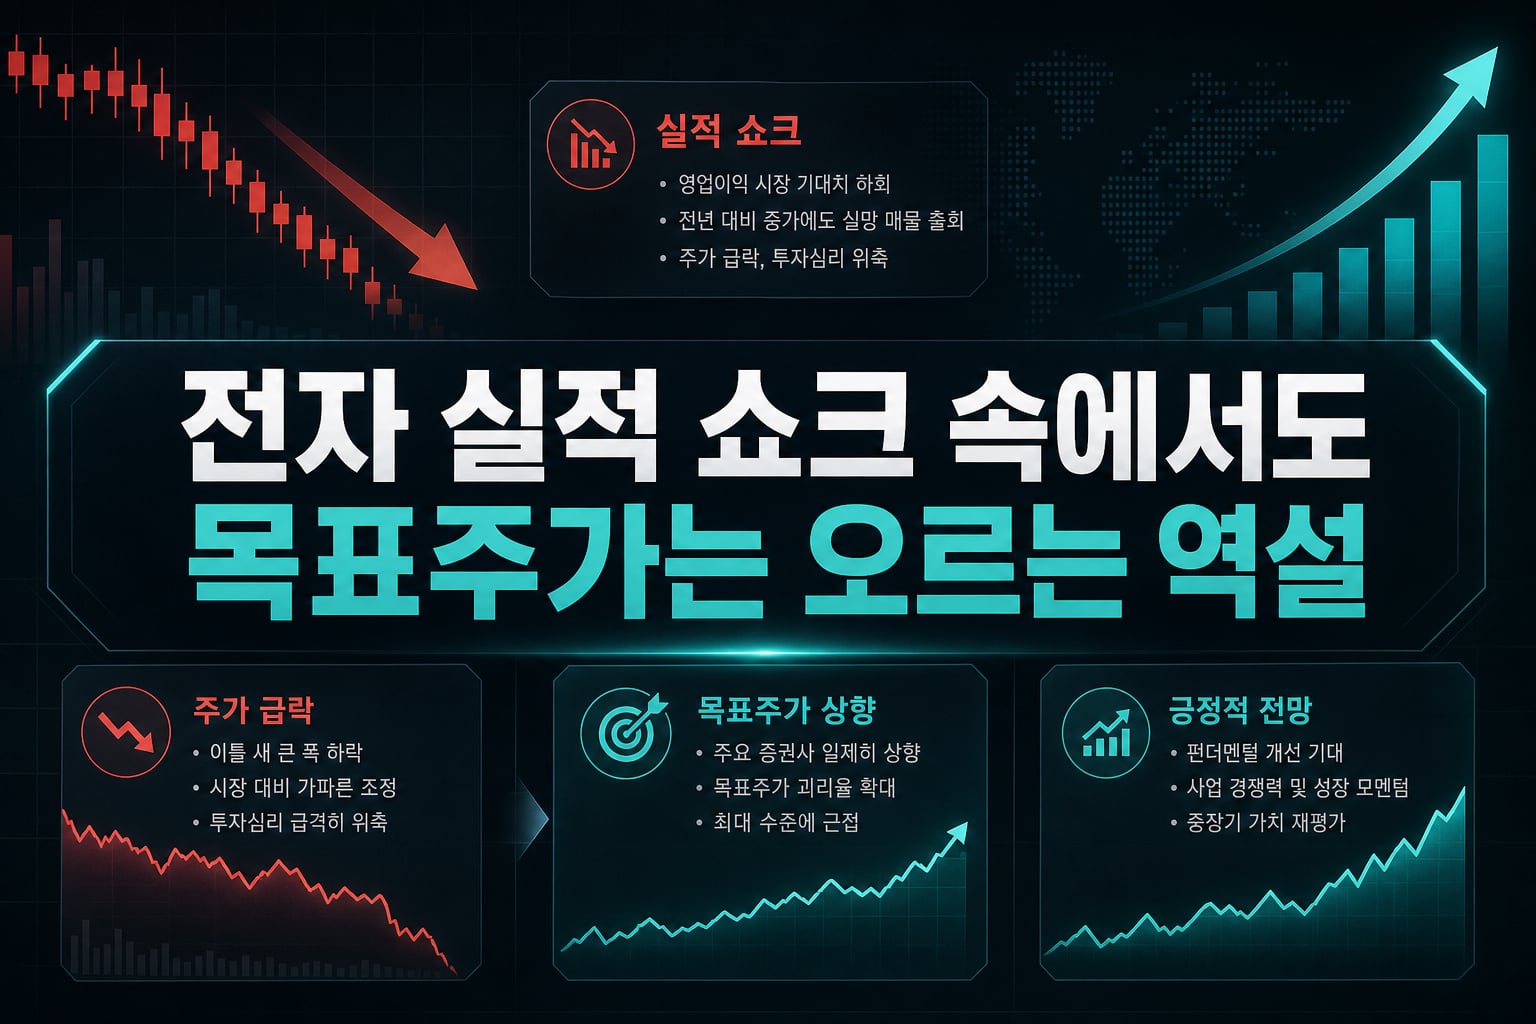
LG전자는 이틀 새 14% 가까이 빠지며 삼성전자보다 훨씬 가파른 조정을 겪었다. 3분기 영업이익이 전년 대비 늘었음에도 시장 기대치를 24%나 밑돌면서 실망 매물이 집중된 결과다. 그런데 실적 발표 직후 증권사들이 일제히 목표주가를 올린 점은 눈여겨볼 대목이다. 유안타, 다올, DB, 삼성증권 등 주요 하우스가 목표주가를 상향하면서 당일 종가 대비 괴리율이 최대 40%에 육박했다. 이는 당장의 실적 부진을 넘어 AI 데이터센터 냉각솔루션과 로봇 사업이라는 미래 성장동력에 베팅하는 흐름으로 읽힌다. 단기 수익성 훼손과 중장기 기업가치 상향이 동시에 나타나는 이례적 구간인 셈이다. 투자자 입장에서는 실적 서프라이즈 여부보다 신사업 수주 잔고와 매출 전환 시점을 더 중요한 변수로 봐야 할 상황이다.
냉각솔루션이라는 새로운 성장축
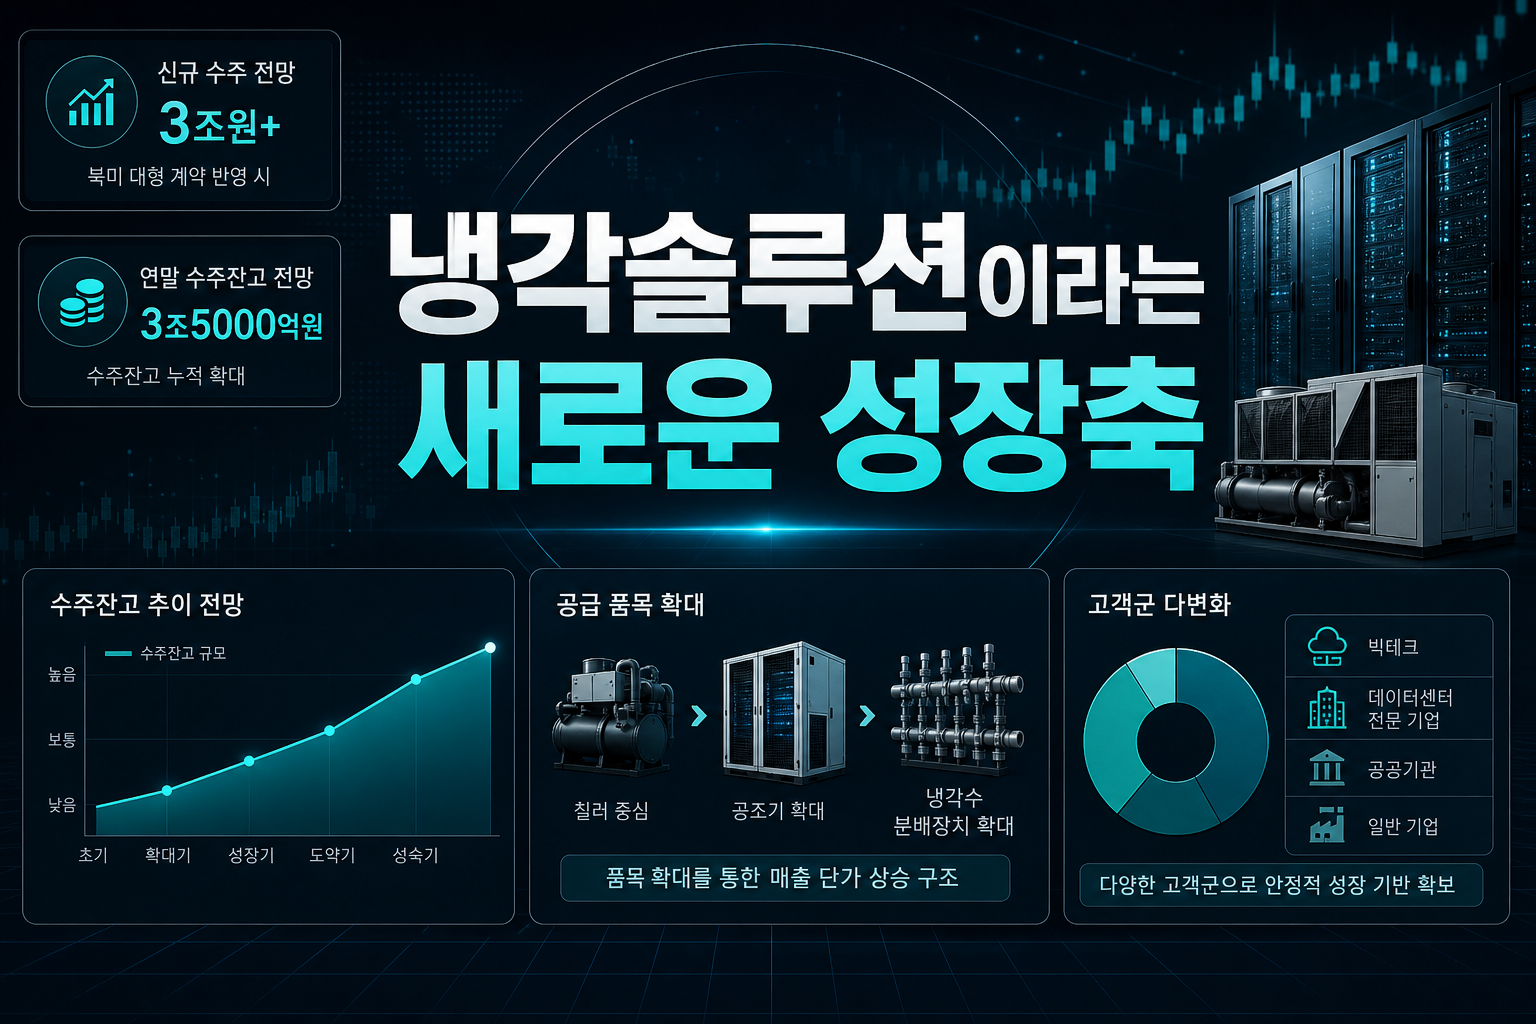
LG전자의 재평가 핵심은 데이터센터 냉각솔루션이다. 북미 대형 계약을 반영하면 올해 신규 수주가 3조원을 넘어설 수 있다는 전망이 나오고, 연말 수주잔고는 3조5000억원 수준까지 쌓일 수 있다는 분석도 제기된다. 칠러 중심이던 공급 품목이 공조기와 냉각수 분배장치까지 확대되면서 같은 규모의 데이터센터에서도 매출 단가가 높아지는 구조가 만들어지고 있다. 고객군 역시 빅테크 일변도에서 데이터센터 인프라 개발사로 넓어지는 흐름이 포착된다. 다만 이 사업이 실제 실적에 본격 반영되는 시점을 두고는 내년이라는 전망과 2028년이라는 전망이 엇갈린다. 증설과 인력 충원 비용이 먼저 발생하는 구조이기 때문에 단기적으로는 수익성 압박이 이어질 수밖에 없다. 결국 관건은 본업의 수익성을 지키면서 수주를 매출로 전환하는 속도이며, 이 전환이 가시화될 때 주가와 실적의 괴리가 좁혀질 것으로 보인다.
실적과 주가의 시차를 활용하는 투자자의 시선
삼성전자와 LG전자 사례는 공통적으로 실적 발표 당일의 주가 반응이 기업가치를 온전히 반영하지 못한다는 점을 보여준다. 전자는 수급 공백에 따른 일시적 조정이고, 후자는 미래 성장 스토리에 대한 선반영이 동시에 진행되는 경우다. 두 종목 모두 단기 변동성과 중장기 밸류에이션 사이에 괴리가 존재하며, 이 괴리가 바로 투자 기회로 연결될 수 있는 지점이다. 중요한 것은 이 괴리가 메워지는 속도와 방향을 예측하는 안목이다. 밸류체인 전반에서 비슷한 패턴이 반복될 가능성이 높은 만큼, 실적 발표 직후의 단기 반응보다 수급 정상화 시점과 신사업 매출 전환 시점을 함께 체크하는 전략이 유효해 보인다.
실적 발표 시즌마다 반복되는 숫자와 주가의 엇박자는 결국 시장이 미래를 어떻게 가격에 반영하는지를 보여주는 창이다. 삼성전자는 수급이 안정되면, LG전자는 신사업이 가시화되면 각각 재평가 국면에 들어설 여지가 있다. 두 사례 모두 단기 노이즈에 흔들리기보다 구조적 변화의 타이밍을 가늠하는 접근이 필요하다는 점을 시사한다. 다음 분기 실적 발표 때 이 괴리가 얼마나 좁혀지는지가 향후 주가 방향을 가늠하는 핵심 신호가 될 것이다.
#삼성전자 #LG전자 #반도체밸류에이션 #냉각솔루션 #ETF리밸런싱 #PER저평가 #실적시즌
???? 함께 보면 좋은 정보: 관련주·테마주 정보