오스템임플란트 최규옥·곽동신 회장이 보여준 '큰손 투자'의 공식, 개인투자자는 왜 따라하기 어려운가
1100억원을 넣어 1조2000억원을 벌었다는 이야기가 나오면 누구나 귀가 솔깃해진다. 최규옥 전 오스템임플란트 회장의 주성엔지니어링 투자, 곽동신 부회장의 HPSP 베팅, KCC의 삼성물산 지분 수익까지 최근 재조명된 기업인들의 투자 사례는 단순한 운이 아니라 구조적으로 재현 가능한 패턴을 담고 있다. 다만 그 패턴을 만든 조건들은 개인투자자가 흉내 내기엔 진입장벽이 높다는 점도 함께 짚어야 한다. 오늘은 이 '큰손 텐배거' 스토리 이면에 있는 현실적인 투자 교훈을 짚어본다.
2대주주가 된다는 것의 의미
주성엔지니어링을 2만원대에 매집해 2대주주 자리까지 오른 뒤 텐배거를 달성했다는 사실은 단순한 저점 매수 성공담으로 읽어선 안 된다. 2대주주라는 지위는 경영진과의 소통 채널을 확보한다는 뜻이고, 이는 일반 소액주주가 접할 수 없는 정보의 질과 속도를 의미한다. 반도체 장비 업황이 바닥을 다지던 시점에 대규모 지분을 매집할 수 있었던 것은 자금력뿐 아니라 업황 사이클을 읽는 안목이 뒷받침됐기 때문이다. 개인투자자가 같은 종목을 저점에 샀다고 해도 지분율이 미미하면 경영 변화나 턴어라운드 신호를 체감하는 시점이 늦을 수밖에 없다. 결국 텐배거의 본질은 종목 선택이 아니라 보유 기간과 정보 접근성, 그리고 흔들리지 않을 수 있는 자금 구조에 있다는 점을 다시 확인하게 된다. 반도체 장비주가 롤러코스터를 탈 때마다 불안해하는 개인투자자와 10년 가까이 버틸 수 있는 큰손의 차이는 바로 여기서 갈린다. 결국 따라 해야 할 것은 특정 종목이 아니라 '버틸 수 있는 조건'을 스스로 만드는 일이다.。
HPSP와 삼성물산, 완전히 다른 두 가지 수익 공식
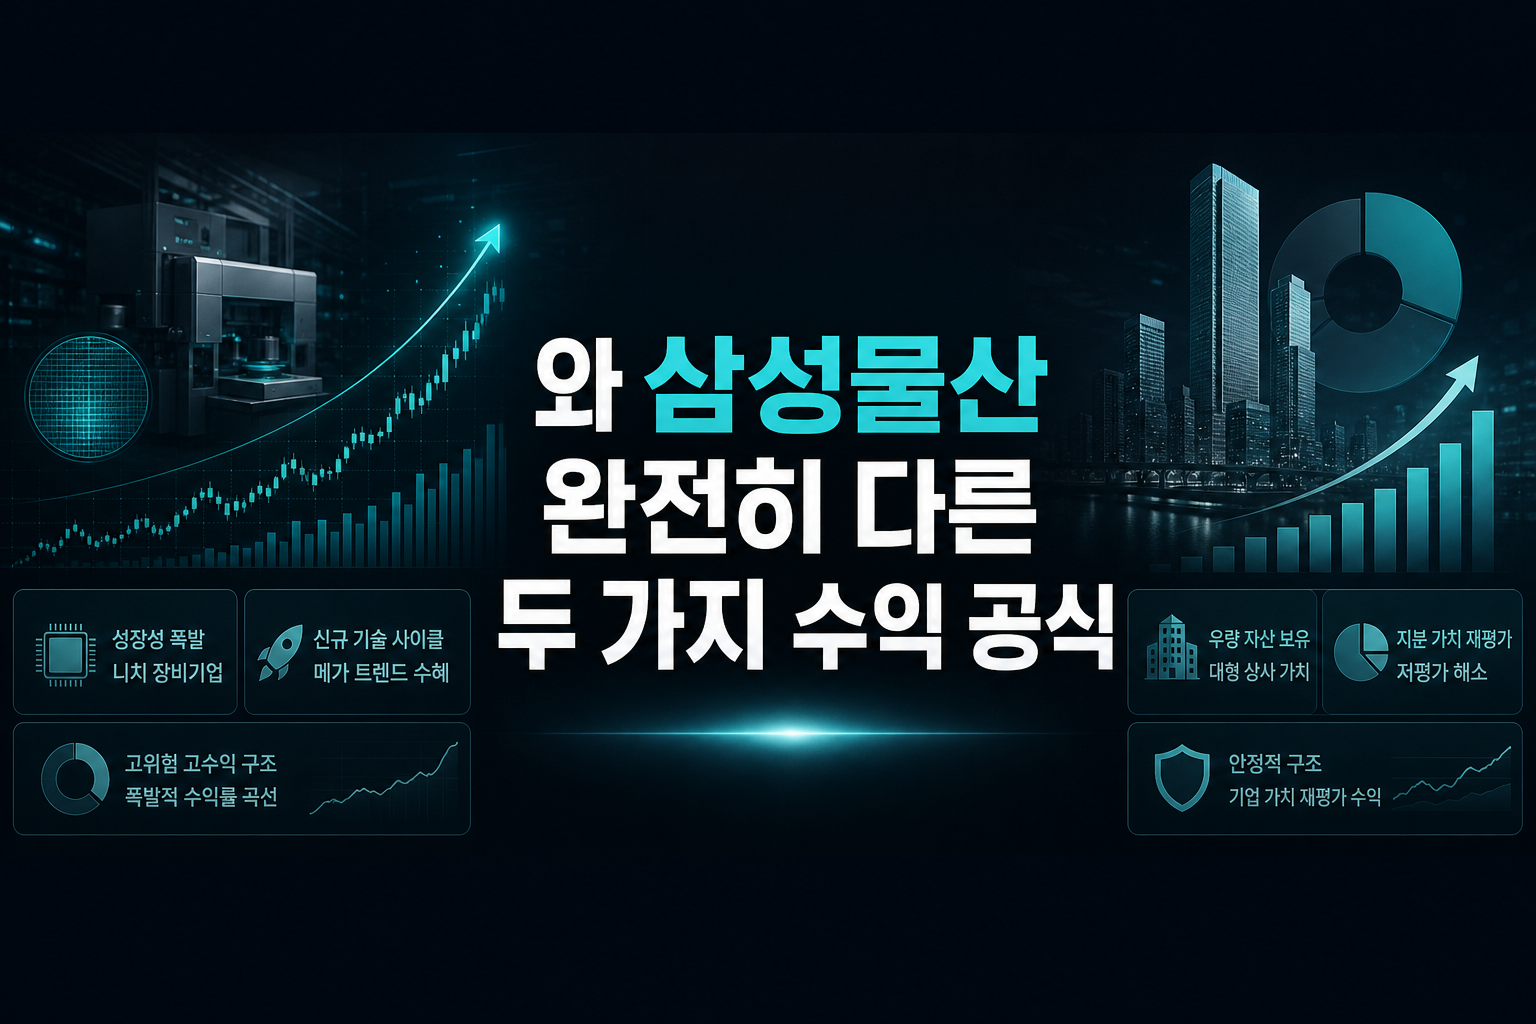
곽동신 부회장이 HPSP에서 545%의 수익을 올린 사례와 KCC가 삼성물산 지분으로 4조원을 벌어들인 사례는 겉보기엔 비슷해 보이지만 전혀 다른 메커니즘으로 작동한다. HPSP 투자는 성장성이 폭발하는 니치 장비기업에 대한 베팅으로, 고위험 고수익 구조의 전형이다. 신규 기술 사이클에 올라탄 중소형 장비주가 메가 트렌드를 만나면 어떤 수익률 곡선을 그릴 수 있는지 보여주는 사례다. 반면 KCC의 삼성물산 지분 수익은 그룹 지배구조 재편과 합병 과정에서 발생한 장기 보유의 과실로, 사업적 파트너십 관계에서 자연스럽게 형성된 포지션이 결과적으로 거대한 자본 차익을 낸 경우다. 전자가 '선구안'의 산물이라면 후자는 '관계와 인내'의 산물에 가깝다. 두 사례를 하나의 공식으로 뭉뚱그리면 안 되는 이유가 여기에 있다. 투자자라면 자신이 지금 노리는 수익이 어느 쪽 메커니즘에 가까운지부터 구분해야 전략의 방향이 선다.
오랜 인맥이 투자 안목으로 전환되는 구조
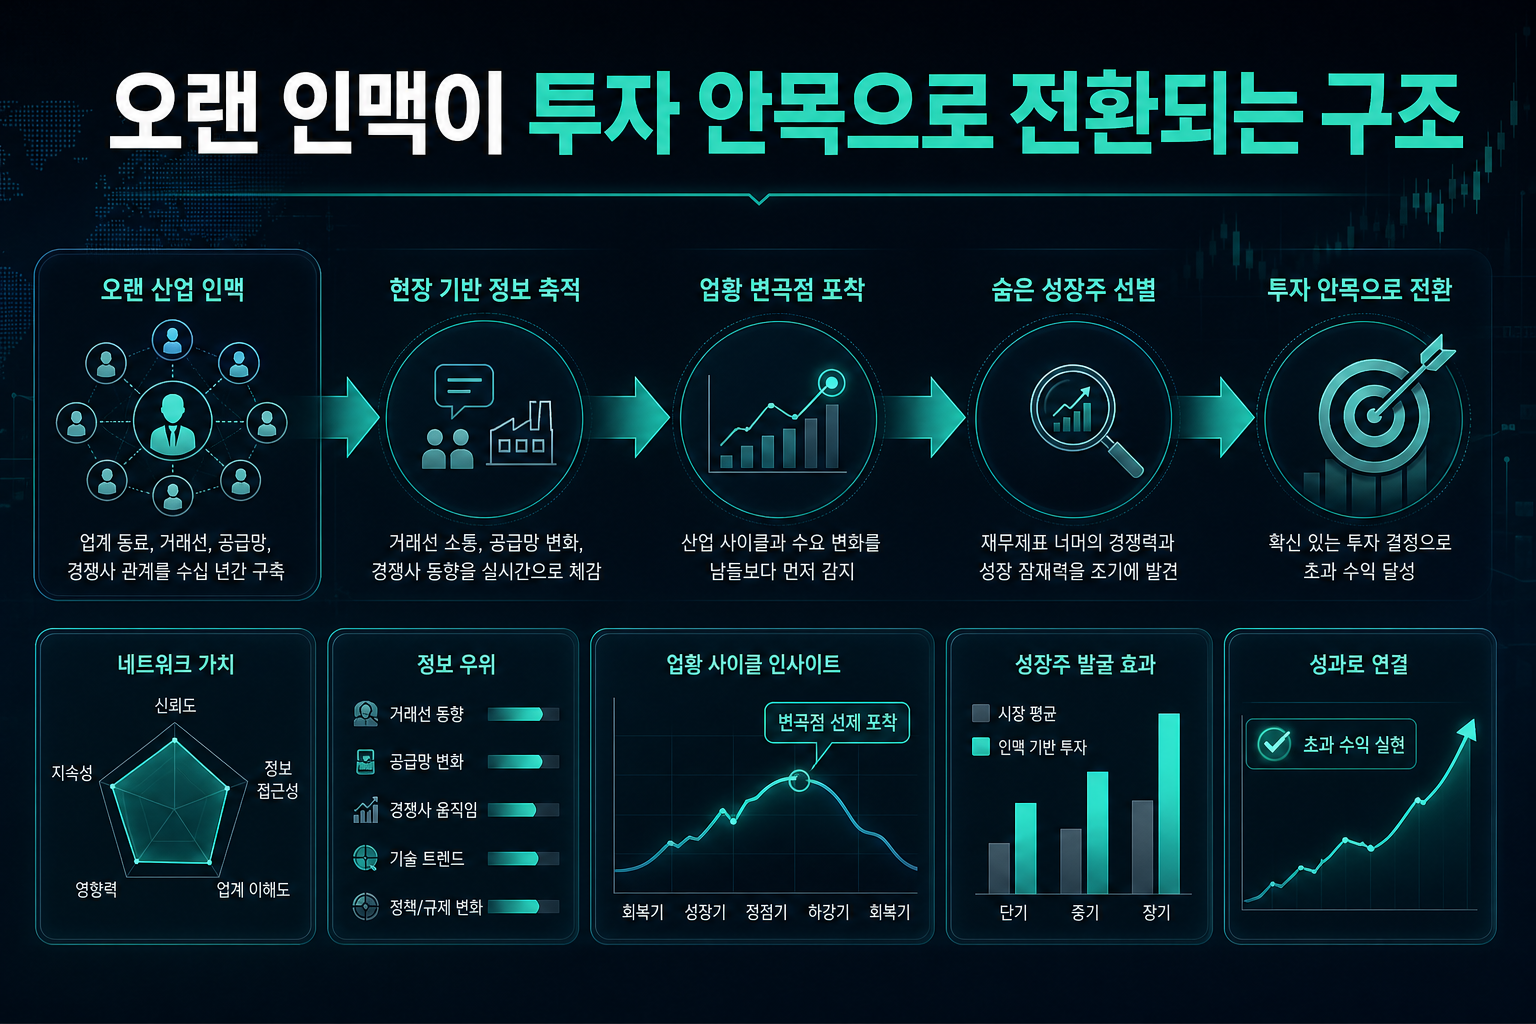
이들 사례에서 공통으로 발견되는 요소는 오랜 산업 인맥을 통해 투자 안목을 키웠다는 대목이다. 반도체 장비 업계 네트워크를 수십 년간 쌓아온 경영자가 업황 변곡점을 포착하는 감각은 재무제표만 들여다봐서는 얻을 수 없는 종류의 정보다. 거래선, 공급망, 경쟁사 동향까지 실시간으로 체감하는 위치에 있었기에 주성엔지니어링이나 HPSP 같은 숨은 성장주를 조기에 알아볼 수 있었던 것이다. 이는 일반 개인투자자가 리포트와 공시만으로 따라잡기 어려운 정보 비대칭의 영역이다. 그렇다고 좌절할 필요는 없다. 오히려 이 지점에서 얻을 수 있는 교훈은 분명하다. 자신이 몸담고 있거나 가장 잘 아는 산업 영역 안에서 투자 아이디어를 발굴하는 것이 안목의 간극을 좁히는 현실적인 방법이라는 점이다. 전혀 모르는 업종에서 대박을 노리기보다, 직간접적으로 쌓은 경험치가 있는 분야에서 기회를 찾는 편이 승률을 높인다.
텐배거 신화 뒤에 가려진 변동성의 무게
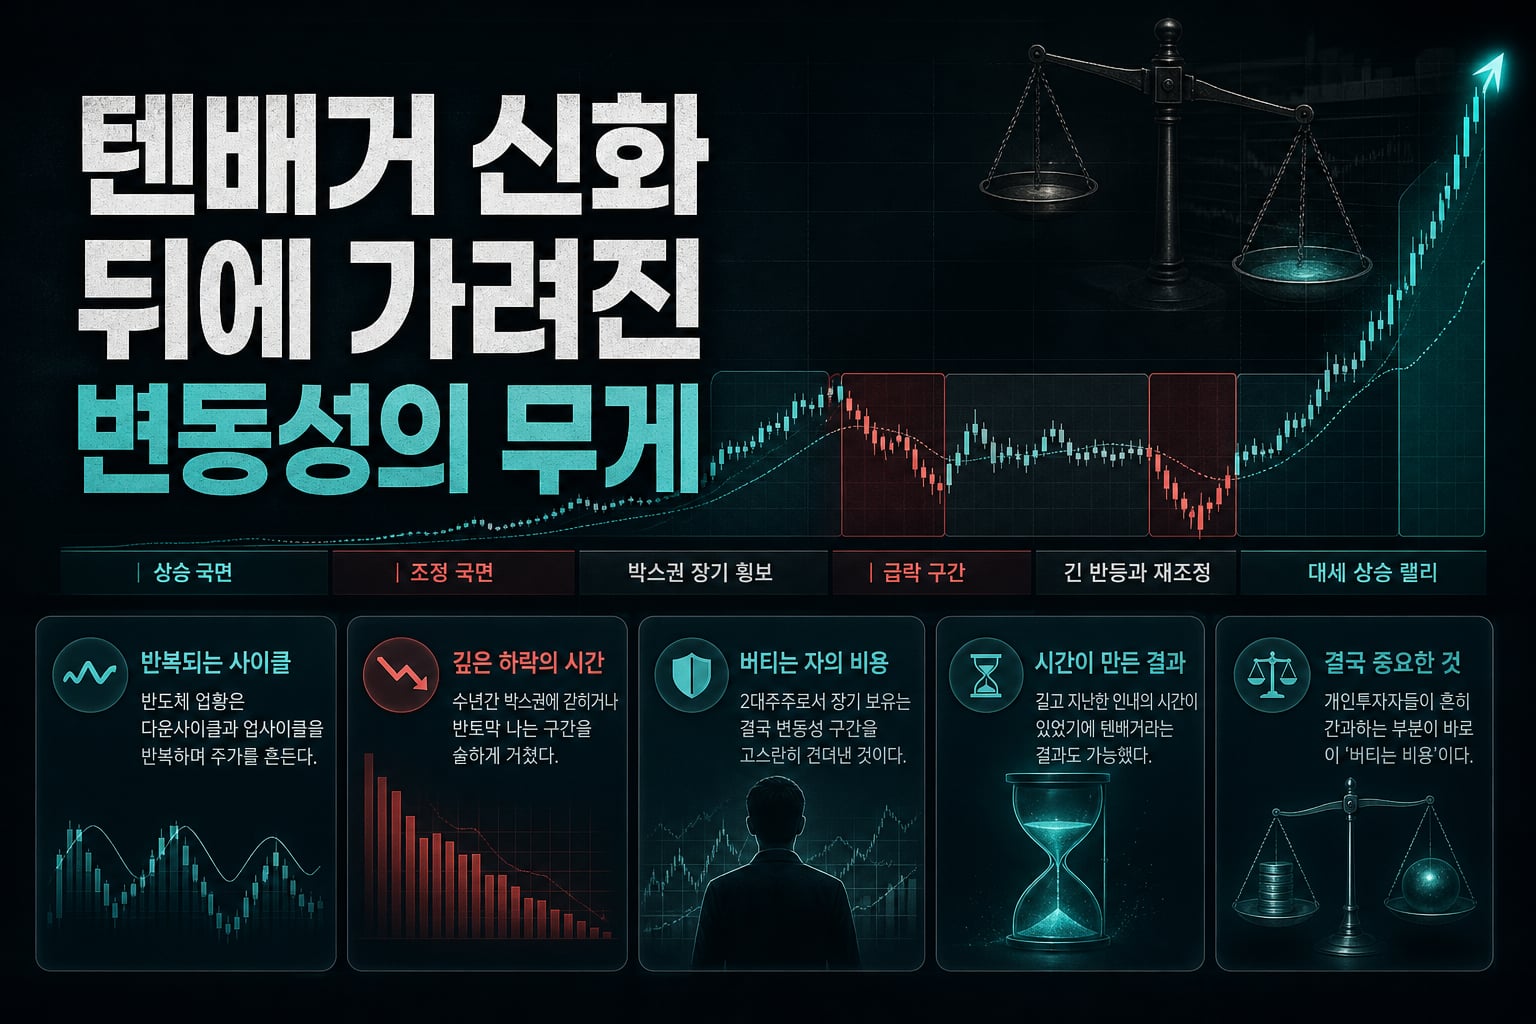
주성엔지니어링이 반도체 장비주 랠리를 타고 텐배거가 되기까지의 과정이 결코 순탄한 상승 곡선은 아니었다는 점도 짚어야 한다. 반도체 업황은 다운사이클과 업사이클을 반복하며 주가가 수년간 박스권에 갇히거나 반토막 나는 구간을 숱하게 거쳤을 것이다. 2대주주로서 장기 보유했다는 것은 그 변동성 구간을 고스란히 견뎌냈다는 의미이기도 하다. 개인투자자들이 흔히 간과하는 부분이 바로 이 '버티는 비용'이다. 1100억원을 투입한 자금력이 있었기에 중간의 평가손실 구간에서도 추가 매도 압박 없이 포지션을 유지할 수 있었고, 그 결과가 1조2000억원이라는 숫자로 돌아온 것이다. 레버리지를 쓰거나 생활자금을 투입한 투자자였다면 같은 종목을 샀더라도 중간에 이탈했을 가능성이 크다. 결국 텐배거 스토리의 숨은 주인공은 종목이 아니라 '버틸 수 있는 유동성 여력'이라는 사실을 다시 새겨야 한다.
최규옥, 곽동신, KCC의 사례는 분명 매력적이지만 그대로 복제할 수 있는 공식은 아니다. 2대주주 지위, 오랜 산업 인맥, 흔들리지 않는 자금력이라는 세 가지 조건이 맞물려야 가능했던 결과이기 때문이다. 개인투자자가 얻어야 할 교훈은 특정 종목을 따라 사는 것이 아니라, 자신이 가장 잘 아는 영역에서 긴 호흡으로 버틸 수 있는 포지션을 설계하는 일이다. 큰손들의 성공담을 읽을 때는 화려한 수익률 숫자보다 그 뒤에 숨은 구조적 조건을 먼저 해부하는 습관이 필요하다.
#주성엔지니어링 #HPSP #오스템임플란트 #최규옥 #곽동신 #KCC #삼성물산 #텐배거
???? 함께 보면 좋은 정보: 관련주·테마주 정보