경영권 프리미엄은 지배주주만, 신주 할인은 인수자만…개미는 어디로 가나
기업 인수합병 뉴스가 뜨면 주가부터 오르는 게 일반적이지만, 최근 몇 년간 국내 M&A 거래를 뜯어보면 일반주주가 실제로 웃을 일은 많지 않았다. 지배주주는 경영권 프리미엄을 챙기고, 인수자는 제3자배정 유상증자로 싼 신주를 추가로 확보하는 구조가 반복되면서 그 사이에 낀 소액주주만 희석과 소외를 동시에 떠안는 모습이 뚜렷하다. 롯데렌탈, 미투온, 베노티앤알, 토박스코리아까지 업종을 가리지 않고 같은 패턴이 등장했다는 점에서, 이는 특정 산업의 문제가 아니라 국내 자본시장 구조 전반에 깔린 리스크로 봐야 한다.
같은 날 체결된 두 개의 계약, 가격은 왜 이렇게 다른가
카카오게임즈가 미투온 지배주주 지분을 주당 1만원에 사들이기로 한 바로 그날, 미투온 이사회는 카카오게임즈를 대상으로 주당 2천842원짜리 제3자배정 유상증자를 결의했다. 같은 날, 같은 인수자를 상대로 한 거래인데 가격 차이는 세 배가 넘는다. 베노티앤알도 지배주주 지분 매각가는 주당 7천100원이었지만 유상증자 발행가는 852원에 불과했고, 신주 규모는 기존 주식의 31%를 넘어섰다. 토박스코리아 역시 지배주주 거래가 8천380원 대비 신주 발행가는 1천990원으로, 구조는 판박이다. 이런 패턴이 우연히 반복될 가능성은 낮다. 인수자 입장에서는 지배주주에게 비싼 값을 치르더라도 저가 신주로 평균 매입단가를 낮추면 전체 인수 비용을 줄일 수 있는 합리적 선택이지만, 문제는 그 비용 절감의 재원이 결국 기존 주주의 지분가치에서 나온다는 점이다. 신주 발행 공시가 뜨면 주가가 빠지는 이유도 여기에 있다. 투자자라면 인수 뉴스에 섣불리 반응하기 전에 같은 날 공시된 유상증자 여부부터 확인하는 습관이 필요하다.
공개매수와 유증 사이, 투자자가 구분해야 할 신호
모든 M&A가 소액주주에게 불리한 것은 아니다. 오스템임플란트 인수 당시 UCK와 MBK파트너스는 최대주주 지분과 일반주주 공개매수 가격을 똑같이 19만원으로 맞췄고, 이후 루트로닉과 제이시스메디칼, 비올, SK디앤디, 에코마케팅, 더존비즈온 등에서도 동일 가격 원칙이 이어졌다. 이런 거래는 공개매수라는 투명한 절차를 통해 일반주주에게도 지배주주와 같은 조건으로 엑시트 기회를 준다는 점에서 구조 자체가 다르다. 반면 장외 협상과 제3자배정 유상증자가 조합된 거래는 애초에 일반주주가 의사결정 테이블에 낄 자리가 없다. 과거 KB금융지주의 현대증권 인수나 미래에셋증권의 대우증권 인수 때도 지배주주 인수가와 일반주주 주식매수청구권 가격이 각각 3배 안팎 벌어졌던 전례가 있다. 결국 투자자 입장에서는 인수 공시가 뜰 때 '공개매수인지, 장외 지분매각+유증 조합인지'를 가장 먼저 구분하는 게 실질적인 리스크 관리다. 후자의 구조라면 주가 반등을 단기 트레이딩 기회로만 접근하고, 장기 보유 포지션은 재검토할 필요가 있다.
제도 공백이 만드는 반복 학습 효과
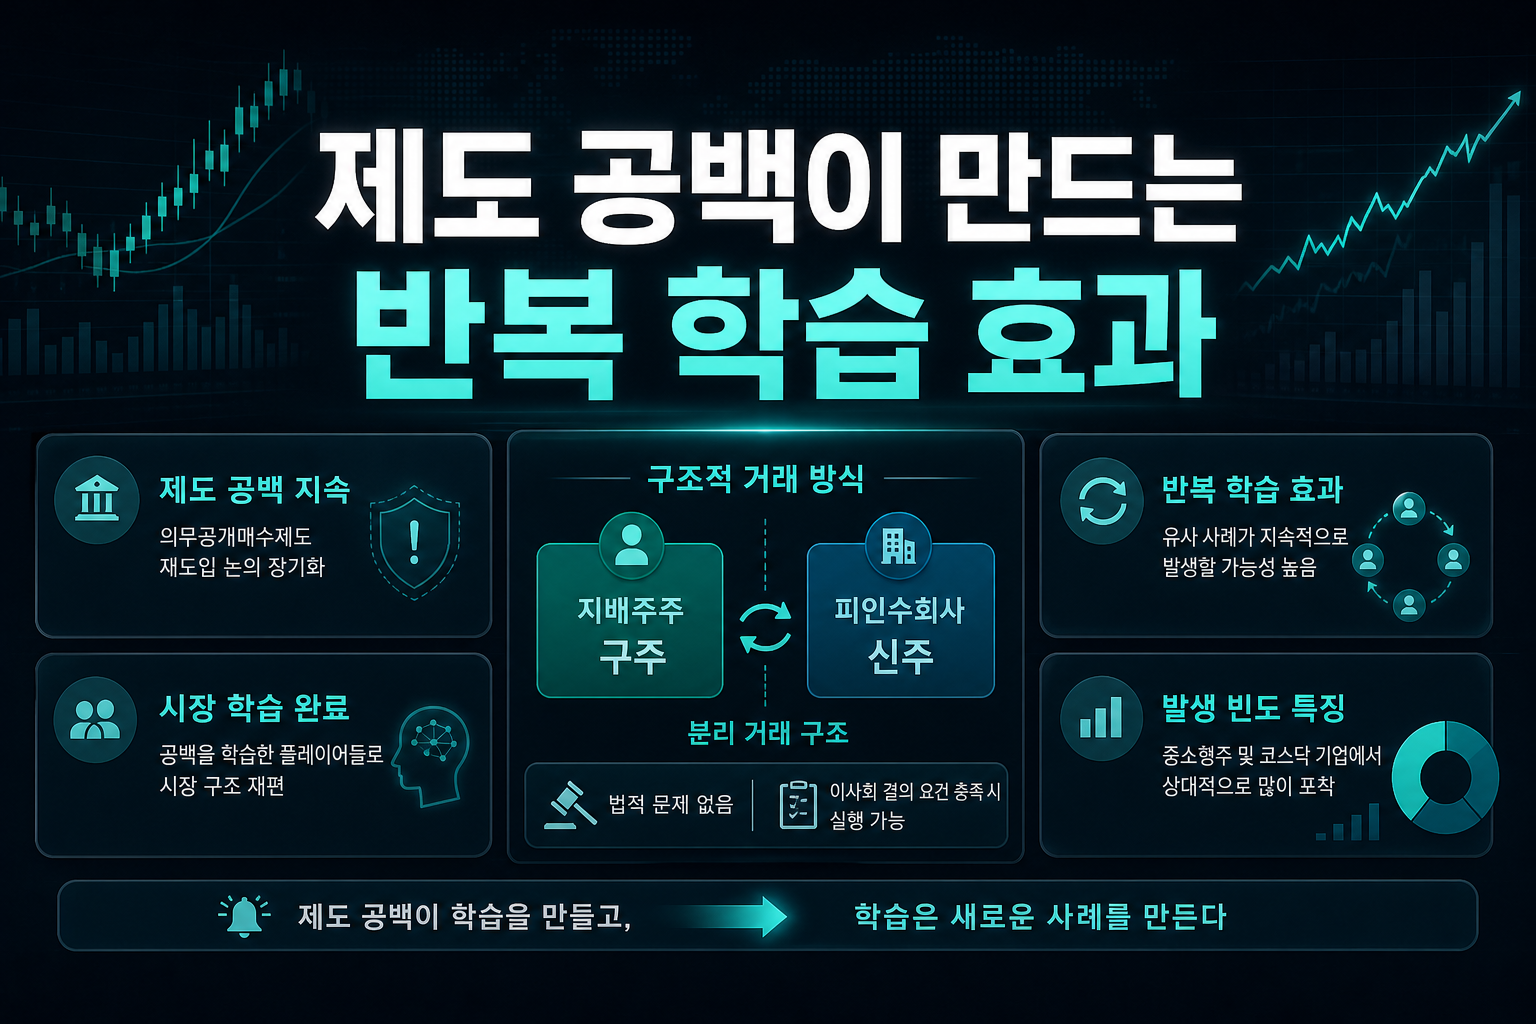
의무공개매수제도 재도입 논의가 수년째 이어지고 있지만 아직 법제화되지 않은 상태에서, 시장은 이미 이 공백을 학습한 플레이어들로 채워지고 있다. 지배주주 구주와 피인수회사 신주를 분리해 거래하는 방식은 법적으로 문제가 없고, 이사회 결의 요건만 충족하면 실행 가능하다는 점에서 앞으로도 유사 사례가 계속 나올 가능성이 크다. 특히 중소형주나 코스닥 기업에서 이런 구조가 상대적으로 많이 포착된다는 점도 눈여겨볼 대목이다. 대형주는 시장 감시와 기관투자자 지분율이 높아 밀실 합의가 상대적으로 어렵지만, 지배구조가 느슨한 중소형주는 이런 거래 설계가 비교적 수월하게 통과된다. 투자자가 중소형주 M&A 테마에 올라탈 때는 재무구조나 실적보다 먼저 지배주주 지분율과 유상증자 이력부터 체크하는 게 순서다. 제도가 바뀌기 전까지는 결국 개별 투자자의 공시 해독력이 유일한 방어선이다.
공정위 불허라는 변수와 거래 무산 리스크
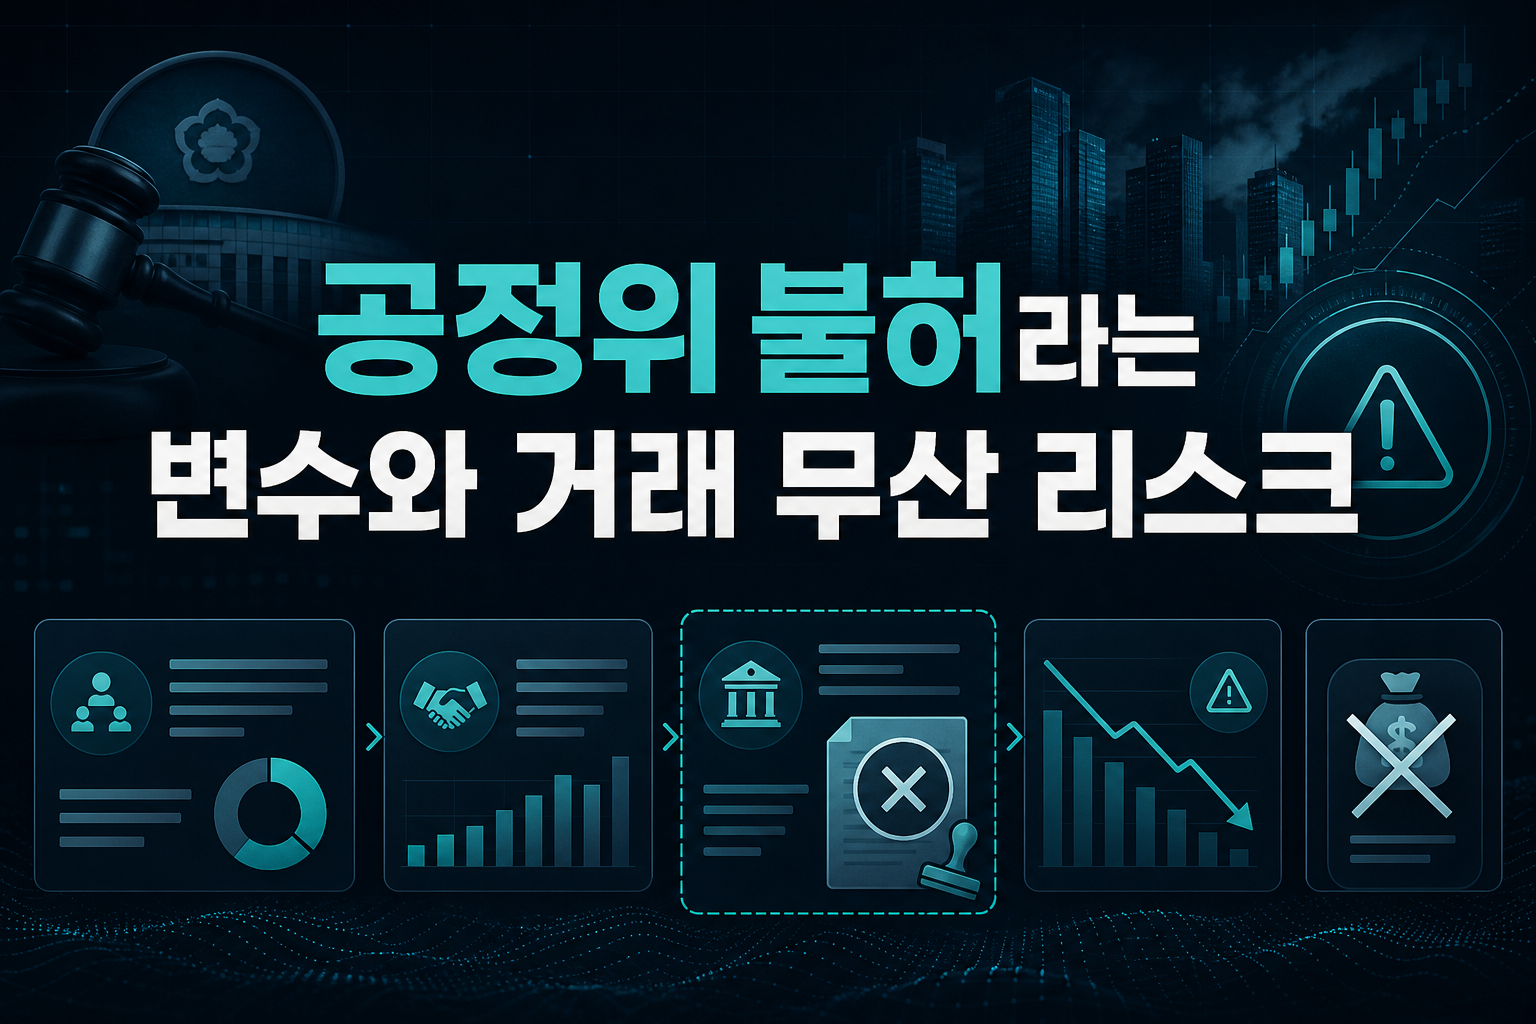
롯데렌탈-어피니티 거래는 지배주주 지분 56.17%를 주당 7만7천115원에 매각하면서 동시에 2만9천180원짜리 유상증자를 결의했지만, 결국 올해 공정거래위원회의 기업결합 불허로 거래 자체가 무산됐다. 이는 소액주주 보호 논쟁과는 별개로, 이런 복합 구조의 거래가 가격 설계뿐 아니라 규제 리스크까지 떠안고 있다는 점을 보여준다. 거래가 무산되면 유상증자로 예정됐던 자금 조달 계획도 함께 틀어지면서 기업 입장에서도 불확실성이 커진다. 투자자 입장에서는 인수 구조가 복잡할수록 거래 성사 확률 자체를 낮게 봐야 하고, 공정위 심사 단계를 통과하지 못할 경우 주가가 다시 원점으로 돌아갈 수 있다는 점도 염두에 둬야 한다. 결국 '비싼 구주, 값싼 신주' 구조는 소액주주 피해 논란과 더불어 거래 성사 자체의 불확실성까지 키우는 이중 리스크로 작동하고 있다.
경영권 프리미엄과 저가 유상증자가 한 세트로 묶이는 거래 패턴은 이제 예외가 아니라 하나의 공식처럼 자리 잡아가고 있다. 투자자가 이를 막을 방법은 제도 개선을 기다리는 것뿐이지만, 그 전까지는 M&A 공시를 접할 때 지배주주 거래가와 신주 발행가를 나란히 놓고 비교하는 습관이 최소한의 자기 방어다. 공개매수 구조와 장외 지분매각+유증 구조를 구분하는 눈을 기르는 것이, 결국 소액주주가 스스로를 지키는 가장 현실적인 투자 전략이다.
#경영권프리미엄 #제3자배정유상증자 #소액주주보호 #의무공개매수제도 #롯데렌탈 #미투온 #M&A구조
???? 함께 보면 좋은 정보: 관련주·테마주 정보