예보료율 인상과 RWA 수익성, 금융주 투자자가 다시 봐야 할 두 개의 숫자
은행주와 보험주를 함께 담고 있는 투자자라면 최근 금융당국 안팎에서 흘러나오는 두 가지 신호에 주목할 필요가 있다. 하나는 예금보험료율 개편 논의이고, 다른 하나는 국내 은행의 성장 전략 자체를 겨냥한 연구기관의 쓴소리다. 겉보기엔 각자 다른 이슈 같지만, 결국 자본을 얼마나 효율적으로 쌓고 쓰느냐의 문제로 수렴한다는 점에서 같은 줄기의 이야기다. 숫자 몇 개가 바뀌는 수준이 아니라 업종별 수익성 지형 자체가 흔들릴 수 있는 사안이라 가볍게 넘길 때가 아니다.
보험주, 예보료율 인상 시나리오를 과소평가하면 안 되는 이유
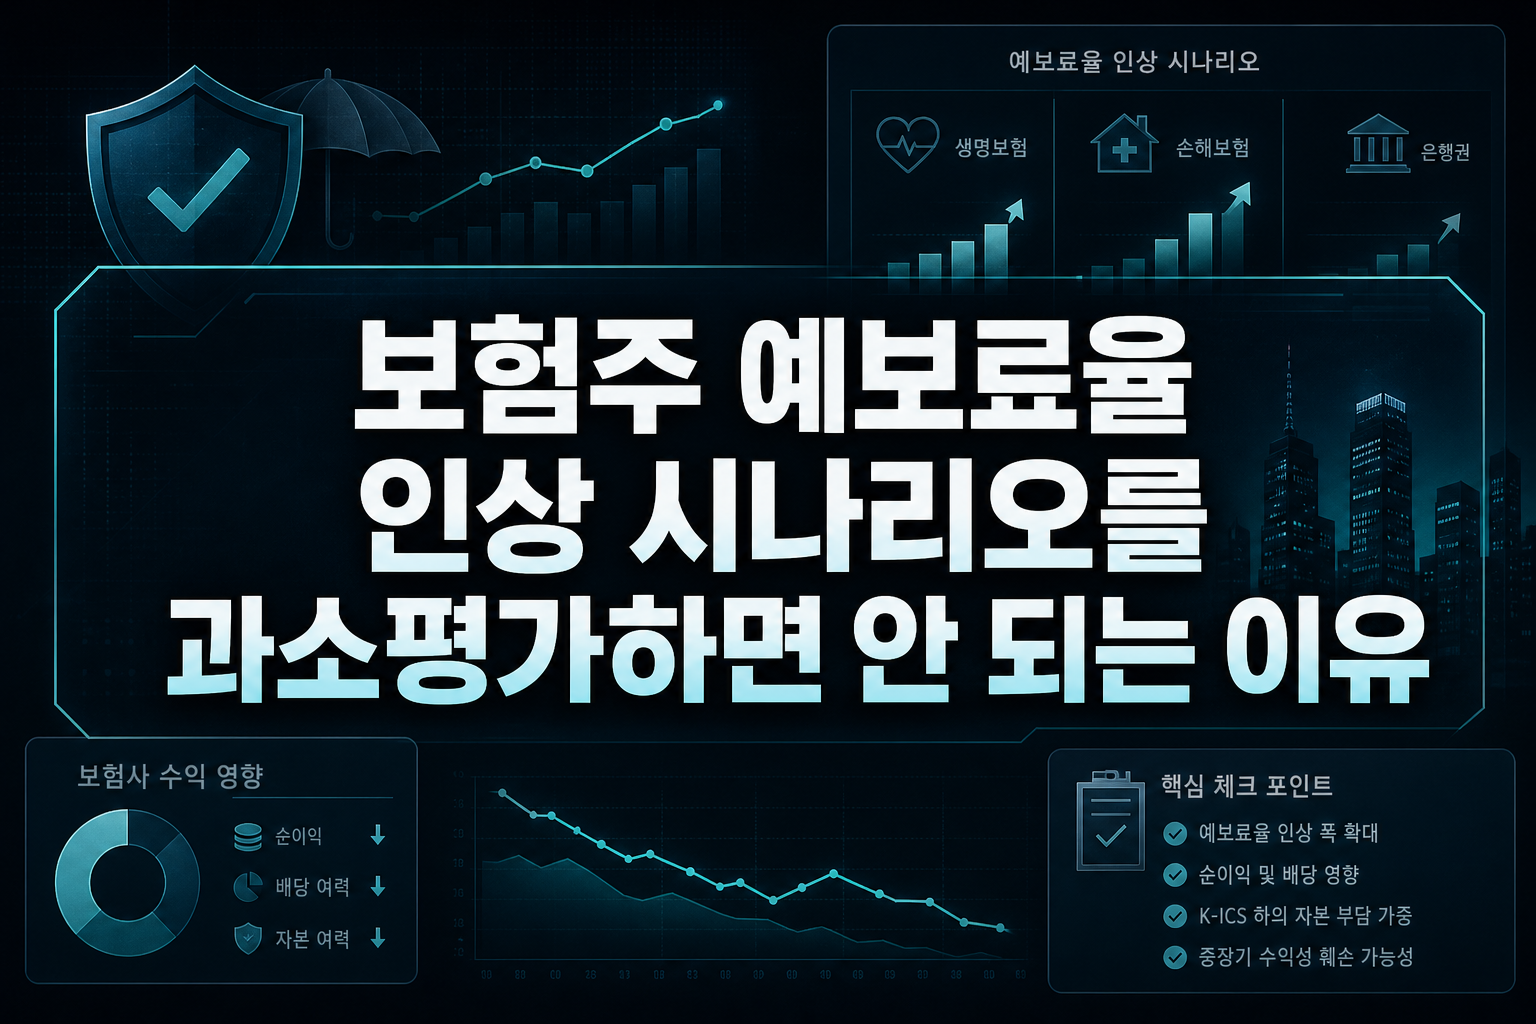
예금보험공사 연구용역에서 나온 시뮬레이션은 생명보험은 0.15%에서 0.40%로, 손해보험은 최대 0.50%까지 오를 수 있다는 수치를 제시했다. 은행권이 0.08%에서 0.13%로 오르는 것과 비교하면 상승폭의 체감이 전혀 다르다. 문제는 이 비용이 단순한 규제 준수 비용이 아니라 보험사의 순이익과 배당 여력에 직접 영향을 미치는 변수라는 점이다. 보험업권은 이미 K-ICS 체제 아래서 자본 확충 부담을 지고 있는데, 여기에 예보료까지 가파르게 오르면 이중 부담 구조가 만들어진다. 2027년 말 특별기여금 일몰이 겹치면서 은행권 부담은 줄고 보험권 부담은 늘어나는 비대칭 구조도 생긴다. 보험주를 들고 있는 투자자라면 요율 개편안이 최종 확정되기 전까지 관련 뉴스 흐름을 주가 변수로 체크해야 하고, 특히 손해보험 업종의 자본비율과 배당성향 가이던스에 미칠 영향을 미리 시나리오화해 둘 필요가 있다.
은행주, 성장성 프리미엄은 끝났다는 신호
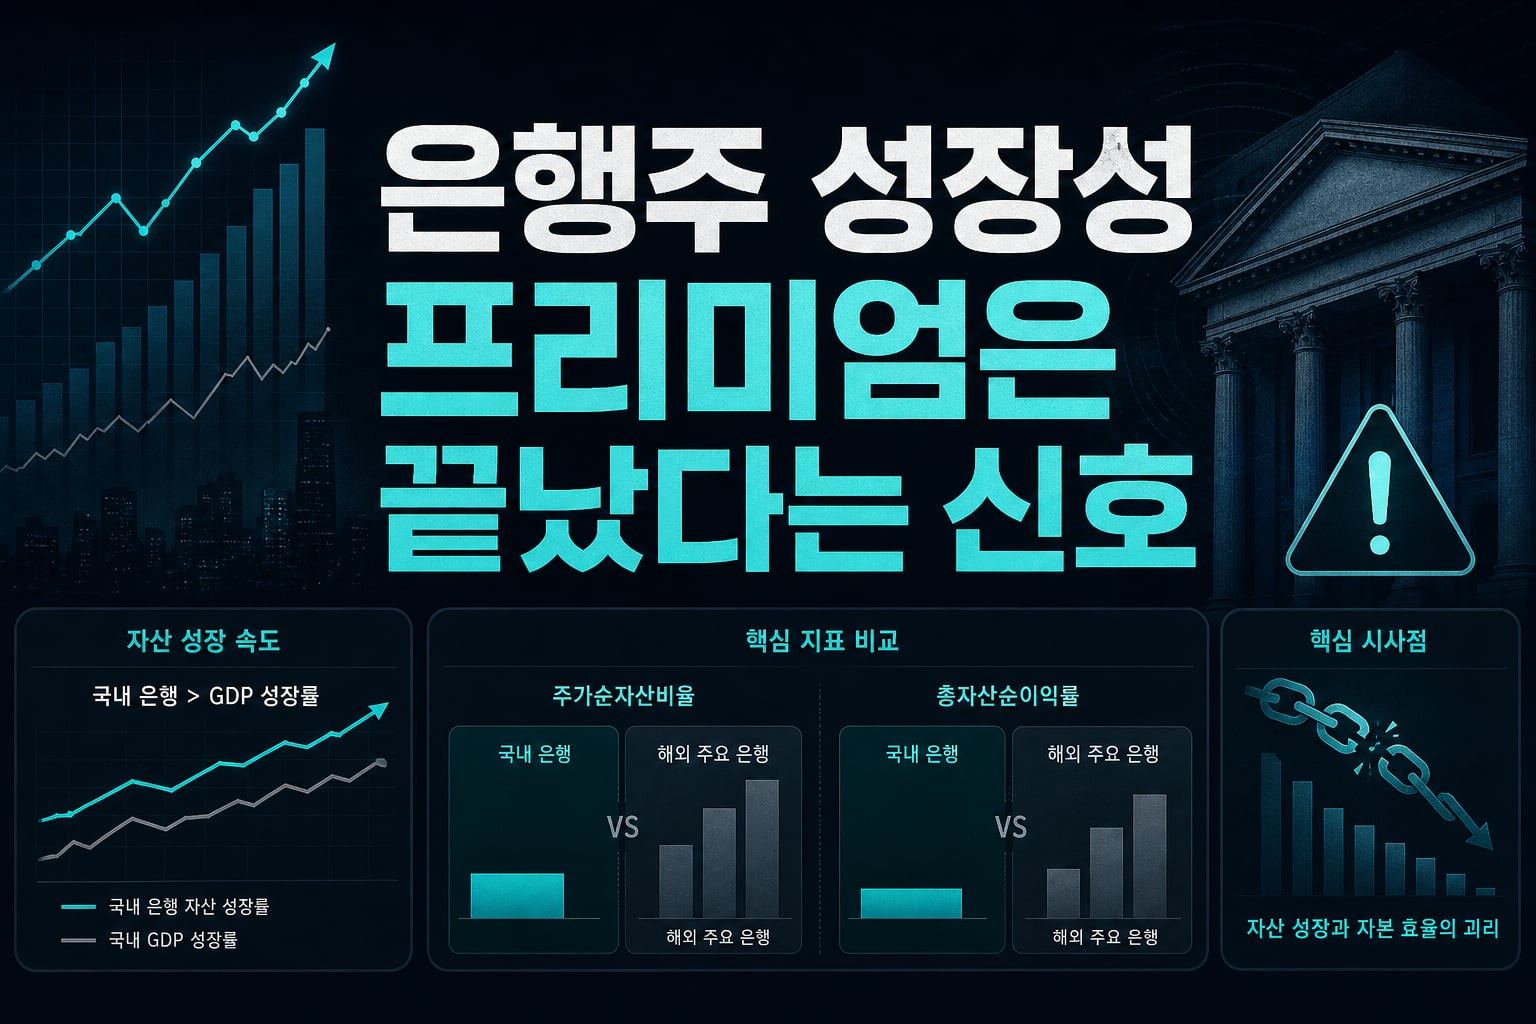
국내 은행들이 자산 성장 속도에서는 GDP 성장률을 꾸준히 앞질러왔지만, 정작 주가순자산비율과 총자산순이익률에서는 해외 주요 은행 대비 크게 뒤처진다는 지적은 투자자 입장에서 뼈아프다. PBR 0.68배, ROA 0.64%라는 수치는 DBS나 커먼웰스은행 같은 해외 비교군의 절반에도 못 미친다. 이는 단순히 밸류에이션 디스카운트의 문제가 아니라, 자산을 늘리는 방식 자체가 자본 효율과 괴리돼 있었다는 구조적 한계를 보여준다. 위험가중자산을 늘리는 데만 집중하고 그 수익률을 높이는 데는 소홀했다는 진단은, 앞으로 은행주의 리레이팅이 자산 성장률이 아니라 RWA 수익성 지표로 판가름날 수 있다는 뜻이기도 하다. 영업점 KPI가 성장성에서 수익성 중심으로 바뀌고, 고위험 대출보다 정부 보증 우량자산에 쏠려온 관행이 깨진다면 단기적으로는 대출 성장 둔화로 비칠 수 있지만, 중장기적으로는 밸류에이션 재평가의 트리거가 될 가능성도 있다. 은행주를 보유한 투자자라면 분기 실적에서 총자산 증가율보다 RWA 대비 이익률, 즉 RoRWA 추이를 더 눈여겨봐야 할 시점이다.
해외 M&A 펀드 구상, 금융지주 주가에 미칠 함의
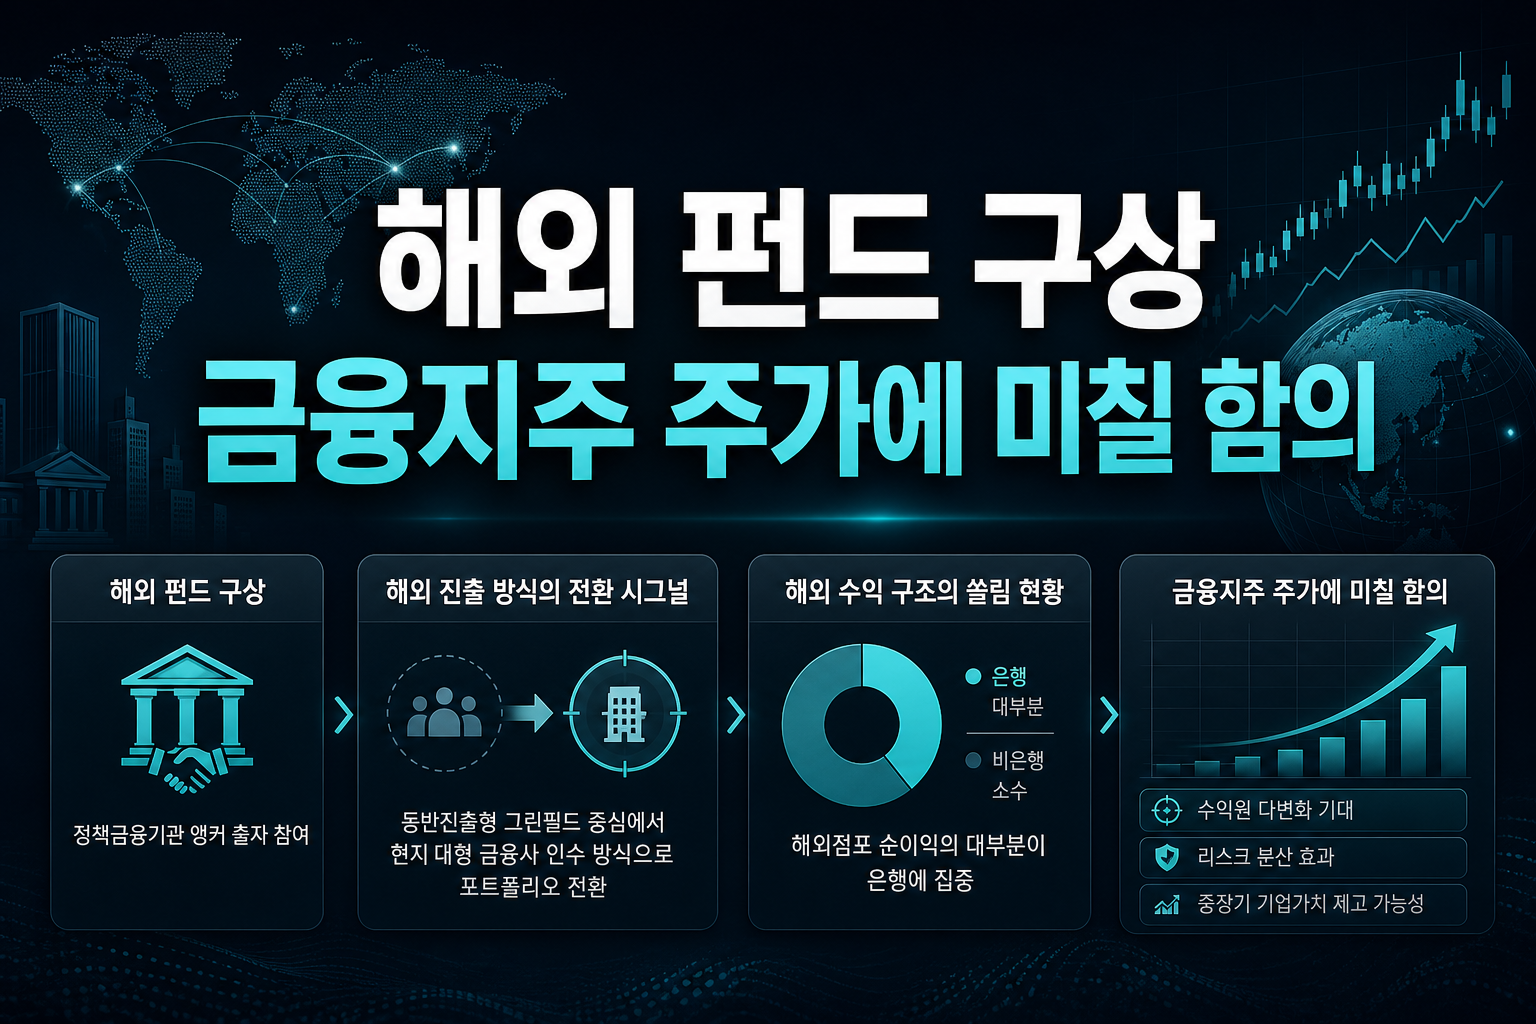
정책금융기관이 앵커 출자자로 참여하는 해외 M&A 펀드 구상은 당장 실현 가능성을 따지기 이르지만, 금융지주들의 해외 사업 포트폴리오 전환 방향을 가늠하는 단서로는 충분히 의미가 있다. 그동안 국내 금융사의 해외 진출은 국내기업을 따라가는 동반진출형 그린필드 방식이 주를 이뤘고, 그 결과 해외점포 순이익의 약 80%가 은행에만 집중되는 쏠림이 심화됐다. 현지 대형 금융사 지분을 인수하는 방식으로 전환하려면 상장주식 250%, 비상장주식 400%에 달하는 위험가중치가 걸림돌인데, 정책펀드로 지정해 100%, 보증 결합 시 75%까지 낮추는 방안이 현실화된다면 금융지주 입장에서는 자본 부담 없이 해외 수익원을 확보할 통로가 열리는 셈이다. 일본 3대 은행이 아세안에서는 소매금융까지 포괄하는 완전 인수를, 선진국에서는 투자은행·자산운용 지분 인수로 선택과 집중 전략을 구사한 사례는 국내 금융지주의 향후 해외 전략 변화를 미리 그려볼 수 있는 참고점이다. 아직 제도화 초기 단계지만, 관련 뉴스가 구체화될 때마다 비은행 부문 비중이 큰 금융지주의 중장기 스토리에 플러스 요인으로 작용할 가능성을 열어둘 만하다.
부동산·도소매 부실, 상호금융과 은행 양쪽에 번지는 리스크
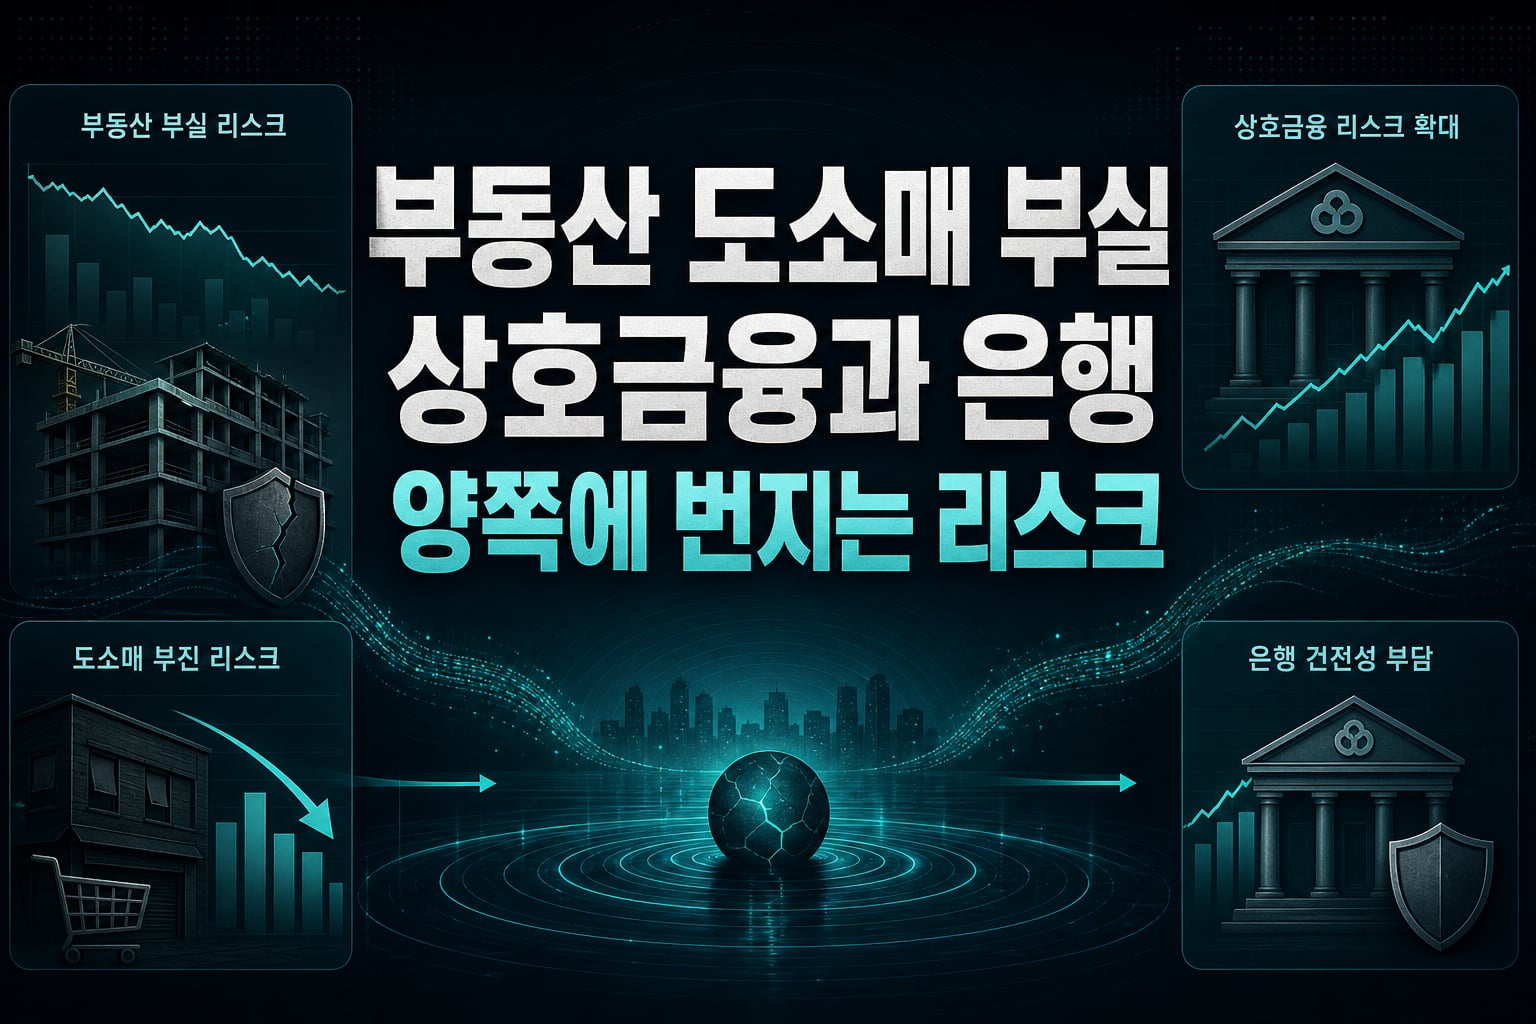
기업 실적이 전반적으로 개선됐다는 통계 이면에는 이자보상배율 1배 미만 기업 비중이 34.2%에서 46.3%로 오히려 늘었다는 불편한 숫자가 숨어 있다. 반도체와 AI 관련 업종에 이익이 집중되는 사이, 건설·부동산과 도소매업은 PF 부실과 내수 부진이라는 구조적 문제에서 벗어나지 못하고 있다는 진단이다. 이 양극화는 신협 연체율이 반년 만에 4.83%에서 6.10%로 뛰어오른 수치에서도 그대로 확인된다. 상호금융권 중 상승폭이 가장 컸다는 점은 부동산 관련 부실채권 비중이 그만큼 높다는 방증이고, 신협이 전담 자산관리회사를 11월부터 가동하는 것도 이런 압박에 대한 뒤늦은 대응 성격이 짙다. 은행권 역시 부동산업과 도소매업 대출 비중이 높은 만큼 고정이하여신 증가 추세에서 자유롭지 않다. 금융주 투자자라면 업종 평균 건전성 지표보다 개별 금융사의 부동산·건설 익스포저와 비은행 계열사의 부실채권 비중을 따로 떼어 점검하는 습관이 필요한 시점이다.
예보료율 개편, 은행의 성장 전략 전환, 상호금융권 부실 정리, 해외 M&A 펀드 구상까지 네 가지 이슈는 표면적으로 다른 사안처럼 보이지만 결국 자본을 어떻게 배분하고 위험을 어떻게 가격에 반영하느냐는 하나의 질문으로 모인다. 보험주는 예보료 인상 리스크를, 은행주는 수익성 중심 리레이팅 가능성을 함께 저울질해야 하는 국면이다. 상호금융권의 부실 정리 속도와 부동산 경기 회복 지연 여부도 금융업종 전반의 건전성 프리미엄에 영향을 줄 변수다. 단기 주가 변동성에 일희일비하기보다 자본효율성과 건전성 지표의 구조적 변화를 쫓아가는 투자 전략이 필요한 때다.
#예금보험료율 #보험주 #은행주 #RWA #금융지주 #상호금융 #신협 #부동산PF
???? 함께 보면 좋은 정보: 관련주·테마주 정보