서울고속터미널發 자산주 랠리, 동양고속·천일고속 65% 폭등의 뒷면
이번 주 코스피는 지수로만 보면 숨죽인 모습이었지만 속내를 들여다보면 전혀 다른 장이 펼쳐졌다. 한쪽에서는 터미널 부지 하나로 주가가 일주일 만에 60% 넘게 뛰었고 다른 한쪽에서는 방산 대형주들이 기관과 외국인의 차익실현 물량에 두 자릿수 급락을 맞았다. 자산가치 재평가라는 테마가 실적 모멘텀을 완전히 압도한 장세였다는 점에서, 지금 코스피를 움직이는 힘이 무엇인지 다시 생각해볼 필요가 있다. 필자는 이 현상을 단순한 테마주 이벤트가 아니라 시장 전체의 피로감이 만든 자금 쏠림으로 해석한다.
동양고속 65% 폭등, 숫자가 말해주는 것
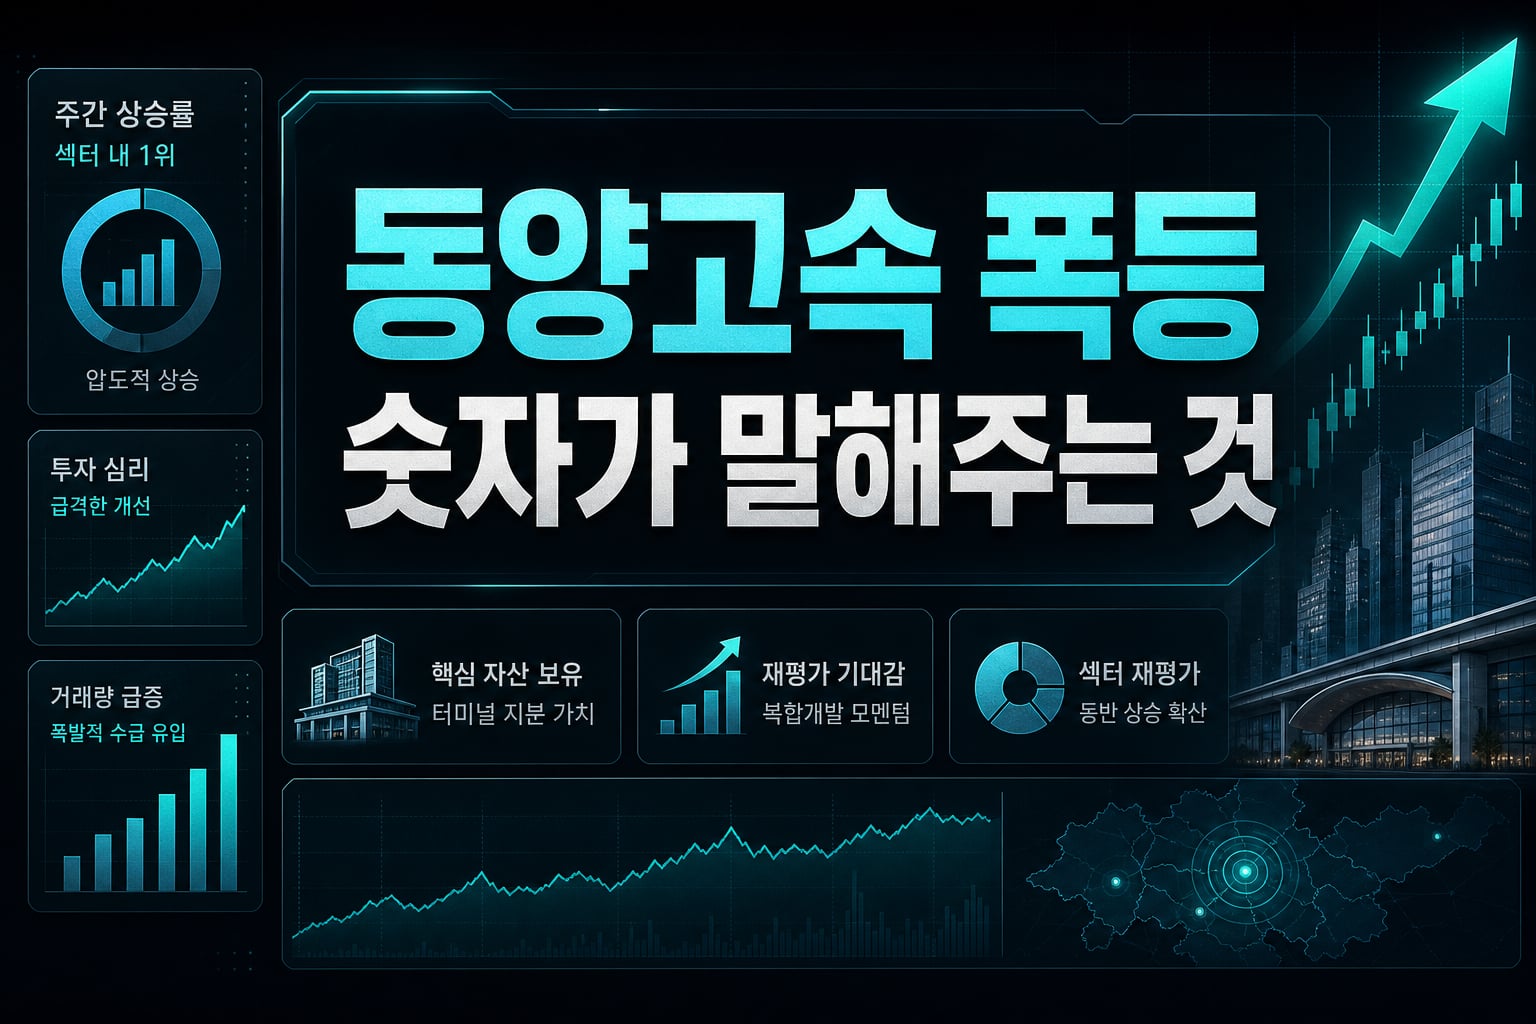
동양고속은 한 주 만에 2만3000원에서 3만8000원으로 뛰며 주간 상승률 1위에 올랐다. 서울고속버스터미널 지분을 보유했다는 이유 하나로 복합개발과 자산가치 재평가 기대감이 폭발적으로 반영된 셈이다. 같은 지분 구조를 공유한 천일고속도 14만700원에서 22만1000원으로 57% 넘게 올랐으니 이건 개별 종목의 우연이 아니라 명백한 섹터 전체의 재평가 국면이다. 문제는 이런 상승이 실적 개선에서 비롯된 게 아니라 부동산 자산가치라는 비영업 요인에서 나왔다는 점이다. 나는 이 구조를 결코 가볍게 볼 수 없다고 본다. 실적 기반 상승이 아닌 자산 재평가 테마는 되돌림의 속도도 그만큼 빠를 수 있기 때문이다. 다만 서울 도심 노른자 땅의 복합개발이라는 소재 자체는 중장기로도 여전히 유효한 스토리이고, 단기 급등 이후의 숨고르기 구간을 매집 기회로 볼지 고점 신호로 볼지는 투자자마다 판단이 갈릴 수밖에 없다. 중요한 건 이 테마가 펀더멘털이 아니라 희소성과 기대감에 기댄 랠리라는 사실을 잊지 않는 것이다.
방산주 동반 급락, 숨고르기인가 변곡점인가
같은 주에 LIG디펜스앤에어로스페이스는 19% 넘게 빠졌고 풍산과 한화에어로스페이스도 각각 17%, 16%대 낙폭을 기록했다. 올해 내내 시장을 주도했던 방산 대형주들이 일제히 차익실현 매물에 흔들린 것이다. 나는 이 급락을 펀더멘털 훼손이 아니라 그간 쌓인 단기 급등 피로감의 자연스러운 해소 과정으로 본다. 기관과 외국인이 동시에 매도에 나섰다는 건 포지션 축소가 집단적으로 이뤄졌다는 뜻이고, 이는 방산 섹터 전체의 밸류에이션 부담이 임계점에 가까워졌다는 신호로도 읽힌다. 다만 지정학적 리스크가 완전히 해소된 게 아닌 이상 방산주의 구조적 수요 자체가 꺾였다고 보기는 어렵다. 지금의 조정은 오히려 다음 상승 구간을 위한 비용 지불에 가깝다고 판단한다. 투자자라면 이 구간에서 섣불리 추격매도에 나서기보다 실적 발표 시즌의 가이던스를 확인하며 재진입 타이밍을 저울질하는 편이 합리적이다.
반도체 소부장, 조용히 쌓이는 수주 모멘텀
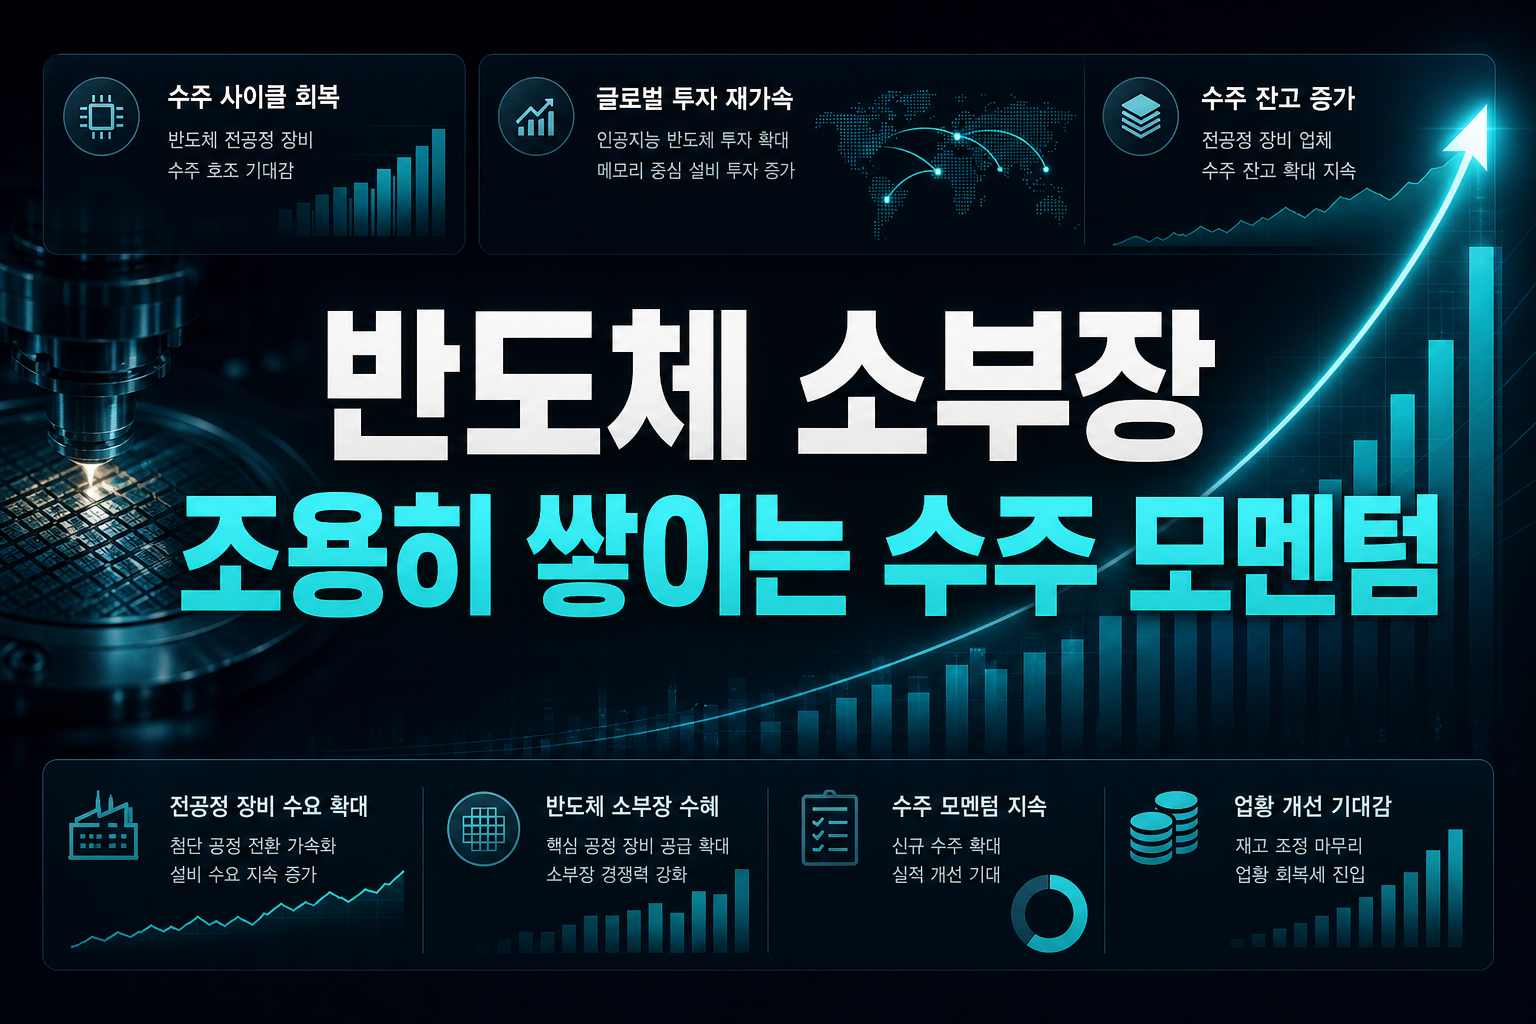
케이씨텍이 반도체 전공정 장비 수주 호조 기대감으로 9만2000원에서 12만4000원까지 뛰며 34% 넘게 올랐다는 점은 주목할 만하다. 터미널 자산주와 방산주의 급등락 뒤에 가려져 있지만, 반도체 소부장 업종의 수주 사이클은 지금 조용히 회복 국면에 들어서고 있다는 인상을 받는다. 글로벌 AI 반도체 투자가 메모리 중심으로 재가속되는 흐름 속에서 전공정 장비 업체들의 수주 잔고가 늘어나는 건 실적으로 직결될 가능성이 높은 구조다. 자산주처럼 비영업 가치에 기댄 상승과 달리 이쪽은 실적 성장이라는 본질적 동력을 갖고 있다는 점에서 차별화된다. 다만 단기 급등 이후에는 개별 기업의 수주 공시가 실제로 확인되는지 여부가 주가 지속성을 결정할 변수가 될 것이다. 나는 이 섹터가 방산주 조정 국면에서 대체 수급처 역할을 할 가능성이 충분하다고 본다.
상장폐지 정리매매, 투매의 그림자
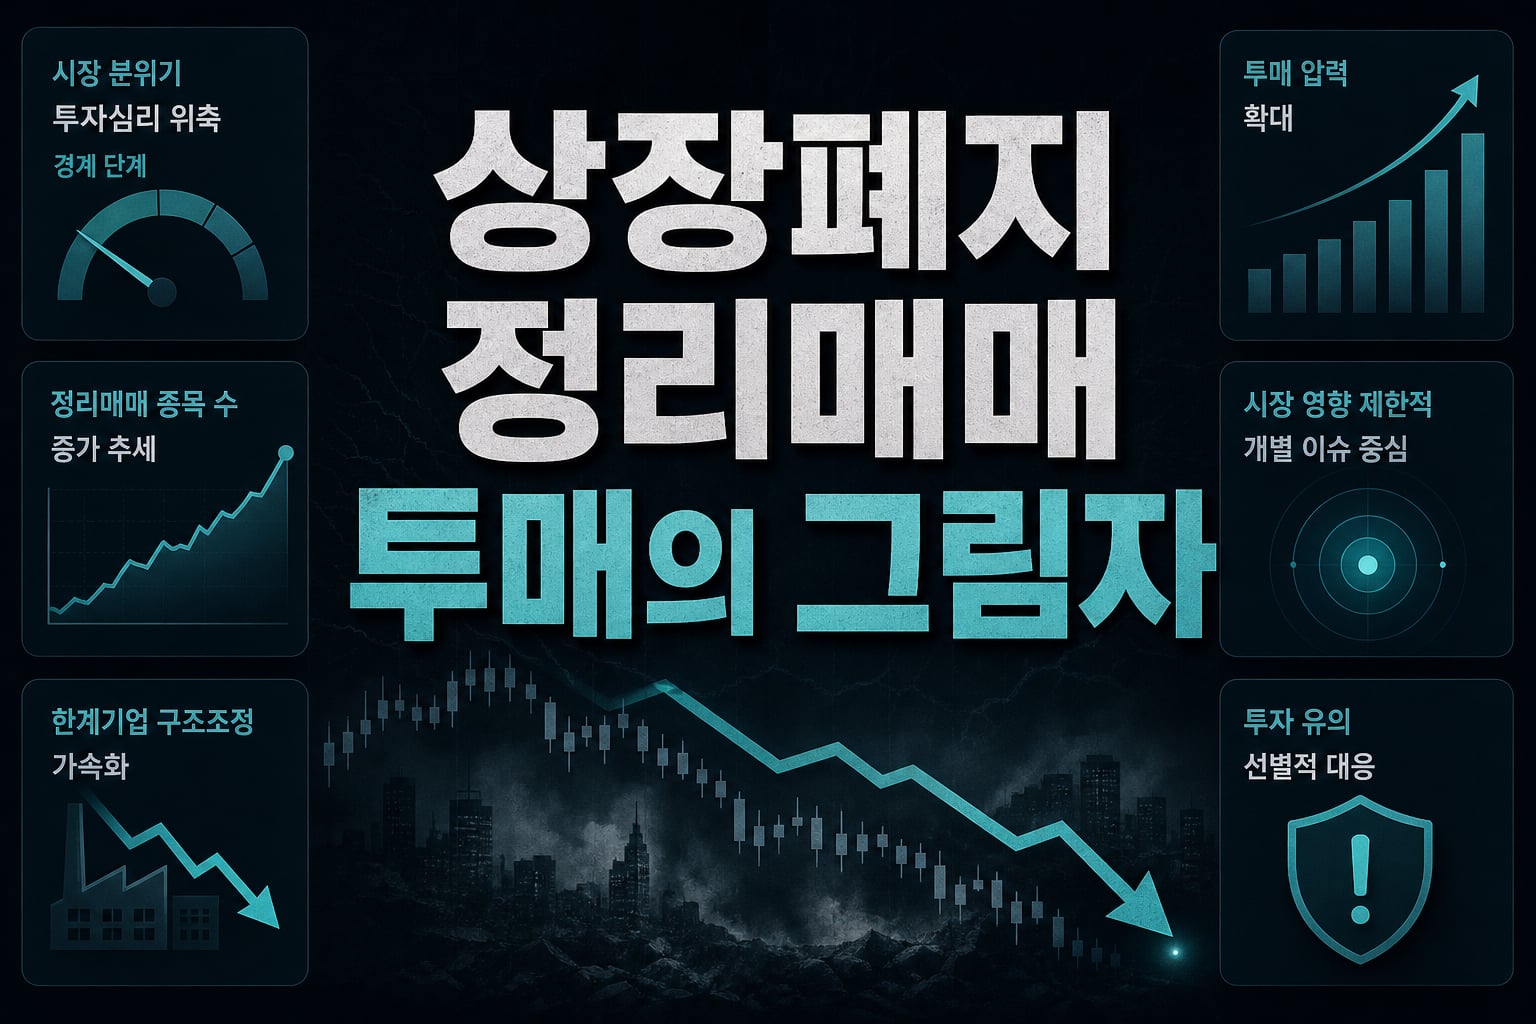
한창은 112원에서 52원으로 반토막이 났고 부산주공도 정리매매 국면에서 33% 넘게 빠졌다. 이런 종목들의 급락은 시장 전체의 투자심리를 보여주는 지표라기보다는 개별 기업의 상장폐지 절차에 따른 필연적 결과에 가깝다. 다만 이런 정리매매 종목들이 동시다발적으로 늘어나는 시점이라면, 그만큼 한계기업 구조조정이 가속화되고 있다는 신호로 받아들여야 한다. 자산주 테마와 방산주 조정, 그리고 한계기업 정리매매가 같은 주에 동시에 벌어졌다는 건 시장의 양극화가 그만큼 심화되고 있다는 방증이다. 우량주와 테마주에는 자금이 몰리고 부실기업은 가차 없이 퇴출당하는 선별적 장세가 당분간 이어질 가능성이 크다. 투자자 입장에서는 옥석 가리기의 기준을 더 엄격하게 적용해야 할 시점이다.
이번 주 장세는 코스피 지수 자체보다 종목별 쏠림이 훨씬 더 중요한 메시지를 담고 있었다. 자산가치 재평가, 방산주 차익실현, 반도체 소부장 수주 기대, 한계기업 퇴출이 한 주 안에 동시에 벌어졌다는 건 시장이 뚜렷한 주도 섹터 없이 순환매에 의존하고 있다는 뜻이다. 다음 주에는 이 네 가지 흐름 중 어느 것이 지속성을 갖는지가 관건이 될 것이고, 나는 반도체 소부장의 실적 기반 모멘텀이 가장 오래갈 가능성이 높다고 본다. 투자자라면 테마의 소음에 흔들리기보다 실적이라는 본질로 돌아가 포트폴리오를 재점검할 시점이다.
#동양고속 #천일고속 #서울고속터미널 #방산주 #한화에어로스페이스 #케이씨텍 #반도체소부장 #정리매매