107조 벌고도 주가는 하락, 삼성전자 실적과 주가의 엇박자가 말해주는 것
분기 영업이익 107조원이라는 숫자 자체는 비현실적으로 들릴 정도로 압도적이다. 그런데 정작 이 숫자가 발표된 날 삼성전자 주가는 2.42% 빠졌고 SK하이닉스도 2.44% 내렸다. 역대급 실적에 역행하는 주가, 그리고 금융위기 수준까지 내려앉은 외국인 보유율. 이 세 가지 퍼즐을 따로 보면 이해가 안 되지만 하나로 묶으면 지금 한국 증시가 처한 구조적 딜레마가 선명하게 드러난다.
실적과 주가가 따로 노는 이유, 이미 다 알고 있던 숫자였다
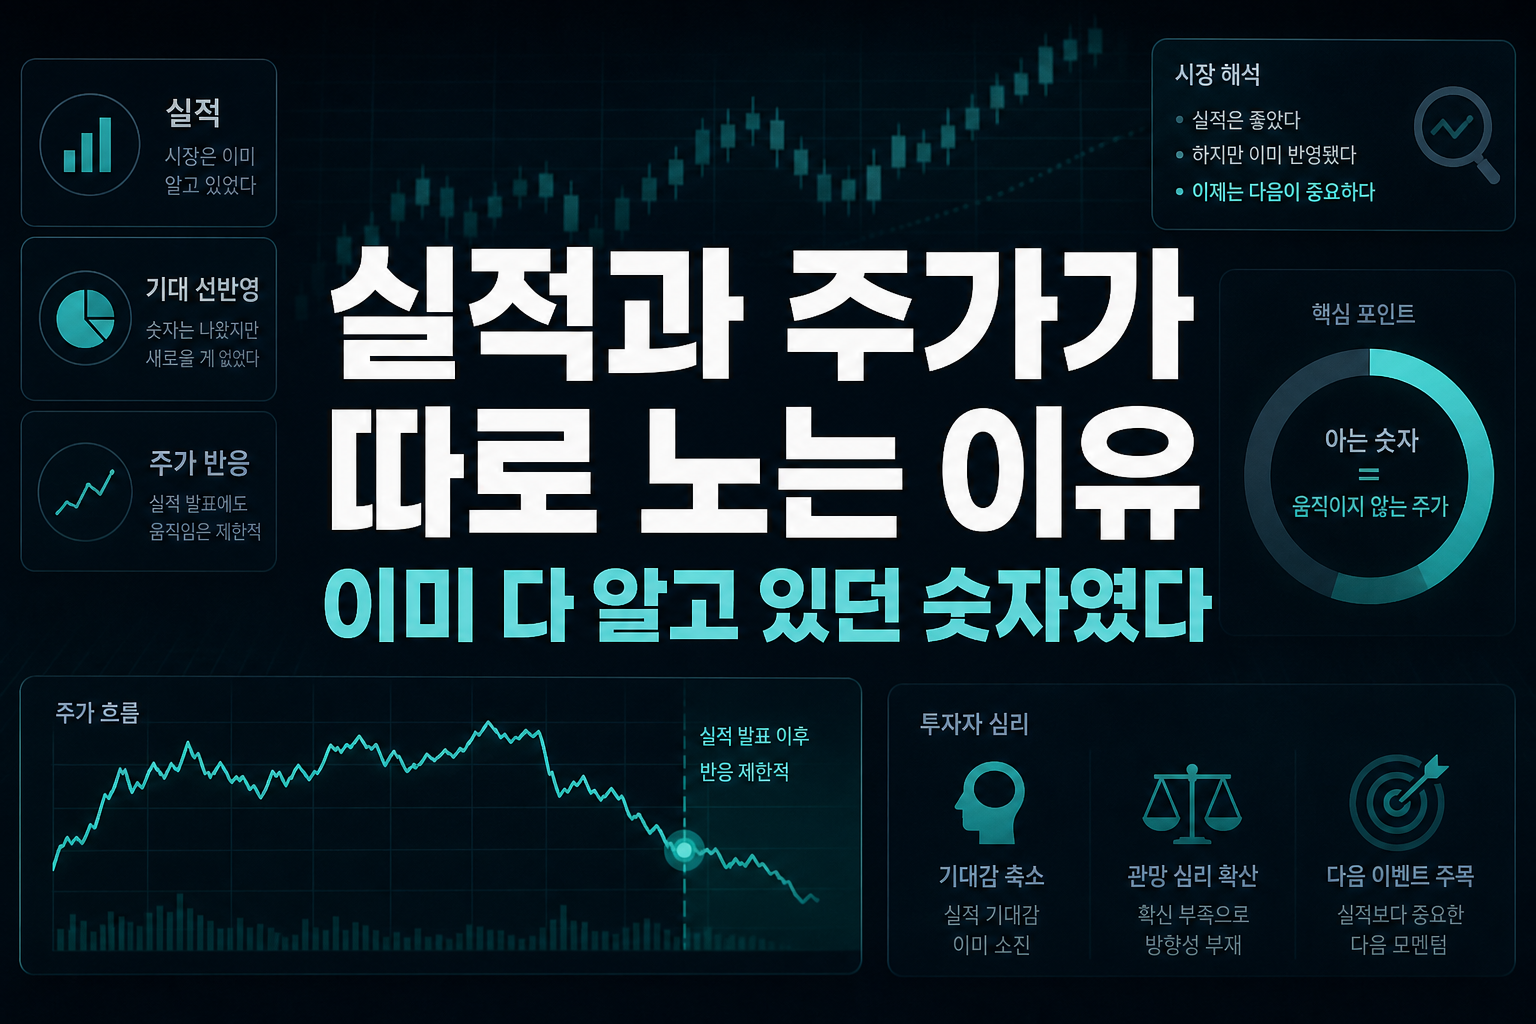
3분기 매출 195조원, 영업이익 107조4000억원, 영업이익률 55%라는 숫자는 분명 역사적이다. D램 매출이 처음으로 100조원을 넘었고 HBM4 출하 확대로 메모리 경쟁력도 회복되는 그림이었다. 그런데 시장은 이 실적을 이미 가격에 반영해놓은 상태였다. 지난 2분기에도 89조원이 넘는 영업이익을 발표했지만 주가는 거꾸로 6.92% 빠졌던 전례가 있다. 패턴은 분명하다. 분기 실적이 컨센서스를 크게 벗어나지 않으면 오히려 차익 실현의 트리거가 된다는 것이다. 호실적 발표 자체가 매도 신호로 작동하는 역설적 구조가 반복되고 있다는 의미다. 이번에도 DX 부문 적자, 환율 하락에 따른 비용 부담 같은 잡음이 함께 섞이면서 메모리 슈퍼사이클에 대한 기대보다 단기 재료 소멸 심리가 앞섰다.
외국인은 왜 46%대로 내려앉은 지분율을 방치하는가
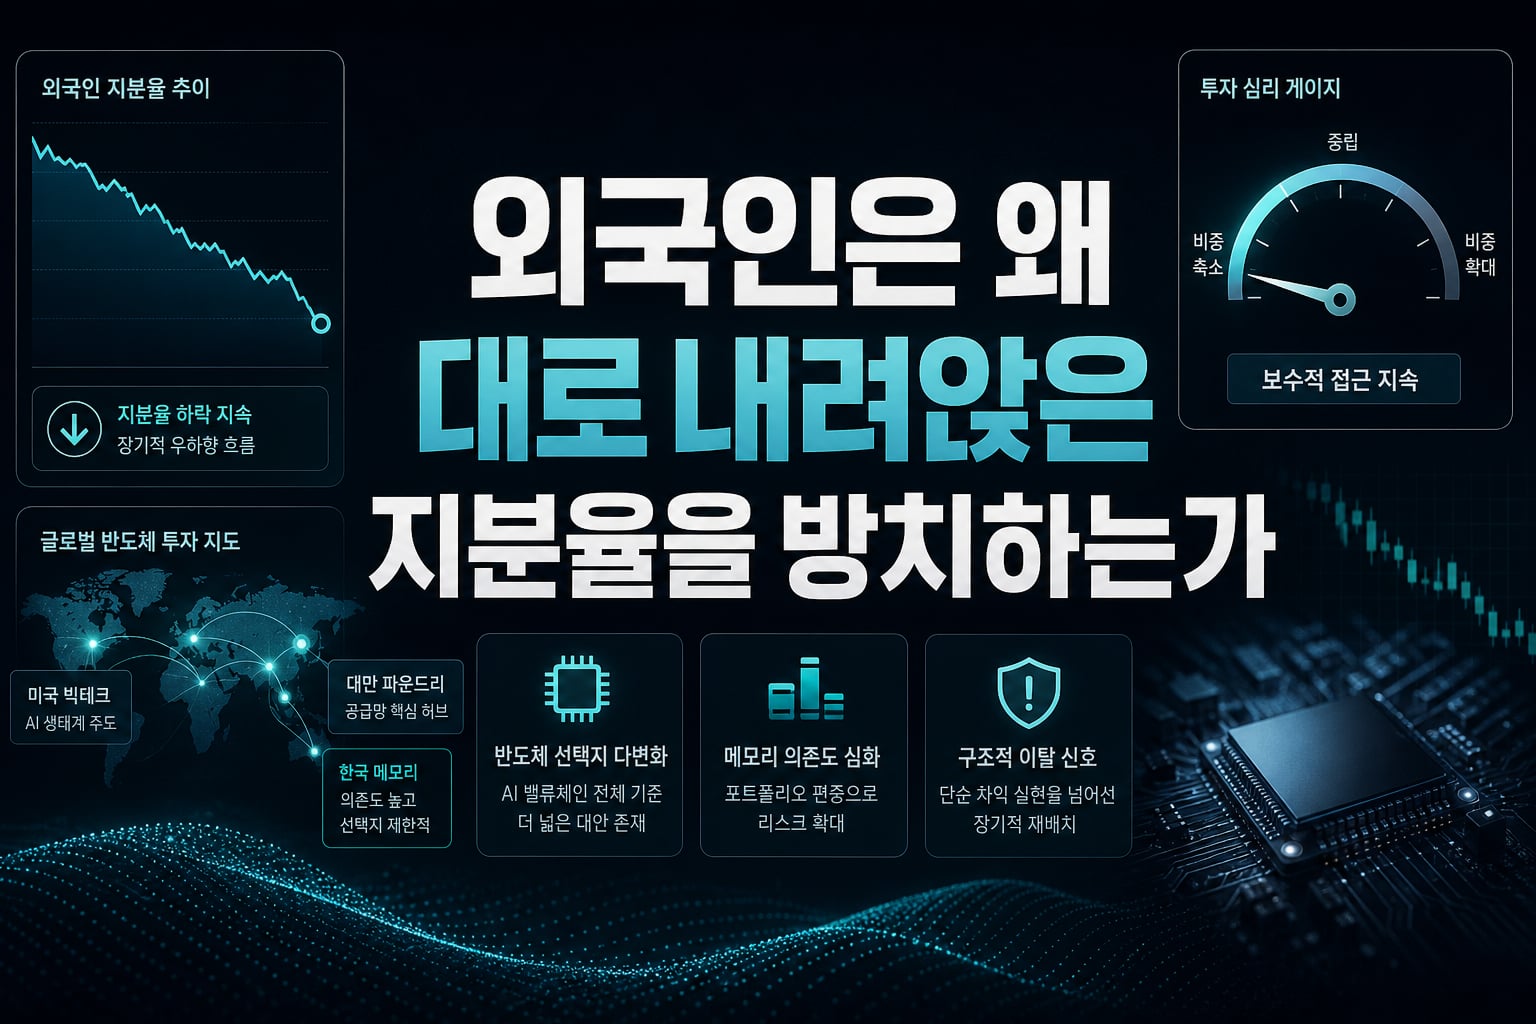
삼성전자 외국인 보유율이 46.38%까지 떨어졌다는 건 숫자 이상의 신호다. 18년 9개월 만의 최저치, 즉 2008년 금융위기 국면과 비슷한 수준이라는 건 단순한 차익 실현을 넘어선 구조적 이탈로 읽어야 한다. 외국인 입장에서 한국 반도체는 더 이상 유일한 선택지가 아니다. AI 밸류체인 전체를 놓고 보면 미국 빅테크와 대만 파운드리가 더 깔끔한 노출을 제공하고, 한국은 메모리 의존도가 높아 사이클 변동성에 그대로 노출된 자산으로 분류된다. 글로벌 자금이 신흥시장보다 선진시장을, 신흥시장 안에서도 한국보다 대만을 택하는 흐름이 굳어지고 있다는 진단이 그래서 나온다. 삼성전자가 아무리 분기 신기록을 써도 외국인 자금의 벤치마크 비중 조정이라는 더 큰 흐름 앞에서는 힘을 쓰지 못하는 셈이다. 실적이 주가를 못 끌어올리는 근본 원인은 결국 수급 구조에 있다.
개미는 이미 답을 내렸다, 국내 주식 팔고 미국으로
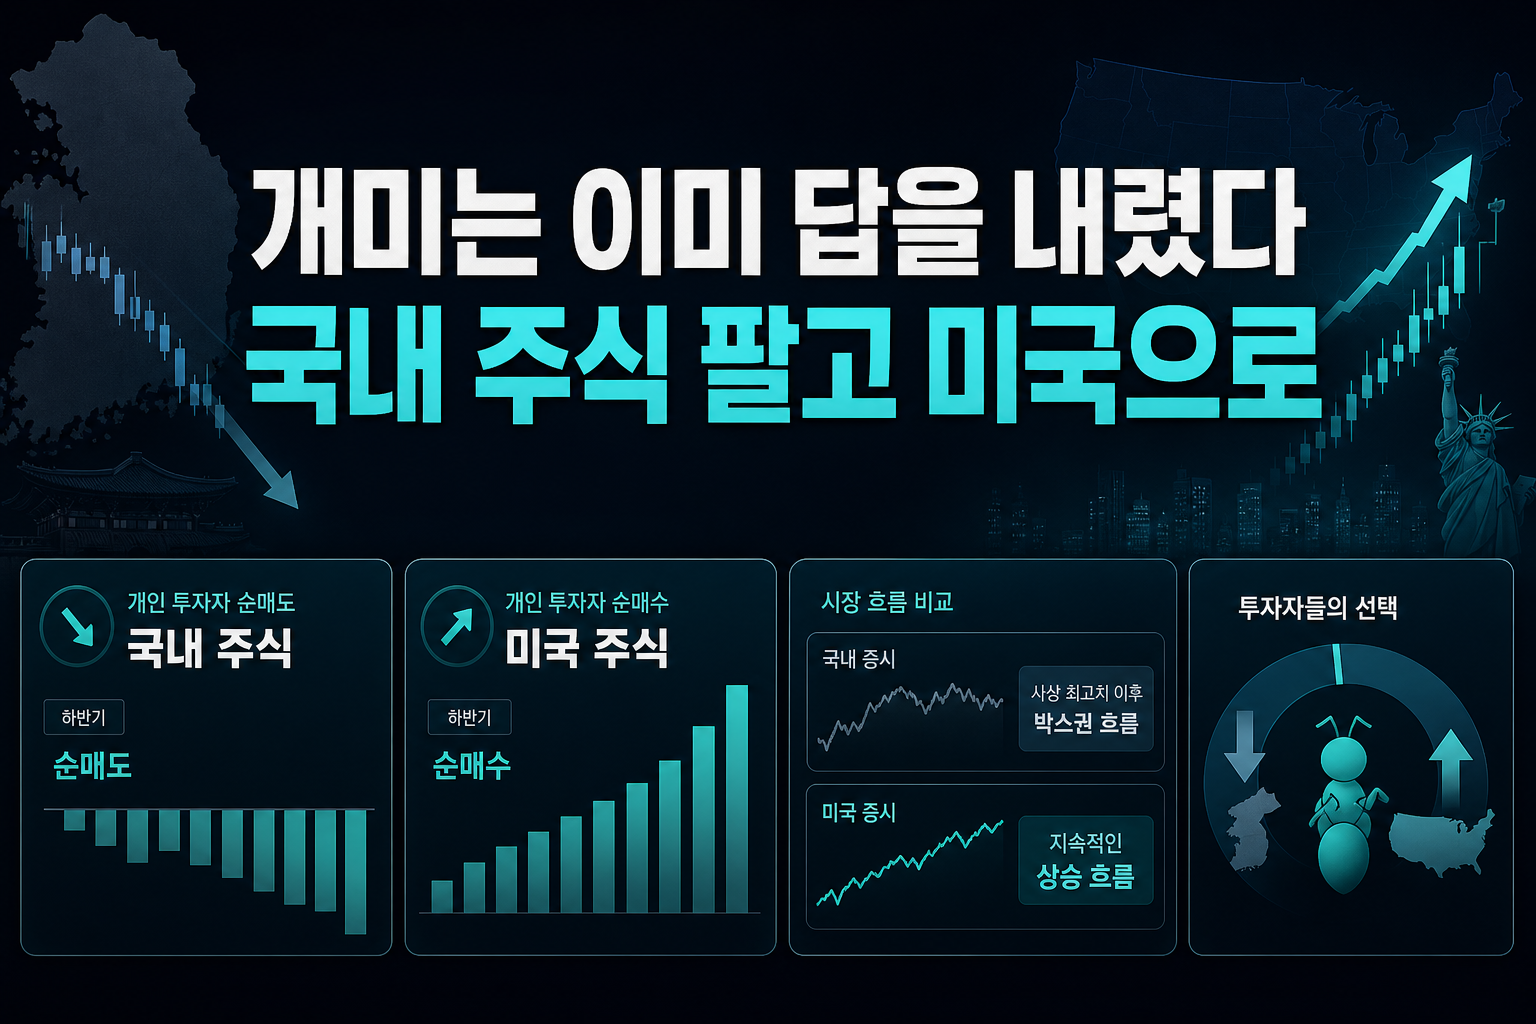
개인 투자자들의 행동은 이 상황을 가장 직관적으로 보여준다. 하반기 들어 유가증권시장에서 5조5900억원을 순매도한 반면 같은 기간 미국 주식은 10조원 넘게 순매수했다. 상반기만 해도 국내 주식을 99조원 넘게 사들이며 정부의 증시 부양 정책에 호응했던 것과는 완전히 다른 그림이다. 코스피가 6월 사상 최고치를 찍은 뒤 7000선 아래에서 박스권에 갇혀 있는 동안 미국 3대 지수는 계속 신고가를 경신했으니, 수익 기회를 좇는 자금의 이동은 합리적 선택에 가깝다. 여기에 원·달러 환율이 1300원대 중반까지 내려오면서 달러 자산 매수 부담이 줄어든 것도 결정적이었다. 개인 투자자의 미국 주식 보관액이 2000억달러를 넘어선 건 단순한 유행이 아니라 국내 증시에 대한 눈높이가 바뀌었다는 증거다. 삼성전자 실적이 아무리 좋아도 그 돈이 코스피 전체의 매력도를 끌어올리지 못하는 이유가 여기에 있다.
내수 체력은 더 식어간다, 체납 116조원이 말해주는 것
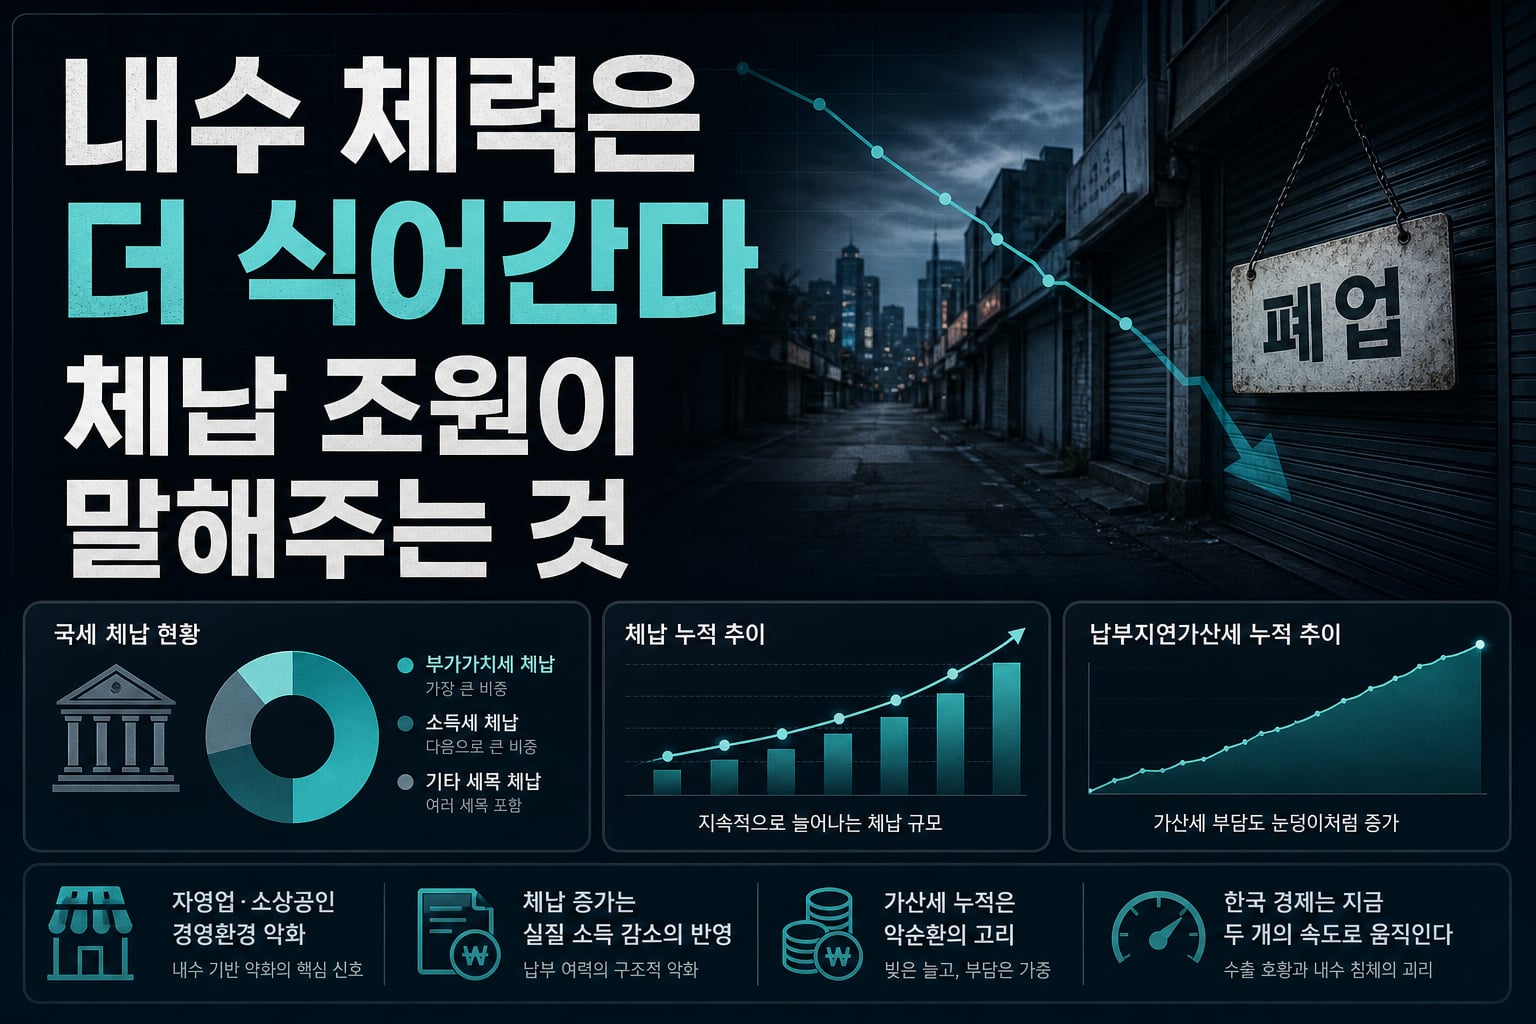
증시 밖으로 눈을 돌리면 상황은 더 냉정하다. 올해 6월 말 기준 국세 체납액이 116조원을 넘어섰고, 그중 부가가치세 체납이 33조원으로 가장 크다는 건 자영업과 내수 경기가 겉보기보다 훨씬 더 어렵다는 뜻이다. 납부지연가산세만 5년간 21조원 넘게 쌓였다는 숫자는 반도체 수출 대기업의 초호황과는 완전히 다른 세계의 이야기를 들려준다. 결국 한국 경제는 지금 두 개의 속도로 움직이고 있다. 반도체와 AI 밸류체인에 올라탄 일부 대형주는 사상 최대 실적을 쓰는데, 내수 기반의 중소상공인과 자영업자는 체납과 가산세의 악순환에 빠져 있다. 이 괴리가 코스피 전체의 밸류에이션을 끌어올리지 못하는 또 다른 배경이다. 외국인과 개인 모두 이 비대칭적 구조를 이미 알고 포지션을 조정하고 있다고 봐야 한다.
그래도 희망은 있다, 현대차 인도 1000만대가 보여주는 다변화 전략
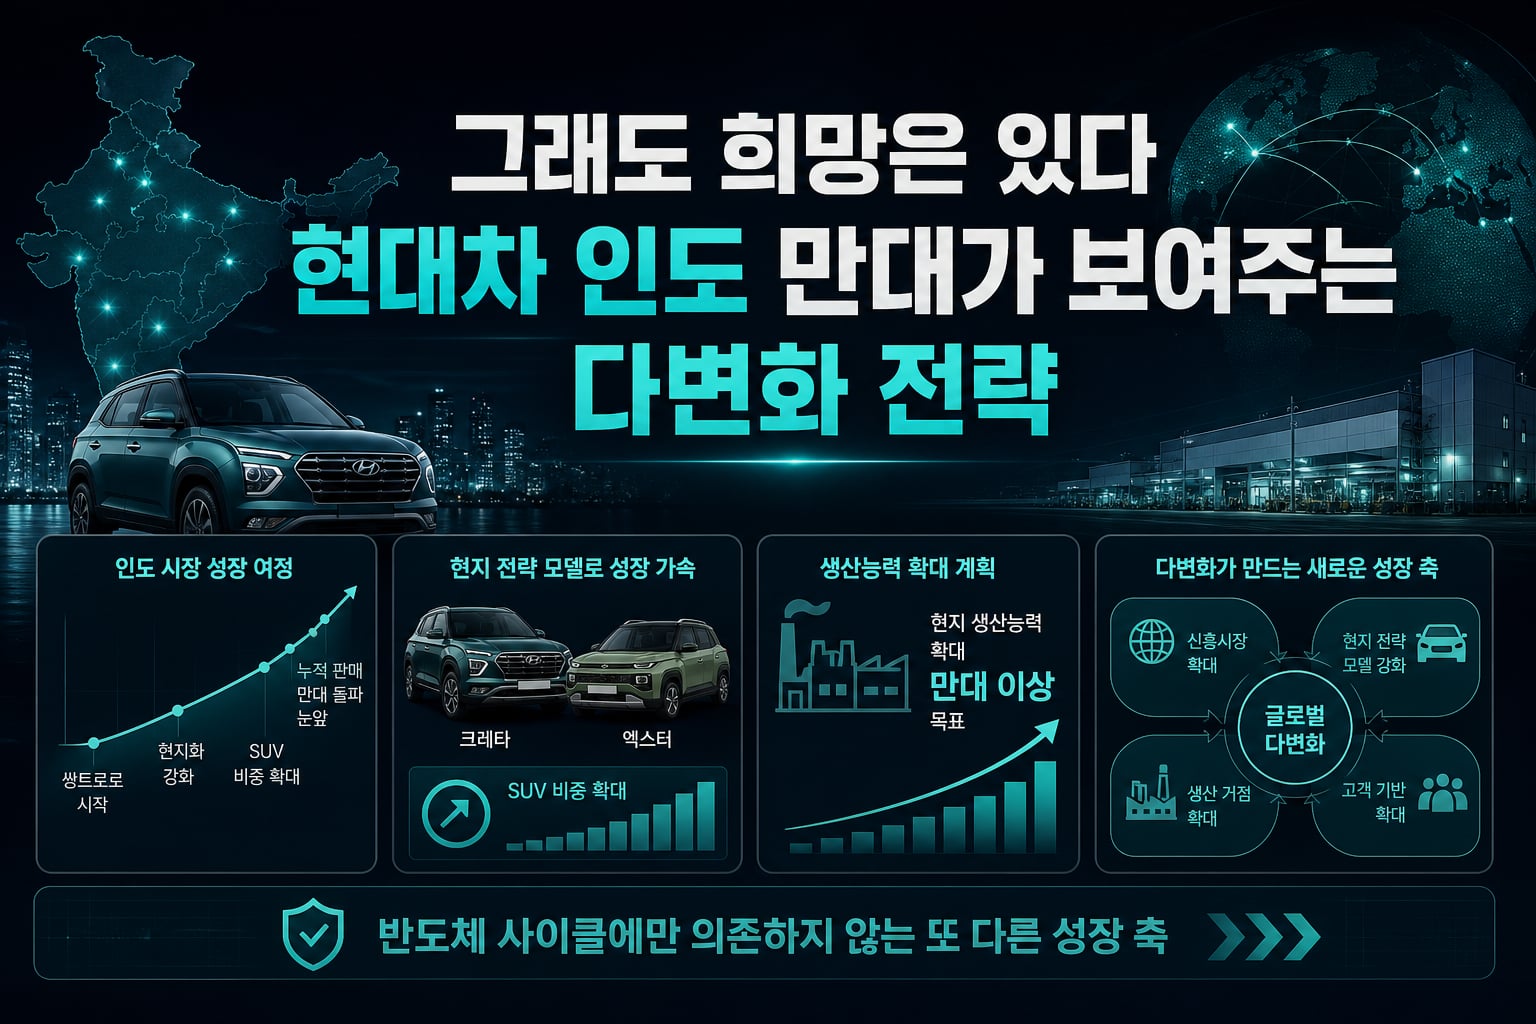
모든 게 비관적인 것만은 아니다. 현대차가 인도 시장 누적 판매 1000만대를 눈앞에 두고 있다는 소식은 한국 기업의 글로벌 다변화 전략이 여전히 유효하다는 걸 보여준다. 1998년 쌍트로로 시작해 크레타, 엑스터 같은 현지 전략 모델로 SUV 비중을 끌어올리고, 2030년까지 현지 생산능력을 110만대 이상으로 확대하겠다는 계획은 반도체 사이클에만 의존하지 않는 또 다른 성장 축이 존재한다는 신호다. 부품 현지화율을 90% 이상으로 높이고 수출 허브로 키우겠다는 전략은 원가 경쟁력과 환율 리스크 관리를 동시에 노린 포석이기도 하다. 반도체가 흔들릴 때 완성차나 다른 산업이 받쳐줄 수 있는 구조가 만들어지고 있다는 점은 긍정적이다. 다만 이런 개별 기업의 성과가 코스피 전체의 수급 구조를 바꾸기까지는 시간이 더 필요해 보인다.
삼성전자의 107조원 영업이익은 분명 실체가 있는 숫자지만, 그 숫자만으로 주가와 지수 전체를 끌어올리기엔 역부족이라는 게 지금 시장이 보내는 메시지다. 외국인은 이미 한국 비중을 줄이는 쪽으로 방향을 잡았고 개인은 미국으로 발걸음을 옮겼으며 내수 체력은 체납 통계가 보여주듯 계속 식어가고 있다. 투자자라면 이제 개별 기업의 실적 서프라이즈보다 이 수급과 자금 흐름의 구조적 변화를 더 눈여겨봐야 할 시점이다. 결국 관건은 코스피가 반도체 의존을 넘어 현대차 같은 다변화된 성장 스토리를 얼마나 더 보여주느냐에 달려 있다.
#삼성전자 #외국인보유율 #코스피 #서학개미 #반도체실적 #현대차인도 #국세체납 #원화강세
???? 함께 보면 좋은 정보: 관련주·테마주 정보