고려아연 몸값 올린 트럼프 유세, 현대차·기아는 왜 못 웃나
트럼프 대통령이 테네시 유세에서 고려아연의 8조원 투자를 성과로 자랑하는 동안, 정작 국내 증시에서 관심을 받아야 할 자동차 대형주는 3분기 실적 눈높이 하향이라는 찬물을 맞고 있다. 같은 트럼프발 뉴스인데도 종목에 따라 받는 영향이 극과 극으로 갈리는 지금, 투자자는 헤드라인의 온도가 아니라 숫자의 방향을 봐야 할 시점이다. 중동 리스크와 중간선거 변수까지 겹치면서 매크로는 시끄러운데, 결국 주가를 움직이는 건 생산 차질과 원자재 투입 시차 같은 미시적 디테일이라는 사실을 다시 확인하게 된다.
고려아연, 정치적 수사 뒤에 숨은 실질 모멘텀
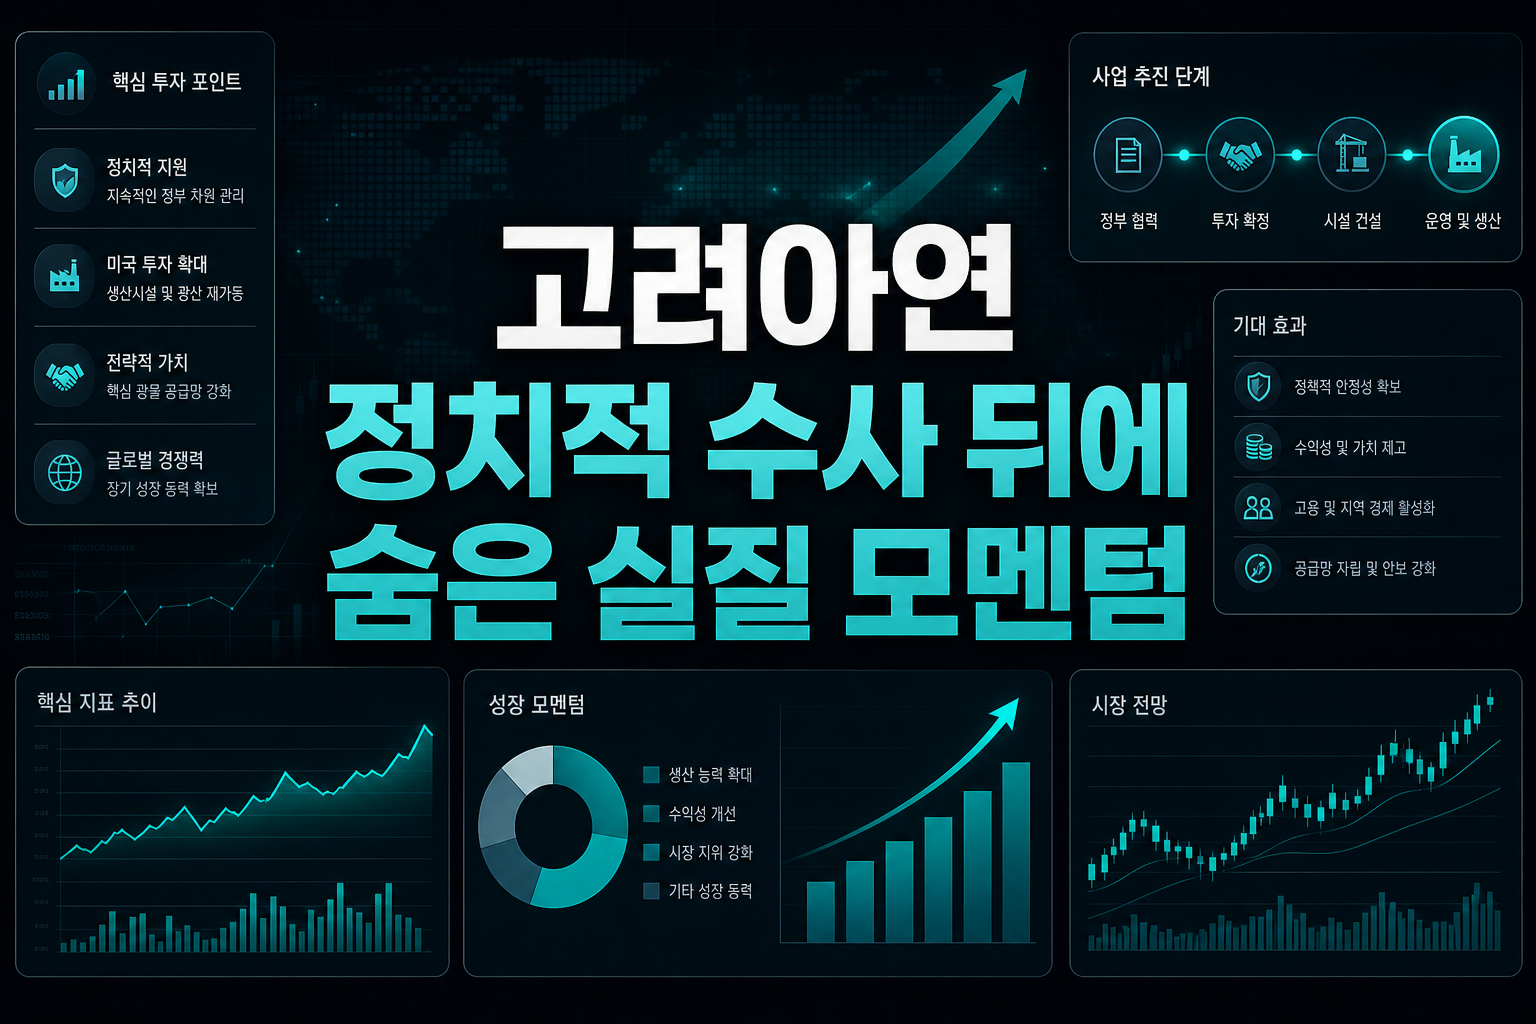
트럼프 대통령이 공화당 지지층 결집을 위해 꺼낸 카드 중 하나가 고려아연의 미국 투자다. 몽고메리·스미스 카운티에 60억 달러를 투입해 신규 생산시설을 짓고 기존 광산을 재가동한다는 계획이 대통령의 입을 통해 재차 공개되면서, 이 투자 건이 단순 홍보용이 아니라 양국 정부 차원에서 지속적으로 관리되는 핵심 프로젝트라는 인상을 준다. 관세 정책의 성과로 포장되는 사업일수록 정치적 지원이 뒷받침될 가능성이 높고, 이는 인허가나 세제 혜택 측면에서 우호적으로 작용할 여지가 있다. 향후 5년간 740개 신규 일자리 창출이라는 숫자까지 구체적으로 언급된 점은 이 프로젝트가 중간선거 캠페인 소재로 소비되는 동시에 실제 투자 집행 속도도 빨라질 수 있음을 시사한다. 다만 투자자 입장에서는 정치 이벤트성 호재와 실적 반영 시점 사이의 괴리를 구분해서 봐야 한다. 광산 재가동과 생산시설 건설은 몇 년 단위의 중장기 과제이며, 주가에 선반영되는 기대감과 실제 현금흐름 개선 시점 사이에는 상당한 시차가 존재하기 때문이다. 비철금속 업황과 아연 가격 추이를 함께 체크하면서 이 투자 재료의 유효기간을 가늠하는 접근이 필요하다.
현대차·기아, 판매는 늘어도 이익은 왜 주춤하나
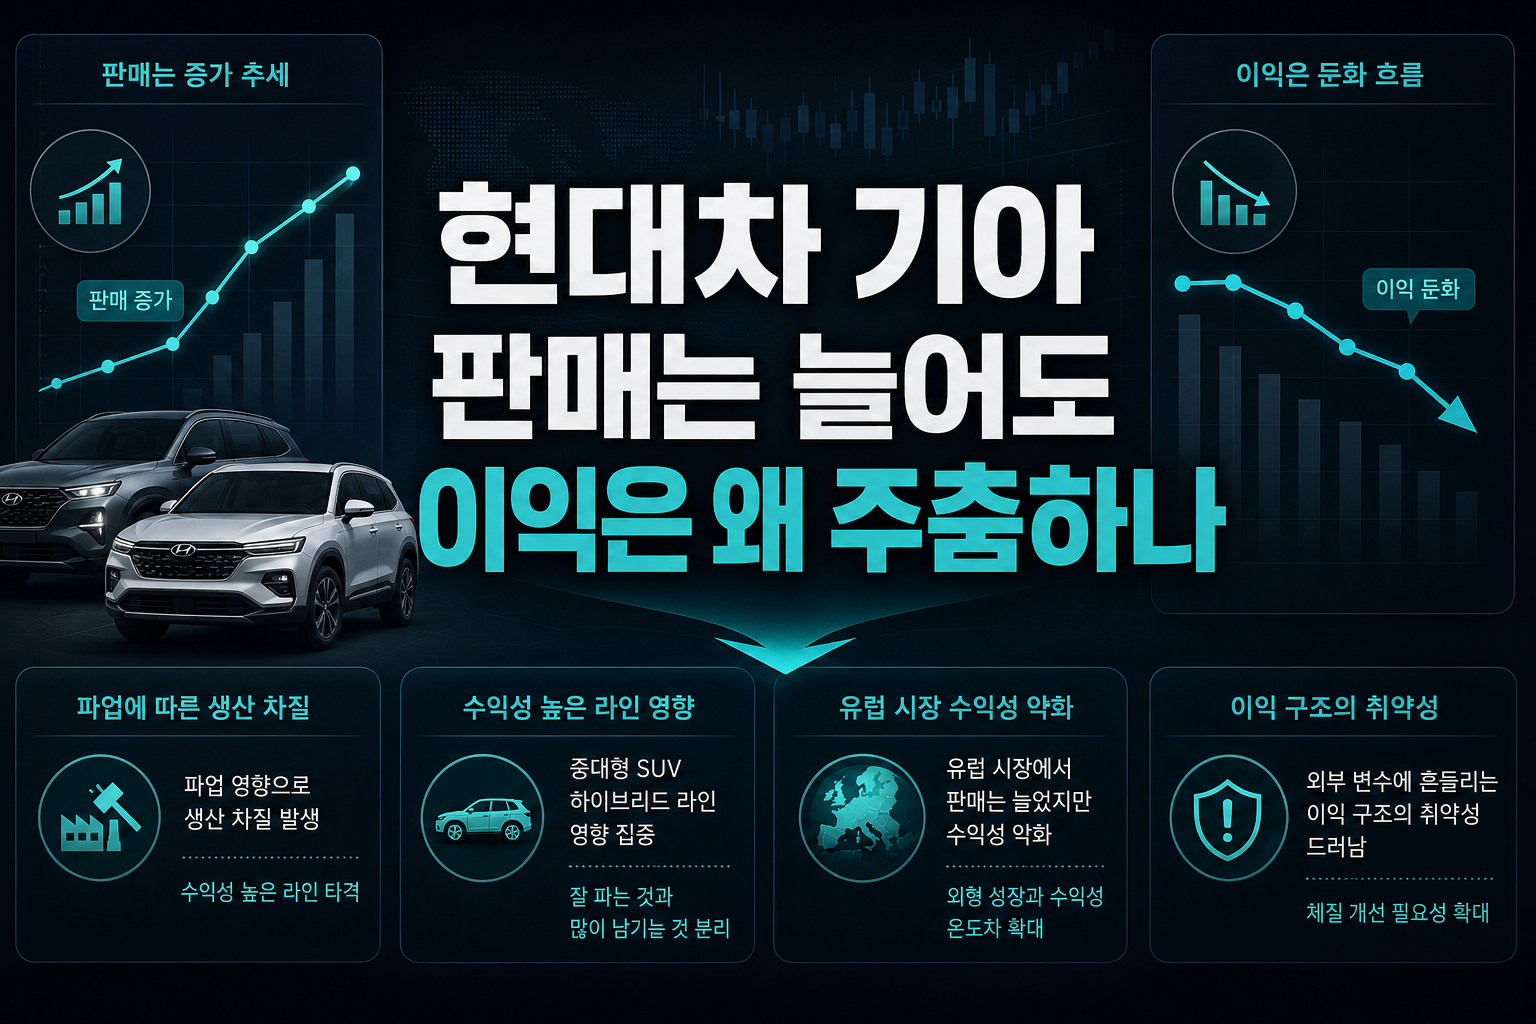
현대차와 기아의 3분기 영업이익이 시장 기대치를 밑돌 것이라는 전망은 단순한 숫자 조정이 아니라 두 회사의 이익 구조가 가진 취약점을 드러낸다. 현대차는 7~8월 파업으로 약 5만5000대의 생산 차질이 발생했고, 하필 수익성이 가장 좋은 중대형 SUV 하이브리드 라인이 영향을 받으면서 '잘 파는 것'과 '많이 남기는 것'이 분리되는 결과를 낳았다. 기아는 반대로 외형은 키웠지만 유럽에서 상대적으로 마진이 낮은 보급형 전기차 비중이 늘면서 판매량 증가가 수익성 개선으로 연결되지 못했다. 두 회사 모두에 걸쳐 있는 공통 변수는 원자재다. 4~5월 급등했던 구리와 알루미늄 가격이 시차를 두고 3분기 생산원가에 반영되면서 비용 압박이 커졌는데, 이는 원자재 가격 변동이 자동차 업종 실적에 미치는 영향이 2~3개 분기 뒤에 본격화된다는 점을 보여주는 사례다. 목표주가가 현대차 11.8%, 기아 7.1% 하향 조정된 배경에는 이런 구조적 요인이 깔려 있다. 단기 실적 쇼크에 베팅하기보다는 내년 신차 사이클과 원가 부담 완화 시점을 함께 저울질하는 전략이 합리적이다.
중동發 지정학 리스크, 유가와 정유·방산주에 미치는 파장
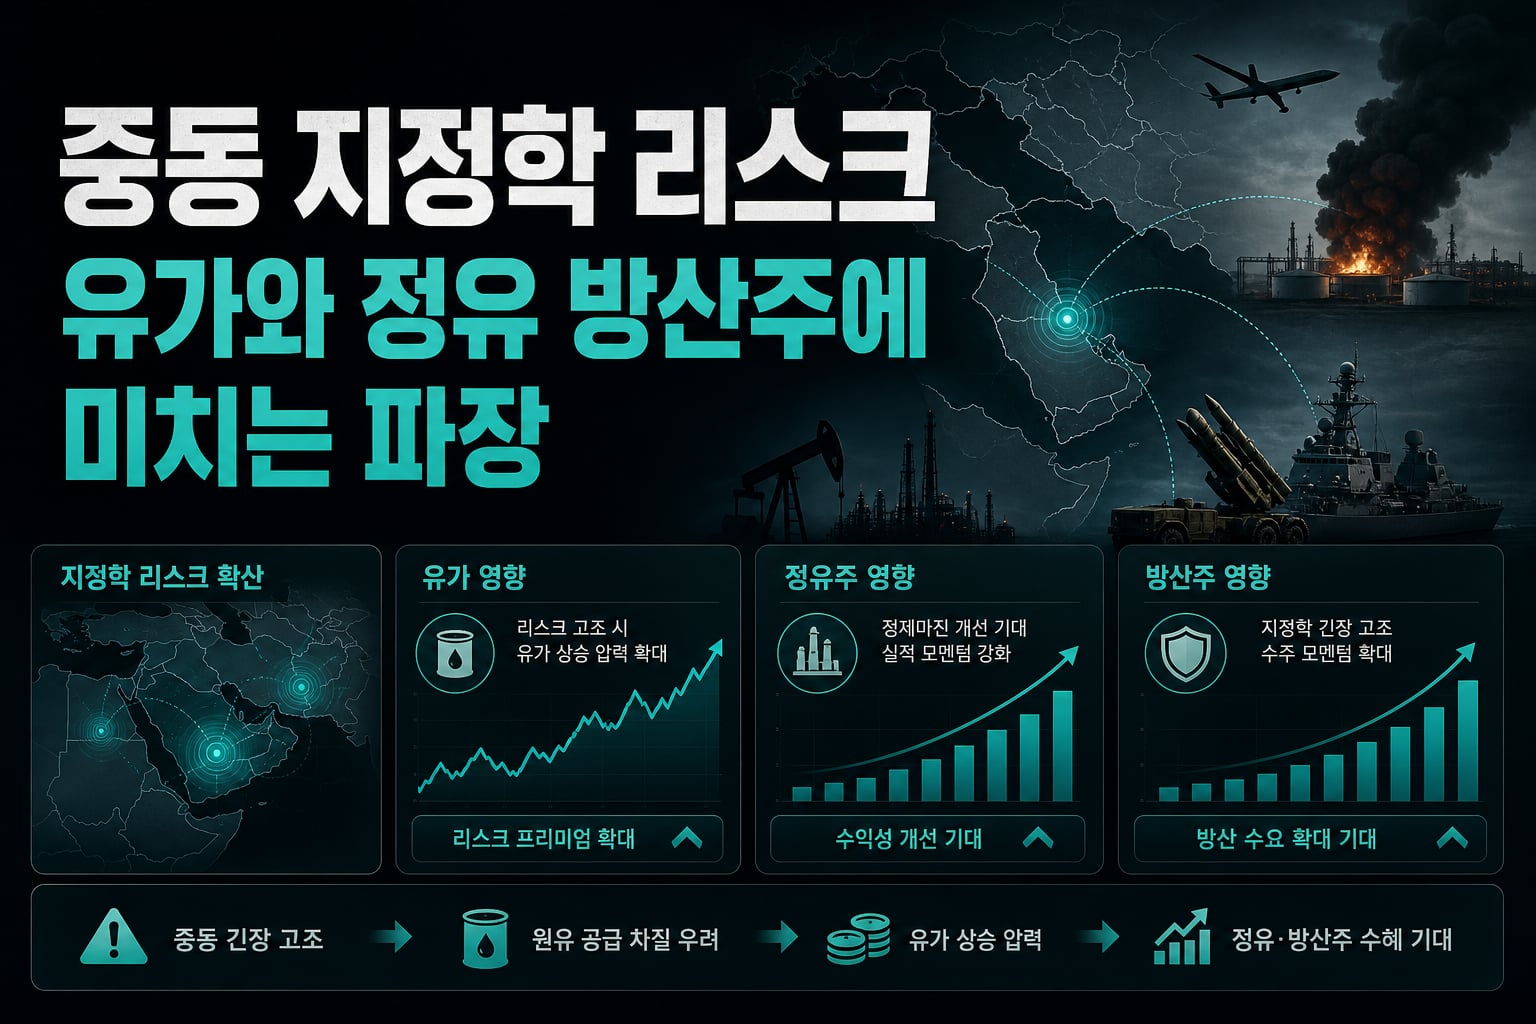
리야드 공항 피격으로 12명이 사망하고 309명이 다친 사건은 단순한 테러 뉴스로 소비될 사안이 아니다. 후티 반군이 지난 5일부터 사우디의 공항과 아람코 정유시설을 연쇄적으로 겨냥하고 있다는 점에서, 이는 중동 원유 공급망 전반에 대한 리스크 프리미엄을 다시 끌어올릴 수 있는 사건이다. 트럼프 대통령이 사우디 지원 군사작전 동참 가능성에 대해
플레이스홀더 제거
#placeholder
???? 함께 보면 좋은 정보: 관련주·테마주 정보