코스닥 900 재도전, 기관은 왜 반도체 소부장만 담았나
코스닥 지수가 892선까지 밀렸지만 수급의 결은 전혀 흔들리지 않았다. 이달 들어 기관이 코스닥에서만 8천억원 넘게 순매수했고, 그 돈은 거의 예외 없이 반도체 장비와 소재 종목으로 흘러갔다. 삼성전자 실적 발표를 전후로 대형주가 눈치만 보는 사이, 중소형 반도체 밸류체인이 시장의 실질적인 버팀목 역할을 떠맡은 모양새다. 지수 숫자보다 그 안에서 벌어지는 자금 이동을 읽어야 할 타이밍이다.
기관 매수의 공통분모는 '장비'다
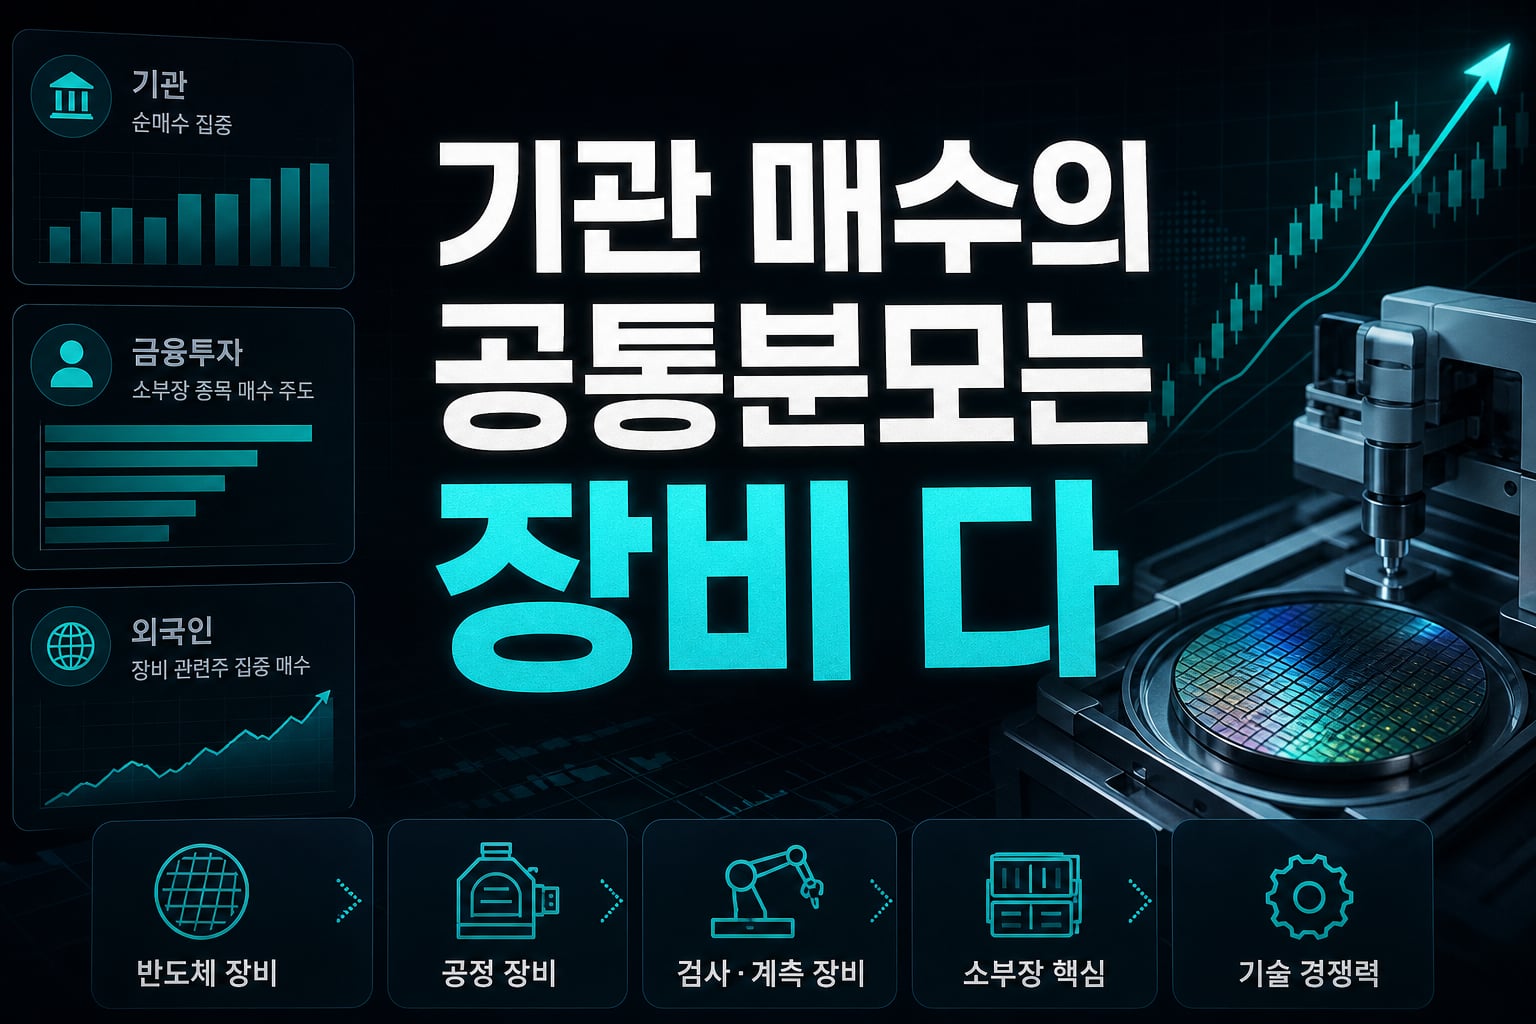
이달 코스닥 기관 순매수 상위권을 보면 리노공업, HPSP, 제주반도체, 올릭스 등 반도체 관련주가 압도적이다. 금융투자만 떼어놓고 봐도 주성엔지니어링 1205억원을 필두로 원익IPS, 유진테크, ISC, 피에스케이, 하나마이크론까지 소부장 종목이 순매수 상위를 거의 독식했다. 외국인 역시 주성엔지니어링을 가장 많이 사들였고 심텍, 고영, 하나마이크론에도 자금을 보탰다. 세 주체의 매수 대상이 겹친다는 건 우연이 아니라 공통된 판단이 있다는 뜻이다. 코스피 대형 반도체의 이익 모멘텀이 코스닥 장비·소재 업체로 확산되고 있다는 신호로 읽힌다. 실제로 신한투자증권은 코스피 대형주의 이익 컨센서스 상승 속도가 둔화되는 반면 코스닥 EPS 상향이 두드러진다고 짚었다. 지수가 쉬어가는 구간에서도 특정 업종에만 돈이 몰리는 이유가 여기에 있다.다
대형주가 쉴 때 중소형주가 버틴 하루
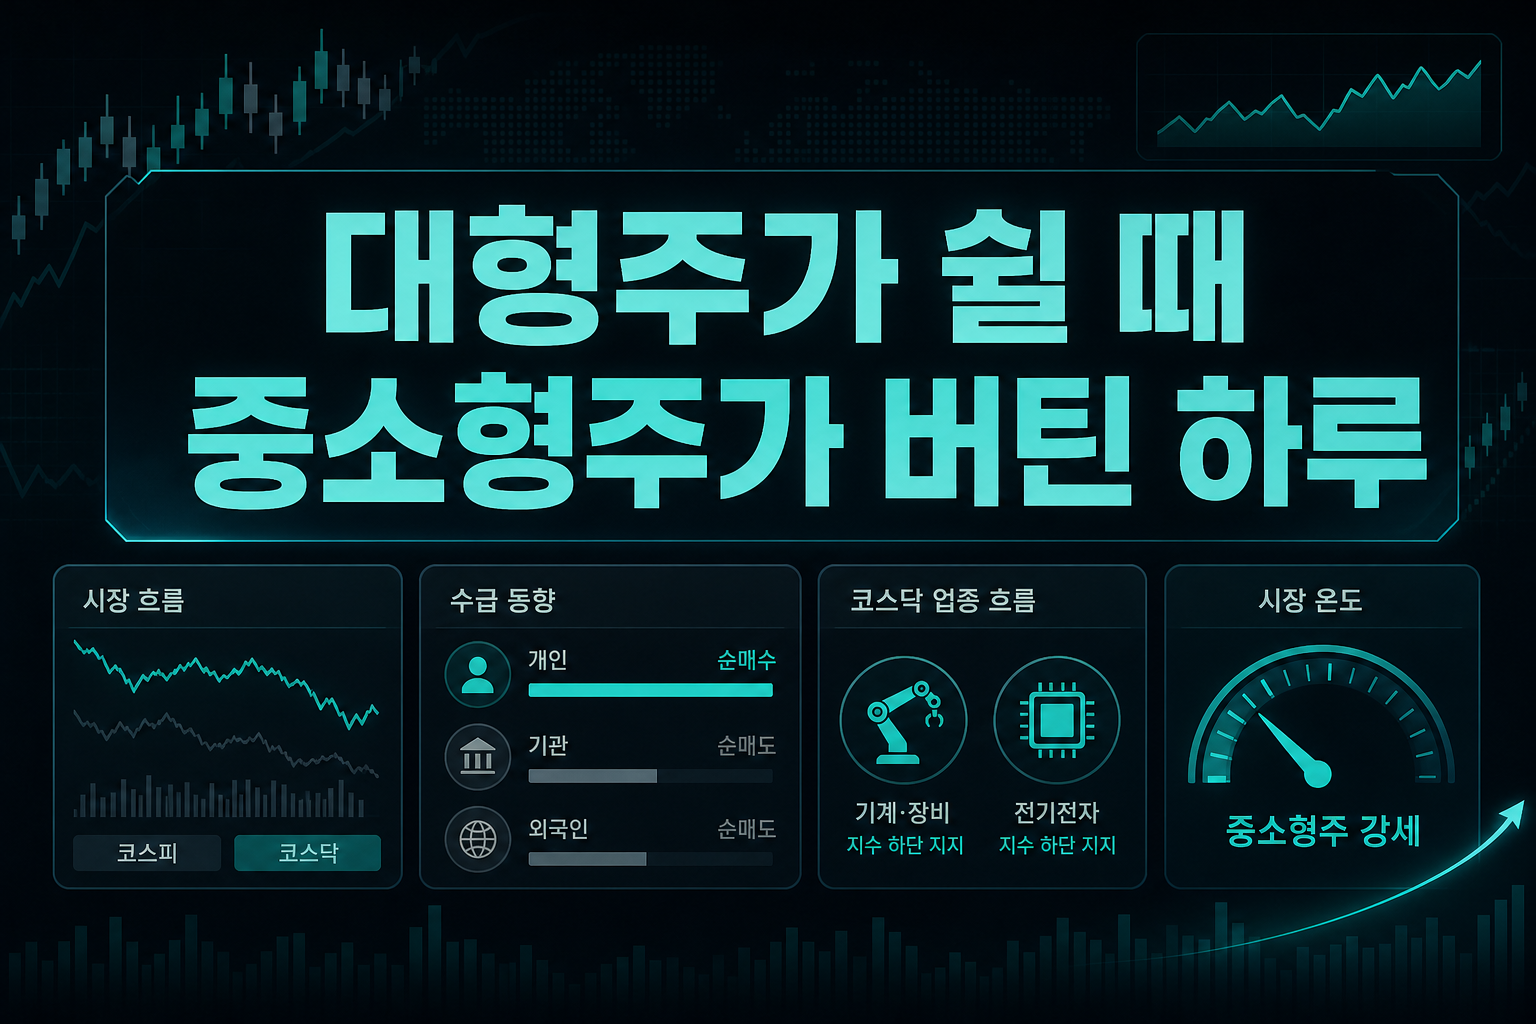
삼성전자는 실적 발표 이후 보합권에 머물렀고 SK하이닉스만 홀로 상승하며 반도체 대형주 내에서도 온도 차가 났다. 외국인이 유가증권시장에서 6천억원 넘게 팔고 기관도 매도 우위를 보이는 와중에 개인이 7천억원대를 받아내는 수급 구도였다. 이런 날 코스닥에서는 기계·장비와 전기전자 업종이 지수 하단을 지지하는 역할을 했다. 주성엔지니어링이 8%대 상승하며 하루 흐름을 주도했고, 에코프로비엠과 에코프로로도 매수세가 유입되며 이차전지가 반도체 장비와 함께 양대 축으로 부각됐다. 삼기에너지솔루션즈, 삼기, 한빛레이저처럼 거래량이 급증한 종목들이 눈에 띄었고 삼아알미늄도 두 자릿수 상승률을 기록했다. 반면 제약과 일부 화장품주는 약세를 보이며 업종 간 격차가 뚜렷했다. 대형주가 눈치를 보는 날일수록 실적과 수급이 동시에 확인되는 중소형주의 상대적 매력이 부각된다는 걸 보여주는 장면이다.
우주항공·방산으로 번지는 밸류체인 재평가
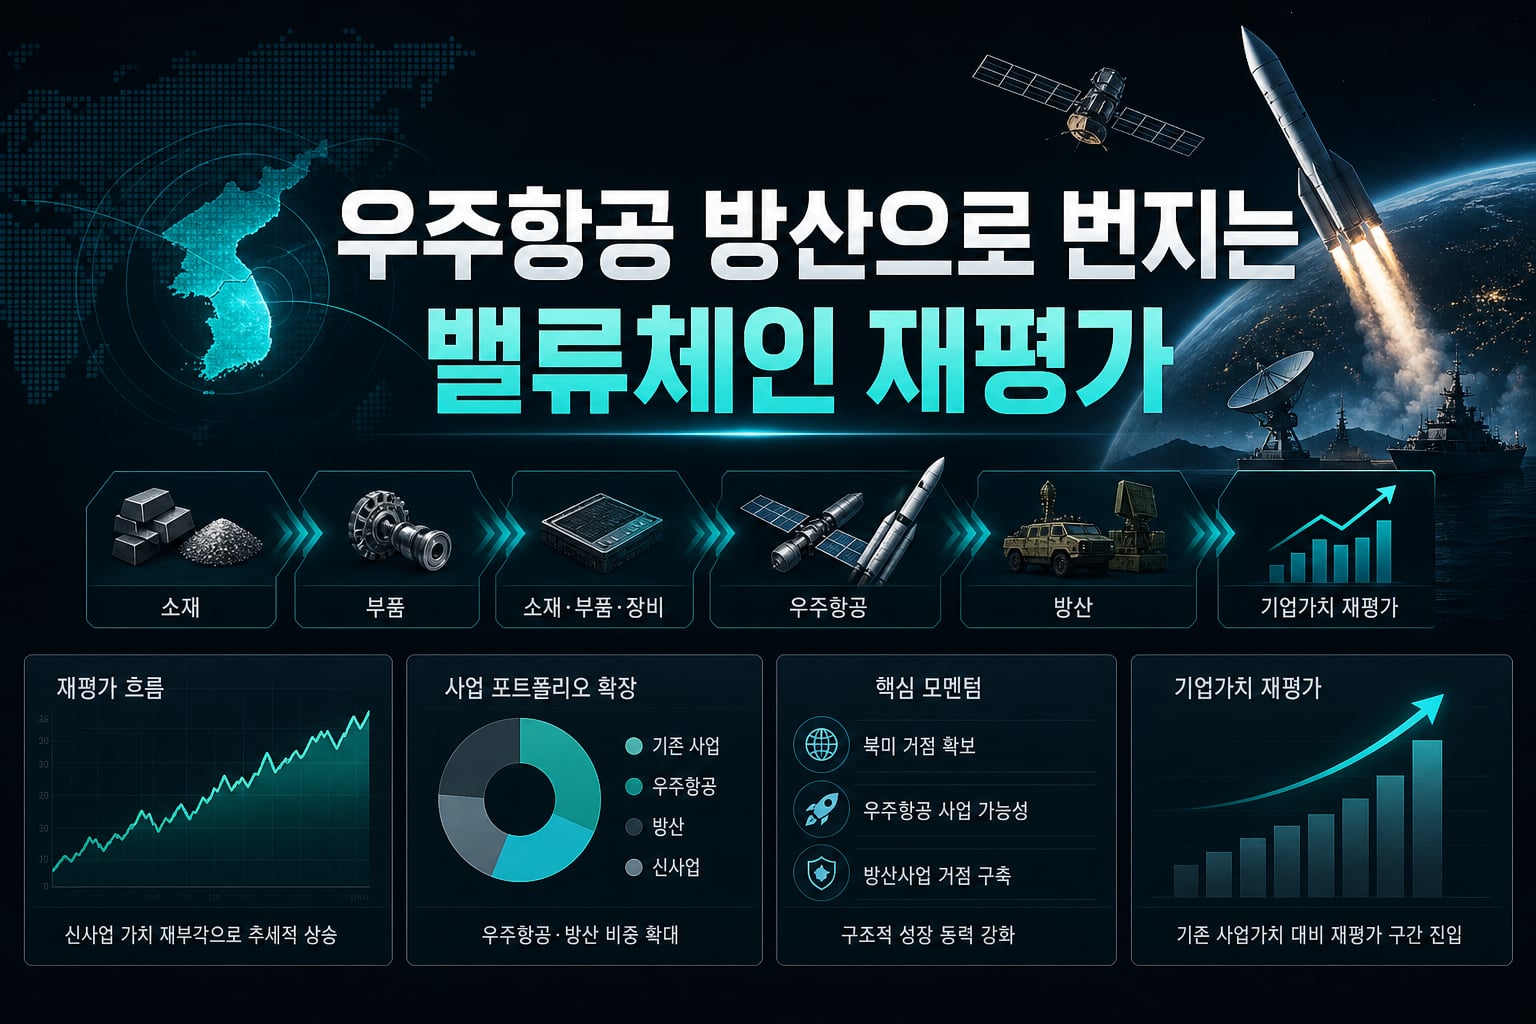
알멕처럼 본업 외 신사업 가치가 재부각되며 추세적 상승을 이어가는 종목도 눈여겨볼 만하다. 북미 거점 확보와 우주항공 사업 가능성이 맞물리면서 기존 사업가치 대비 재평가가 이뤄지는 구간에 들어선 것으로 보인다. 이런 흐름은 삼기에너지솔루션즈가 방산사업 거점을 구축하거나 삼기가 휴머노이드 프레임 개발업체로 선정되는 사례와도 맥이 닿아 있다. 소부장 기업들이 기존 주력 사업에 더해 우주항공, 방산, 로봇 등으로 사업 영역을 넓히면서 밸류에이션의 근거 자체가 달라지고 있는 것이다. 단순히 반도체 업황 개선 수혜주라는 꼬리표를 넘어 멀티플 확장 스토리를 갖춘 기업으로 재분류되는 흐름이다. 투자자 입장에서는 업황 사이클만 볼 게 아니라 각 기업이 새로 진출한 영역의 수주 실적과 거점 확보 속도까지 함께 체크해야 할 시점이다.
상폐 제도 리스크, 소형주 투자의 숨은 변수
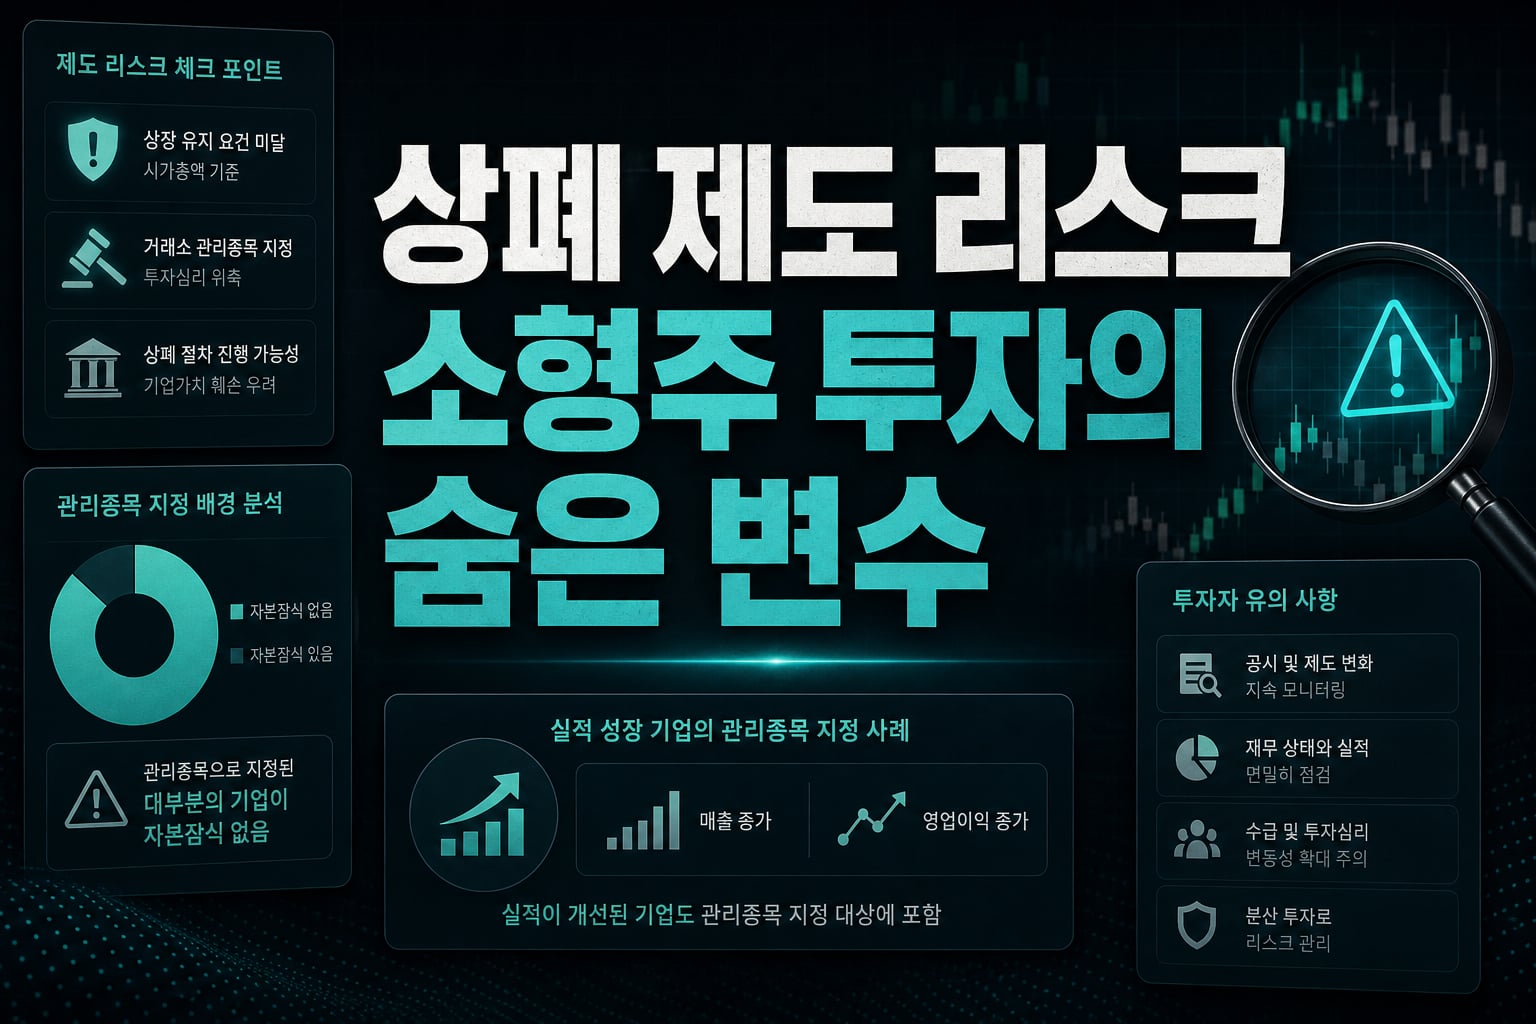
코스닥 소형주에 대한 관심이 커지는 만큼 제도적 리스크도 함께 봐야 한다. 시가총액 미달로 퇴출 위기에 몰렸던 63개 상장사가 법원 가처분 인용으로 일단 숨을 돌렸지만, 거래소는 관리종목 지정 자체는 현행대로 유지하겠다는 입장이다. 더 주목할 대목은 관리종목으로 지정된 코스닥 기업의 88%가 자본잠식조차 없었다는 점이다. 매출과 영업이익이 동시에 늘어난 기업도 11곳이나 관리종목에 걸렸다. 일률적인 시가총액 기준이 펀더멘털과 무관하게 소형주를 옥죄고 있다는 뜻이다. 반도체 장비·소부장 종목 중에도 시가총액이 작은 종목은 이런 제도 변수에서 자유롭지 않다. 수급이 좋다고 해서 제도적 퇴출 압박까지 사라진 건 아니라는 점을 염두에 둬야 한다.
코스닥이 900선 안착을 두고 숨고르기에 들어간 지금, 중요한 건 지수 회복 시점을 맞히는 게 아니라 실제로 돈이 몰리는 업종을 선별하는 일이다. 기관과 외국인, 금융투자 세 주체의 매수 종목이 반도체 장비와 이차전지 소재로 겹친다는 사실 자체가 가장 설득력 있는 신호다. 다만 사업다각화에 따른 재평가 기대와 상장폐지 제도라는 리스크가 공존하는 구간인 만큼 개별 종목의 펀더멘털과 시가총액 요건을 함께 점검하는 균형 감각이 필요하다. 대형주의 눈치보기가 길어질수록 중소형 소부장의 상대적 매력은 더 부각될 가능성이 크다.
#코스닥 #반도체소부장 #기관수급 #주성엔지니어링 #이차전지 #상장폐지요건 #알멕 #밸류체인