야간 거래 한 달, 개미 90%가 떠받친 3조원 시장의 명암
장 마감 후 저녁 8시까지 이어지는 거래소 애프터마켓이 한 달을 넘기면서 숫자가 쌓이기 시작했다. 하루 평균 3조원에 가까운 돈이 오가는 새로운 시장이 생겼지만, 그 돈의 거의 전부를 개인 투자자 혼자 움직이고 있다는 사실이 동시에 드러났다. 거래 편의성이라는 명분과 수급 쏠림이라는 현실이 한 달 치 데이터 위에서 정확히 교차하고 있는 셈이다. 제도가 자리를 잡았다고 보기도, 실패했다고 단정하기도 애매한 시점에서 투자자 입장에서 봐야 할 것은 결국 숫자가 말해주는 구조적 신호다.
개인 90% 쏠림, 유동성은 늘었지만 질적으로는 아직
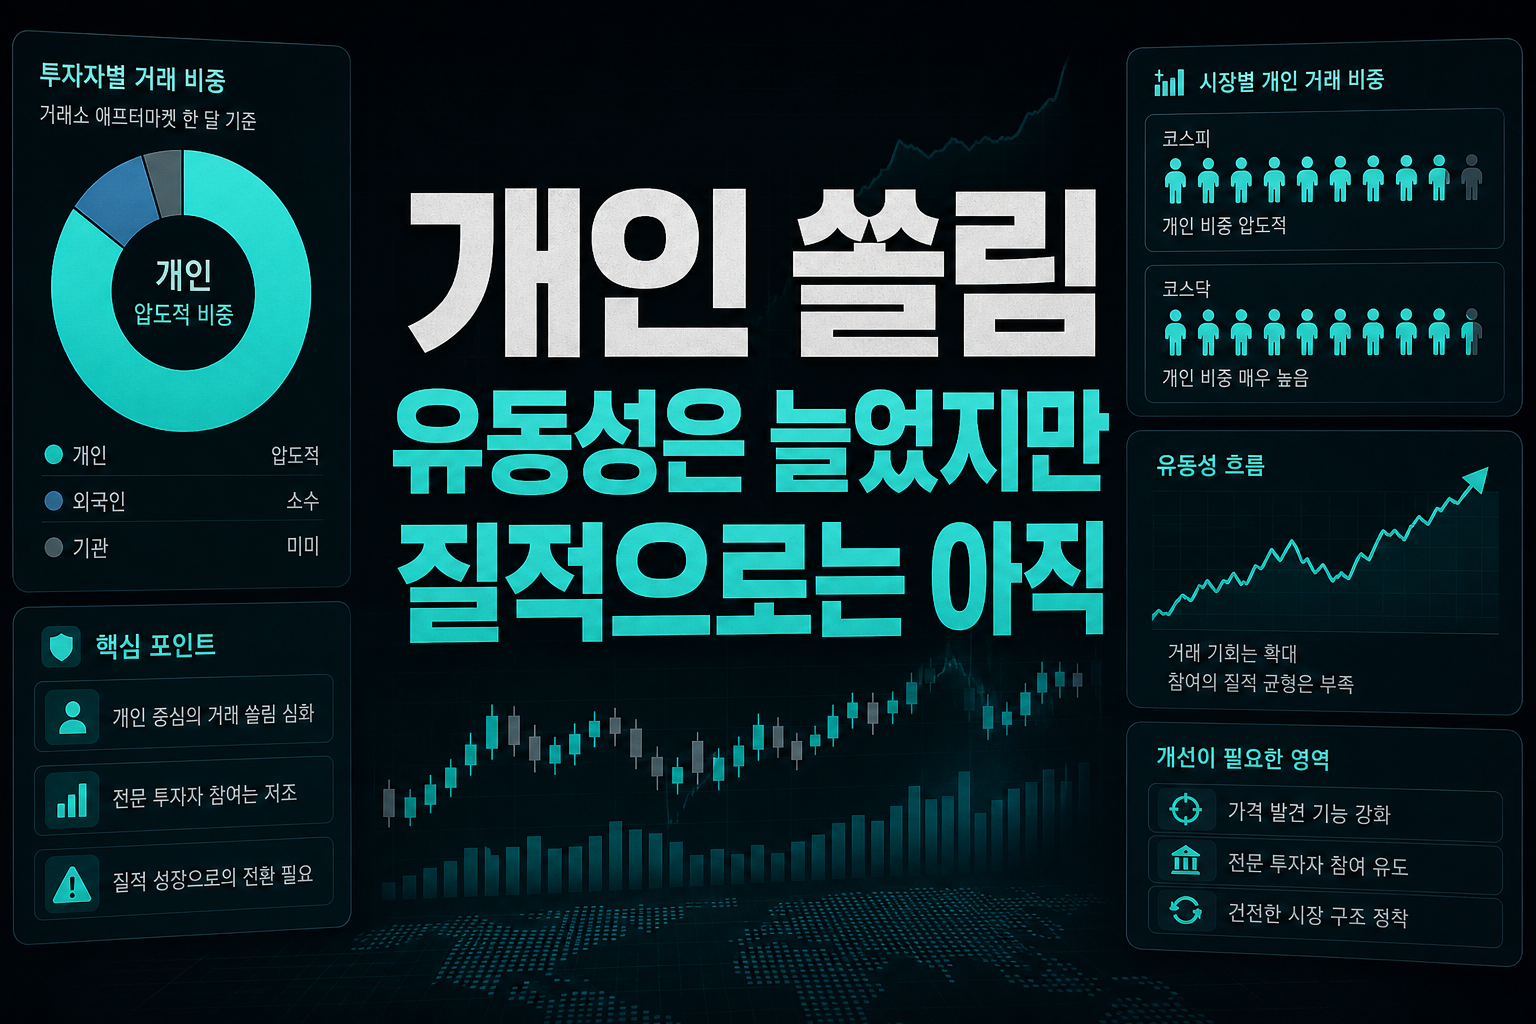
거래소 애프터마켓 개장 후 한 달간 코스피·코스닥 합산 거래대금 가운데 개인 비중이 89%를 넘었다는 숫자는 단순한 흥행 지표로만 읽을 수 없다. 외국인과 기관 비중은 각각 8%, 2% 안팎에 그쳤는데, 이는 제도가 만든 거래 기회를 정작 가격 발견 기능을 담당해야 할 전문 투자자들은 외면하고 있다는 뜻이다. 코스닥에서 개인 비중이 93%를 넘겼다는 점은 더 우려스럽다. 중소형주, 테마주 중심의 저녁 장에서 개인 대 개인의 거래가 지배적이라는 건 가격이 펀더멘털보다 수급과 심리에 더 크게 휘둘릴 소지가 크다는 의미다. 실제로 변동성완화장치 발동 빈도가 정규장 대비 애프터마켓에서 두 배 이상 높게 나타난 것도 이런 구조와 무관하지 않다. 거래량이 늘었다고 반길 일만은 아니라는 얘기다. 투자자 입장에서는 저녁 시간대 거래가 가능해졌다는 편의성과, 그 시간대 가격이 정규장만큼 신뢰할 만한지는 별개의 문제로 봐야 한다.
KRX vs NXT, 파이는 안 커지고 나눠 먹는 구도로
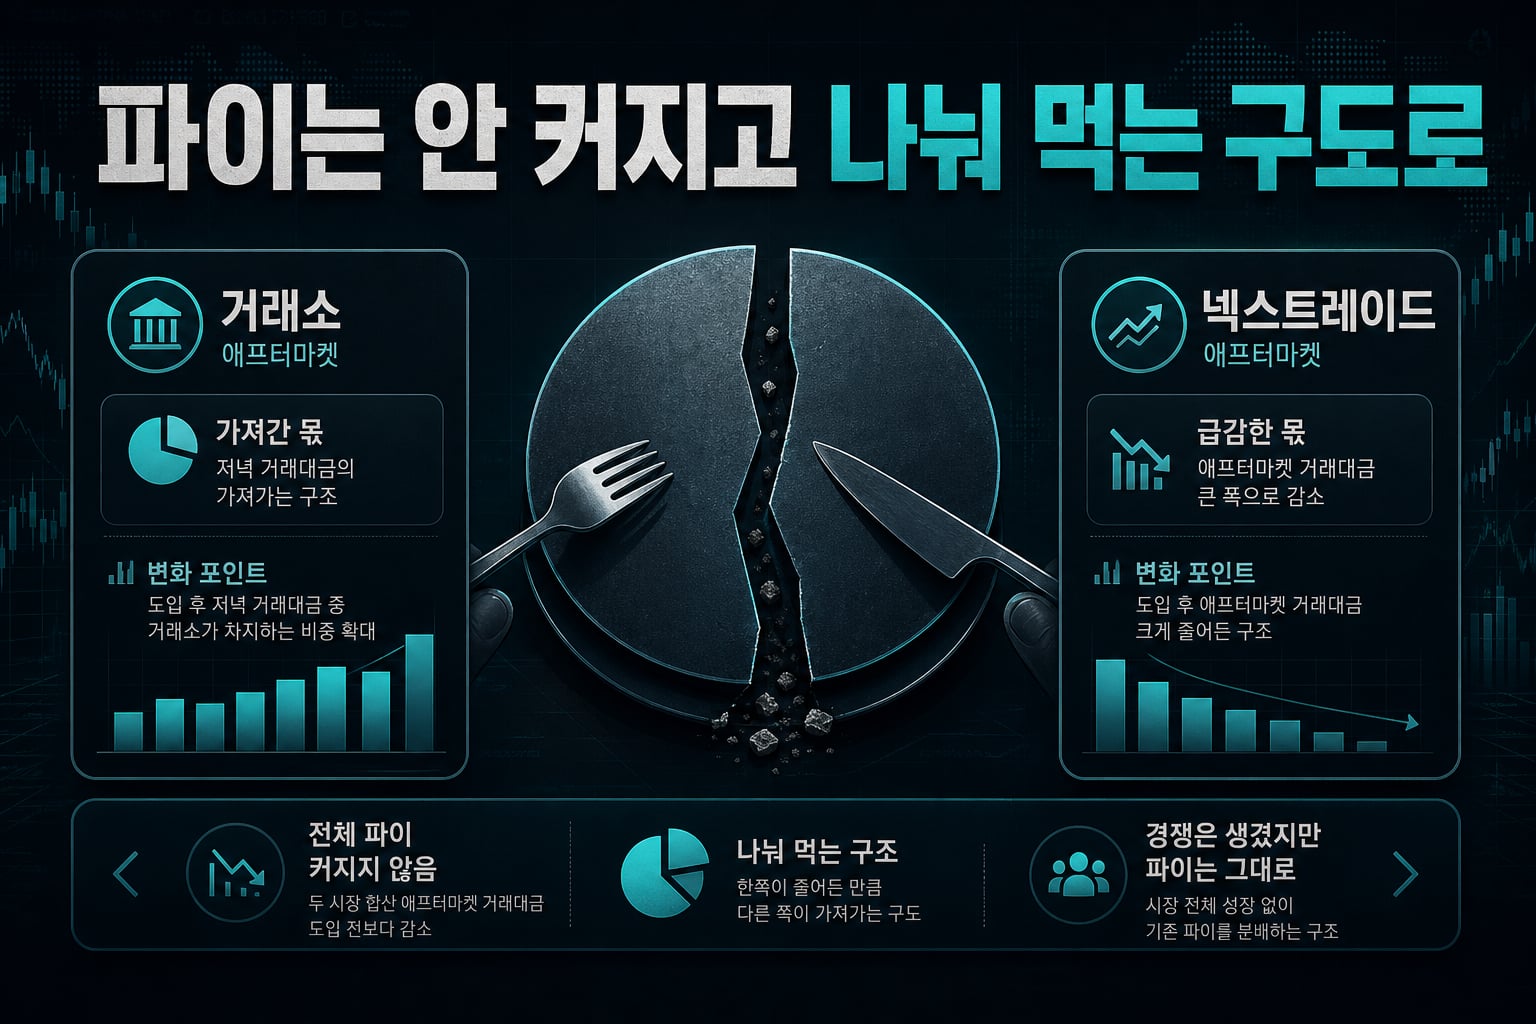
거래소가 애프터마켓 저녁 거래대금의 42%가량을 가져가며 넥스트레이드와의 경쟁 구도를 만든 건 분명한 변화다. 문제는 이 과정에서 전체 저녁 시장의 파이가 커지지 않았다는 데 있다. 제도 도입 후 두 시장 합산 애프터마켓 거래대금은 도입 전 넥스트레이드 단독 거래 규모보다 오히려 17% 넘게 줄었다. 넥스트레이드의 애프터마켓 거래대금이 52% 넘게 급감한 반면 거래소가 가져간 몫은 그 감소분을 완전히 메우지 못했다는 뜻이다. 결국 새로운 수요를 창출한 게 아니라 기존 수요를 양쪽이 나눠 가진 모양새에 가깝다. 코스피·코스닥 전체 일평균 거래대금 자체가 도입 전후 15% 줄어든 흐름과 맞물려 있다는 점도 눈여겨봐야 한다. 거래시간 연장이 거래 총량을 늘리는 요인이 아니라 거래를 시간대별로 쪼개는 효과에 가까웠다는 분석이 설득력을 얻는 이유다. 투자자 입장에서는 저녁 시장 점유율 경쟁 뉴스보다, 전체 거래 규모 추이가 더 중요한 체크포인트다.
ETF 야간거래 공백과 가격 괴리, 손봐야 할 숙제들
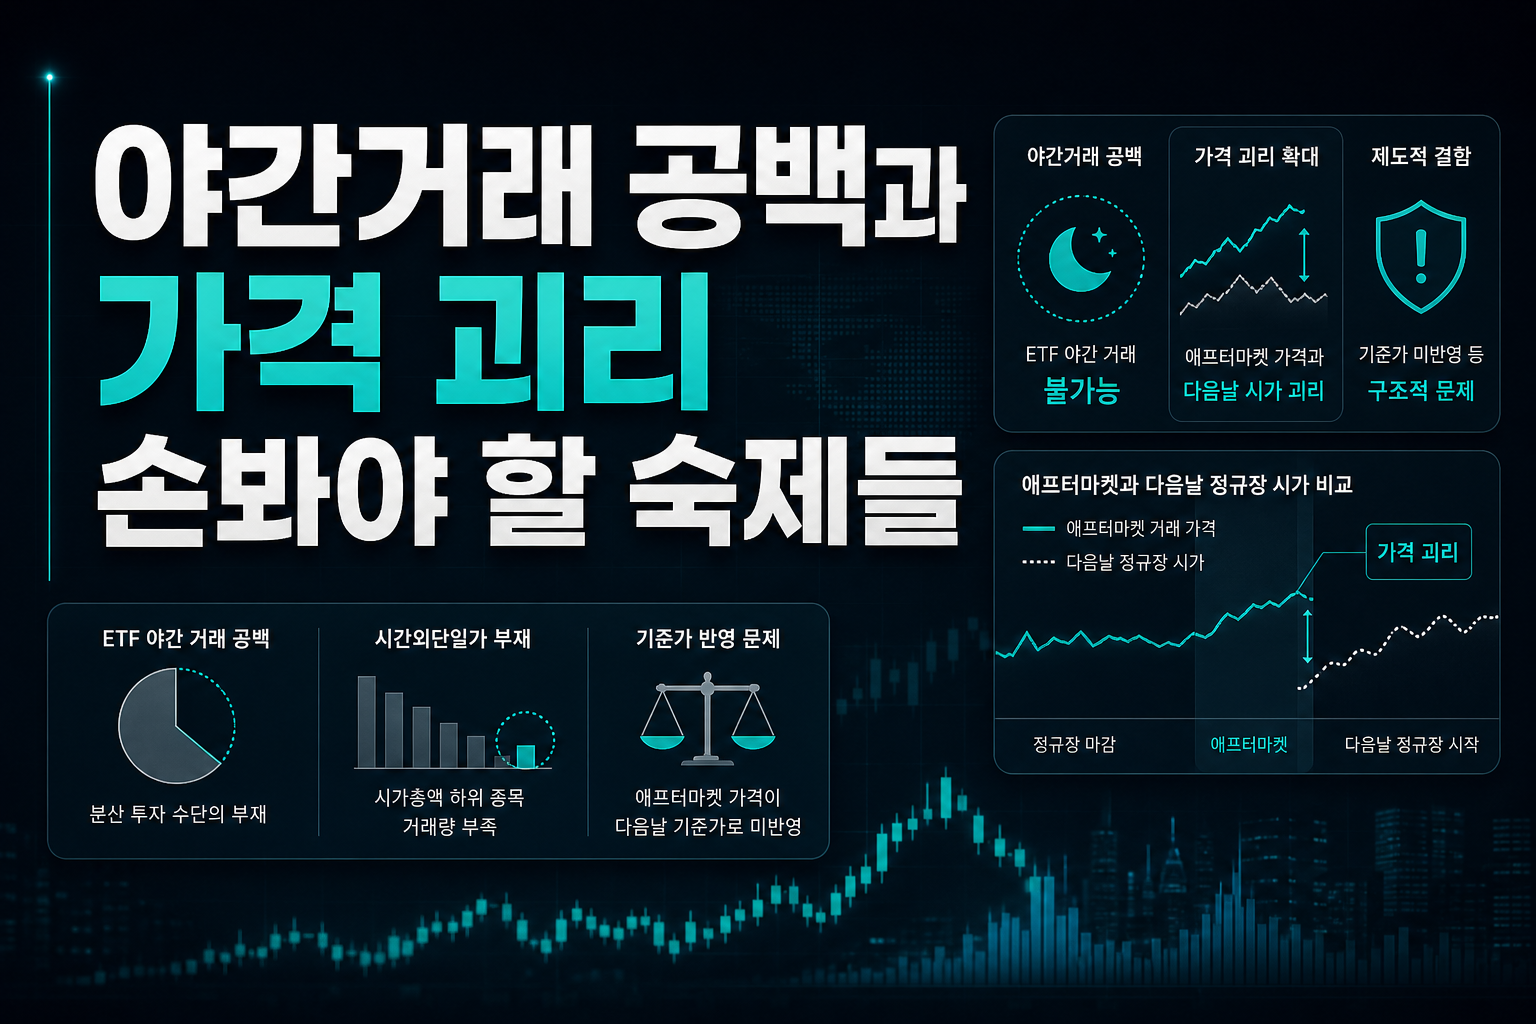
애프터마켓이 안고 있는 제도적 결함은 생각보다 구체적이다. ETF는 야간 거래 자체가 불가능해 투자자들이 가장 많이 쓰는 분산 투자 수단 하나가 저녁 시간대에는 빠져 있다. 오후 4시 장 시작 시점에 시간외단일가가 없다 보니 시가총액 하위 종목은 거래량이 현저히 부족한 상태로 하루를 시작한다. 더 구조적인 문제는 애프터마켓 거래 가격이 다음날 정규장 시가의 기준가로 쓰이지 않고 당일 정규장 종가가 그대로 기준가로 적용된다는 점이다. 저녁 시간에 형성된 가격과 다음날 시초가 사이에 괴리가 생길 수밖에 없는 구조인 셈이다. 이는 저녁 시장에서 형성된 정보가 다음날 가격에 매끄럽게 연결되지 않는다는 의미이기도 하다. 기준가격 산정 체계를 손보지 않으면 애프터마켓은 '정보 반영의 장'이 아니라 '정규장과 분리된 별도 시장'으로 굳어질 위험이 있다.
기관·외국인 유인책 없이는 쏠림 구조 못 벗어난다
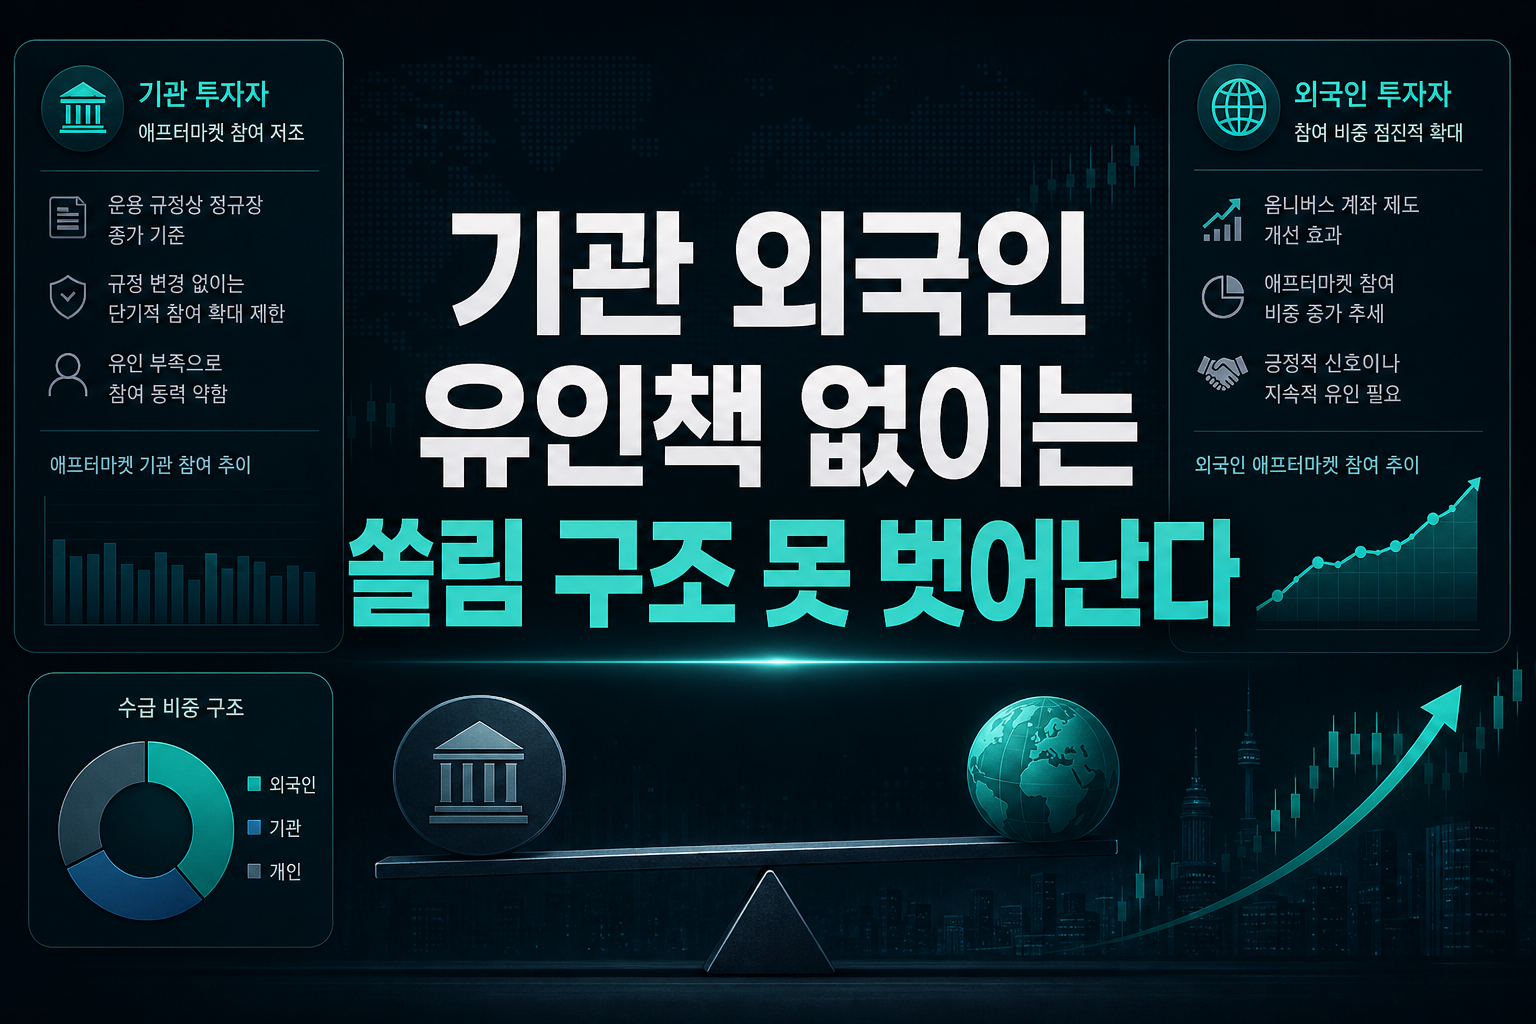
기관 투자자의 애프터마켓 참여가 저조한 건 어느 정도 예견된 결과라는 시각이 있다. 기관은 애초에 운용 규정상 정규장 종가를 기준으로 삼는 경우가 많아 굳이 저녁 시장에 뛰어들 유인이 크지 않다. 이 규정을 손보지 않는 한 기관 참여는 단기간에 늘기 어렵다. 반면 외국인은 옴니버스 계좌 제도 개선과 맞물려 참여 비중이 점진적으로 늘고 있다는 점은 긍정적인 신호다. 다만 외국인도 결국 한국 기업의 펀더멘털과 이익 전망을 보고 움직이는 만큼, 제도만 바꾼다고 해서 자금이 자동으로 들어오지는 않는다. 장기보유 세제 혜택이나 보유 기간별 소득공제 같은 세제 유인책이 병행돼야 장기 투자자 비중을 끌어올릴 수 있다는 지적도 이런 맥락에서 나온다. 결국 애프터마켓이 '개인만의 놀이터'를 벗어나려면 제도 보완과 함께 증시 자체의 매력도를 높이는 체질 개선이 동시에 필요하다.
애프터마켓 한 달의 성적표는 거래 편의성 확대라는 명분은 충분히 입증했지만, 시장의 질적 개선까지는 아직 거리가 있다는 걸 보여준다. 개인 투자자 입장에서는 저녁 시간대 거래가 가능해졌다고 해서 그 가격이 정규장만큼의 신뢰도를 갖는다고 단정해서는 안 된다. 특히 코스닥 중소형주, 테마주 중심 종목은 변동성 확대 가능성을 항상 염두에 두고 접근할 필요가 있다. 제도가 숫자로 성과를 증명하려면 결국 기준가격 체계 개편과 기관·외국인 유인책이라는 다음 단계를 통과해야 한다.
#애프터마켓 #한국거래소 #넥스트레이드 #개인투자자 #수급불균형 #변동성완화장치 #코스닥 #예금토큰