괴리율 좁히는 하향조정, 전력기기 3사 목표가 줄하락이 말해주는 것
반도체 대장주가 무너진 날, 전혀 다른 업종에서도 목표주가 줄하향이라는 비슷한 장면이 펼쳐졌다. LS일렉트릭, 효성중공업, HD현대일렉트릭 전력기기 3사가 그 주인공인데, 실적이 꺾여서가 아니라 오히려 그동안 너무 많이 오른 탓에 눈높이를 조정당하는 역설적 상황이다. 업황은 여전히 슈퍼 호황이라는데 목표가는 내려가고 주가는 역대 고점 대비 반토막에 가까운 수준까지 밀렸다. 이 괴리를 어떻게 읽어야 할지, 그리고 비슷한 시기 반도체 테마주와 인바디 같은 개별 성장주가 보여준 흐름까지 함께 짚어볼 필요가 있다.
실적은 좋은데 목표가는 내려간다는 역설
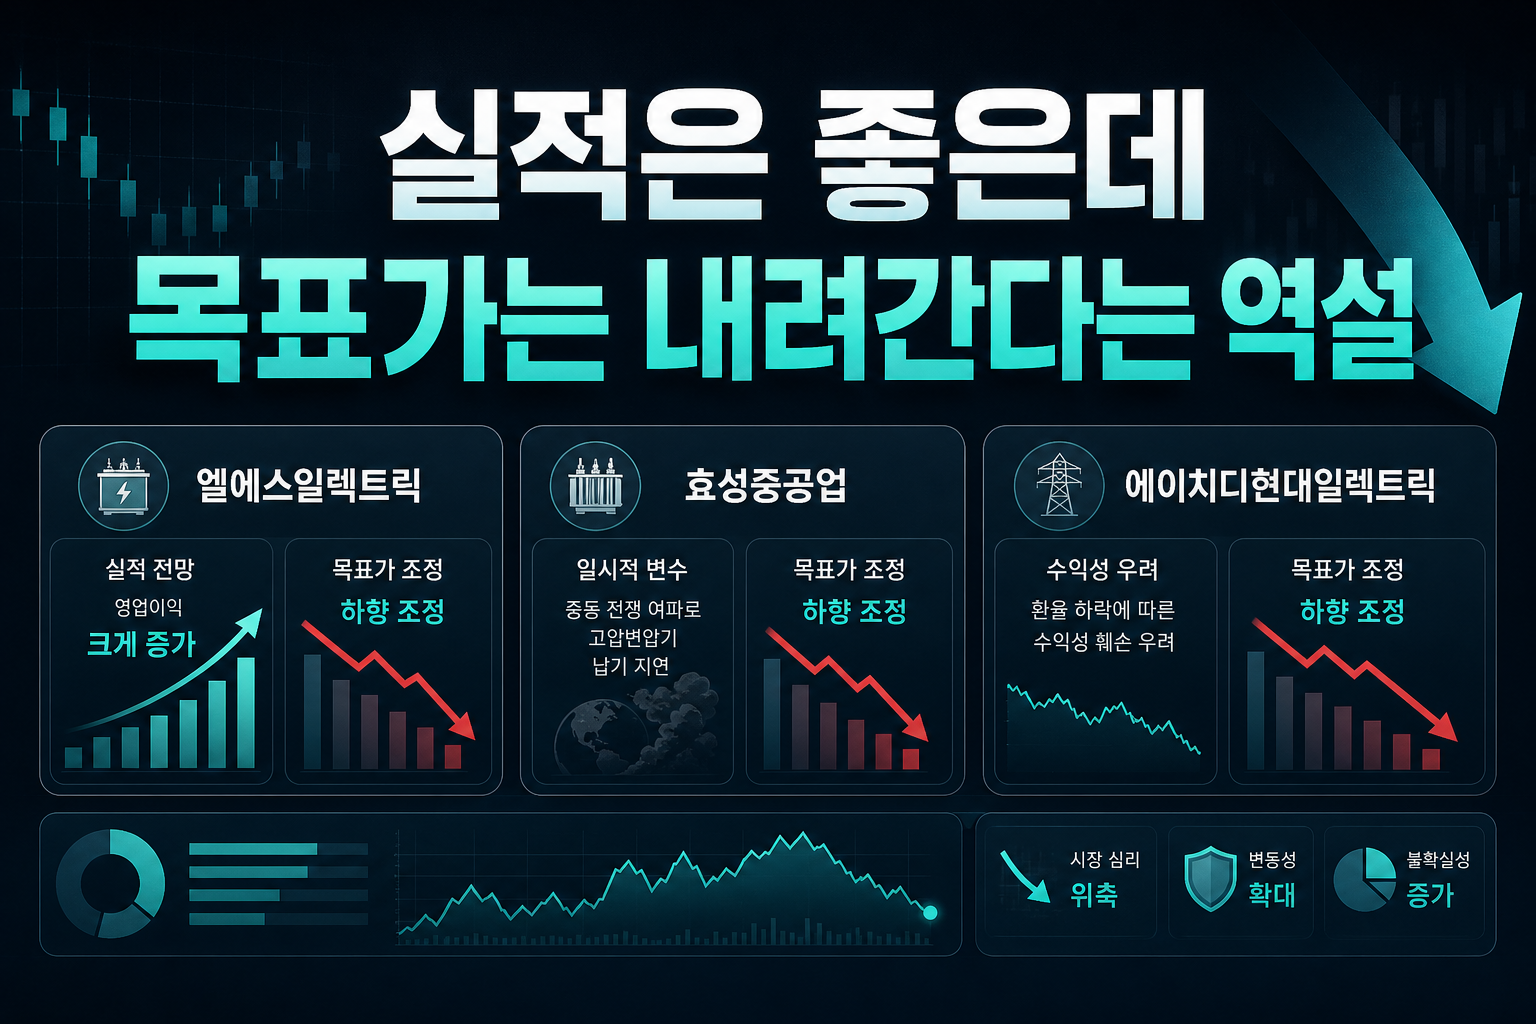
LS일렉트릭 3분기 영업이익이 전년 대비 90% 급증한 1918억원으로 전망되는데도 LS증권과 대신증권은 나란히 목표가를 30만원으로 낮췄다. 효성중공업 역시 중동 전쟁 여파로 인한 고압변압기 납기 지연이라는 일시적 변수에도 불구하고 목표가가 400만원대로 깎였다. HD현대일렉트릭은 환율 하락에 따른 수익성 훼손 우려까지 겹치며 목표가가 110만원, 심지어 94만원까지 낮아진 사례도 나왔다. 공통점은 펀더멘털 훼손이 아니라 '주가 괴리율 조정'이라는 표현이 반복된다는 점이다. 즉 실적은 여전히 호조인데 주가가 그보다 먼저 너무 많이 달려서 숨 고르기에 들어간 모양새다. 이는 테마성 급등이 아니라 실적 기반 랠리였던 종목들조차 밸류에이션 피로를 피해가지 못한다는 걸 보여준다. 투자의견은 3사 모두 '매수'를 유지했다는 점에서, 증권가는 이번 하향을 추세 전환이 아닌 기술적 조정으로 해석하고 있다.
역대 고점 대비 반토막, 그래도 매수인 이유
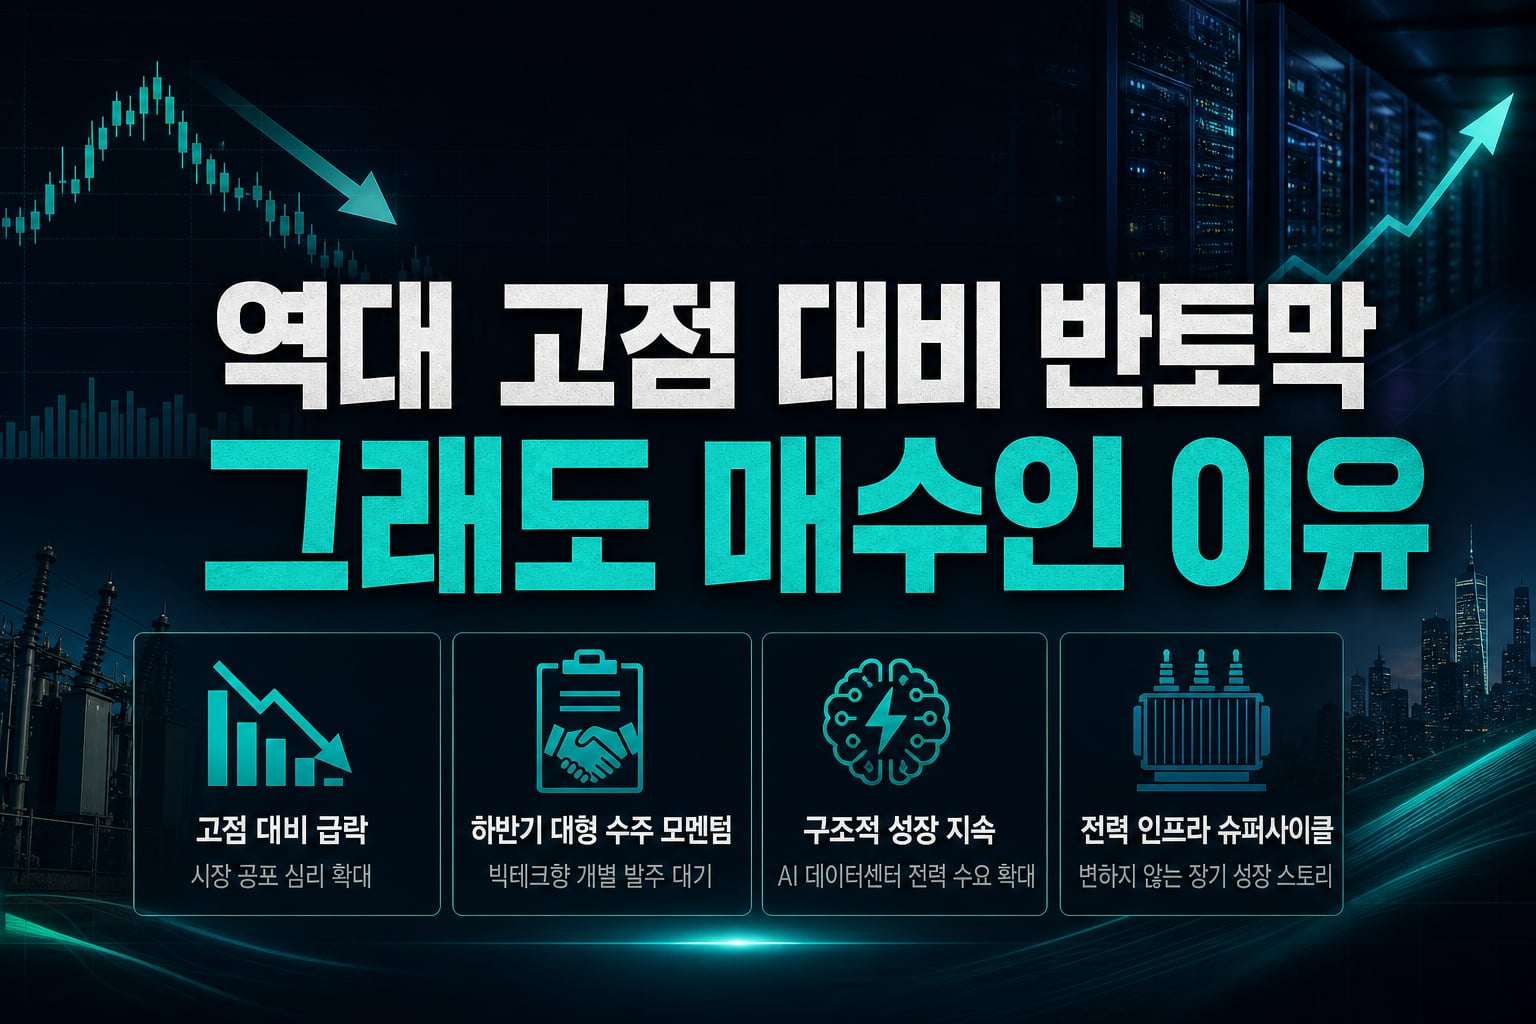
HD현대일렉트릭은 한때 143만원까지 올랐다가 56만원까지 내려와 60.84% 하락했고, 효성중공업과 LS일렉트릭도 각각 고점 대비 54.62%, 46.51% 빠졌다. 숫자만 보면 공포스러울 정도의 낙폭이지만, 동시에 하반기 1조1000억원 규모 빅테크향 개별 발주가 대기 중이라는 구체적 수주 모멘텀이 살아있다. AI 데이터센터발 전력 수요 확대라는 구조적 성장 스토리는 바뀌지 않았고, 미국 멤피스 공장 증설이나 11월 대형부하 전용요금제 도입 같은 중장기 호재도 그대로 남아 있다. 결국 지금의 주가 조정은 '성장 스토리가 틀렸다'는 신호가 아니라 '너무 비쌌던 가격이 제자리를 찾아가는 과정'으로 봐야 한다. 다만 환율, 납기 지연 같은 단기 변수가 실적 컨센서스를 흔드는 구간에서는 변동성이 커질 수밖에 없다는 점은 염두에 둬야 한다. 중장기 수혜가 확실한 업종일수록 단기 조정은 오히려 비중을 늘릴 기회로 활용하는 투자자들이 많다는 점도 주목할 대목이다.
호남 테마주와 비교해보면 보이는 것
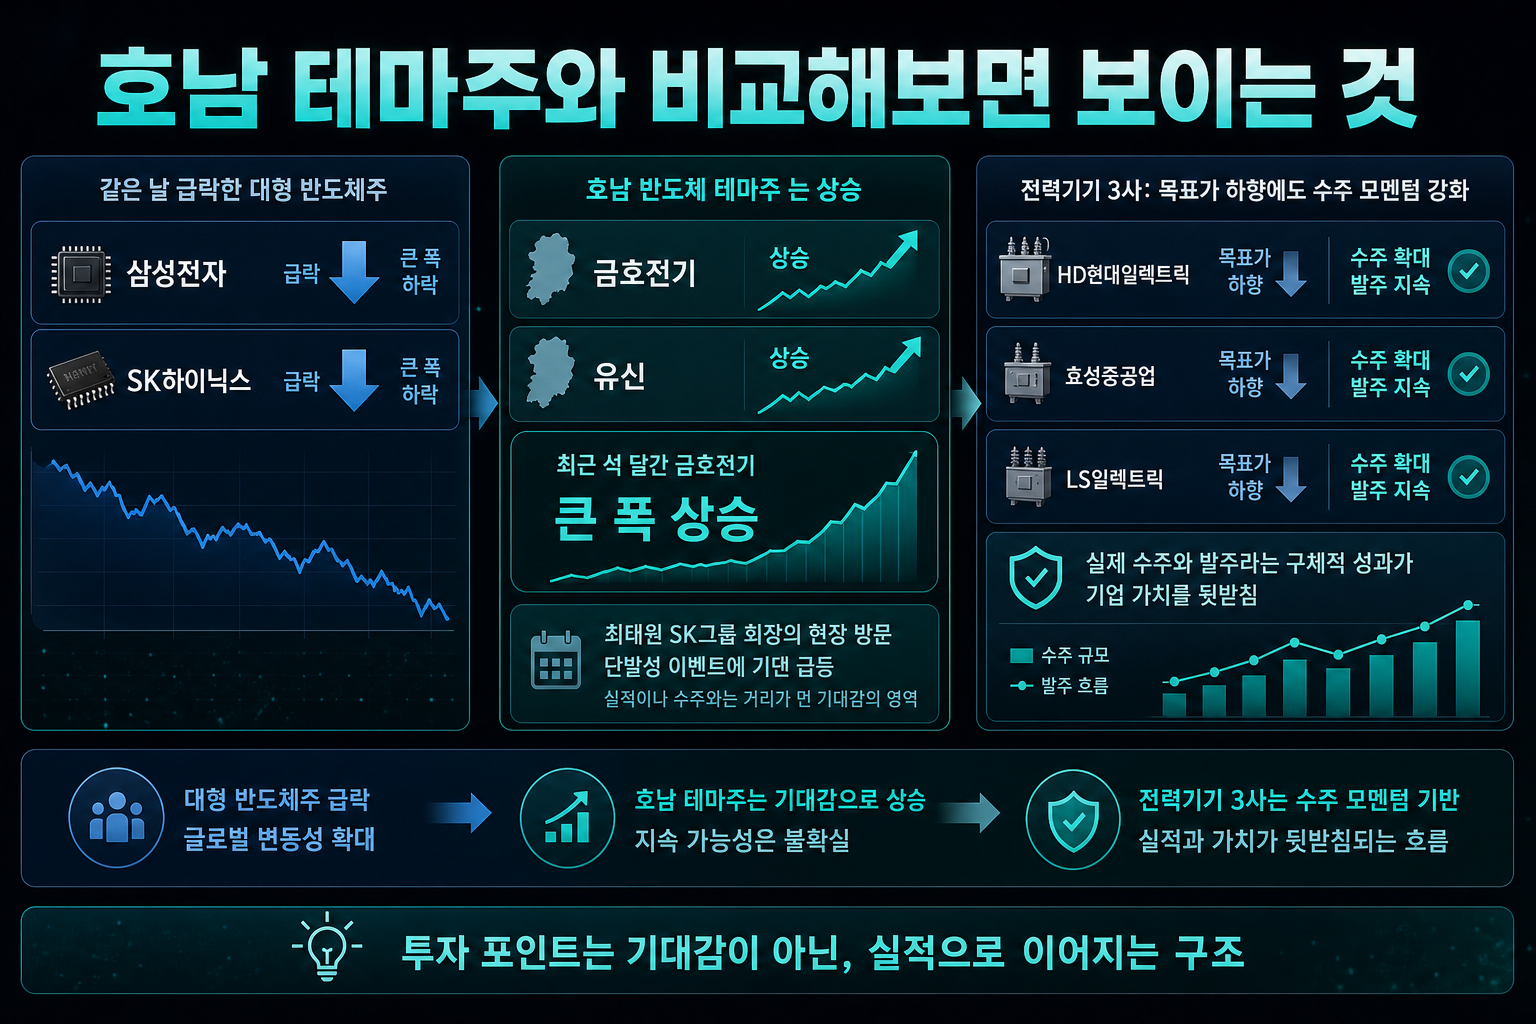
같은 날 삼성전자와 SK하이닉스가 각각 7%, 10% 급락하는 외중에 금호전기, 유신 같은 호남 반도체 테마주는 오히려 상승했다. 최태원 SK그룹 회장의 현장 방문이라는 단발성 이벤트에 기댄 급등으로, 최근 석 달간 금호전기는 72.80% 뛰었지만 이는 실적이나 수주 같은 펀더멘털과는 거리가 먼 기대감의 영역이다. 반면 전력기기 3사는 목표가가 내려가는 와중에도 실제 수주와 발주라는 구체적 숫자가 뒷받침되는 하향 조정이다. 테마주는 이벤트가 사라지면 꺼지지만, 전력기기주는 눈높이가 현실화된 이후 오히려 재평가 국면으로 들어갈 가능성이 크다. 한지영 키움증권 연구원이 지적했듯 실적 가시성이 높고 성장 모멘텀이 뚜렷한 업종으로 자금이 이동하는 흐름을 염두에 둔다면, 지금의 전력기기주 조정은 테마주의 급등락과는 전혀 다른 성격의 조정으로 구분해서 봐야 한다. 투자자 입장에서 이 둘을 같은 '주가 조정'으로 뭉뚱그려 판단하면 전혀 다른 투자 결론에 도달할 수 있다.
인바디가 보여주는 또 다른 패턴
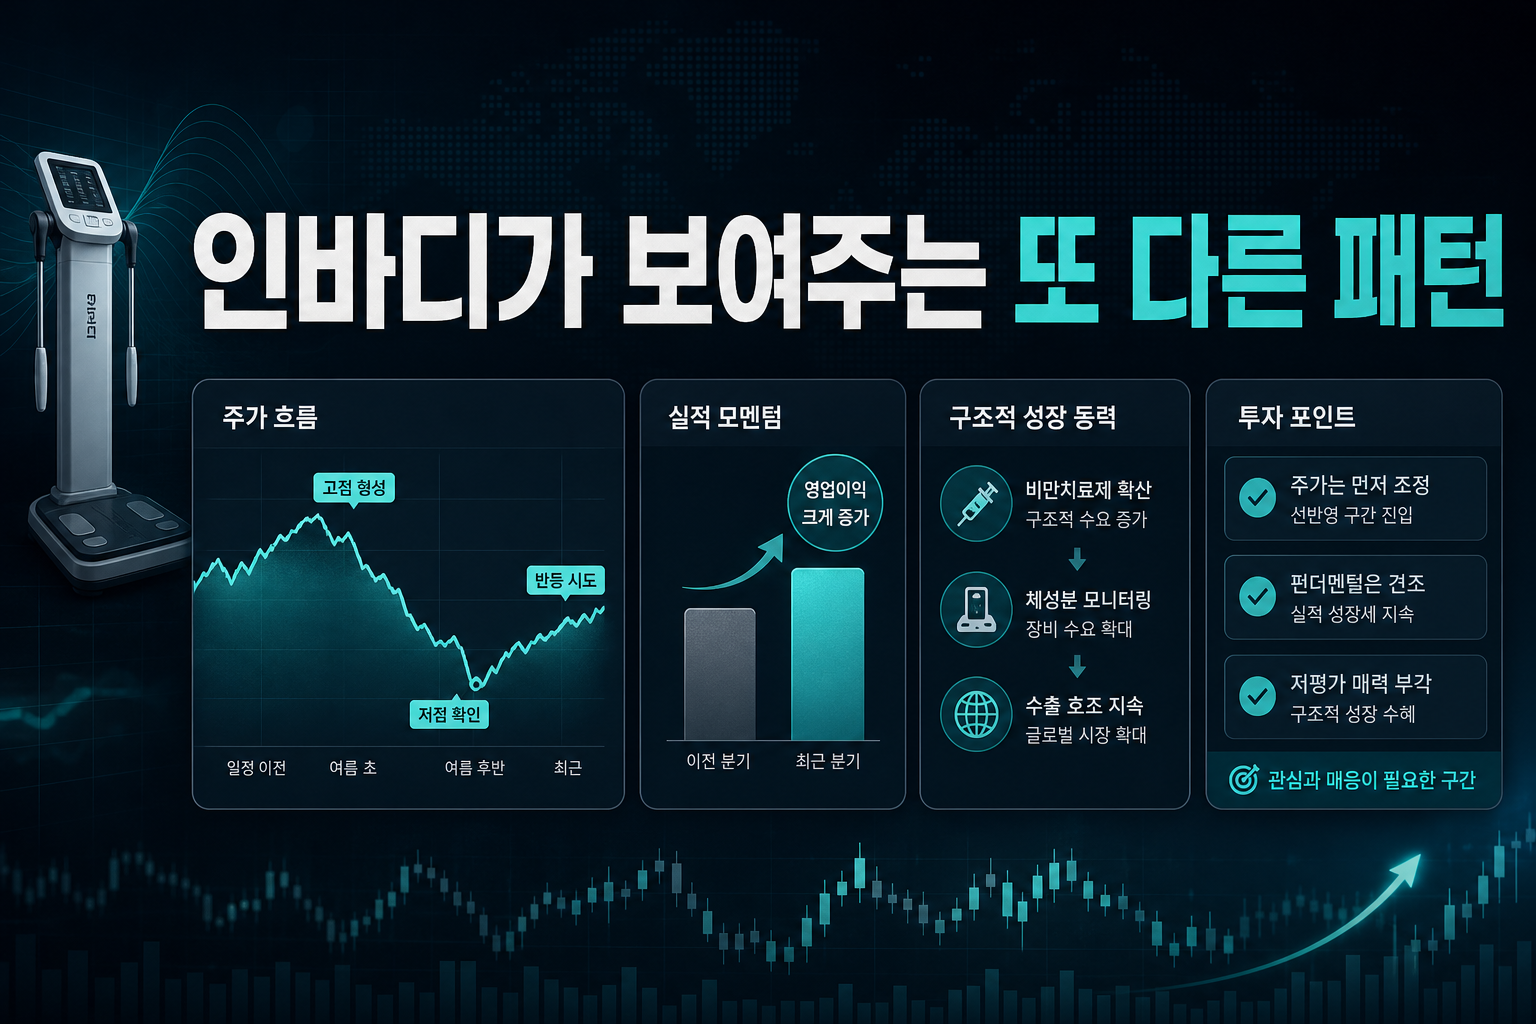
공교롭게도 비슷한 시기 인바디 역시 8월 초 7만3000원대 고점에서 5만1000원대까지 밀린 뒤 3분기 영업이익 47.8% 증가라는 실적을 내놓으며 저평가 논리를 다시 세우고 있다. GLP-1 비만치료제 확산이라는 구조적 수요 증가가 체성분 모니터링 장비 수출 호조로 이어지는 흐름인데, 이 역시 전력기기 3사와 마찬가지로 '주가는 먼저 꺾였지만 펀더멘털은 살아있는' 케이스다. PER 13배 수준이라는 밸류에이션 매력까지 더해지면서 실적 확인 이후 반등 동력을 기대하는 시각이 나오는 것도 비슷한 맥락이다. 다만 인바디는 환율 하락이 오히려 원가 부담으로 작용할 수 있는 수출주라는 점에서 전력기기주와는 리스크 요인이 다르게 작동한다. 그럼에도 공통적으로 읽을 수 있는 건, 지금 증시에서는 '주가가 먼저 달리고 실적이 뒤늦게 증명하는' 종목들이 조정 국면을 거치고 있다는 점이다. 이런 종목들을 솎아내는 안목이 앞으로의 수익률을 가를 것으로 보인다.
결국 지금 장에서 봐야 할 건 주가가 빠졌다는 사실 자체가 아니라 그 빠짐의 '이유'다. 실적이 무너져서 빠진 것인지, 아니면 너무 비쌌던 가격이 정상화되는 과정인지를 구분해야 테마주의 반짝 상승과 구조적 성장주의 일시적 조정을 혼동하지 않는다. 전력기기 3사와 인바디는 후자에 가깝고, 호남 반도체 테마주는 전자에 가깝다는 게 이번 국면이 보여준 가장 뚜렷한 교훈이다. 밸류에이션 부담을 던 성장주를 선별하는 작업이 앞으로 몇 주간의 투자 성과를 좌우할 것이다.
#전력기기 #LS일렉트릭 #효성중공업 #HD현대일렉트릭 #인바디 #목표주가 #반도체테마주 #밸류에이션