HBM 다음은 HBF, SK하이닉스가 그리는 메모리 계층의 재설계
SK하이닉스 안현 사장이 반도체대전 기조연설에서 던진 메시지는 단순한 기술 로드맵이 아니라 1위 기업이 스스로의 주력 제품에 유통기한을 매긴 선언에 가깝다. HBM을 '메모리 월의 현재 대안'이라고 표현한 순간, 시장은 이 회사가 다음 10년의 먹거리를 이미 설계하고 있다는 신호로 받아들여야 한다. 메모리 계층 사이사이에 새로운 층을 끼워 넣겠다는 발상은 공급사 입장에서 보면 제품 라인업 자체를 늘리는 전략이고, 투자자 입장에서 보면 밸류체인 전반의 수혜 지도가 다시 그려진다는 뜻이다.
낸드의 반격, HBF가 바꾸는 사업 포트폴리오의 무게중심
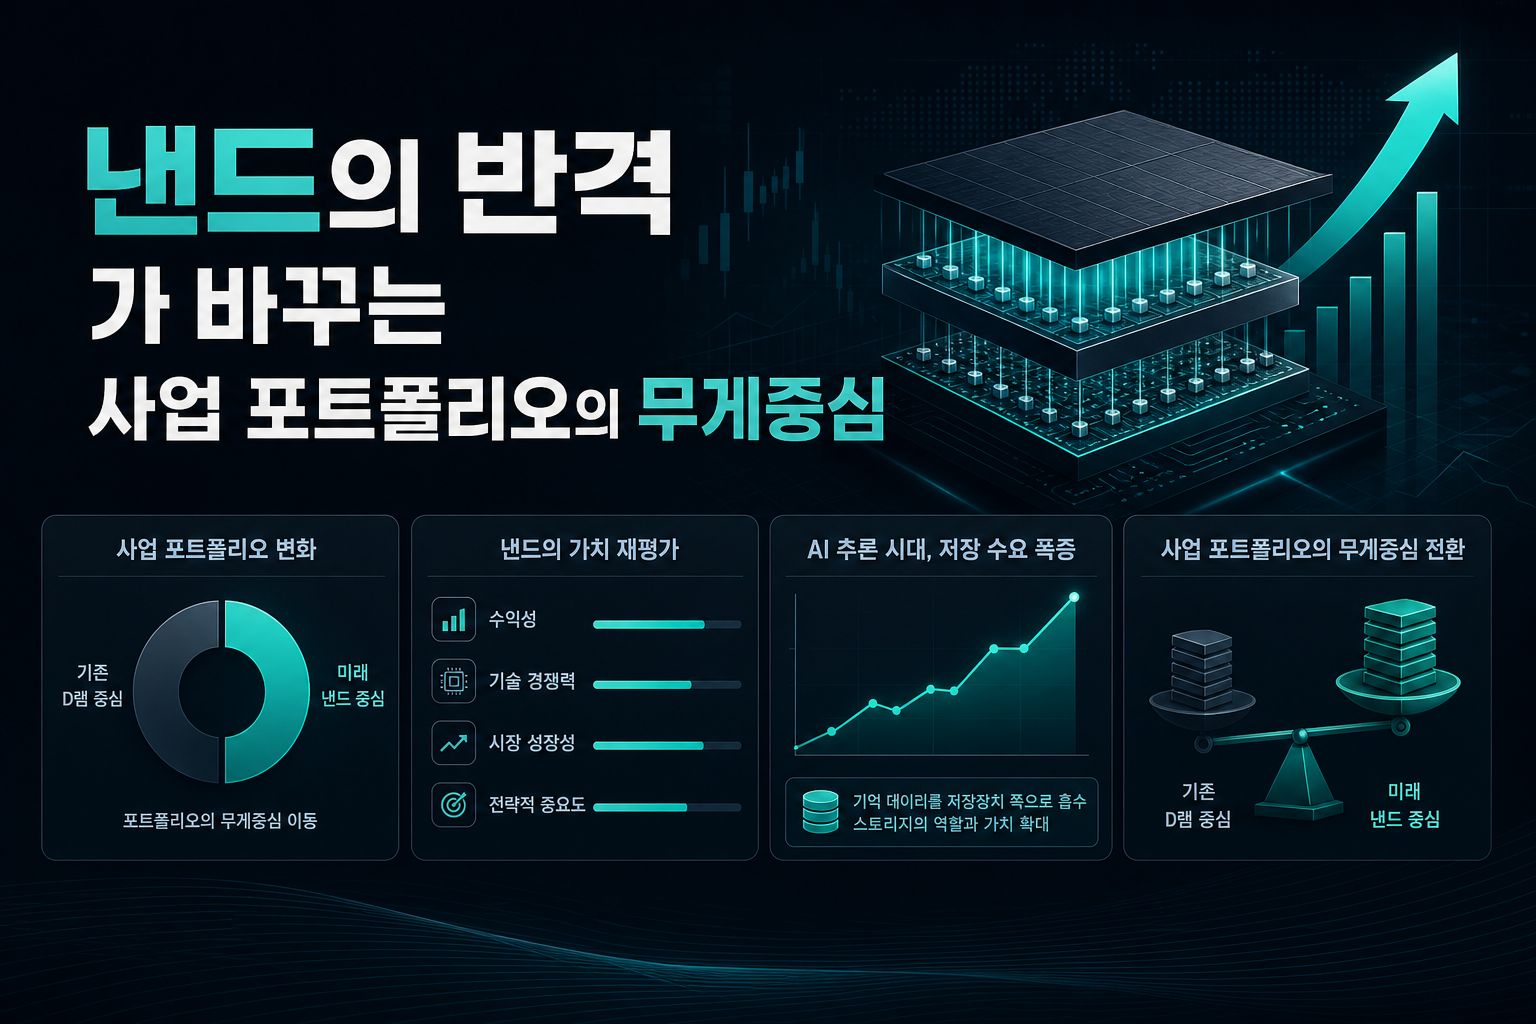
그동안 낸드플래시는 D램에 비해 수익성이 떨어지는 사업으로 취급받아왔다. 업체 난립으로 가격 경쟁이 치열했고, 기술 격차도 D램만큼 뚜렷하지 않았기 때문이다. 그런데 HBM에 쓰이던 TSV 적층 기술을 낸드에 이식한 HBF가 등장하면서 이야기가 달라진다. 대역폭은 동세대 HBM의 절반 수준이지만 용량은 10배를 목표로 한다는 스펙은, AI 추론에서 폭증하는 기억 데이터를 저장장치 쪽으로 흡수하겠다는 구조적 해법이다. 안현 사장이 읽기와 쓰기 비율이 수십만 배에 달한다며 낸드의 약점으로 지적되던 쓰기 성능 이슈를 정면으로 반박한 대목도 주목할 만하다. 이는 낸드 사업부가 더 이상 D램의 들러리가 아니라 별도의 성장축으로 재평가받을 수 있다는 뜻이고, 낸드 공급사와 장비사 모두에게 밸류에이션 재평가의 빌미가 될 수 있다. 다만 스펙 공개와 양산 시점 사이의 거리는 여전히 멀다는 점에서 기대와 실적 반영 사이의 시차를 염두에 둘 필요가 있다.
패키징 장비주, 3D 스택 D램이라는 새로운 수주 창구
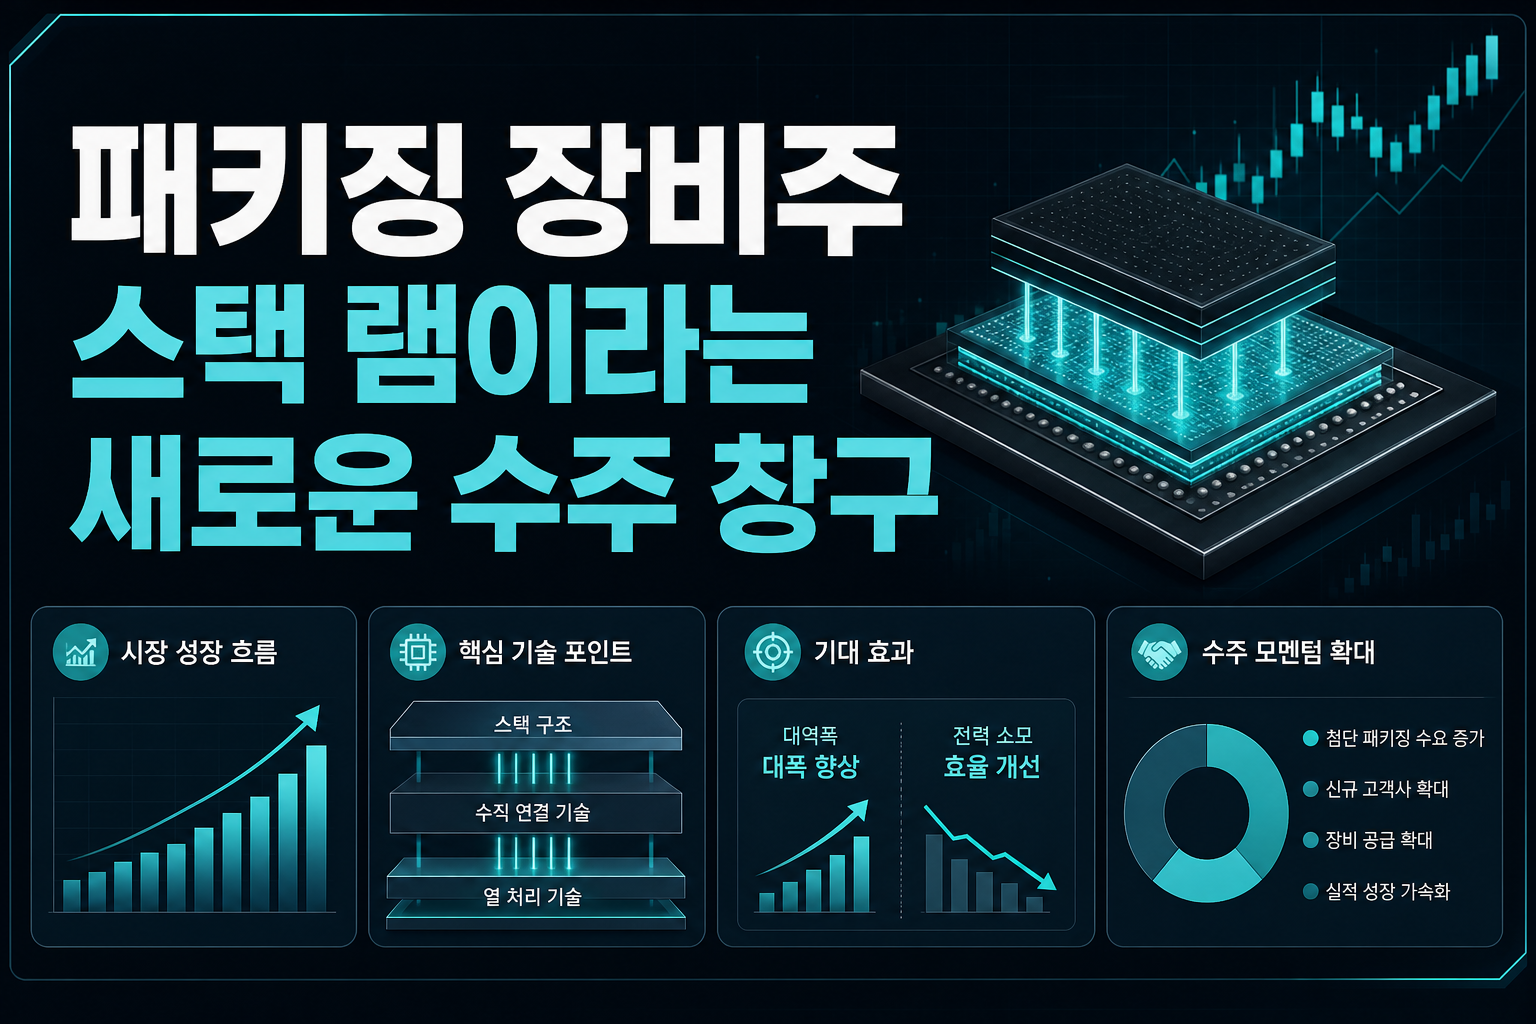
3D 스택 D램은 GPU 위에 D램을 직접 얹는 구조여서 TSV 기반 패키징 기술 없이는 구현이 불가능하다. 대역폭이 HBM의 약 10배, 전력 소모는 절반이라는 수치는 매력적이지만, 안현 사장 스스로도 열 처리를 전제 조건으로 달았다는 점에서 이 기술의 상용화는 결국 어드밴스드 패키징 역량에 달려 있다. 한미반도체가 같은 전시장에서 HBM4용 TC 본더를 선보인 것은 우연이 아니라 이 흐름과 정확히 맞물리는 행보다. HBM이 HBM4, HBM4E로 고도화되는 동시에 3D 스택 D램과 HBF라는 신규 계층까지 열리면, 본딩·적층 장비에 대한 수요는 한 세대가 아니라 여러 세대에 걸쳐 중첩될 가능성이 있다. 장비사 입장에서는 특정 고객사의 특정 제품에 종속되는 리스크를 분산할 기회이기도 하다. 다만 신규 계층의 제품화 일정이 아직 미정이라는 점은 장비 수주 모멘텀의 현실화 시점을 가늠하기 어렵게 만드는 변수다.
커스텀 HBM 확대가 예고하는 고객사별 차별화 경쟁
안현 사장이 표준 제품과 병행하되 장기적으로 비중을 키우겠다고 밝힌 커스텀 HBM은 베이스 다이에 메모리 컨트롤러와 고객 맞춤형 로직을 얹는 방식이다. 이는 HBM 시장이 범용 제품에서 고객사별 맞춤 설계로 빠르게 이동하고 있다는 뜻이고, 결과적으로 공급사와 빅테크 고객 간의 밀착도가 더 깊어진다는 의미다. 표준 제품에서는 가격과 수율 경쟁이 핵심이었다면, 커스텀 영역에서는 설계 역량과 고객 관계가 진입장벽으로 작용한다. SK하이닉스가 이 영역에서 선점 효과를 누린다면 경쟁사 대비 마진 방어력도 상대적으로 견고해질 수 있다. 반대로 경쟁사들이 커스텀 역량을 빠르게 따라잡는다면 HBM 시장의 경쟁 구도 자체가 표준 제품 가격 경쟁에서 설계 역량 경쟁으로 재편될 가능성도 염두에 둬야 한다. 투자자 입장에서는 HBM 관련 종목을 단순 물량 지표가 아니라 커스텀 비중 추이로 재평가할 필요가 있다는 뜻이다.
AI 메모리 수요의 질적 전환, 투자 프레임도 바뀌어야 한다
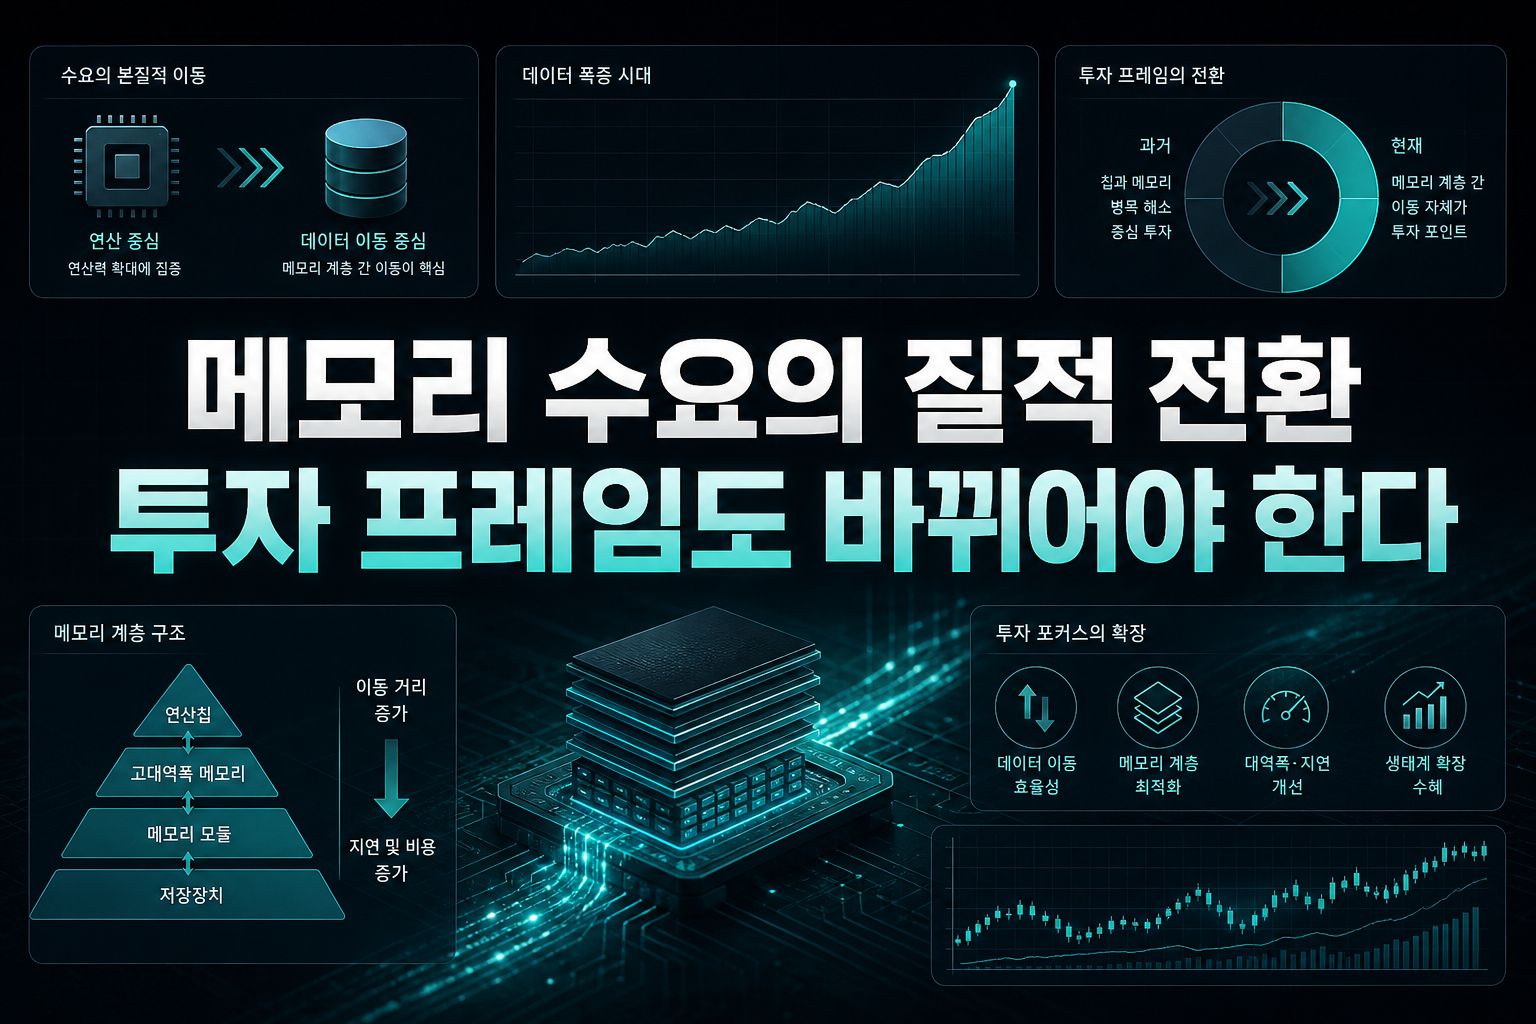
딥시크 모델 기준 100만 토큰 대화 1024건을 동시 처리하면 13.2테라바이트의 기억 데이터가 쌓인다는 수치는 AI 수요의 본질이 연산력에서 데이터 이동으로 옮겨가고 있음을 보여준다. 과거 반도체 투자의 논리가 연산칩과 메모리 사이의 병목 해소에 집중됐다면, 이제는 메모리 계층과 계층 사이의 이동 자체가 새로운 투자 포인트로 떠오른 셈이다. 이는 HBM 하나의 사이클만 쫓던 투자 프레임으로는 다음 국면을 설명하기 어렵다는 뜻이기도 하다. CXL 풀링, 스토리지 넥스트, 네트워크 스토리지까지 이어지는 계층 구조가 실제로 구현된다면, 메모리 반도체 섹터의 밸류에이션은 단일 제품 사이클이 아니라 여러 제품군의 동시다발적 전개로 재구성될 가능성이 크다. 다만 이 모든 계획이 동시에 실현되지 않는다는 점을 안현 사장 스스로도 인정한 만큼, 투자자는 각 계층별 기술 성숙도와 고객 수요를 따로 떼어 점검하는 분별력이 필요하다.
HBM이 메모리 월의 '현재' 대안으로 재정의된 순간, 시장은 이미 다음 사이클의 밑그림을 받아든 셈이다. 낸드의 재평가, 패키징 장비 수주의 다변화, 커스텀 설계 경쟁이라는 세 갈래 흐름이 동시에 열리고 있다는 점에서 이번 발표는 단순한 기술 공개 이상의 무게를 지닌다. 다만 신규 계층 대부분이 양산 일정조차 확정되지 않은 초기 단계라는 사실은 기대와 현실 사이의 간극을 냉정하게 재볼 필요가 있음을 일깨운다. 결국 투자자가 주목해야 할 것은 화려한 로드맵 자체가 아니라, 그 로드맵이 실제 수주와 매출로 전환되는 속도일 것이다.
#SK하이닉스 #HBM #HBF #메모리반도체 #한미반도체 #AI반도체 #낸드플래시 #반도체대전
???? 함께 보면 좋은 정보: 관련주·테마주 정보