비만약 기대, 담배 배당, 환율 변수까지…3분기 실적 시즌이 증권가 목표가를 다시 쓰는 이유
10월 중순 들어 증권사 리포트들이 일제히 3분기 실적 프리뷰를 쏟아내면서 목표주가 조정이 줄을 잇고 있다. 흥미로운 건 실적 눈높이를 낮추면서도 투자의견은 그대로 두는 경우가 유독 많다는 점이다. 한미약품, KT&G, 현대백화점을 나란히 놓고 보면 업종은 제각각이지만 '단기 실적 둔화 vs 중장기 구조적 모멘텀'이라는 동일한 셈법이 깔려 있다. 숫자 하나하나보다 그 숫자 뒤에 애널리스트들이 어떤 서사를 붙이는지가 더 중요한 시점이다.
한미약품, 실적 눈높이는 낮아져도 비만약 서사는 살아있다
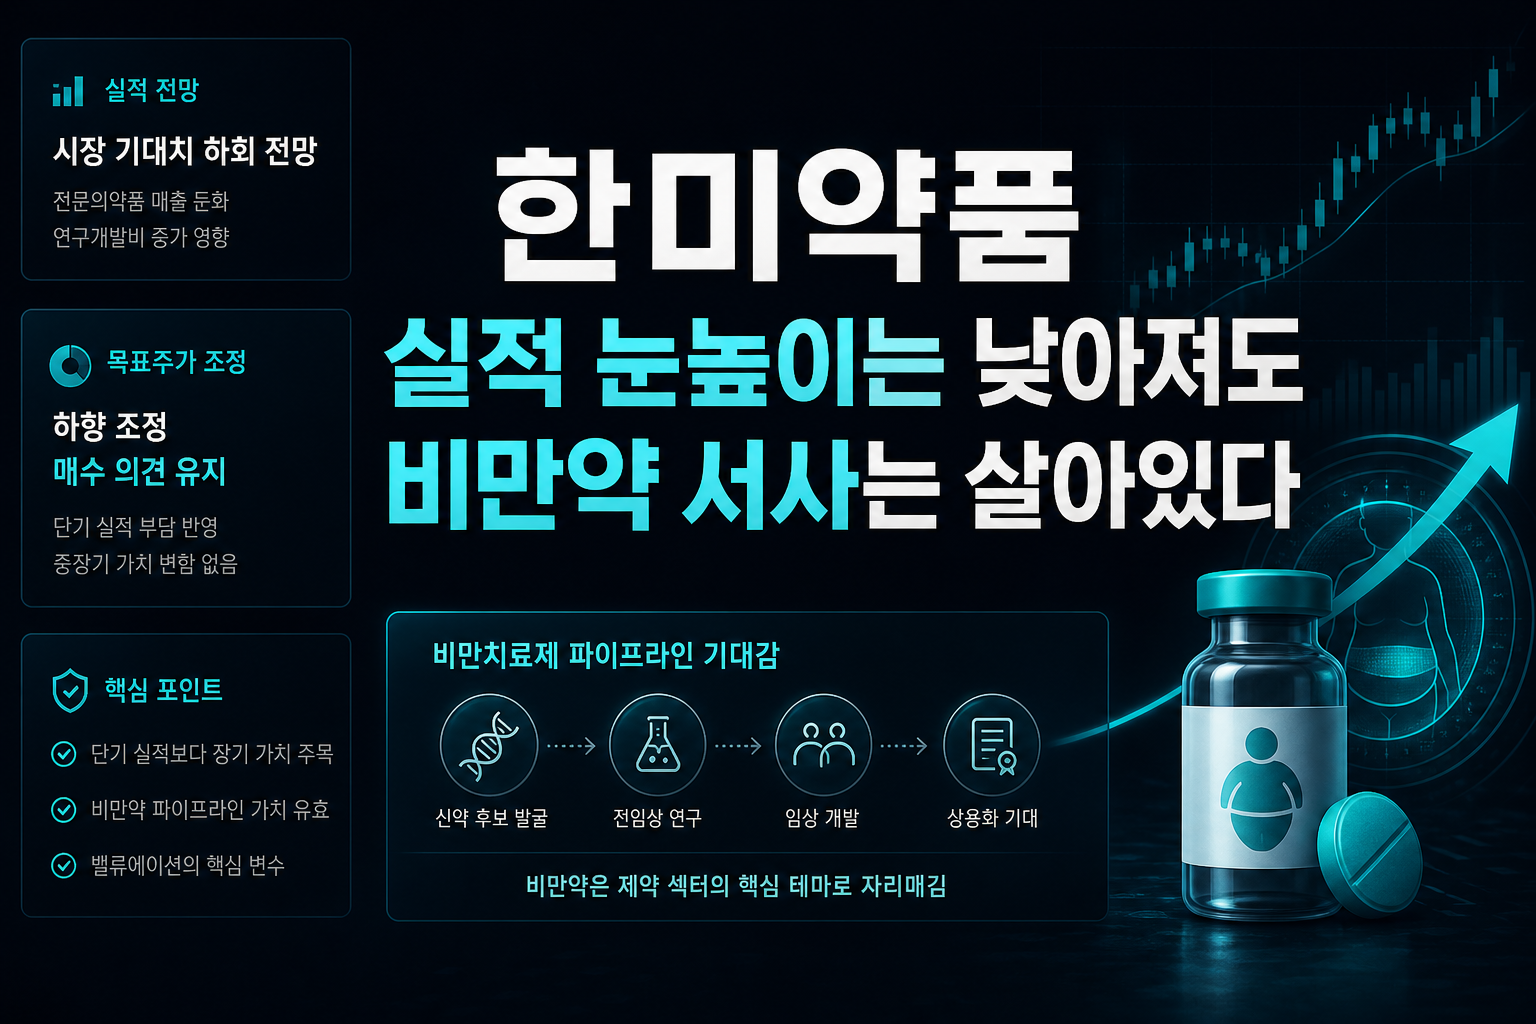
한미약품의 3분기 실적이 시장 기대치를 밑돌 것이라는 전망에 목표주가가 10% 가까이 낮아졌지만 매수 의견은 유지됐다는 사실 자체가 시사하는 바가 크다. 본업인 전문의약품 매출 둔화나 연구개발비 증가 같은 단기 비용 요인은 분기 실적에 그대로 반영되지만, 비만치료제 파이프라인에 대한 기대는 밸류에이션 모델에서 여전히 핵심 변수로 작동하고 있다. 국내 제약 섹터에서 비만약은 이제 하나의 테마를 넘어 기업가치를 다시 매기는 기준점이 된 모습이다. 문제는 파이프라인 가치가 실제 매출로 전환되는 시점까지 투자자들이 변동성을 얼마나 견딜 수 있느냐다. 목표가 하향은 시장 기대와 실제 펀더멘털 사이의 괴리를 좁히는 조정이지, 투자 매력이 사라졌다는 신호는 아니라는 게 증권가의 공통된 해석이다. 다만 이런 식의 눈높이 조정이 반복되면 신약 모멘텀에 대한 시장의 인내심도 점차 짧아질 수 있다는 점은 염두에 둘 필요가 있다.
KT&G, 방어주라는 꼬리표가 오히려 매력이 되는 구간
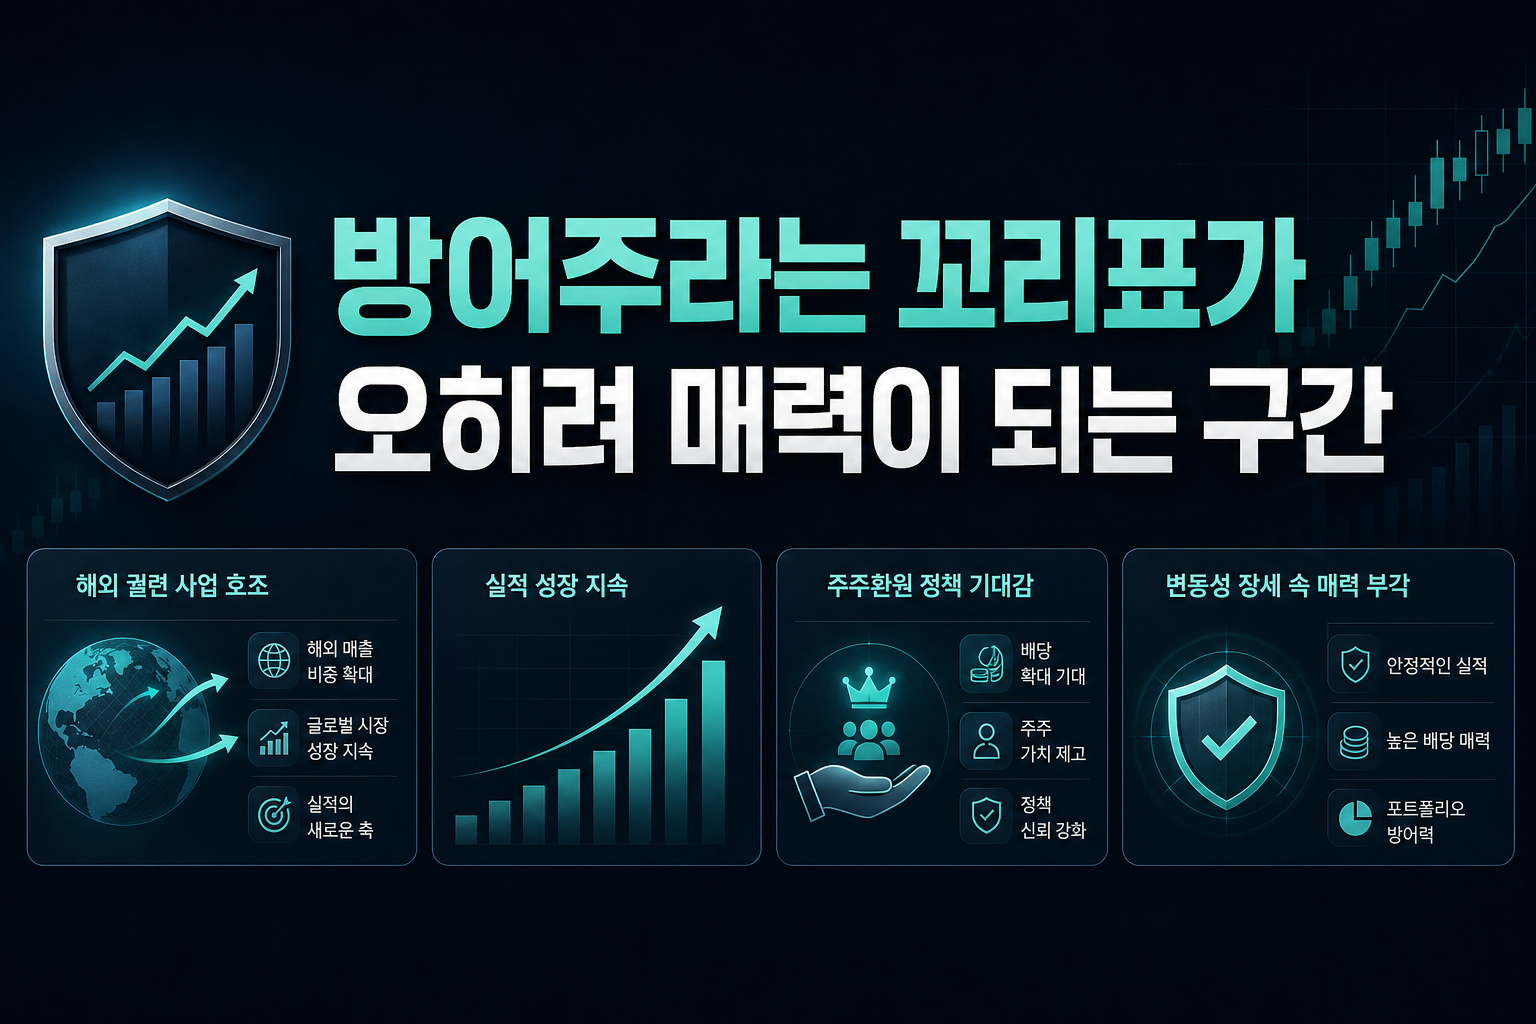
해외 궐련 사업 호조에 힘입어 3분기 사상 최대 실적을 또 한 번 경신할 것이라는 전망이 나오면서 KT&G 목표주가가 증권사별로 23만원에서 25만원까지 상향 제시됐다. 내수 담배 시장이 정체된 상황에서 해외 매출 비중 확대가 실적의 새로운 축으로 자리잡았다는 점이 눈에 띈다. 여기에 더해 새로운 주주환원 정책 기대감이 배당 매력을 한층 끌어올리고 있다는 평가다. 변동성 장세에서 '편안한 방어주'라는 표현이 오히려 투자 포인트로 소환되는 건 최근 증시 환경이 그만큼 불안정하다는 방증이기도 하다. 실적 성장과 배당 확대가 동시에 맞물리는 종목은 많지 않은데, KT&G는 두 요소를 모두 갖춘 몇 안 되는 사례로 꼽힌다. 다만 방어주 프리미엄이 과도하게 반영될 경우 추가 상승 여력이 제한될 수 있다는 점은 밸류에이션 측면에서 유의할 부분이다.
현대백화점, 환율과 여행 수요가 바꿔놓은 소비 지형도
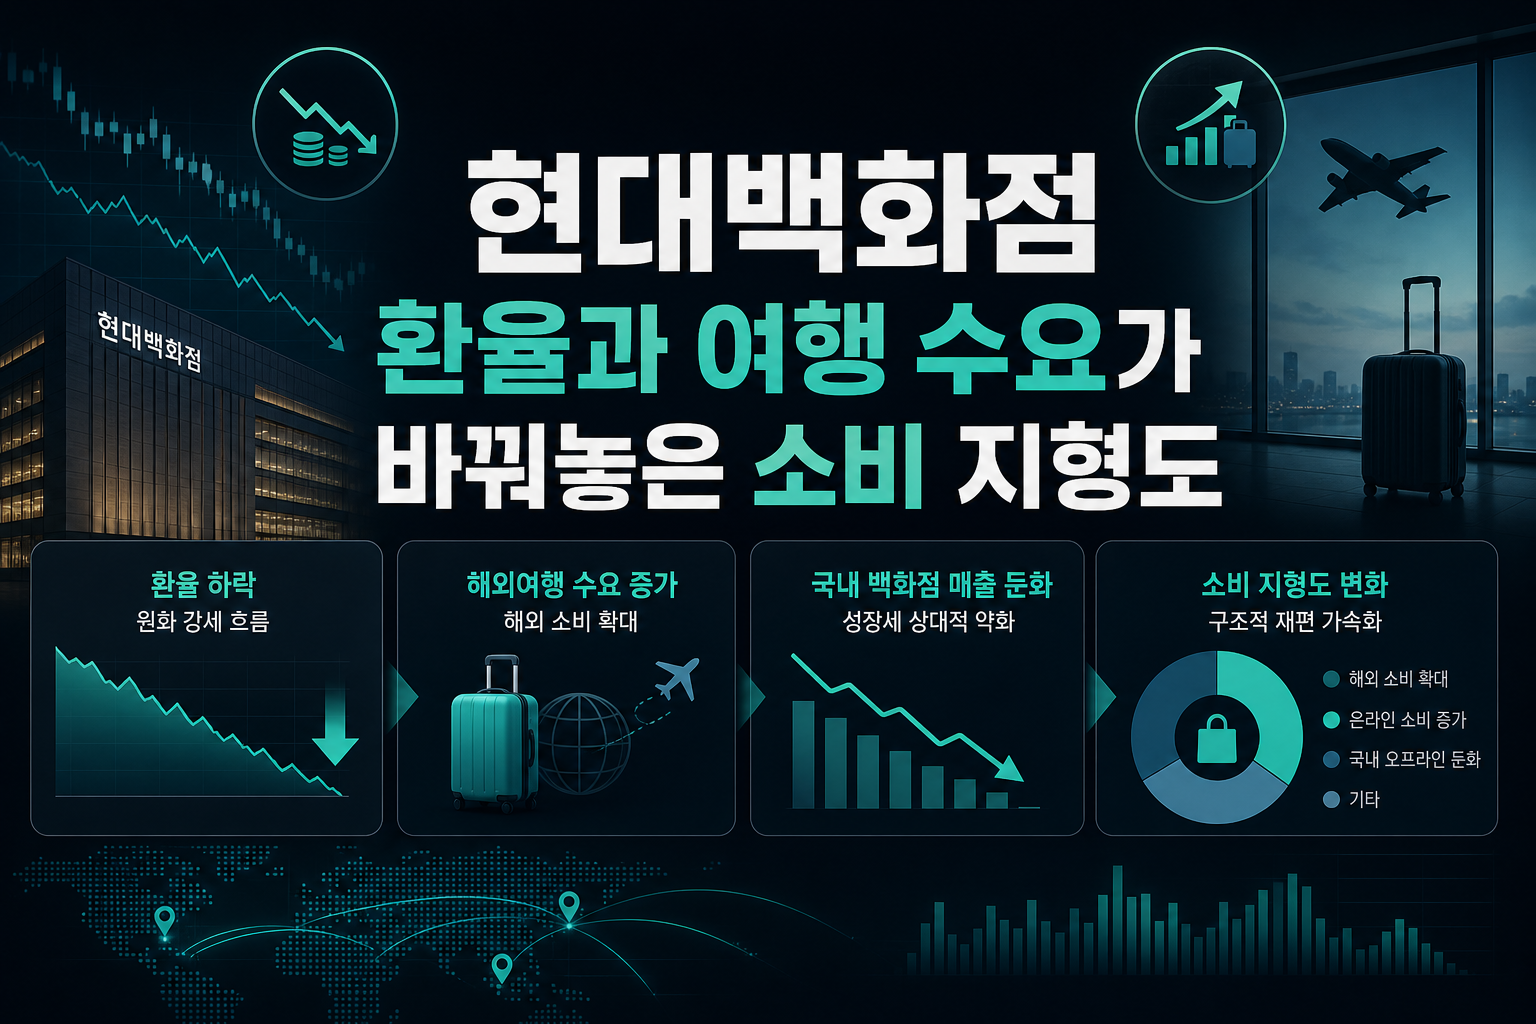
현대백화점 목표주가가 22만원에서 17만원으로 큰 폭 하향 조정된 배경에는 환율 하락과 해외여행 증가라는 두 가지 변수가 동시에 작용하고 있다. 원화 강세 국면에서는 해외 소비가 늘어나는 반면 국내 백화점 매출 성장세는 상대적으로 둔화되는 경향이 뚜렷하게 나타난다. 투자의견은 매수로 유지됐지만 이는 올해와 내년 이익 추정치 하향, 그리고 낮아진 평가 배수를 동시에 반영한 결과라는 점에서 기계적인 유지로 보기는 어렵다. 백화점 업종 전반이 명품 소비 둔화와 온라인 채널 경쟁 심화라는 구조적 과제를 안고 있는 가운데, 환율 변수까지 겹치면서 실적 전망의 불확실성이 커진 셈이다. 소비재 섹터 투자자라면 환율 흐름과 해외여행 통계를 실적 선행지표로 함께 체크하는 습관이 필요해 보인다. 결국 내수 소비주의 밸류에이션은 더 이상 국내 변수만으로 설명되지 않는 시대에 접어들었다.
목표가 조정이 몰리는 시기, 투자자가 읽어야 할 공통 신호
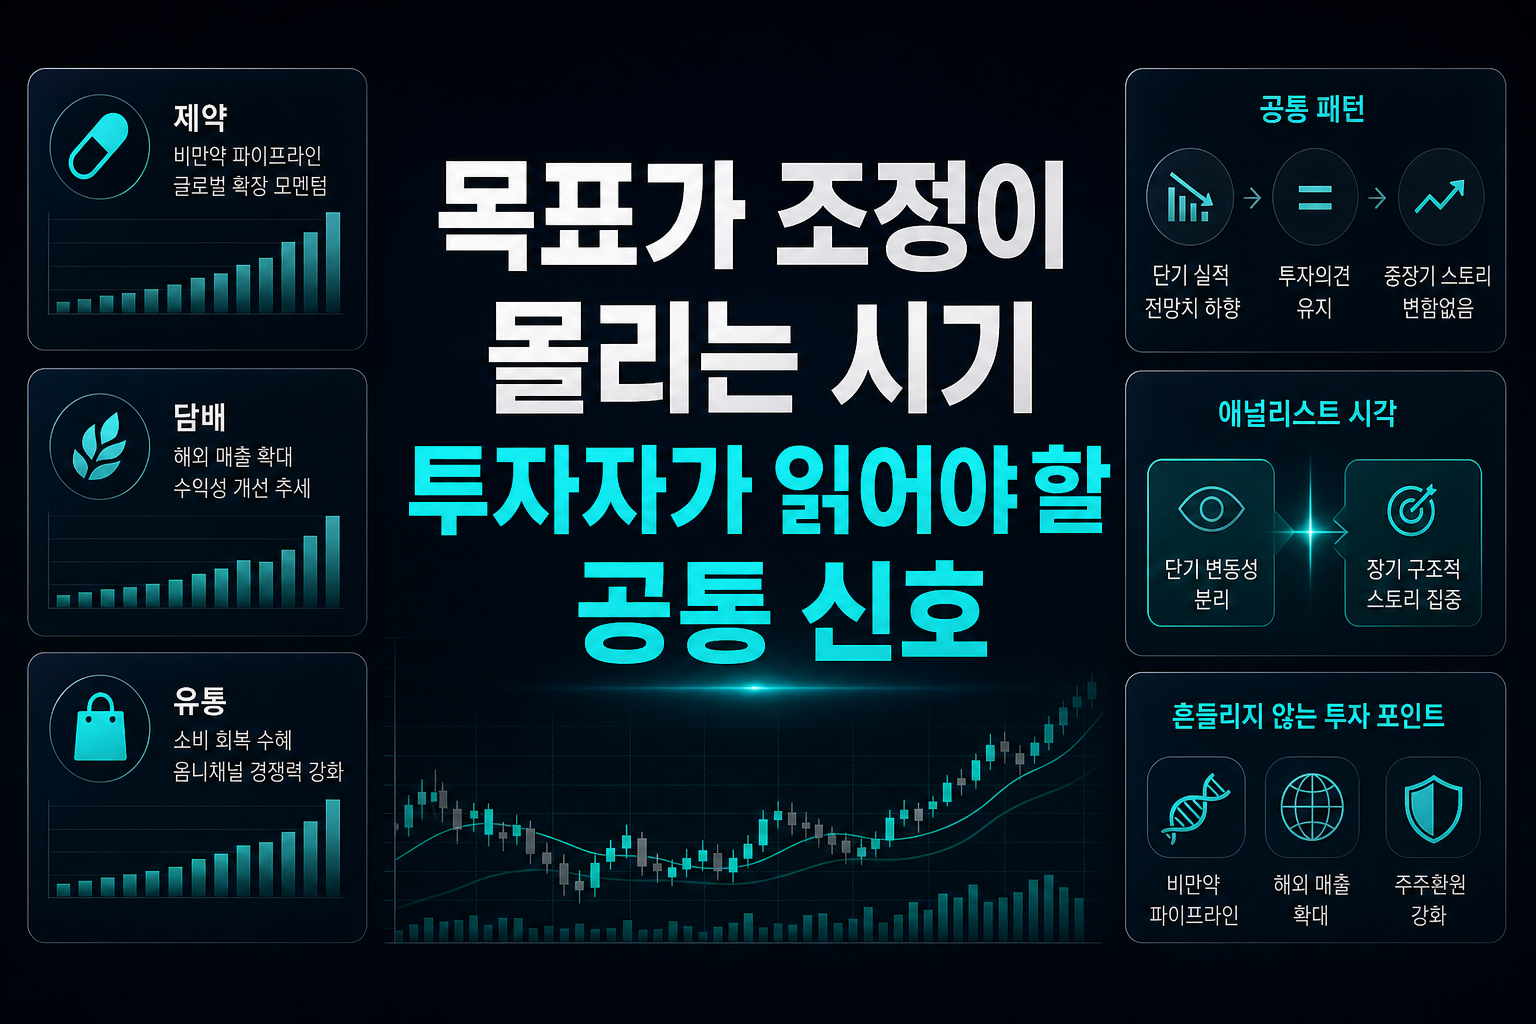
업종은 제약, 담배, 유통으로 전혀 다르지만 이번 3분기 프리뷰 리포트들을 관통하는 공통점은 단기 실적 전망치를 낮추면서도 투자의견은 유지하는 패턴이다. 이는 애널리스트들이 분기 실적 변동성과 장기 구조적 스토리를 분리해서 평가하고 있다는 뜻으로 읽힌다. 비만약 파이프라인, 해외 매출 확대, 주주환원 강화 같은 중장기 모멘텀은 단기 실적 쇼크에도 쉽게 흔들리지 않는 투자 포인트로 작동하는 셈이다. 반대로 환율이나 소비 패턴 변화처럼 구조적 역풍이 분명한 업종은 목표가 하향 폭이 더 크게 나타나는 경향도 확인된다. 결국 투자자 입장에서는 목표가 숫자 자체보다 그 조정의 배경이 일시적 요인인지 구조적 요인인지를 구분하는 작업이 더 중요하다. 3분기 실적 발표 시즌이 본격화될수록 이런 '눈높이 조정 러시'는 더 자주 나타날 가능성이 높다.
3분기 실적 시즌은 매년 반복되지만 올해는 유독 비만약, 담배 배당, 환율이라는 서로 다른 변수들이 동시에 주가를 흔들고 있다는 점이 특징적이다. 목표주가 하향이 곧 투자 매력 상실을 의미하지 않는다는 걸 보여주는 사례들이 많아진 만큼, 숫자보다 그 이면의 논리를 따져보는 습관이 필요하다. 업종별로 단기 실적 둔화와 장기 모멘텀을 분리해서 보는 시각이 이번 실적 시즌을 넘기는 핵심 전략이 될 것이다.
#한미약품 #KTG #현대백화점 #3분기실적 #목표주가 #비만치료제 #주주환원 #소비재
???? 함께 보면 좋은 정보: 관련주·테마주 정보 · KT&G