중앙일보 매각전 CJ·다우키움 등판, 신문법 우회 컨소시엄의 속사정
중앙일보 매각 본입찰을 사흘 앞두고 CJ그룹이 다우키움그룹과 손잡으면서 인수전의 셈법이 복잡해지고 있다. 예비입찰에 참가하지 않았던 CJ가 지분 9.24%를 쥔 3대 주주 자격으로 막판에 등장한 것은 단순한 몸풀기가 아니다. 신문법상 대기업 지분 규제라는 벽을 넘기 위한 컨소시엄 전략이라는 점에서, 이번 움직임은 미디어 M&A 시장의 구조적 특징을 그대로 드러낸다. 투자자 입장에서는 CJ올리브네트웍스를 비롯한 관련 계열사들의 지분가치 변동 가능성에 주목할 필요가 있다.
3대 주주가 예비입찰을 건너뛴 이유
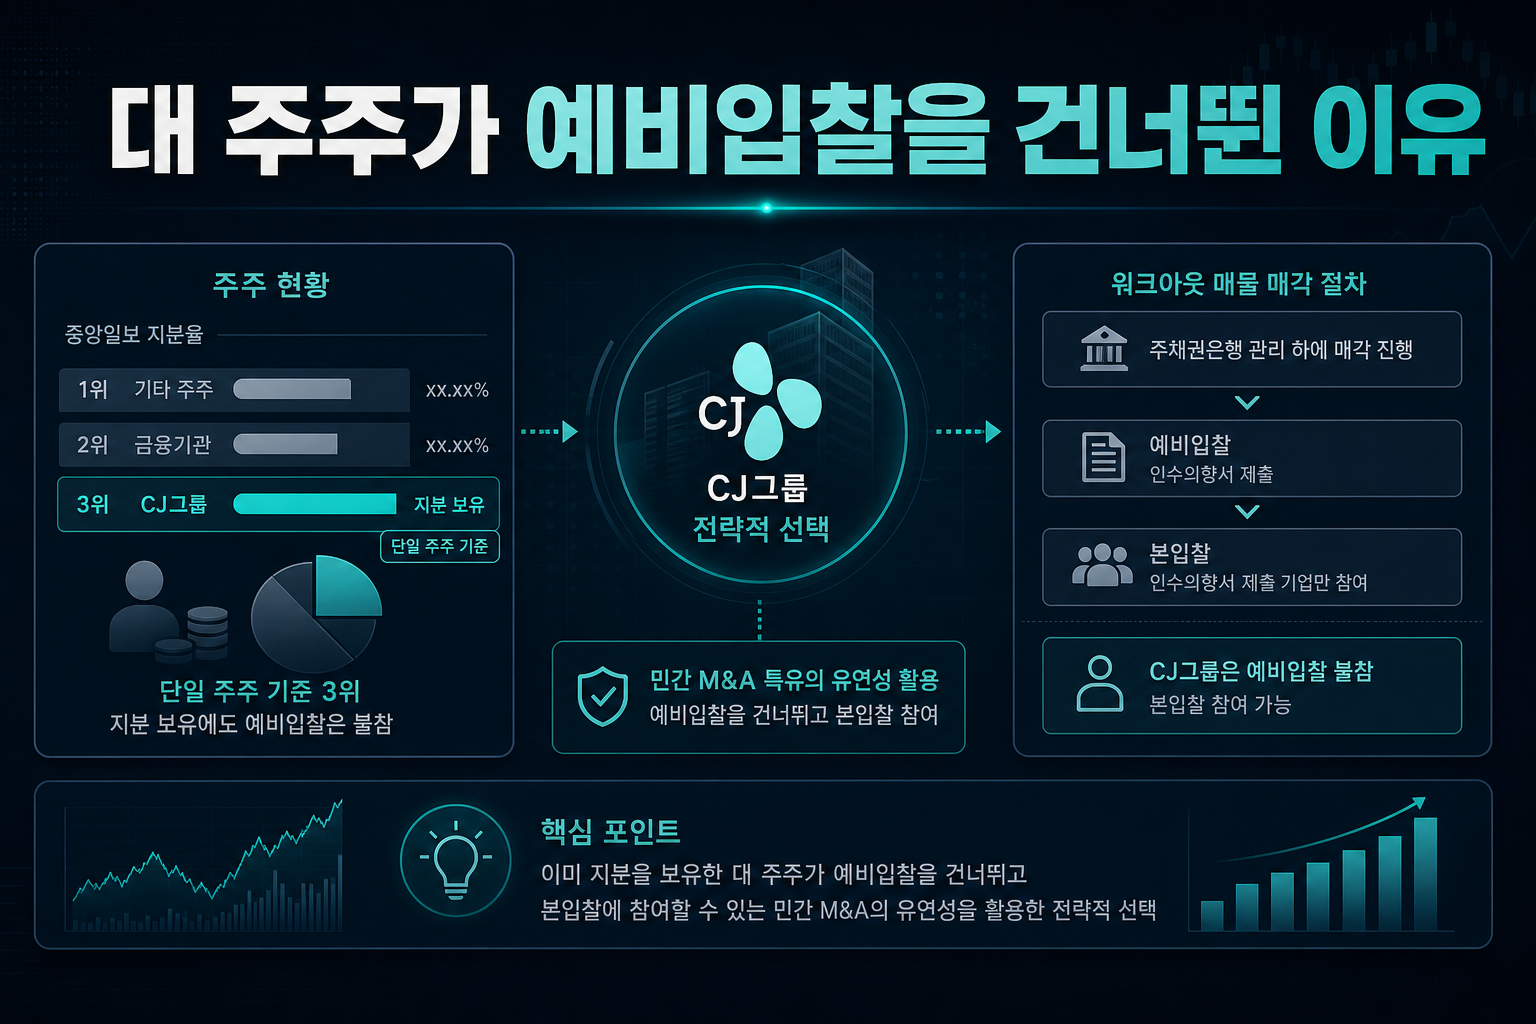
CJ그룹은 이미 중앙일보 지분 9.24%를 보유한 단일 주주 기준 3위 주주다. 그럼에도 지난달 예비입찰 단계에서는 인수의향서를 내지 않았다. 워크아웃 매물 특성상 주채권은행 관리하에 LOI 제출 기업만 본입찰에 참여할 수 있다는 규정이 있었기 때문에, CJ는 예비입찰을 건너뛰고도 본입찰에 들어올 수 있는 민간 M&A 특유의 유연성을 활용한 셈이다. 이 지점은 태광그룹처럼 뒤늦게 관심을 보인 다른 원매자들에게는 좁은 문으로 작용했다. 중앙일보 경영진이 성명을 통해 추가 참여 불가를 못박은 것도 이 규정을 지키겠다는 의지의 표현이었다. 결국 기존 지분을 쥔 3대 주주라는 지위가 CJ에게는 일종의 패스트트랙으로 작용한 모양새다. 투자자 입장에서는 지분 보유 자체가 M&A 국면에서 협상력으로 전환되는 구조를 눈여겨볼 만하다.《신문법과 컨소시엄의 역학》이 이 거래의 핵심 변수다.
신문법 지분 규제, 왜 컨소시엄이 필수였나
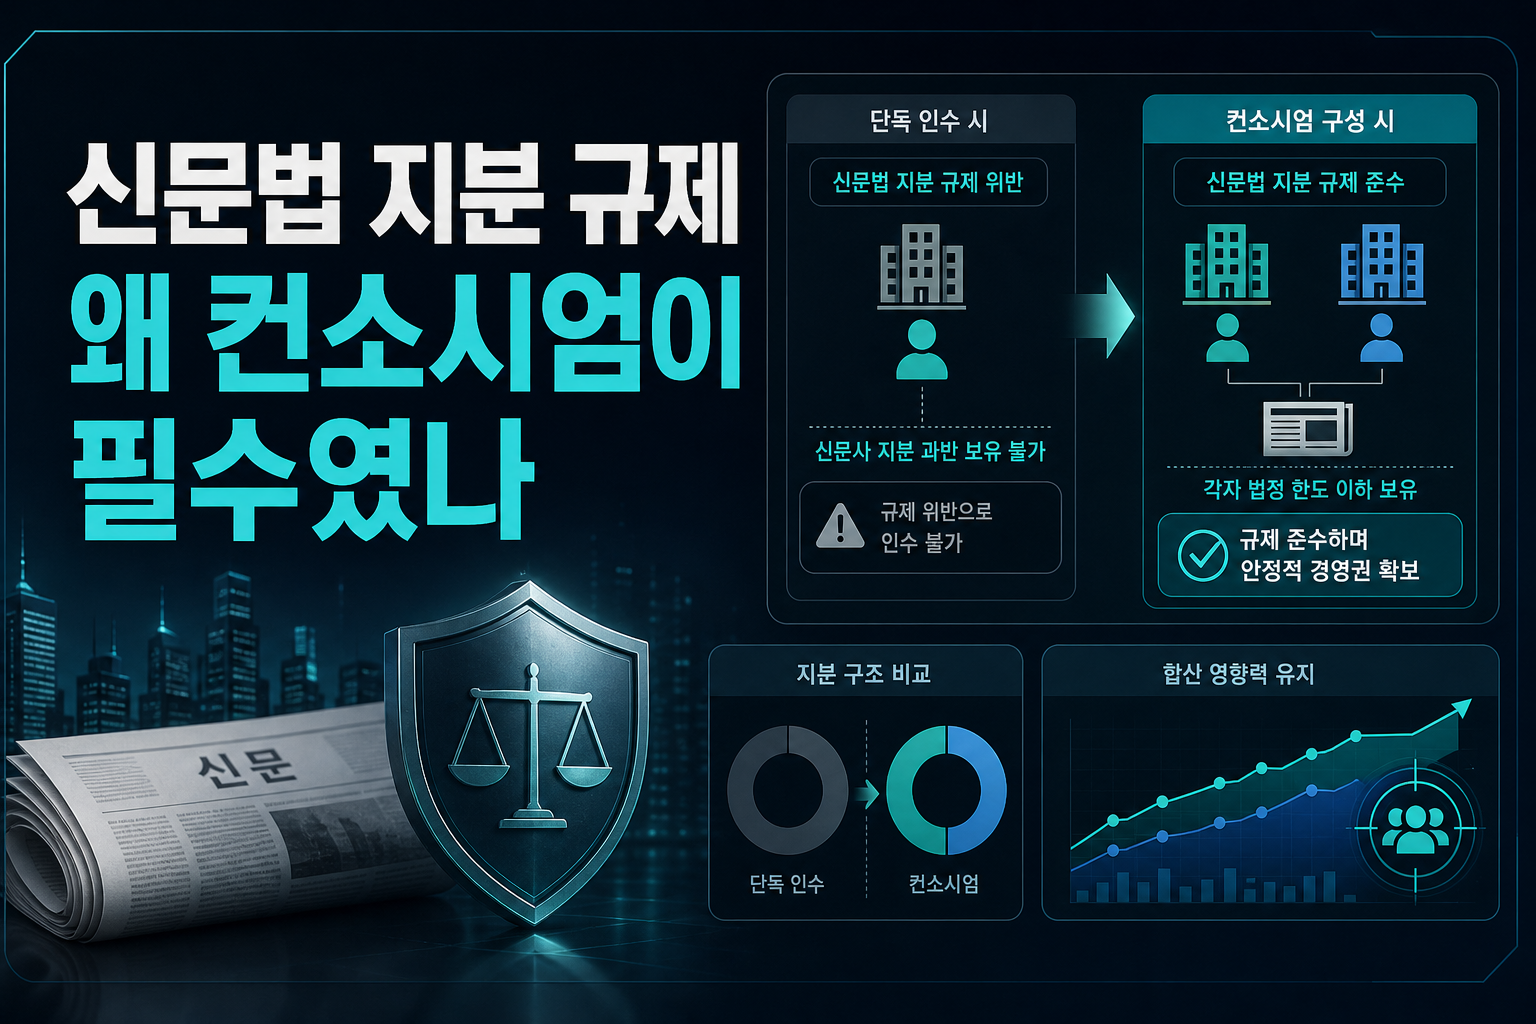
신문 등 진흥에 관한 법률은 대기업과 계열회사가 신문사 법인 주식 50% 이상을 가질 수 없도록 못박고 있다. 다우키움그룹 역시 대기업집단으로 분류되는 만큼 단독 인수는 애초에 선택지가 아니었다. CJ와의 컨소시엄은 이 규제를 우회하면서도 안정적 경영권 확보를 노리는 현실적 해법으로 읽힌다. 두 그룹이 지분을 나눠 쥐면 각자의 보유 비율은 법정 한도 아래로 낮아지지만, 합산 영향력은 유지되는 구조가 가능해진다. 이런 식의 컨소시엄 결성은 과거 국내 미디어·통신 M&A에서도 반복돼온 패턴이다. 결국 신문법이라는 제도적 장벽이 오히려 대기업 간 합종연횡을 촉진하는 역설적 결과를 낳고 있는 셈이다. 투자자는 이 컨소시엄이 성사될 경우 CJ올리브네트웍스의 지분가치 재평가 가능성까지 함께 살펴야 한다.
흔들리는 숏리스트, 태광의 선택지
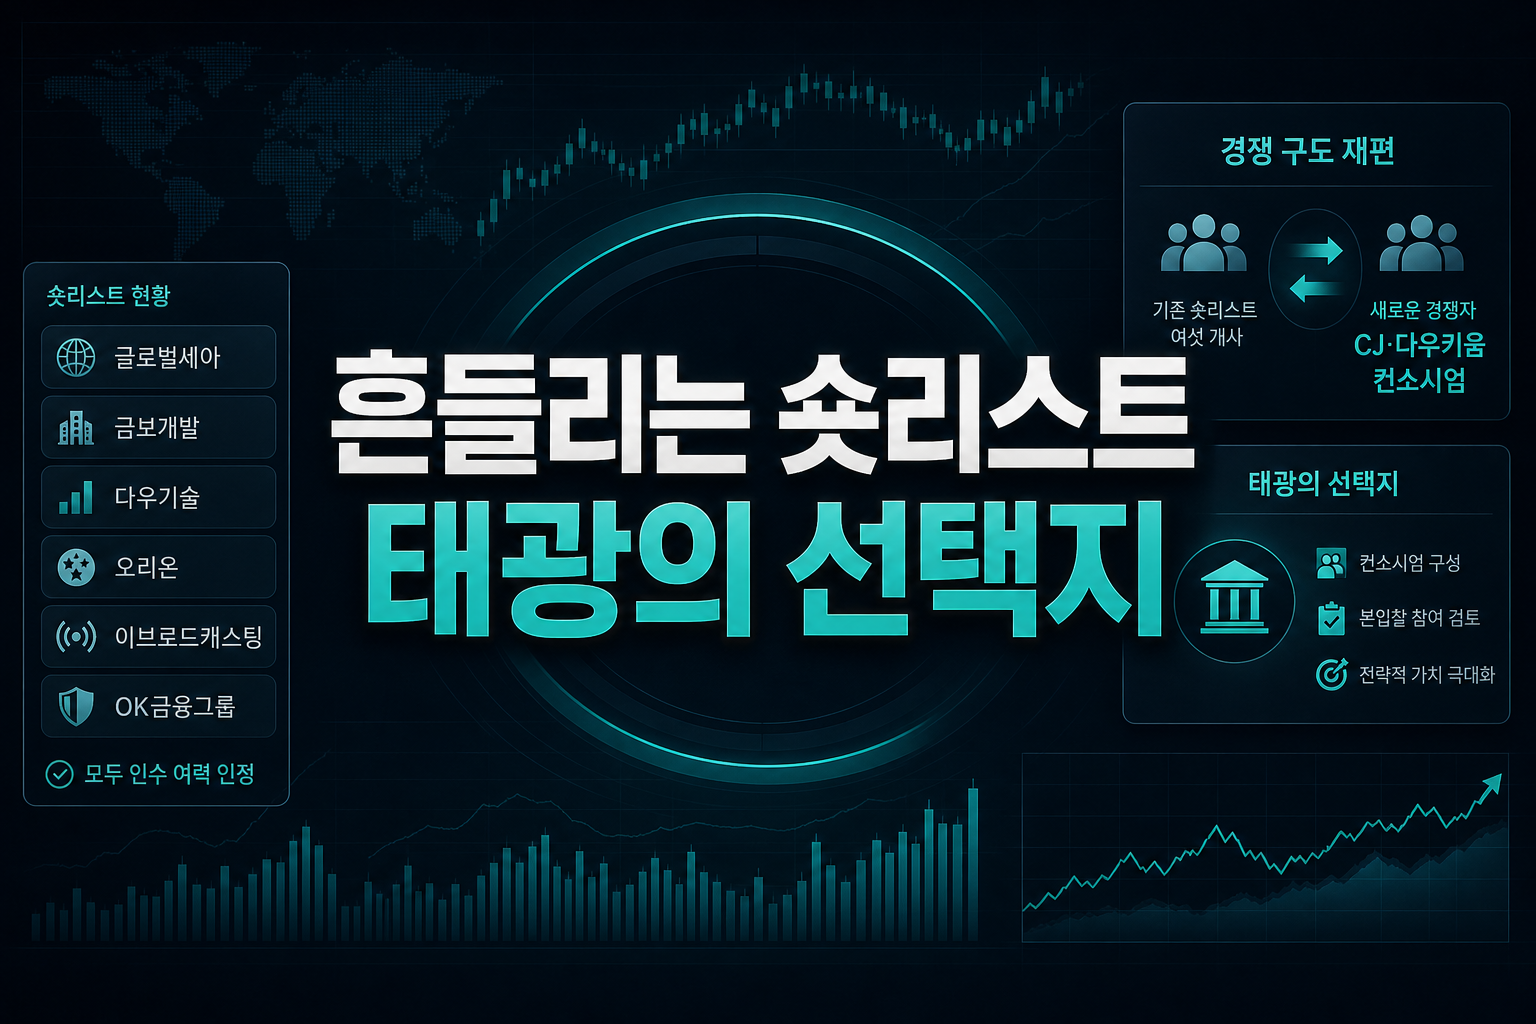
글로벌세아, 금보개발, 다우기술, 오리온, 이브로드캐스팅, OK금융그룹 등 기존 숏리스트 6개사는 모두 인수 여력을 인정받은 상태였다. 여기에 CJ·다우키움 컨소시엄이 새로 끼어들면서 경쟁 구도 자체가 재편될 가능성이 커졌다. 이미 예비입찰 참여를 저울질했던 태광그룹 입장에서는 CJ의 등판이 압박 요인이자 동시에 벤치마크가 될 수 있다. 태광 역시 컨소시엄을 구성해 본입찰에 참여하는 방안을 모색할 수 있다는 관측이 나오는 이유다. 다만 주관사가 이미 추가 참여 불가 원칙을 재확인한 만큼, 새로운 컨소시엄이 실제로 입찰장에 들어설 수 있을지는 불확실하다. 결국 본입찰 당일까지 숏리스트 구성 기업들의 막판 제휴 여부가 이번 딜의 최대 변수로 남아 있다. 중앙홀딩스와 홍석현 회장이 합산 80% 이상의 지분을 쥔 구조에서, 새 대주주가 누가 되든 경영권 프리미엄 설계가 복잡해질 수밖에 없다.
미디어 M&A가 그룹 포트폴리오에 남기는 흔적
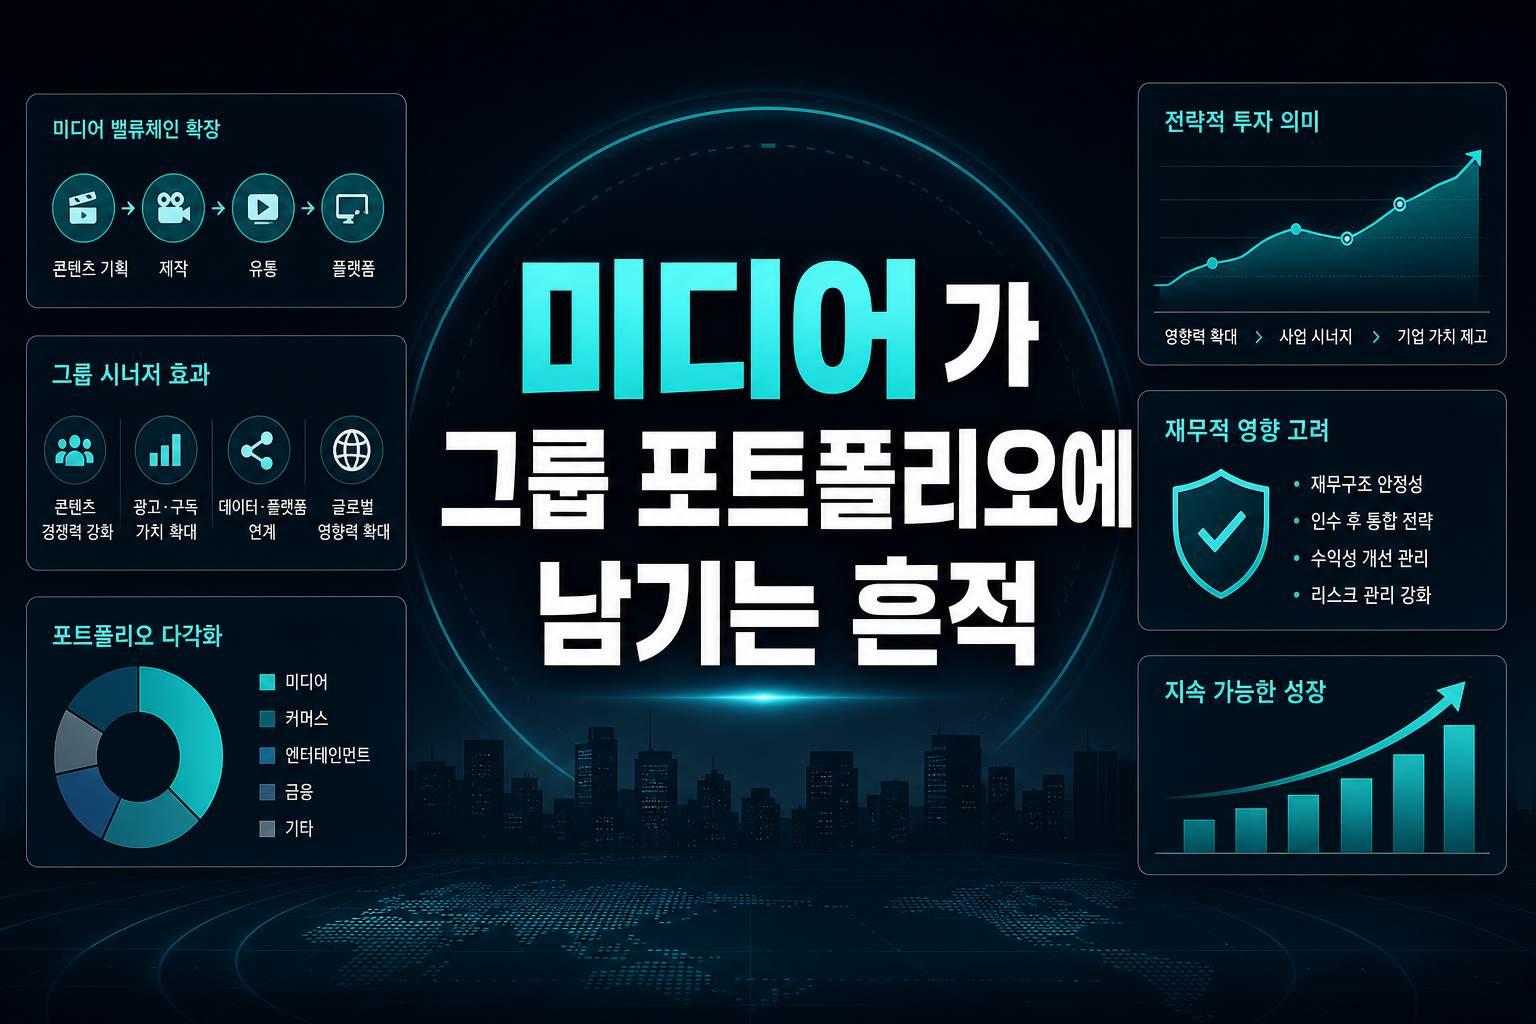
CJ그룹에게 중앙일보는 단순 투자자산이 아니라 콘텐츠·미디어 밸류체인 확장의 연장선에 있다. CJ ENM, 스튜디오드래곤 등 기존 미디어 계열사와의 시너지를 고려하면, 이번 컨소시엄 참여는 지분 희석이 아니라 영향력 확대의 신호로 해석될 여지가 있다. 다우키움그룹 역시 금융과 미디어를 아우르는 사업 다각화 차원에서 이번 딜에 의미를 두고 있을 가능성이 높다. 다만 워크아웃 매물 인수는 재무구조 정상화 비용까지 떠안아야 하는 부담이 따른다는 점을 간과해서는 안 된다. 인수 후 통합 과정에서 발생할 수 있는 조직·자본 재편 리스크도 함께 고려해야 할 변수다. 투자자라면 이번 딜의 성사 여부보다 그 이후 CJ그룹 계열사들의 자본배치 방향성에 더 주목하는 편이 합리적이다.
중앙일보 매각전은 겉으로는 언론사 인수 경쟁이지만, 속을 들여다보면 신문법이라는 제도적 제약과 대기업 간 전략적 제휴가 맞물린 복합 방정식이다. CJ와 다우키움의 컨소시엄이 본입찰에서 실제로 어떤 조건을 제시할지가 19일 이후 공개될 핵심 관전 포인트다. 숏리스트 경쟁 기업들의 막판 대응과 태광그룹의 추가 움직임도 변수로 남아 있다. 투자자라면 이번 딜의 결과보다 그 과정에서 드러나는 각 그룹의 자본배치 우선순위를 더 눈여겨볼 필요가 있다.
#중앙일보매각 #CJ그룹 #다우키움그룹 #신문법 #M&A #컨소시엄 #미디어주 #CJ올리브네트웍스
???? 함께 보면 좋은 정보: 관련주·테마주 정보